

 เศรษฐกิจ
บทความ
ข้าราชการหนี้ท่วม! กบข.เผยเฉลี่ยคนละ 1.8 ล้าน เงินเกษียณยังไม่พอจ่าย
กบข. พบข้าราชการ 73% เสี่ยงมีเงินไม่เพียงพอใช้หลังเกษียณ แถมแบกหนี้เฉลี่ย 1.8 ล้านบาท เร่งเชื่อมข้อมูลหนี้-การออม เจาะสถานะการเงิน เพื่อทำความเข้าใจสถานะทางการเงินสมาชิก พร้อมเดินหน้าแก้กฎหมายเปิดทางอดีตสมาชิกเกษียณนำเงินกลับมาให้ กบข. บริหารต่อ ท่ามกลางกระแสปฏิรูปกำลังคนหน่วยงานรัฐ
กับดัก “ซื้อก่อน ผ่อนทีหลัง” ช้อปเพลิน-หนี้บาน “ไม่รู้ตัว”
รู้จัก “ซื้อก่อน จ่ายทีหลัง” บริการสินเชื่อบนแอปฯ ซื้อของออนไลน์ คิดดอกเบี้ยสูงถึง 15-25% สมัครง่าย อนุมัติไว ผ่อนซื้อสินค้าได้แม้เป็นของชิ้นเล็ก แต่ความสะดวกอาจทำให้ผู้ใช้ซื้อของเกินความจำเป็นและก่อหนี้สะสมโดยไม่รู้ตัว ขณะที่ผู้ให้บริการ หากผิดนัดชำระหนี้ อาจส่งผลกระทบต่อประวัติเครดิตบูโรด้วย

แบงก์เข้มปล่อยสินเชื่อบุคคล คนหันไปกู้"สหกรณ์-สถาบันการเงินรัฐ"
ธปท.เผยหนี้ครัวเรือนชะลอลงจากธนาคารพาณิชย์เข้มงวดปล่อยสินเชื่อ แต่คนหันไปกู้สหกรณ์และสถาบันการเงินรัฐมากขึ้น ขขณะที่หนี้เสียในช่วงครึ่งปีที่ผ่านมายังทรงตัวจากการเร่งขายหนี้ของธนาคาร ท่ามกลางลูกหนี้ผิดนัดชำระมากขึ้น

รัฐบาลอัดฉีด 4,452 ล้าน ปล่อยกู้ "ดอกเบี้ยคนละครึ่ง" ผ่านกองทุนหมู่บ้าน
รัฐบาลอัดฉีดเงินกู้ผ่านกองทุนหมู่บ้าน "ดอกเบี้ยคนละครึ่ง" ทุ่มงบประมาณ 4,452 ล้านบาท ผ่านกองทุนหมู่บ้านและชุมชนทั่วประเทศ 79,610 กองทุน หวังทำให้คนที่อยากทำมาหากินมีโอกาสเข้าถึงทุนในระบบ ไม่ต้องเริ่มต้นด้วยหนี้นอกระบบ
ธุรกิจกว่า 400 รายขาดสภาพคล่อง ธปท.ยืดเวลาซื้อทรัพย์สินคืน
ธปท. ขยายเวลาซื้อคืนทรัพย์สินในโครงการ "พักทรัพย์ พักหนี้" หลังเอกชนกว่า 400 ราย ยังไม่ได้ซื้อคืนจากธนาคาร ผู้ว่าฯ เผยผู้ประกอบการบางส่วนได้รับผลกระทบจากภาวะเศรษฐกิจและสถานการณ์ในต่างประเทศ จึงต้องการเวลาเพิ่มในการหาเงินทุน
บัตรสวัสดิการแห่งรัฐวุ่น! ธปท.เตือนเงื่อนไขหนี้ต่ำ 1 แสน ทำคนจนตกหล่น
ความพยายามในการส่งความช่วยเหลือถึงมือ ”คนจนจริง“ ของรัฐบาลดูเหมือนเกณฑ์คัดกรองมีปัญหา โดยมุ่งไปที่ “เงิน”เป็นตัวชี้วัดสำคัญ แต่อาจไม่เป็นไปตามเป้าหมาย โดยธปท.ระบุว่าการกำหนดเพดานหนี้ไม่เกินแสนบาท ทำให้คนจนตกหล่น พร้อมวิจารณ์ข้อมูลเครดิตบูโร ซึ่งชี้ให้เห็นว่ามีปัญหาเช่นเดียวกับ “ภาษีลูกกตัญญู“
เตือนติดกับดักหนี้ "ซื้อก่อนผ่อนทีหลัง" ธปท.ออกกฏคุมปลายปีนี้
เตือนกลุ่มเสี่ยงเด็กเยาวชนและกลุ่มรายได้น้อย "ติดกับดักหนี้" ซื้อของออนไลน์ผ่านแอปฯ "ซื้อก่อนจ่ายทีหลัง" หรือ BNPL ธปท.ผงะจ่อคุม หลังหลังยอดผู้ใช้พุ่งแตะ 4.91 ล้านบัญชี ขยาตัวปีละ 100% มียอดหนี้คงค้าง 1.79 ล้านบาท คาดจะประกาศมาตรการกำกับภายใน ต.ค. - พ.ย. 69
คำแถลงนโยบายที่ดีหน้าตาเป็นอย่างไร: คุณภาพของนโยบายรัฐบาลกับประสิทธิผลของการนำนโยบายไปปฏิบัติในประเทศไทย
ทุกครั้งที่มีการจัดตั้งรัฐบาลใหม่ในประเทศไทย คำแถลงนโยบายรัฐบาลที่นายกรัฐมนตรีนำเสนอต่อรัฐสภาถือเป็นกลไกสำคัญในการกำหนดทิศทางการบริหารประเทศ ครอบคลุมทั้งมิติด้านเศรษฐกิจ สังคม ความมั่นคง และการปฏิรูปภาครัฐ
"เป็นหนี้จนตาย" สถาบันป๋วยเผยเกษตรกว่าครึ่ง อายุ 70 ปี "ใช้หนี้ไม่หมด"
เกษตรกร "ใช้หนี้จนตาย" เกษตรกไทยกว่าครึ่ง รอายุ 70 ปียังใช้หนี้ไม่หมด แม้หลายรัฐบาลอัดมาตรการช่วยเหลือ ทั้งพักหนี้-เลื่อนจ่าย แต่ยังแก้ไม่ได้ ข้อมูลวิจัยชี้เกษตรกรกว่า 90% มีหนี้ และแนวโน้มหนี้พุ่งสูงขึ้น โดยลูกหนี้ส่วนใหญ่ติดอยู่ในวงจร “จ่ายแต่ดอก” จนเสี่ยงแบกหนี้ยาวถึงวัยเกษียณ

ธนาคารโลกชี้คนไทยเจอวิกฤตหนี้ แต่ค่าจ้างแท้จริงไม่ขยับ
ธนาคารโลกมองเศรษฐกิจไทยโตช้า คาดปีหนี้จะขยายตัวแต่ 1.6% จากการเมืองในประเทศ และความผันผวนจากสงครามการค้า ขณะที่ครัวเรือนไทยมีหนี้สูง ส่งผลกระทบต่อความเป็นอยู่ และการจับจ่ายใช้สอย แต่สวนทางกับรายได้ที่แท้จริง "แทบไม่ขยับ"
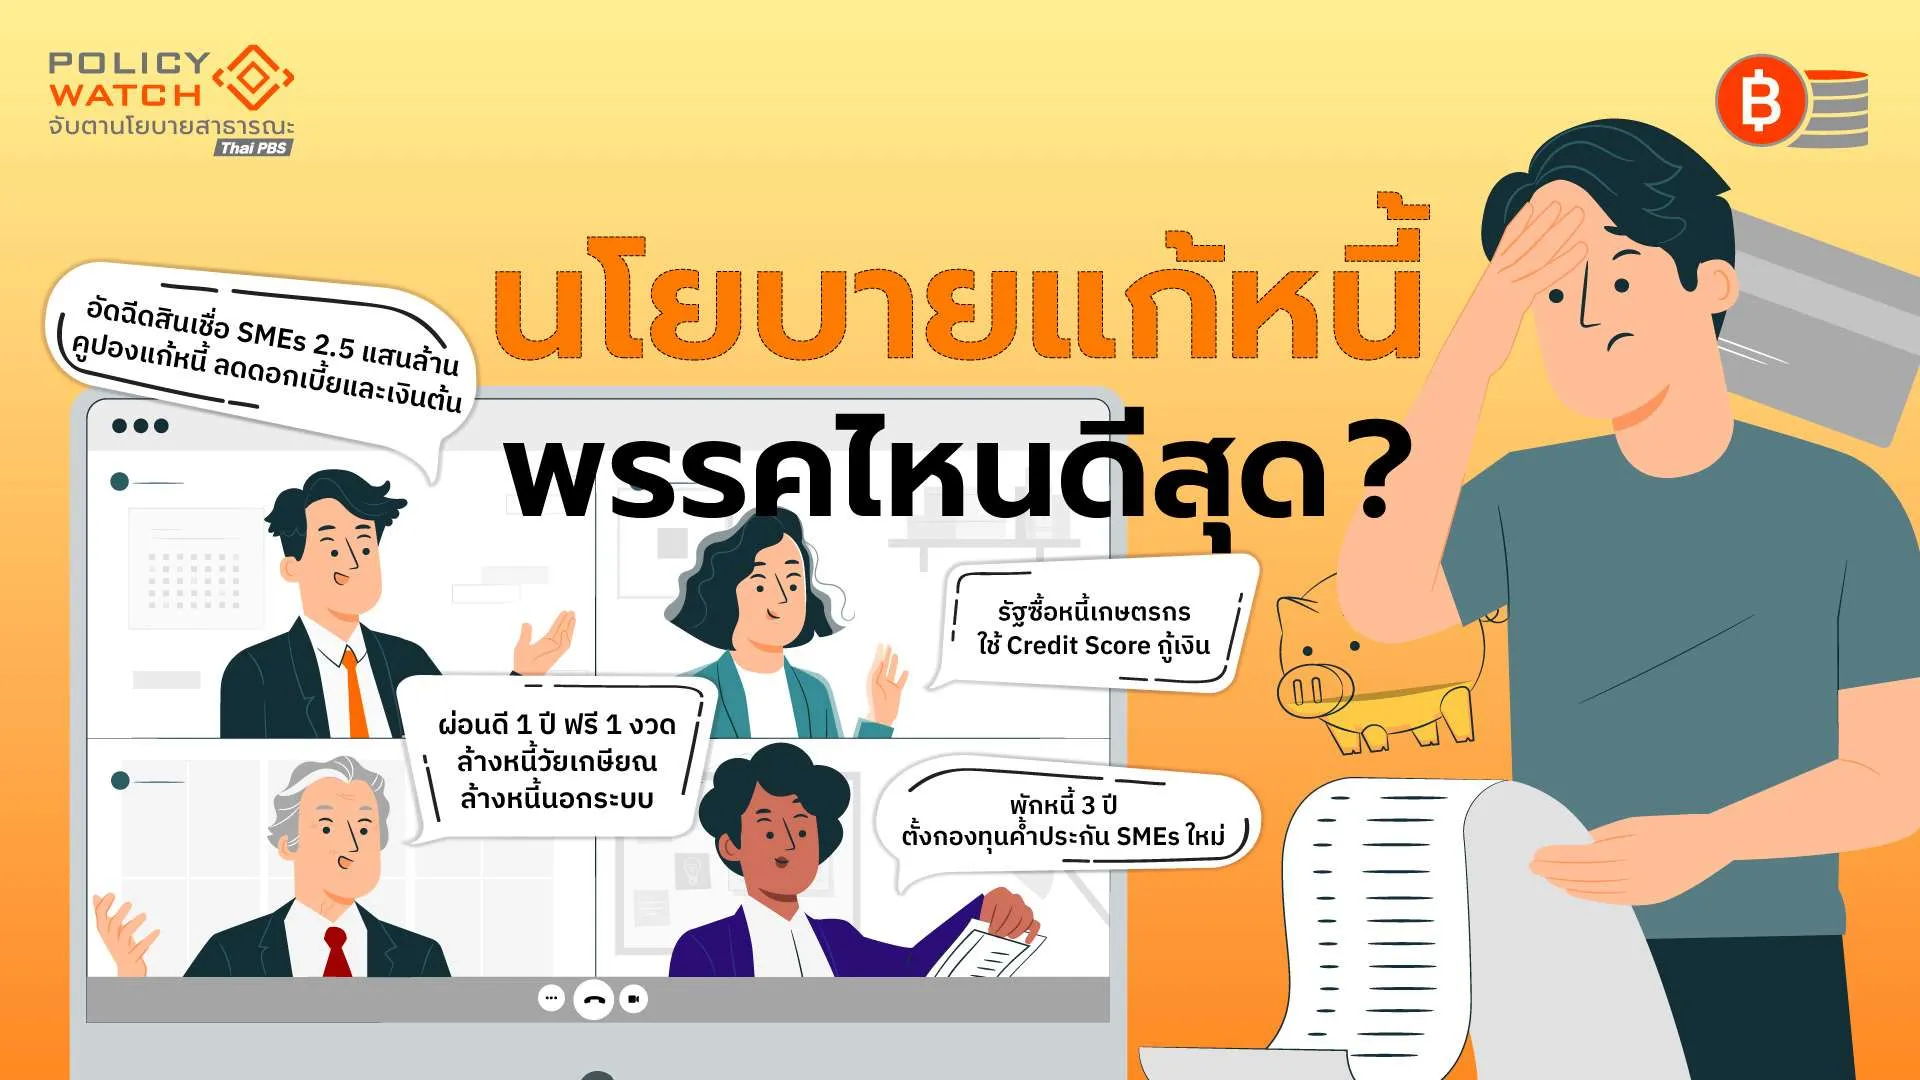
แก้หนี้ต้องเข้าใจปัญหา “ทำไมคนไม่จ่ายหนี้”
"แก้หนี้" เป็นนโยบายหลักของทุกพรรคการเมือง แต่ละพรรคมีแนวทางและวิธีการต่างกัน สะท้อนให้เห็นว่าสังคมไทยกำลังเผชิญกับวิกฤตหนี้ในวงกว้าง นอกจากเรื่องคะแนนนิยม "โสมรัศมิ์ จันทรัตน์" สถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ เสนอมุมองว่า "ควรมองนโยบายแก้หนี้ของพรรคการเมืองอย่างไร" ก่อนหย่อนบัตร
เราสามารถคาดหวัง การพลิกโฉมประเทศ จากนโยบายเลือกตั้ง 69 ได้แค่ไหน?
ดูผิวเผินเหมือนว่าเราจะมีทางเลือกเยอะมากในการเลือกตั้งที่จะมาถึงนี้จากจำนวนพรรคการเมืองและข้อเสนอนโยบายยิบย่อยมากมายของแต่ละพรรค แถมข้อเสนอส่วนใหญ่ยังทำให้รู้สึกว่าจับต้องได้ง่าย
แก้หนี้ครัวเรือนต้องทำมากกว่า ยืดเวลา-ผ่อนปรนชั่วคราว
แก้หนี้ครัวเรือนไทยอาจยากกว่าที่คิด แม้หลายภาคส่วนใช้มาตรการโครงสร้างหนี้ หวังช่วยลูกหนี้เดินหน้าต่อได้ กดสัดส่วนหนี้ครัวเรือนลดลงจริง แต่อาจเป็นภาพลวงตา เพราะพบลูกหนี้ 15% กลับมาเป็นปกติ แต่ส่วนที่เหลือวนกลับไปเป็นหนี้เสียใหม่
นโยบายแก้หนี้สะดุด เมื่อคนรายได้ไม่พอรายจ่าย
พรรการเมืองเริ่มโหมนโยบายแก้ปัญหาหนี้ ซึ่งเป็นนโยบายที่ช่วยสร้างคะแนนนิยมมานาน แต่หนี้คนไทยยังน่าห่วง จากสัดส่วนหนี้ครัวเรือนสูงกว่า 86% และ ครัวเรือนไทยมีมากถึง 41% ที่มีปัญหาชำระหนี้ แม้รัฐบาลจะมีมาตรการออกมามากมาย แต่ปัญหาใหญ่อยู่ที่ "รายได้" ไม่เพียงพอ
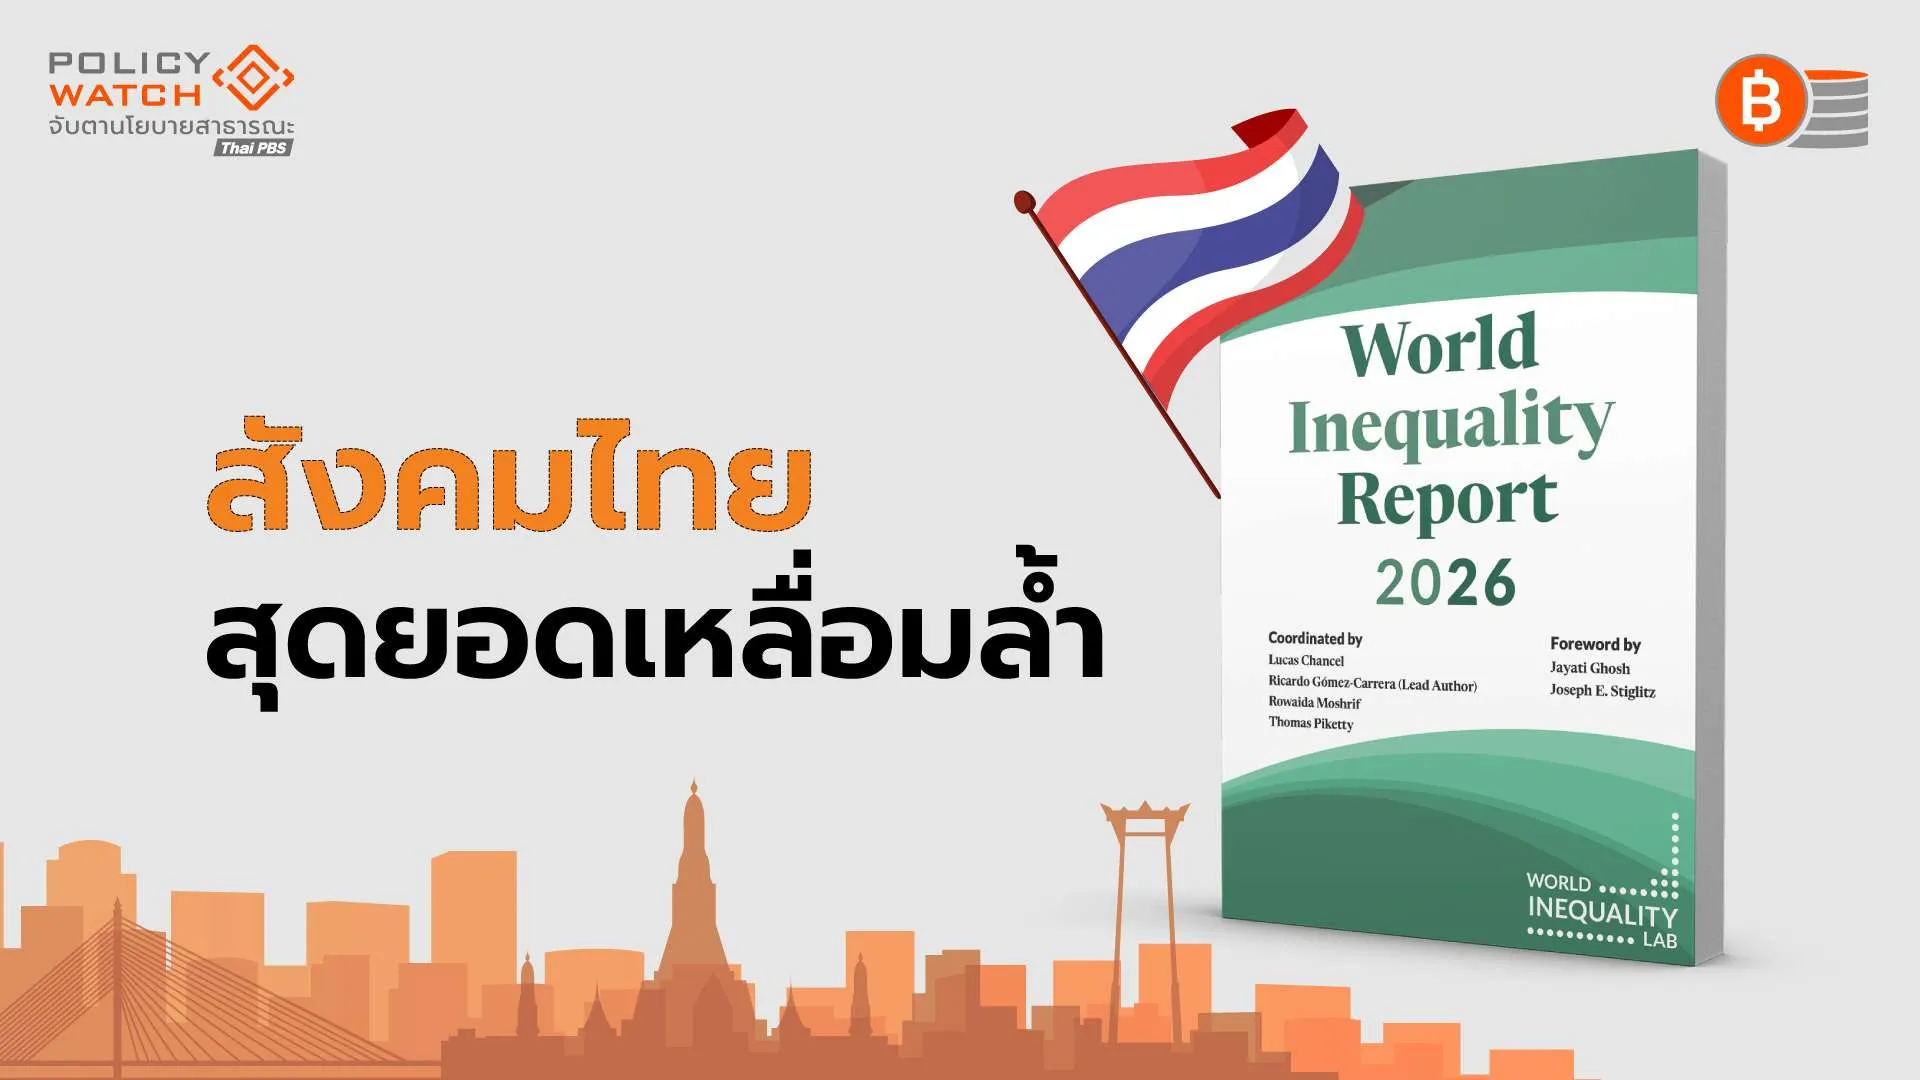
ไทยสุดยอดเหลื่อมล้ำ "คนรวย 1% ครองทรัพย์สิน 32%"
WIR 2026 รายงานความเหลื่อมล้ำในไทยอยู่ระดับรุนแรง ผ่านไปกว่า 40 ปี ยังไม่ดีขึ้น คนสุดรวย 1% หรือราว 7 แสนคนทั่วประเทศ มีรายได้เกือบ 20% ของรายได้ทั้งประเทศ และครองทรัพย์สินกว่า 30% ของมูลค่าทรัพย์สินของประเทศ ทำให้ไทยติดอันดับกลุ่มประเทศที่มีความเหลื่อมล้ำมากที่สุดในโลก
ความเหลื่อมล้ำโลกรุนแรง ไทยติดกลุ่มหนักสุดในโลก
เปิดรายงาน "ความเหลื่อมลํ้าโลก 2026" ชี้สถานการณ์รุนแรงขึ้น คนรายได้สูงที่สุด 10% แรกของประชากรโลก มีรายได้รวมกันมากกว่าคนทั่วโลก 90% ขณะที่กลุ่มคนรวยที่สุด 0.001% ของโลก มีไม่ถึง 60,000 คน มั่งคั่งมากกว่าครึ่งหนึ่งของคนทั่วโลกรวมกันถึง 3 เท่า ส่วนไทยติดกลุ่มเหลื่อมล้ำมากที่สุดในโลก แชมป์ในเอเชีย
ส่องนโยบายเศรษฐกิจ 3 รัฐบาล "พยายามกระตุ้น แต่สำเร็จน้อย"
เศรษฐกิจไทยเผชิญการเติบโตชะลอลงจากปัญหาเชิงโครงสร้างที่ฝังลึก ทำให้นโยบายรัฐบาลพยายามกระตุ้นด้วยมาตรการต่าง ๆ ตั้งแต่ รัฐบาลเศรษฐา ทวีสิน, แพทองธาร ชินวัตร และอนุทิน ชาญวีรกูล แต่นโยบายด้านเศรษฐกิจจะไม่มีความต่างมากนัก ส่วนใหญ่ประสบความสำเร็จจริงไม่มากนัก
"ปิดหนี้ไว ไปต่อได้" จริงหรือ? ย้อนดูบทเรียนตั้ง AMC จากต่างแดน
หลังจากรอมานาน หน่วยงานรัฐอย่างกระทรวงการคลังและธนาคารแห่งประเทศไทย(ธปท.) ก็เดินหน้าออกมาตรการจัดการหนี้เสีย ผ่านบริษัทบริหารสินทรัพย์ หรือ AMC แต่หากดูแบบอย่างจากต่างประเทศที่ใช้วิธีเดียวกัน จะเห็นว่ามีทั้งที่ประสบความสำเร็จและล้มเหลว แม้จะเป็นมาตรการช่วยสถาบันการเงินเป็นหลัก เพื่อให้กลับมาปกติ
ซื้อหนี้เสียรายย่อยไม่เกินแสนบาท เริ่มยื่น 5 ม.ค 69
ดีเดย์ยื่นขอแก้หนี้ 5 ม.ค. 69 ใครมีหนี้ไม่เกิน 100,000 บาท และเป็นหนี้เสีย ค้างชำระเกิน 90 วัน เตรียมตัวได้ คลัง-ธปท.-เอกชน จับมือตั้งบริษัทบริหารสินทรัพย์ซื้อหนี้ ผู้ที่เข้าร่วมโครงการจะลดภาระหนี้ เคลียร์ประวัติในเครดิตบูโร และมีโอกาสขอสินเชื่อใหม่ได้
ตั้ง AMC บริหารหนี้เสีย ทางออกแก้หนี้รายย่อยจริงหรือ?
"แก้หนี้" กำลังจะกลายเป็นประเพณี "ประชานิยมใหม่" ของทุกรัฐบาล แม้ว่าปัญหาหนี้จะเป็นสิ่งที่เกิดขึ้นจริงในสังคมไทย โดยล่าสุดรัฐบาลเตรียมจัดตั้งบริษัทบริหารสินทรัพย์ ในการซื้อหนี้เสียมาบริหารจัดการ สำหรับรายย่อยที่มีหน้าไม่เกิน 100,000 บาท ในขณะที่ปัญหาใหญ่มาจากภาวะเศรษฐกิจที่ย่ำแย่มานาน
รัฐบาลปลดล็อกคนมีหนี้ต่ำกว่าแสนบาท ตั้ง AMC ล้างหนี้
คณะกรรมการนโยบายเศรษฐกิจ เคาะมาตรการแก้หนี้ของ ธปท.และกระทรวงการคลัง ขายหนี้เสียธนาคารให้กับบริษัทสินทรัพย์ เปิดทางลูกหนี้ที่มีหนี้รวมกันไม่เกิน 1 แสนบาท ทยอยปิดจบหนี้ โดยยกเว้นดอกเบี้ย ค่าปรับ ค่าธรรมเนียม ลดเงินต้น จูงใจด้วยสิทธิพิเศษล้างเครดิตบูโรทันที พร้อมให้สินเชื่อใหม่ไปตั้งตัวผ่าน ธ.ออมสิน
วิบากกรรมมนุษย์เงินเดือน "รายได้โตไม่ทันรายจ่าย"
มนุษย์เงินเดือน นับเป็นแหล่งรายได้ที่สำคัญของประเทศ กำลังมีความเสี่ยงทางการเงินจากปัญหา "รายได้ไม่พอรายจ่าย" พบกว่าครึ่งเป็นหนี้ส่วนบุคคลที่ใช้แล้วหมดไป และชอบจ่ายขั้นต่ำ รวมถึง 70% มีเงินสำรองฉุกเฉินไม่ถึง 6 เดือน
ความเหลื่อมล้ำเรื้อรัง กัดกร่อนระบบสวัสดิการสังคม
ระบบสวัสดิการสังคมไทยกำลังใกล้วิกฤต สภาพัฒน์คาดปี 83 รายจ่ายจะเท่ากับรายรับ จากการพึ่งพางบประมาณรัฐฝ่ายเดียว ในขณะที่คนจนในไทยมีมากขึ้นและเริ่มเรื้อรัง จะยิ่งเพิ่มภาระให้กับสวัสดิการสังคม ด้านนักวิชาการเสนอ ปรับปรุงระบบเน้นกลุ่มเป้าหมายมากขึ้น พัฒนาทักษะคน แก้วิกฤตการคลัง และใช้ดิจิทัลเข้ามาช่วย
ชำแหละนโยบายรัฐ: ทุ่มงบมหาศาล 5 แสนล้าน "ยิ่งแก้ ยิ่งจน"
สศช.ชำแหละนโยบายการแก้ปัญหาความยากจนและความเหลื่อมล้ำ พบว่า "ยิ่งแก้-ยิ่งจน" แม้จะมีโครงการต่อเนื่อง งบประมาณ 5 แสนล้าน แต่ทำได้เพียงระดับการ "การเยียวยา-สงเคราะห์" แต่ไม่สามารถแก้ปัญหาโครงสร้างที่ส่งผลให้เกิดความยากจนและเหลื่อมล้ำได้ ในทางตรงกันข้ามความยากจนและความเหลื่อมล้ำกลับแย่ลง
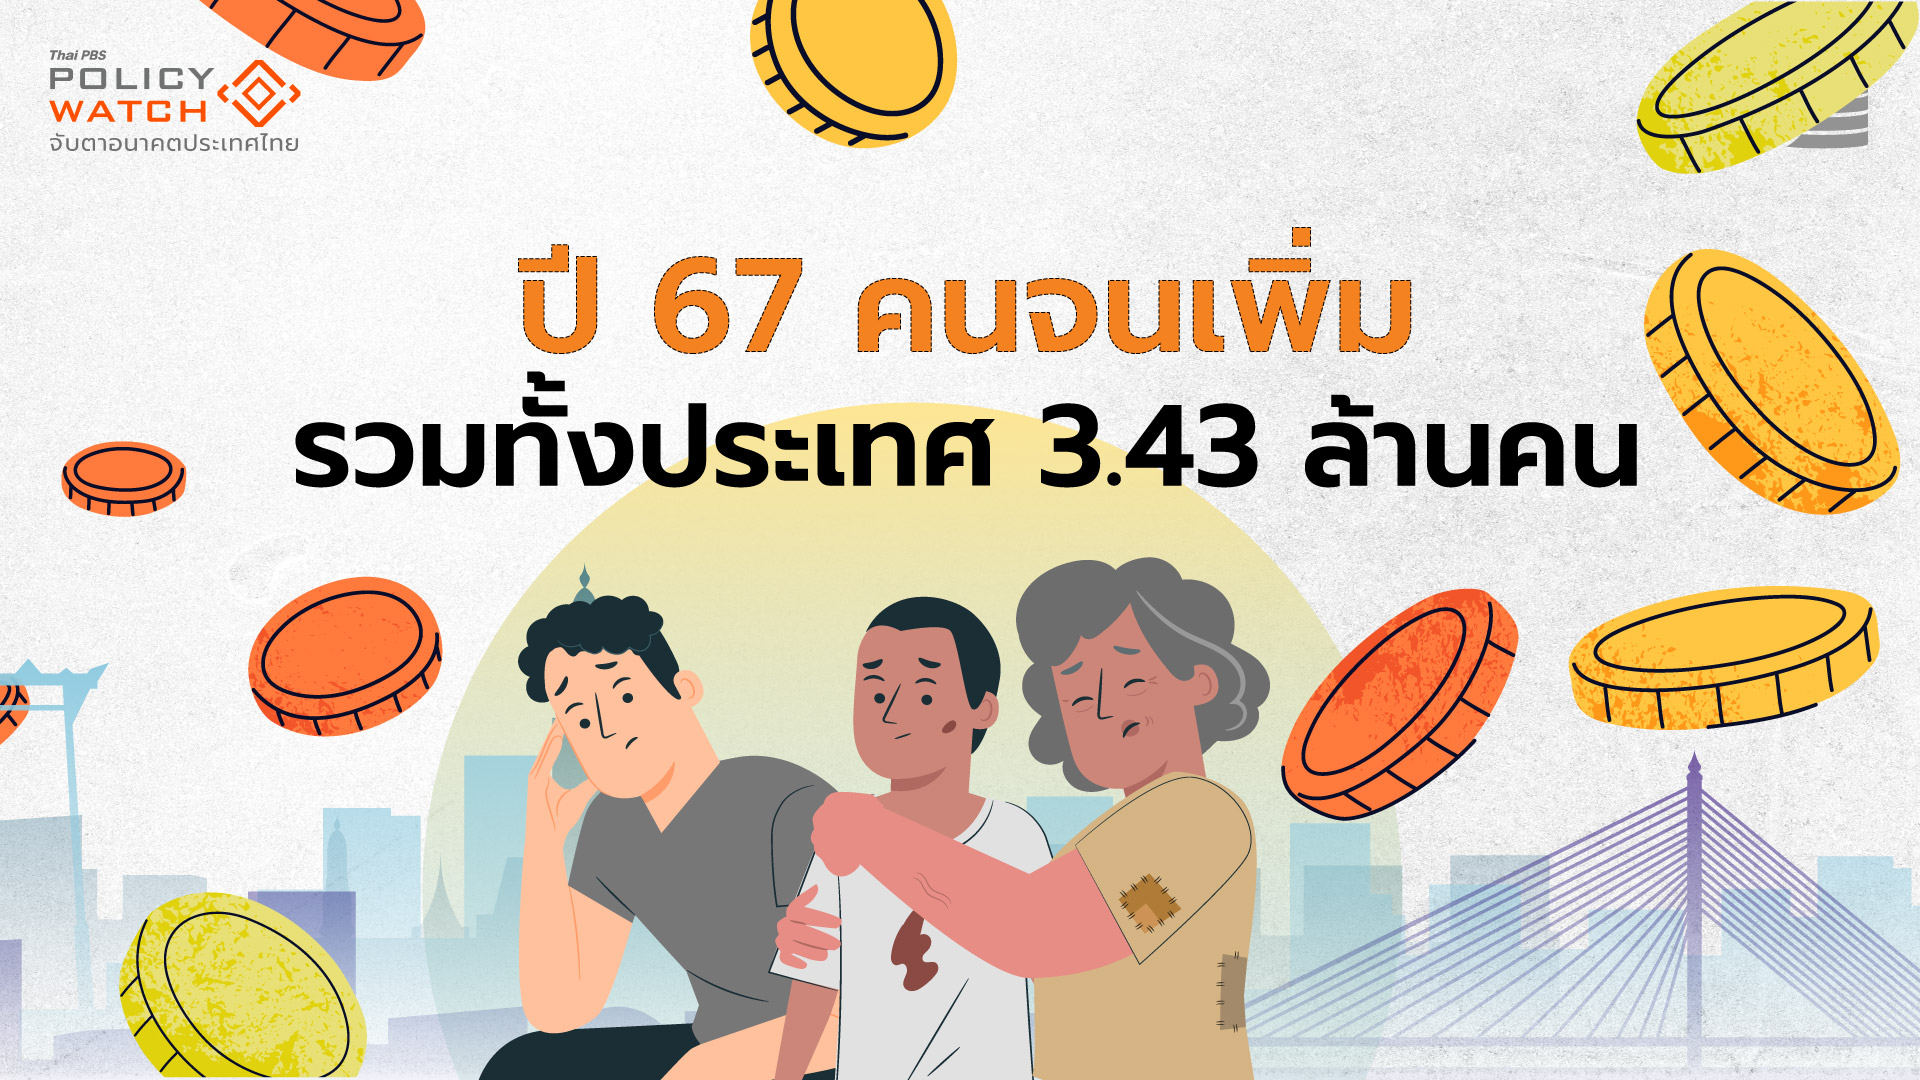
"คนจน ยิ่งจน" : สังคมไทยกำลังเผชิญวิกฤติความจน
คนจนในปี 67 ขยับขึ้นเป็น 4.89% ของประชากรทั้งประเทศ รวม 3.43 ล้านคน แต่ที่น่ากลัวกว่าคือ สถานการณ์ความจนรุนแรงขึ้น "คนจน ยิ่งจน" รายได้ต่ำเส้นความยากจนมากขึ้น สะท้อนรายได้ไม่เพียงพอกับค่าครองชีพ
ไทยสุดยอดความเหลื่อมล้ำ สูงกว่าค่าเฉลี่ยอาเซียน
สศช.ออกรายงานความเหลื่อมล้ำปี 67 พบว่าสังคมไทยเผชิญกับปัญหาความเหลื่อมล้ำรุนแรงขึ้น โดยเฉพาะเมื่อเปรียบเทียบกับกลุ่มประเทศในอาเซียน พบว่าความเหลื่อมล้ำของไทยสูงกว่าค่าเฉลี่ยของภูมิภาคอาเซียน ไม่ว่าจะเปรียบเทียบกับประเทศที่มีรายได้ต่อหัวต่ำกว่าหรือสูงกว่า เราย่ำแย่กว่าเพื่อน
ธุรกิจรายเล็กหนี้เสียพุ่ง สัญญาณอันตรายเศรษฐกิจไทย
ธุรกิจรายย่อย (SMEs) มีสัดส่วนค่อนข้างมาก ทั้งการสร้างมูลค่าทางเศรษฐกิจของประเทศและการจ้างงาน แม้จะพูดกันมากถึงการล่มสลายของเอสเอ็มอีไทย แต่การศึกษาสภาพัฒน์ช่วยตอกย้ำว่า หลังโควิด-19 ธุรกิจกลุ่มนี้ได้รับผลกระทบหนักและยังไม่ฟื้นตัว อีกทั้งมีหนี้เสียเพิ่มมากขึ้นเป็นเท่าตัว ทำให้เศรษฐกิจไทยเสี่ยงมาก
“ระเบิดเวลา” หนี้สหกรณ์ออมทรัพย์ 2.43 ล้านล้านบาท
สหกรณ์ออมทรัพย์ไทยมีการให้สินเชื่อมากถึง 2.43 ล้านล้านบาท สูงเป็นอันดับ 3 รองจากธนาคารพาณิชย์และธนาคารรัฐ แต่เกณฑ์สินเชื่อกลับไม่เข้มงวดจนสมาชิกก่อหนี้เกินความจำเป็น โดยเฉพาะการให้กู้ยืมระหว่างสหกรณ์ด้วยกัน หากเกิดขาดสภาพคล่องหรือหนี้เสียจำนวนมาก อาจเสี่ยงกระทบเศรษฐกิจประเทศ
คุณสู้เราช่วยเฟส 2 ขยายเวลา 30 ก.ย. เพิ่มช่วยลูกหนี้บัตรเครดิต
กระทรวงการคลังร่วมกับธนาคารแห่งประเทศไทย ขยายโครงการคุณสู้เราช่วย เฟส 2 ผ่อนเงื่อนไขลูกหนี้ค้างจ่ายไม่เกิน 30 วัน พร้อมเพิ่มมาตรการจ่าย ตัด ต้น ช่วยลูกหนี้บัตรเครดิตจำนวนมากที่สมัครไม่ผ่านในเฟส 1
จับตาสงครามการค้า กระทบครัวเรือน-ธุรกิจมีหนี้เพิ่ม
ระบบธนาคารพาณิชย์ไทยในช่วงไตรมาสแรกยังแข็งแกร่ง แม้ความสามารถในการทำกำไรลดลง ขณะที่แบงก์ชาติห่วงหน้าภาคธุรกิจและครัวเรือน จากภาวะเงินตรึงตัว เสี่ยงกับสงครามการค้าทำให้หนี้ภาคธุรกิจและครัวเรือนเพิ่มขึ้น
หนี้ ออม ลงทุน: วังวนวงกตสำหรับกลุ่มฐานล่าง
การขยายตัวทางเศรษฐกิจตกต่ำต่อเนื่อง ความเหลื่อมล้ำสูงต่อเนื่อง สังคมสูงวัยขึ้นเรื่อย ๆ การเปลี่ยนแปลงภูมิอากาศมีแนวโน้มรุนแรงขึ้น การเมืองไม่แก้ปัญหาระยะยาว
ถอดรหัส แก้หนี้ครัวเรือนให้ยั่งยืนจากโครงการ “คุณสู้ เราช่วย”
โครงการ "คุณสู้ เราช่วย" เป็นอีกมาตรการเยียวยาความเดือดร้อนชาวบ้านในยุคเศรษฐกิจตกต่ำ ท่ามกลางเสียงสะท้อนปนความสงสัยว่า แก้ปัญหาได้อย่างถูกจุด มีประสิทธิภาพและยั่งยืนแค่ไหน
คนไทย 24 ล้านคนเสี่ยงจน?: โจทย์ใหญ่รัฐบาลลดความยากจนหลายมิติ
จากรายงานภาวะสังคมไตรมาสที่ 4/2567 ของสำนักงานสภาพัฒนาเศรษฐกิจและสังคมแห่งชาติ พบว่า ไทยสามารถลดสัดส่วนคนจนหลายมิติ จากร้อยละ 20.08 ในปี พ.ศ. 2558 เหลือร้อยละ 8.76 ในปี พ.ศ. 2566 แต่ความท้าทายสำคัญคือมีจำนวนคนไทยอีกกว่า 24 ล้านคน ที่เสี่ยงต่อการเป็นคนจนหลายมิติ
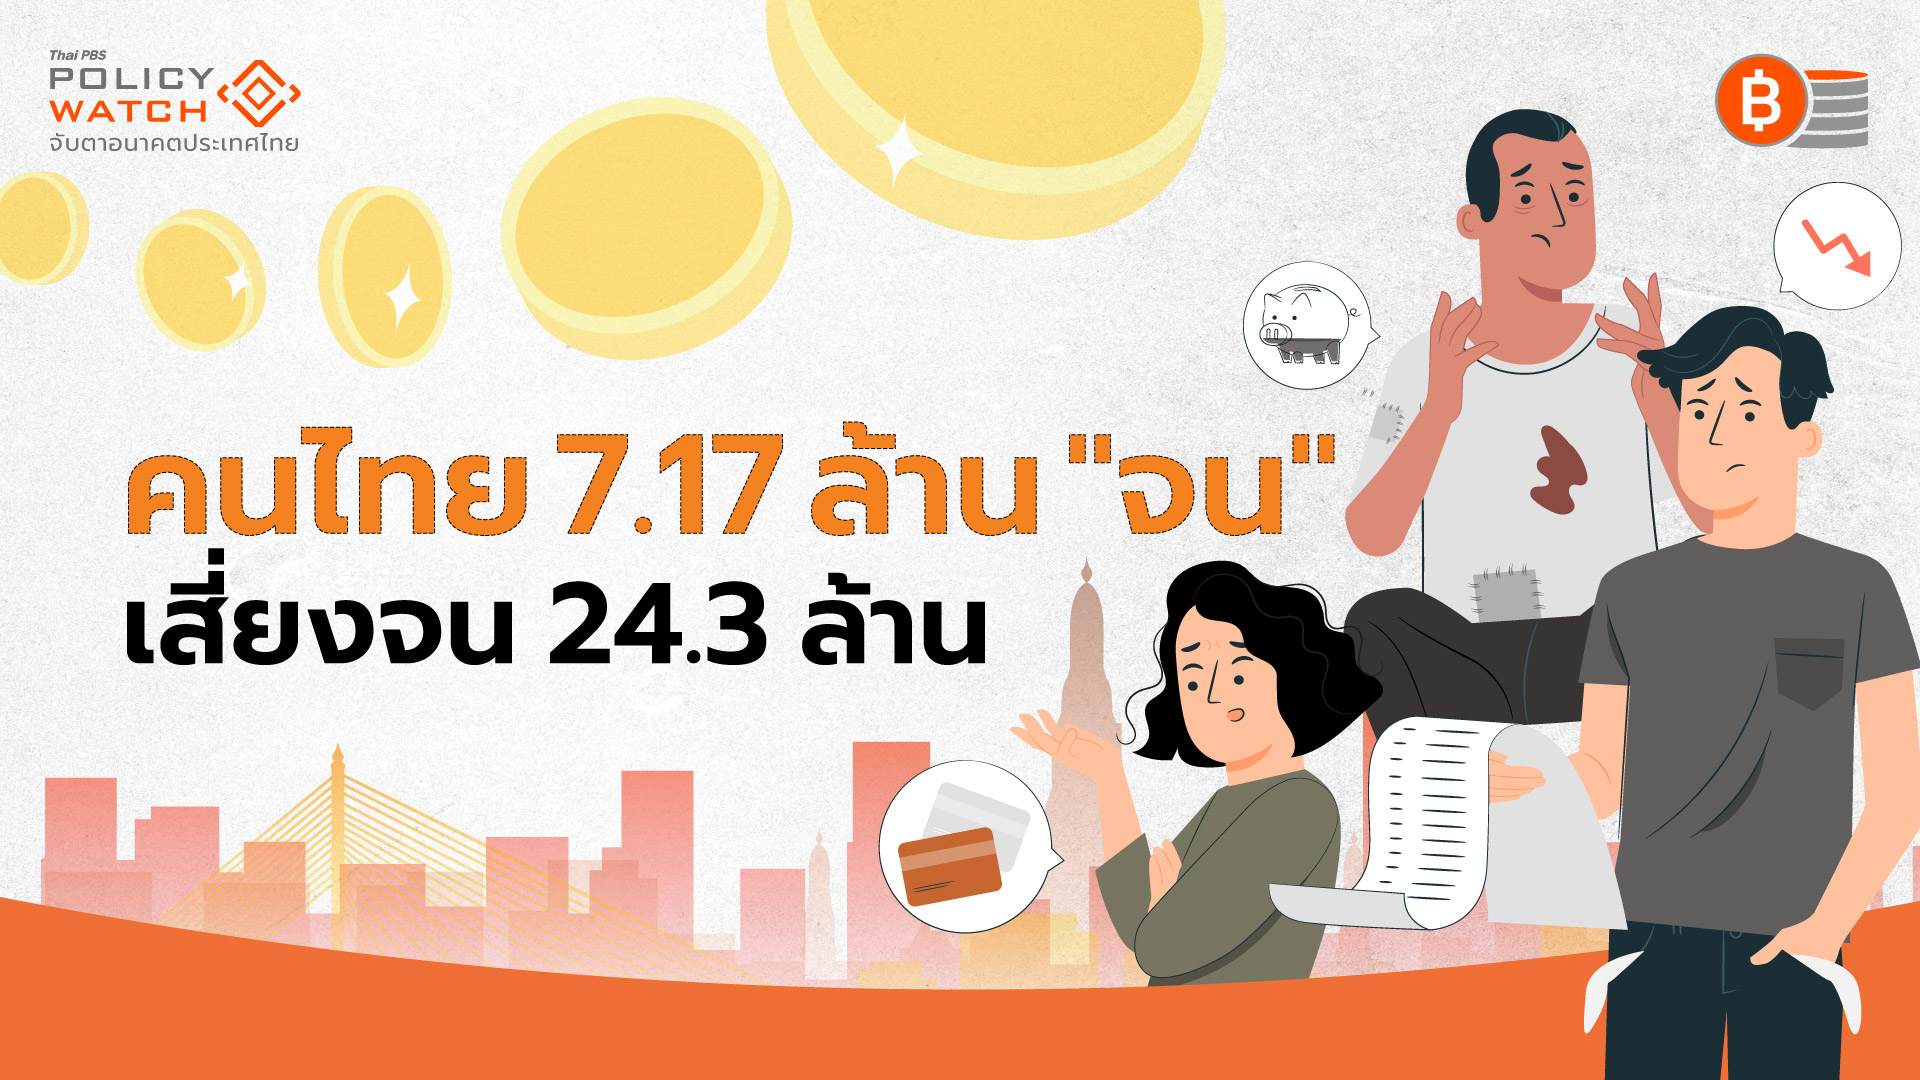
เผยดัชนีความจนหลายมิติ(MPI) คนไทย"จน-เสี่ยงจน"เกือบครึ่งประเทศ
สศช. รายงาน "ดัชนีความยากจนหลายมิติ" หรือ MPI ระบุคนจนหลายมิติของไทยในช่วง 8 ปีที่ผ่านมา ลดลงกว่าครึ่ง แต่ความยากจนยังเป็นประเด็น"ท้าทาย" แม้สัดส่วนจะลดลง แต่คนจนมีมากถึง 7.17 ล้านคน และมีคนเสี่ยงเป็นคนจน "หลายมิติ" อีก 24.3 ล้านคน รวม 2 กลุ่มเกือบครึ่งประเทศจากประชากรในปีเดียวกัน 66.05 ล้านคน
ตีกรอบสถาบันการเงินปล่อยกู้ ต้องเป็นธรรม-รับผิดชอบลูกหนี้
ธปท.ปรับปรุงหลักเกณฑ์การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม เพิ่มประสิทธิภาพช่วยเหลือลูกหนี้ กระตุกพฤติกรรมมีวินัยทางการเงิน มีแนวปฏิบัติที่ชัดเจนให้กับสถาบันการเงินและธุรกิตสินเชื่อ ต้องรับผิดชอบต่อการปล่อยสินเชื่อ
ลูกหนี้ยื่นขอต่ำเป้า ขยายเวลา "คุณสู้ เราช่วย"
รัฐบาลขยายเวลา โครงการ “คุณสู้ เราช่วย“ ช่วยเหลือลูกหนี้รายย่อยและเอสเอ็มอี จากกำหนดเดิมสิ้นสุด 28 ก.พ. ขยายถึง 30 เม.ย. พร้อมกับดึง Non-bank อัก 2 รายเข้าร่วมโครงการ คือ อิออนธนสินทรัพย์และเมืองไทยแคปปิตอล ขณะที่ผู้ยื่นขอยังไม่ถึงครึ่งจากเป้าหมาย
“คุณสู้ เรา (ควร) ช่วย (อย่างไร?)” เปลี่ยนมุมคิด...พิชิตหนี้อย่างยั่งยืน
เป็นหนี้เร็ว เป็นหนี้นาน และเป็นหนี้ล้นพ้นตัว คือสถานการณ์หนี้ครัวเรือนของคนไทยที่ธนาคารแห่งประเทศไทย (ธปท.) ได้ให้ข้อมูลเอาไว้ โดยไตรมาส 2 ของปี 2567 หนี้ครัวเรือนไทยทรงตัวอยู่ในระดับสูงถึง 89.6% ของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ซึ่งส่วนใหญ่เป็นหนี้ที่คาดว่าจะไม่สร้างรายได้
คนไทยหนี้ท่วม มาจากรายได้ไม่พอ ต้องกู้นอกระบบ
นโยบายแก้หนี้ "คุณสู้ เราช่วย" เป็นเพียงมาตรการระยะสั้น แต่ยังไม่ตอบโจทก์มากพอในการแก้ปัญหาหนี้ครัวเรือน ปัญหาใหญ่มาจากรายได้ไม่เพียงพอ แม้มีมาตรการช่วเหลือ ลูกหนี้ยังไม่สามารถกลับสู่ภาวะปกติได้ รัฐบาลควรดำเนินการระยะยาวและมีฐานข้อมูลเพียงพอ เพื่อแก้ปัญหาให้ตรงจุด
ตอบข้อสงสัยพักหนี้รายย่อย “คุณสู้ เราช่วย” ลูกหนี้ได้อะไร?
โครงการ "คุณสู้ เราช่วย" เป็นมหกรรมแก้หนี้ให้กับลูกหนี้รายย่อยและธุรกิจ SMEs ด้วยการตัดเงินต้น พักดอกเบี้ย 3 ปี และปิดจบหนี้ แต่โครงการนี้มีรายละเอียดค่อนข้างมาก ขึ้นกับประเภทของลูกหนี้ ดังนั้นยังมีข้อสงสัยอีกมากเกี่ยวกับเงื่อนไขและลูกหนี้จะได้อะไร และได้ประโยชน์จริงหรือ?
เช็กเงื่อนไข"คุณสู้ เราช่วย" มหกรรมแก้หนี้รายย่อย เริ่มลงทะเบียน 12 ธ.ค.
“คุณสู้ เราช่วย” โครงการแก้หนี้รายย่อย 2.1 ล้านบัญชี ยอดหนี้รวม 8.9 แสนล้านบาท ทั้งหนี้บ้าน หนี้รถ หนี้ธุรกิจขนาดเล็ก SMEs โดยจะลดต้นและพักดอกเบี้ยนาน 3 ปี เปิดลงทะเบียนตั้งแต่วันที่ 12 ธ.ค. 67
ยืดเวลาชำระหนี้ต้มยำกุ้ง สิ่งที่ต้องแลกกับอุ้มหนี้รายย่อย
รัฐบาลเล็งลดนำส่งเงินเข้ากองทุนฟื้นฟู FIDF ของธนาคารพาณิชย์ เพื่อชดเชยการพักดอกเบี้ยให้กับลูกหนี้บ้าน รถยนต์ และธุรกิจ ที่เป็นหนี้เสียไม่เกิน 1 ปี ล่าสุด ธปท.เผยกำลังหาข้อสรุปที่ชัดเจนกับกระทรวงการคลัง ยอมรับลดส่งเงินเข้ากองทุนฯกระทบยืดจ่ายหนี้จากวิกฤตต้มยำกุ้งตั้งแต่ปี 40
แก้หนี้ครัวเรือนอย่างยั่งยืน ต้องใช้นโยบายเพิ่มรายได้
“ปัญหาหนี้ครัวเรือนไทย” เป็นปัญหาเศรษฐกิจที่พูดถึงกันมาก โดยแง่ของเศรษฐกิจมหภาค วัดจากสัดส่วนหนี้ครัวเรือนต่อจีดีพี ดังนั้นในหลายประเทศจึงมีกระบวนการลดสัดส่วนหนี้ครัวเรือนไทยต่อผลิตภัณฑ์มวลรวมในประเทศ(GDP) หรือ Debt deleveraging ซึ่งแต่ละประเทศมีวิธีการต่างกัน และล่าสุดรัฐบาลพยายามหามาตรการลดหนี้
คนไทยชำระหนี้ได้ลดลง บีบกู้เงินนอกระบบมากขึ้น
หนี้ครัวเรือนไทยไตรมาส 2/67 ลดต่ำสุดครั้งแรกในรอบเกือบ 5 ปี จากสถาบันการเงินเข้มปล่อยงวดสินเชื่อ ดูผิวเผินอาจเป็นเรื่องดี แต่อีกด้านความสามารถชำระหนี้ของคนไทยกำลังลดลง หลังปริมาณหนี้เสียเริ่มสูงขึ้น ปัจจัยทั้งหมดอาจบีบให้ลูกหนี้หันไปกู้เงินนอกระบบมากขึ้น ซึ่งจะสร้างปัญหาให้เศรษฐกิจในระยะยาว
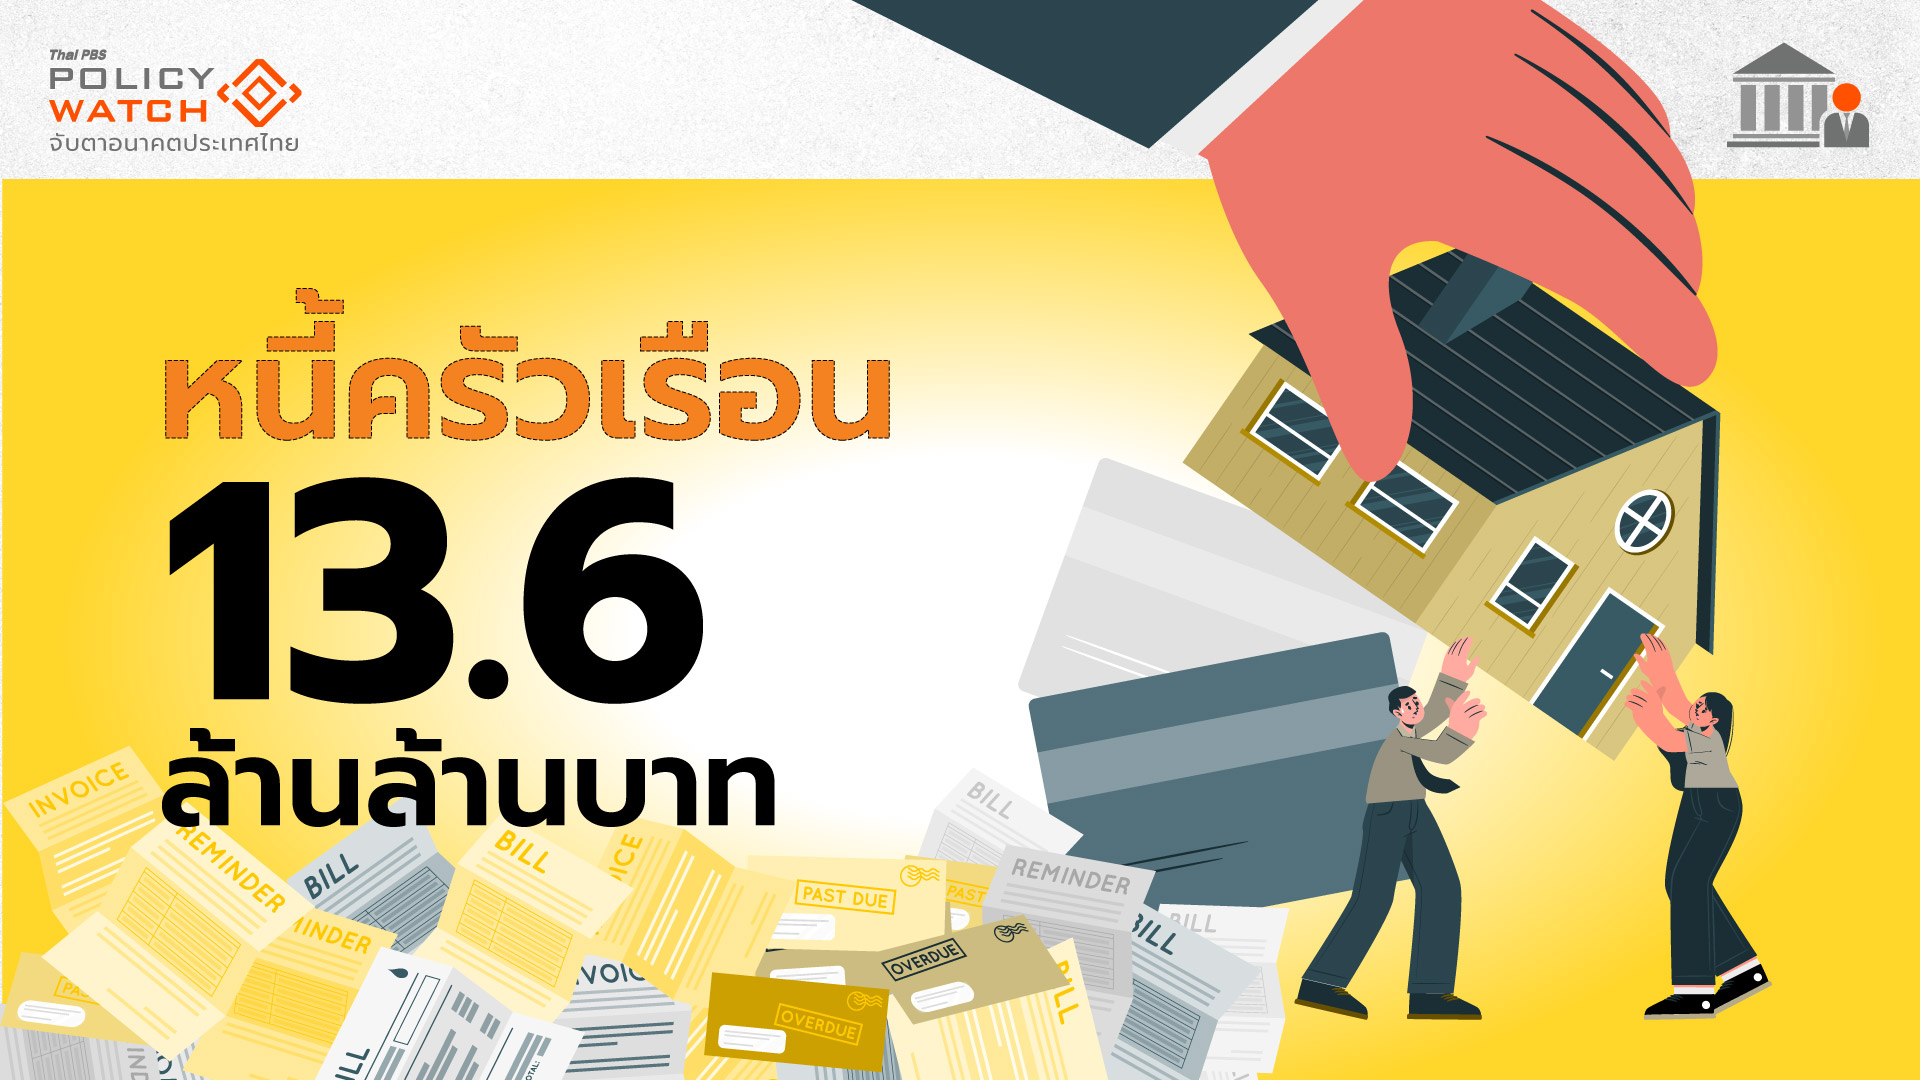
SMEs เผชิญวิกฤติหนี้ เอ็นพีแอลพุ่ง 20%
เครดิตบูโร กางข้อมูลหนุนมาตรการแก้หนี้ของรัฐบาล ระบุหนี้ครัวเรือนรวม 13.6 ล้านล้านบาท เพิ่มขึ้นจากช่วงเดียวกันปีก่อน 0.5% ขณะที่หนี้เสียพุ่งเป็น 1.2 ล้านล้านบาท หรือคิดเป็น 8.8% สินหนี้เสียจากสินเชื่อรถยนต์ บัตรเครดิต ไม่ขยับ แต่หนี้เอสเอ็มอี (SMEs) พุ่ง 20%
มาตรการอุ้มลูกหนี้รายย่อย สร้างภาระมากกว่าตัวเงิน
มาตรการ "ลดภาระหนี้ของลูกค้ารายย่อยและธุรกิจขนาดเล็ก" หรือ มาตรการกึ่งพักหนี้ สำหรับสินเชื่อบ้าน-รถยนต์-เอสเอ็มอี กำลังเพิ่มความเสี่ยงให้กับประเทศ ไม่ใช่ความเสี่ยงเรื่องเม็ดเงินที่ต้องเข้าไปใช้ในมาตรการ แต่เป็นความเสี่ยงจากการสร้างวัฒนธรรมเบี้ยวหนี้ หรือ Moral Hazard ที่จะส่งผลกระทบระยะยาว
พักดอกเบี้ยรายย่อย ช่วยลูกหนี้ "บ้าน-รถ-เอสเอ็มอี"
ลูกหนี้รายย่อยเฮ! สมาคมธนาคารจับมือภาครัฐ ออกมาตรการช่วยเหลือลูกหนี้ด้วยการปรับโครงสร้างหนี้ สำหรับลูกหนี้รายย่อย สินเชื่อบ้าน รถยนต์ และเอสเอ็มอีขนาดเล็ก ที่มีปัญหาชำระหนี้ หากร่วมมาตรการตามเงื่อนไขจะยกเว้นดอกเบี้ย
เช็กกองทุนลดหย่อนภาษีปี 67 รายได้ปีละล้านไม่เสียภาษี
กองทุนลดหย่อนภาษีสำหรับมนุษย์เงินเดือนในปี 2567 จะได้ลดหย่อนสูงสุดเท่าที่เคยมีมา เนื่องจากรัฐบาลปรับเกณฑ์กองทุนรวมไทยเพื่อความยั่งยืน (ESG) ใหม่ ลงทุนได้ถึง 300,000 บาทเมื่อรวมกับเพดานกองทุนลดหย่อนภาษีเดิมไม่เกิน 500,000 บาท ทำให้ลดหย่อนได้สูงสุด 800,000 บาท คนรายได้ปีละล้านแทบไม่เสียภาษี
ดอกเบี้ยกำลังขาลง จากเศรษฐกิจชะลอ-การเงินโลก
กนง.ปรับลดดอกเบี้ย 0.25% ทำให้ตลาดมองว่าแบงก์ชาติกำลังเผชิญกับแรงกดดันจากการเมือง หากประเมินจากเหตุผลในการปรับลดดอกเบี้ยครั้งนี้อาจจะต่างไปจากเดิมบ้าง เพราะทิศทางเศรษฐกิจแทบไม่เปลี่ยน แต่ทิศทางการเงินโลกและแนวโน้มเศรษฐกิจในระยะข้างหน้า ทำให้ทิศทางดอกเบี้ยในประเทศกำลังเข้าสู่ขาลง
กนง.ลดดอกเบี้ย 0.25% ครั้งแรกในรอบกว่า 4 ปี
มติ กนง.ลดอัตราดอกเบี้ยครั้งแรกในรอบกว่า 4 ปี เหลือ 2.25% ต่อปี มองสอดคล้องกับศักยภาพเศรษฐกิจ และช่วยบรรเทาภาระหนี้ครัวเรือน พร้อมจับตาหนี้เสียอย่างใกล้ชิด ปฏิเสธเจอแรงกดดันจากการเมืองให้ลดดอกเบี้ย ขณะที่สำนักวิจัยระบุลดดอกเบี้ยสวนทางตลาด
ก่อหนี้มากเกินตัวเป็นภาระสังคมในอนาคต
“หนี้” เป็นเครื่องมือที่ช่วยจัดสรรทรัพยากรระหว่างปัจจุบันและอนาคต ทำให้เรามีทรัพยากรที่สมดุลระหว่างเวลามากขึ้น แต่หากสร้างหนี้มากเกินไปก็จะนำไปสู่ “ปัญหาหนี้” ที่จะส่งผลให้คนหรือสังคมมีความเป็นอยู่ที่แย่ลงในระยะยาว
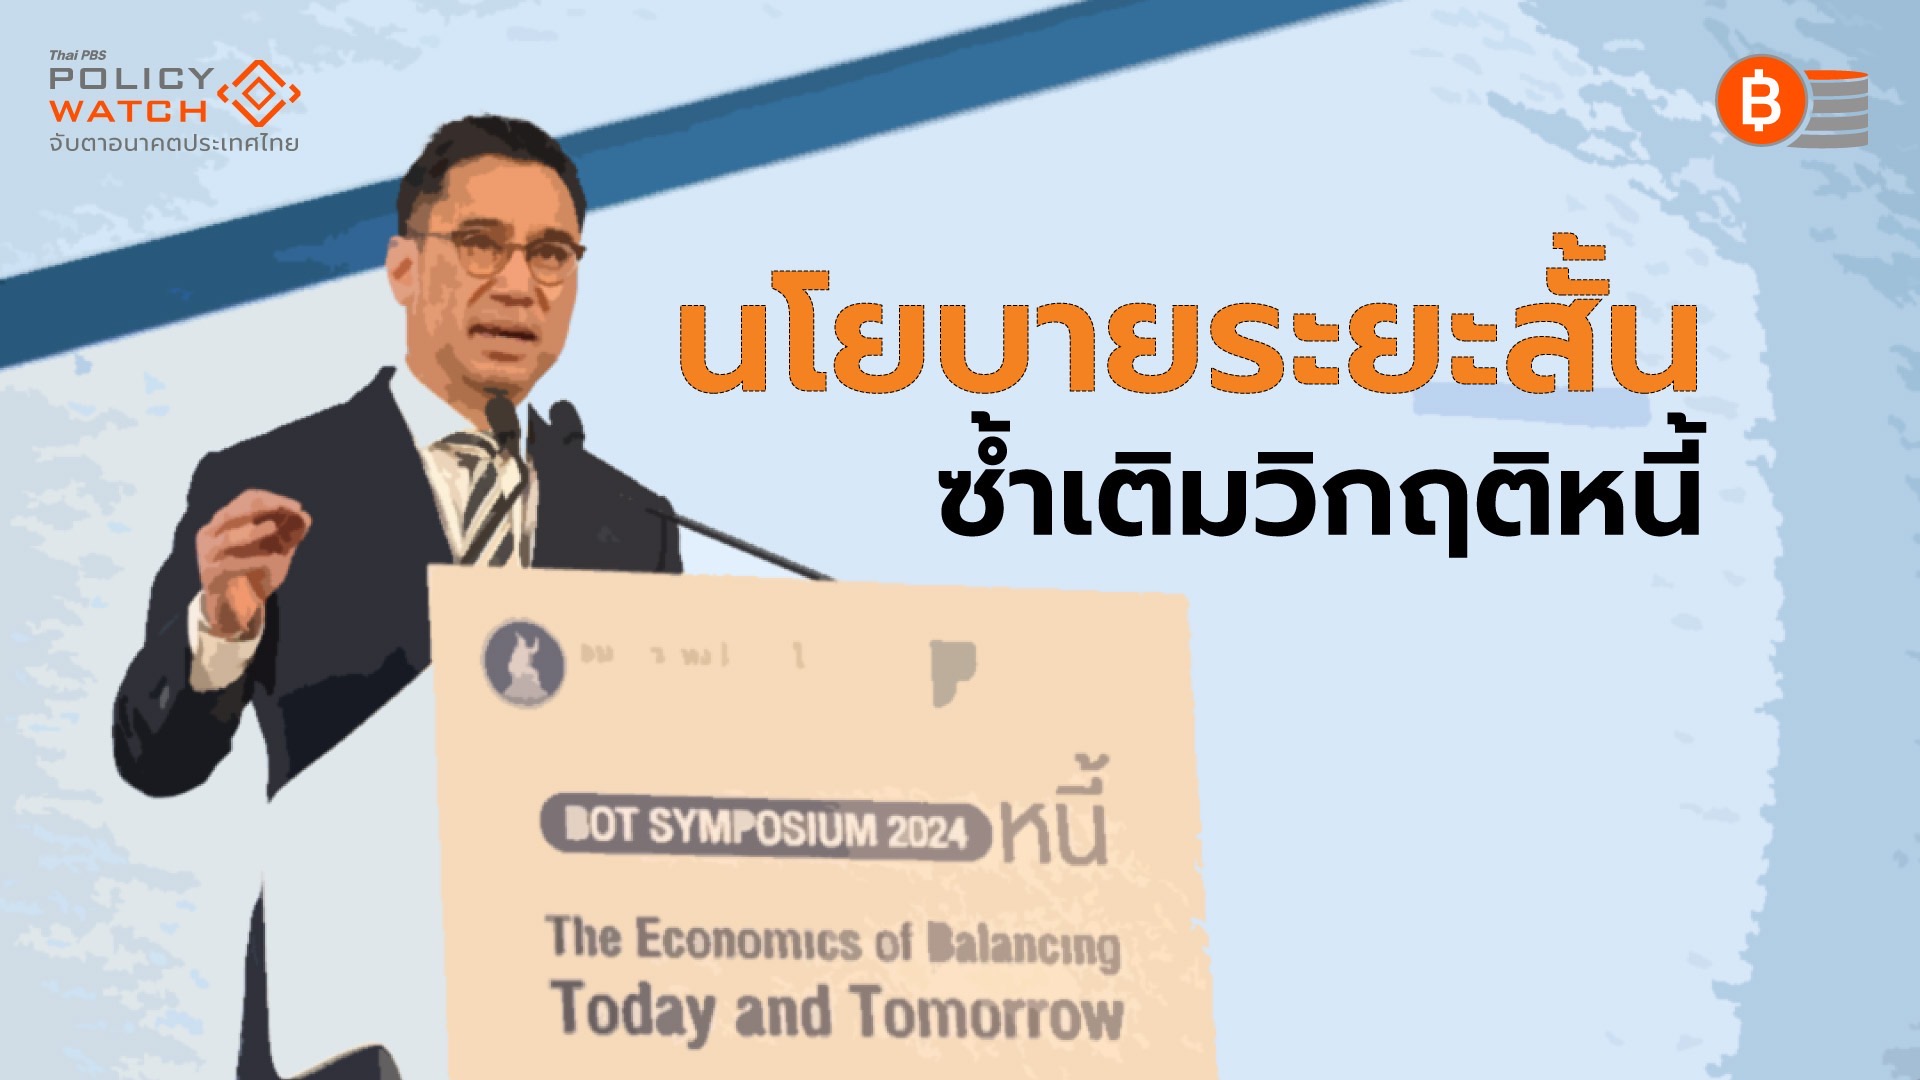
นโยบายหวังผลระยะสั้น ทำสังคมไทยติดกับดักหนี้
ผู้ว่าธปท.มองปัญหาหนี้ของประเทศรุนแรงขึ้น เป็นปัญหาใหญ่ของประเทศ การแก้ปัญหาต้องร่วมมือกันทุกฝ่าย และต้องขจัดอคติเพื่อหาทางแก้ปัญหาอย่างยั่งยืน วิจารณ์นโยบายรัฐบาลที่ผ่าน ๆ มา มุ่งเน้นเห็นผลระยะสั้น ไม่คำนึงผลระยะยาว เป็นตัวซ้ำเติมวิกฤติหนี้ยืดเยื้อและแก้ไขยากขึ้นในอนาคต
เศรษฐกิจไทยยังไหว กนง.ไม่รีบลดดอกเบี้ย แต่ห่วงหนี้เสียปูด
รายงานประชุม กนง. ส่งสัญญาณไม่รีบปรับลดอัตราดอกเบี้ย ประเมินเศรษฐกิจไทยขยายตัวเข้าสู่ระดับศักยภาพ และเงินเฟ้อขยับเข้ากรอบล่างเป้าหมายปลายปี 67 แต่กังวลหนี้เสียเริ่มขยายวงไปยังกลุ่มรายได้สูง พร้อมเฝ้าระวังกระทบเศรษฐกิจ
ลูกหนี้ผิดนัดพุ่ง แบงก์ขยับตั้งสำรอง 5.1 หมื่นล้านบาท
ธปท.เผยสถานการณ์หนี้ไทยยังแย่ต่อเนื่อง ตัวเลขหนี้เสีย หรือ NPL ในไตรมาส 2 ปี 67 ปรับเพิ่มขึ้นทั้งระบบ โดยเฉพาะหนี้เสียกลุ่มบัตรเครดิตและบ้านที่ขยับขึ้นมากสุด พร้อมจับตามการชำระหนี้ธุรกิจ SMEs และหนี้ครัวเรือน คาดอาจหนุนให้หนี้เสียทยอยเพิ่มขึ้นอีก
กนง.ผวาหนี้เสีย ฉุดเศรษฐกิจไทย มึนลงทุนเอกชนทรุด
คณะกรรมการนโยบายการเงิน (กนง.) มีมติ 6 ต่อ 1 เสียง คงอัตราดอกเบี้ยนโยบาย 2.50% ต่อเนื่อง มองเศรษฐกิจไทยยังขยายตัว แต่จับตาใกล้ชิดสถานการณ์หนี้เสียที่แย่ลง หวั่นกระทบเศรษฐกิจประเทศ
เศรษฐกิจไทยอาการหนัก หนี้เสียขยับขึ้นทั้งระบบ
หนี้เสียไทยยังคงเป็นปัญหาที่เรื้อรังต่อเนื่อง แม้จะมีมาตรการปรับโครงสร้างหนี้ของธนาคารแห่งประเทศไทย (ธปท.) แต่ดูเหมือนจะไม่ดีขึ้น ล่าสุดข้อมูลเครดิตบูโร เผยหนี้เสียไตรมาส 1 ปี 2567 ปรับเพิ่มขึ้นทั้งระบบภาคธุรกิจ และบุคคคลธรรมดา
หนี้ครัวเรือน-สังคมสูงวัย ฉุดเศรษฐกิจไทยโตต่ำ
ปัญหาเชิงโครงสร้างของเศรษฐกิจไทยพูดกันมานาน แต่ยังไม่มีรัฐบาลไหนแก้ไขได้ เมื่อเศรษฐกิจชะลอตัว รัฐบาลในแต่ละยุคก็มักจะใช้มาตรการกระตุ้นระยะสั้น แต่จากสถานการณ์หลังโควิด-19 หลายประเทศพื้นตัวเร็ว แต่ไทยยังย่ำแย่ สะท้อนให้เห็นปัญหารุนแรงขึ้นจากปัญหาหนี้ครัวเรือนสูงและสังคมสูงอายุ ฉุดบริโภคในประเทศ
ส่องประเทศพัฒนาแล้ว ทำไมหนี้ครัวเรือนไทยจึงน่ากลัว
หนี้ครัวเรือนกำลังเป็นปัญหาใหญ่ของไทย เพราะสูงเกิน 90% ต่อจีดีพีมานานหลายปี และส่วนใหญ่เป็นหนี้ส่วนบุคคลที่ไม่ก่อให้เกิดรายได้ ซึ่งบั่นทอนการเติบโตทางเศรษฐกิจระยะยาว ในขณะที่หากไปดูบางประเทศที่พัฒนาและกำลังพัฒนา แม้มีหนี้ครัวเรือนระดับสูง แต่เป็นหนี้ที่ลงทุนเพื่ออนาคต
หนี้ครัวเรือนลด "ทางเทคนิค" ต่ำกว่า 91% จากจีดีพีโต
หนี้ครัวเรือนในไตรมาสแรกปีนี้จะปรับลดลงเล็กน้อยจากระดับ 91% เพราะจีดีพีขยายตัว แต่ปัญหายังคงอยู่ เพราะหากระดับที่ทำให้เศรษฐกิจยั่งยืนแล้ว สัดส่วนหนี้ครัวเรือนจะต้องไม่เกินระดับ 80% ของจีดีพี
แก้หนี้ทั้งระบบ ไม่มีอะไรใหม่
การประชุมคณะรัฐมนตรี(ครม.) เมื่อวันที่ 19 ธ.ค. 2566 แม้ว่ารัฐบาลจะพยายามรณรงค์ว่าเป็นมาตรการ "แก้หนี้ทั้งระบบ" แต่หากใครที่ติดตามมาตรการแก้ปัญหาของรัฐบาลก่อนหน้านี้ ก็จะพบว่าแทบไม่มีอะไรใหม่ เพราะล้วนแต่เป็นมาตรการเดิม ๆ บางมาตรการเป็นเรื่องที่หน่วยงานรัฐดำเนินการอยู่แล้ว