
 เศรษฐกิจ
แรงกดดัน “หนี้ครัวเรือน” ต่อเศรษฐกิจมหภาคของประเทศ สะท้อนได้จากการประชุมคณะกรรมการนโยบายการเงิน (กนง.) เมื่อ 29 ต.ค. 69 คาดการณ์ว่าเศรษฐกิจปี 2569 และ 2570 มีแนวโน้มขยายตัวที่ 2.4% และ 2.1% ตามลำดับ โดยมีแรงส่งที่ดีกว่าคาดจากการส่งออกและการลงทุนตามวัฏจักรเทคโนโลยีและปัญญาประดิษฐ์ แต่ผลดีจากกิจกรรมดังกล่าวส่วนใหญ่จำกัดอยู่กับธุรกิจและแรงงานในภาคอุตสาหกรรมและภาคบริการที่เกี่ยวข้อง
ในขณะที่ด้านการบริโภค ภาคเอกชนยังถูกกดดันจากหนี้ครัวเรือนที่อยู่ในระดับสูง ตลาดแรงงานและกำลังซื้อที่เปราะบางโดยเฉพาะครัวเรือนรายได้น้อยที่เผชิญแรงกดดันค่าครองชีพ ขณะที่จำนวนนักท่องเที่ยวต่างชาติมีแนวโน้มปรับลดลงจากราคาน้ำมันที่สูงขึ้น ทั้งนี้ เศรษฐกิจในภาพรวมยังขยายตัวต่ำกว่าศักยภาพ ขณะที่ SMEs ยังเผชิญอุปสรรคในการปรับตัวและปัญหาด้านการแข่งขันที่รุนแรง
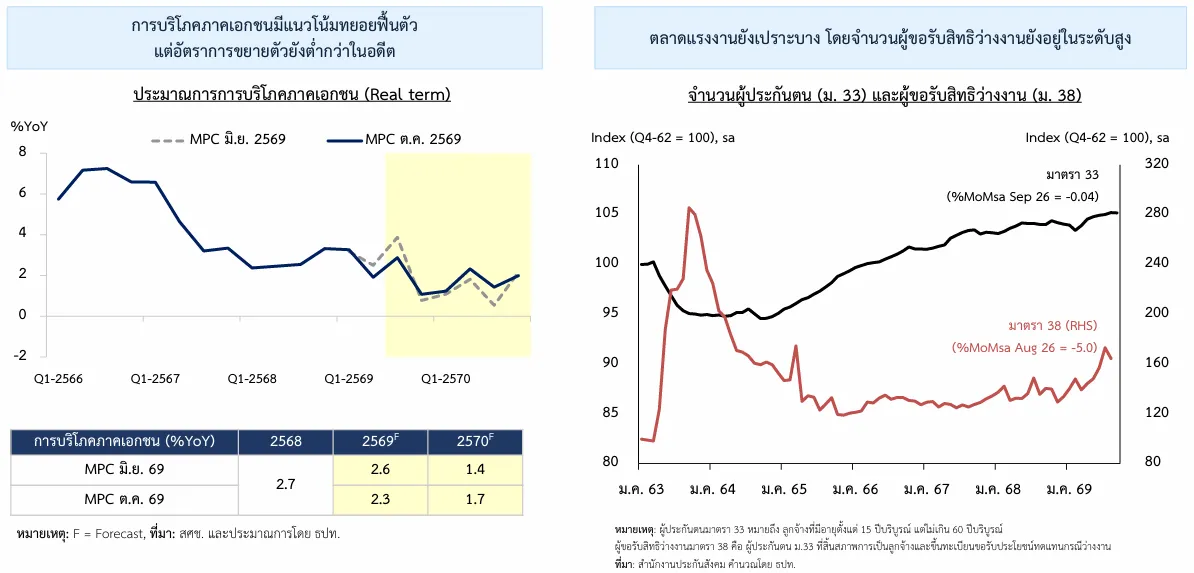
กนง.ระบุในเอกสารแถลงข่าวว่า “การบริโภคภาคเอกชนยังถูกกดดันจากหนี้ครัวเรือนที่อยู่ในระดับสูงตลาดแรงงานและก่าลังซื้อที่เปราะบาง”
“หนี้ครัวเรือน” ยังถูกจัดอันดับว่าเป็นปัญหาใหญ่อันดับต้น ๆ ของนโยบายแก้ปัญหา โดยล่าสุด วิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) ได้ประกาศว่าในปี 70 หนี้ครัวเรือนเป็น 1 ใน 4 เรื่องใหญ่ที่ธปท.จะแก้ปัญหาอย่างต่อนื่อง
ที่ผ่านมา ธปท. แก้หนี้ครัวเรือน หลายโครงการ เช่น “ปิดหนี้ไว ไปต่อได้” ร่วมกับ บริษัท บริหารสินทรัพย์สุขุมวิท จำกัด (SAM) เพื่อช่วยลูกหนี้รายย่อยที่เป็นหนี้เสีย (NPL) ไปแล้วกว่า 182,000 บัญชี จากเป้าหมาย 200,000 บัญชี ในปีนี้ และการคงอัตราผ่อนชำระขั้นต่ำ (Minimum Payment) ของบัตรเครดิตที่ 8% ซึ่งช่วยคงสภาพคล่องให้ลูกหนี้ประมาณ 2,000,000 บัญชี
อ่านเพิ่มเติม: ธปท. ประกาศโรดแมป 9 มาตรการ คุมเข้มเสถียรภาพ-หนุนฟื้นฟูเศรษฐกิจ
สัดส่วนหนี้ครัวเรือนลดเพราะ GDP ขยับ
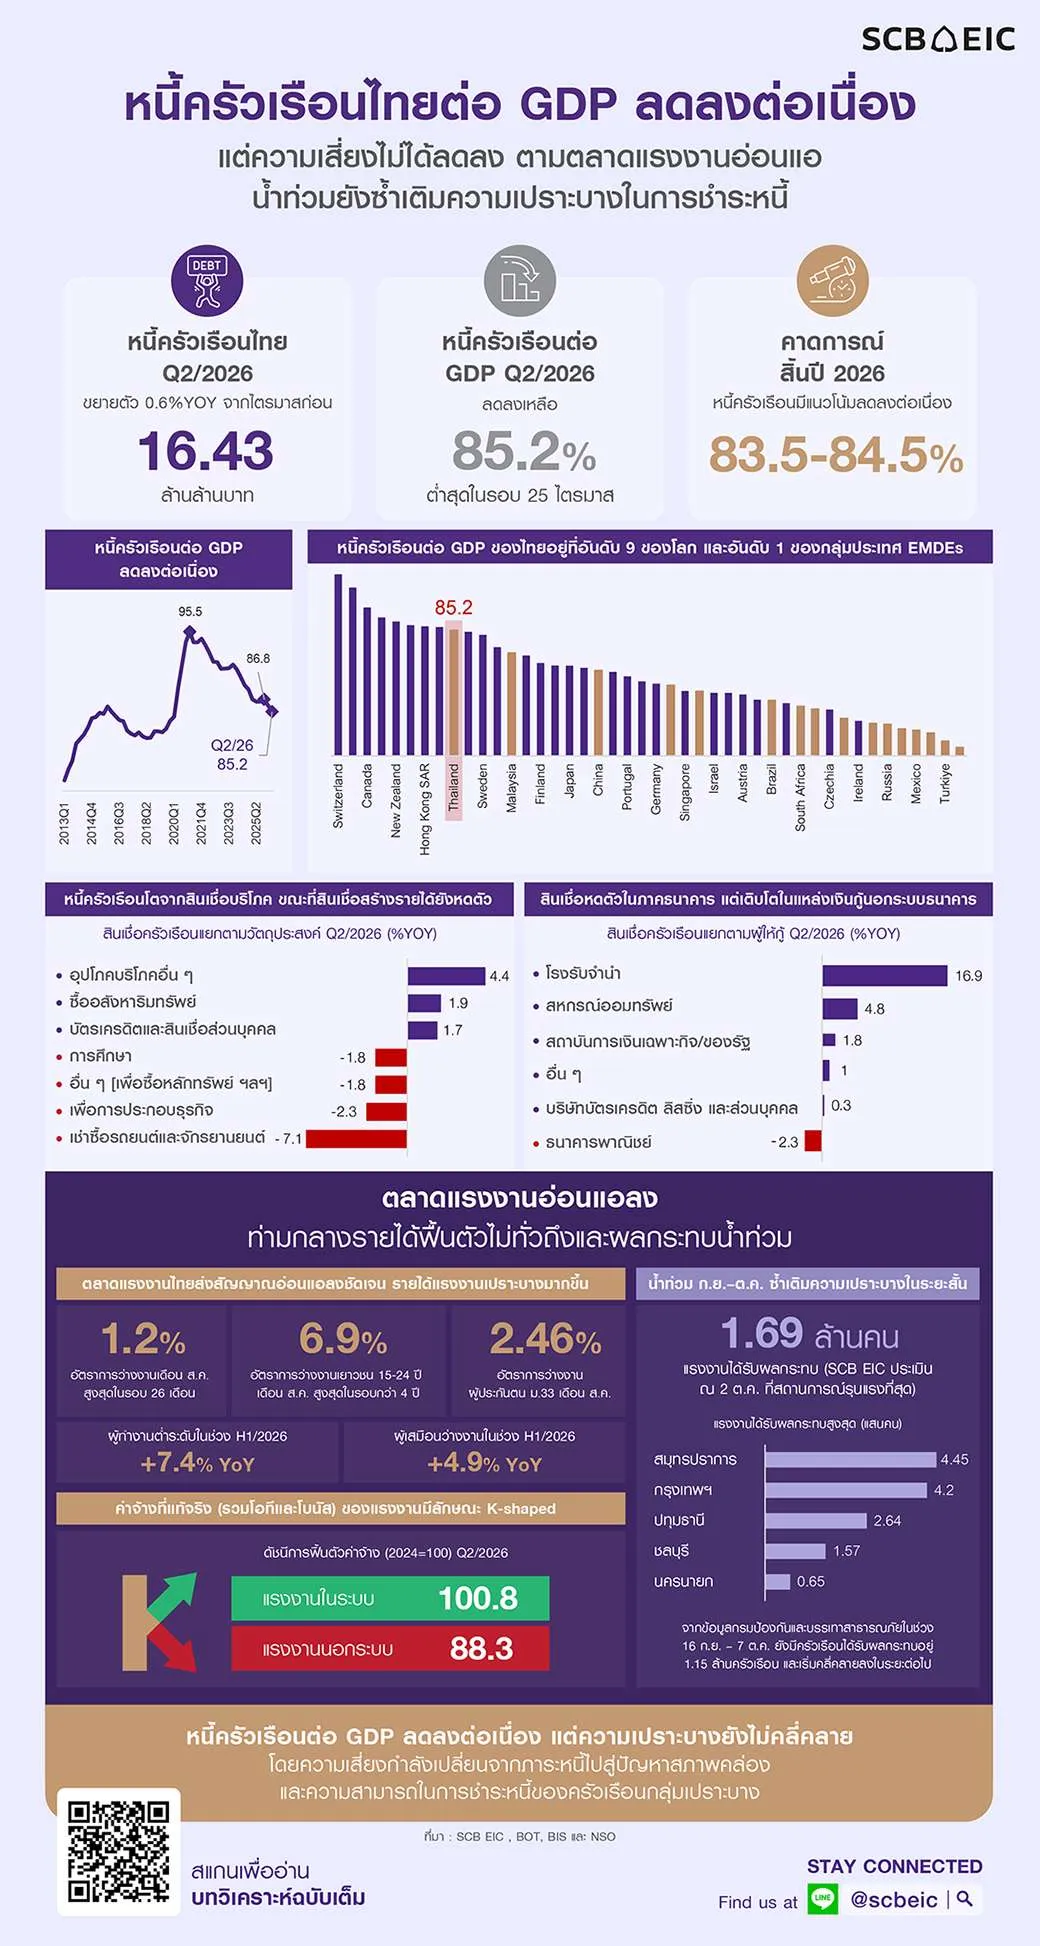
ศูนย์วิจัยเศรษฐกิจและธุรกิจ (SCB EIC) ระบุว่า สัดส่วนหนี้ครัวเรือนลดลง แต่ฐานะการเงินครัวเรือนยังเปราะบาง หนี้ครัวเรือนต่อ GDP ในไตรมาส 2 ปี 2026 ลดเหลือ 85.2% และมีแนวโน้มลดลงต่อเนื่องสู่ 83.5-84.5% ณ สิ้นปี แต่ความเสี่ยงด้านฐานะทางการเงินของครัวเรือนไม่ได้คลี่คลาย
สัดส่วนหนี้ครัวเรือนต่อ GDP อยู่ที่ 85.2% ใน Q2/2026 ต่ำสุดในรอบ 25 ไตรมาส ยอดหนี้ครัวเรือนขยายตัวต่ำต่อเนื่องสามไตรมาสอยู่ที่ 16.43 ล้านล้านบาท ขยายตัวเพียง 0.59% ใกล้เคียงไตรมาสก่อน ขณะที่ Nominal GDP โตเร็วกว่าหนี้ สัดส่วนหนี้ต่อ GDP จึงลดลงในเชิงตัวเลขมากกว่าที่จะสะท้อนความสามารถในการชำระหนี้ของครัวเรือนที่ปรับดีขึ้น
หนี้ลดจากข้อจำกัดสินเชื่อ มากกว่าฐานะการเงินฟื้นตัว
โครงสร้างหนี้ยังขยายตัวจากสินเชื่ออุปโภคบริโภคส่วนบุคคลเป็นหลัก ขณะที่สินเชื่อเพื่อการศึกษาและสินเชื่อเพื่อการประกอบธุรกิจยังคงหดตัว สะท้อนว่าการก่อหนี้ของครัวเรือนยังคงให้น้ำหนักกับสินเชื่อเพื่อการบริโภค ขณะที่การก่อหนี้เพื่อสนับสนุนการสร้างรายได้ในอนาคตยังไม่ฟื้นตัว
นอกจากนี้ ครัวเรือนยังคงเข้าถึงสินเชื่อในระบบสถาบันการเงินหลักได้ยาก โดยสินเชื่อจากธนาคารพาณิชย์ยังหดตัว 2.3%YOY ต่อเนื่องเป็นไตรมาสที่ 9 ขณะที่สินเชื่อจากสถาบันการเงินเฉพาะกิจและสถาบันการเงินของรัฐขยายตัวตามมาตรการช่วยเหลือทางการเงินของรัฐ ครัวเรือนบางส่วนจึงหันไปพึ่งพาแหล่งเงินกู้อื่นที่เข้าถึงได้ง่ายและมีเงื่อนไขที่ยืดหยุ่นสูงกว่า โดยเฉพาะสหกรณ์ออมทรัพย์ (4.8%YOY) และโรงรับจำนำ (16.9%YOY) ที่ขยายตัวสูงต่อเนื่อง
น้ำท่วมในกทม. และปริมณฑล ซ้ำเติมภาระหนี้
ความเสี่ยงของครัวเรือนกำลังเปลี่ยนจากการเร่งก่อหนี้ เป็นการรักษาสภาพคล่องและความสามารถในการชำระหนี้ ท่ามกลางรายได้ที่เปราะบางขึ้น โดยเฉพาะในภาวะที่ตลาดแรงงานอ่อนแอลงชัดเจน ทั้งการว่างงานเพิ่มขึ้น ชั่วโมงทำงานลดลง และค่าจ้างที่แท้จริงฟื้นตัวไม่ทั่วถึง ประกอบกับสถานการณ์น้ำท่วมในช่วงนี้ยิ่งซ้ำเติมตลาดแรงงาน โดย
- การว่างงานเดือน ส.ค. เร่งขึ้นเป็น 1.2% สูงสุดในรอบ 26 เดือน ขณะที่อัตราการว่างงานในระบบประกันสังคม ม.33 ยังอยู่ในระดับสูงที่ 2.46% อัตราการว่างงานเยาวชน (อายุ 15-24 ปี) เร่งสูงขึ้นแตะ 6.9%
- คุณภาพการจ้างงานยังถูกกดดันผู้ทำงานต่ำระดับ (ทำงานน้อยกว่า 35 ชม./สัปดาห์) เพิ่มขึ้น 7.4% ผู้เสมือนว่างงานเพิ่มขึ้น 4.9% และชั่วโมงทำงานเฉลี่ยลดลง 0.4%YOY ในช่วงครึ่งแรกของปี
- ค่าจ้างที่แท้จริงของแรงงานในระบบและแรงงานอิสระมีลักษณะ K-shaped ชัดขึ้น ค่าจ้างที่แท้จริงในระบบขยายตัวเล็กน้อยที่ 0.8% ขณะที่ค่าจ้างที่แท้จริงของแรงงานนอกระบบหดตัวมากกว่า 10% ในไตรมาส 2/2026 เทียบกับปี 2024
- เหตุการณ์น้ำท่วมช่วง ก.ย.–ต.ค. ซ้ำเติมความเปราะบางครัวเรือน SCB EIC ประเมินว่าแรงงานราว 1.69 ล้านคนได้รับผลกระทบครั้งนี้ ส่วนใหญ่กระจุกตัวใน กทม. และปริมณฑล โดยเฉพาะแรงงานภาคบริการ และแรงงานนอกระบบที่ได้ค่าจ้างรายวัน
ดังนั้น สัดส่วนหนี้ครัวเรือนต่อ GDP ที่คาดว่าจะลดลงต่อเนื่องในระยะข้างหน้าไม่ได้สะท้อนว่าความเสี่ยงครัวเรือนกำลังคลี่คลายลง เพราะการลดหนี้รอบนี้มีลักษณะ Constraint-driven deleveraging ขณะที่ความเสี่ยงกำลังเปลี่ยนไปสู่สภาพคล่องและการชำระหนี้ของครัวเรือนกลุ่มเปราะบางมากขึ้น ท่ามกลางตลาดแรงงานที่ยังอ่อนแอและผลกระทบน้ำท่วม
เงินชดเชยน้ำท่วมช่วยได้ระยะสั้น ค่าครองชีพยังสูงต่อเนื่อง
วิจัยกรุงศรี มองว่าไทย: ครม. อนุมัติงบกลาง 1.1 หมื่นล้านบาท เร่งเยียวยาน้ำท่วมท่ามกลางการบริโภคที่ยังอ่อนแอ คณะรัฐมนตรี (ครม.) มีมติอนุมัติกรอบวงเงินงบประมาณรายจ่ายประจำปีงบประมาณ พ.ศ. 2570 งบกลาง รายการเงินสำรองจ่ายเพื่อกรณีฉุกเฉินหรือจำเป็นเพิ่มเติม 1.1 หมื่นล้านบาท เพื่อช่วยเหลือผู้ประสบอุทกภัย 1.5 ล้านครัวเรือน โดยแบ่งมาตรการออกเป็น 3 กลุ่ม ประกอบด้วย มาตรการบรรเทา มาตรการฟื้นฟู และมาตรการด้านภาษี การอนุมัติงบประมาณเพื่อเยียวยาผลกระทบจากเหตุการณ์น้ำท่วมเพิ่มเติมประกอบกับมาตรการกระตุ้นการบริโภค
คาดว่าจะช่วยหนุนการใช้จ่ายของครัวเรือนในช่วงไตรมาสสุดท้ายของปี อย่างไรก็ตาม คาดว่าแรงส่งของการบริโภคภาคเอกชนจะถูกจำกัดจากหลายปัจจัย ได้แก่
- ผลกระทบของการชะลอการใช้จ่าย (Payback Effect) ภายหลังสิ้นสุดมาตรการไทยช่วยไทยพลัส
- ความเสียหายจากน้ำท่วม คาดว่าจะสร้างความเสียหายต่อสินทรัพย์ทางกายภาพ (Physical Assets) สูงกว่าผลผลิตหรือ GDP ที่สูญเสียไป ซึ่งสร้างภาระการเงินต่อประชาชนในระยะข้างหน้า ท่ามกลางหนี้ครัวเรือนที่ยังอยู่ในระดับสูงที่ 85.2% ต่อ GDP ในไตรมาส 2
- รายได้แรงงานที่เติบโตต่ำ ไตรมาส 2 โดยรายได้แรงงานรวมหดตัว -0.3% ขณะที่รายได้ของกลุ่มอาชีพอิสระ (Self-employed) หดตัวกว่า -2.0% นอกจากนี้ ล่าสุด ดัชนีความเชื่อมั่นของผู้บริโภค ก.ย. 69 อยู่ที่ระดับ 52.1 ปรับลดลงจากระดับ 53.2 ในเดือนก่อนหน้า เนื่องจากผู้บริโภคกังวลเกี่ยวกับสถานการณ์น้ำท่วม รวมทั้งและค่าครองชีพที่อยู่ในระดับสูง
บทความที่เกี่ยวข้อง: