เศรษฐกิจ
หน่วยบริหารจัดการทุนด้านการพัฒนาพื้นที่ (บพท.) สำนักงานเร่งรัดการวิจัยและนวัตกรรมเพื่อเพิ่มความสามารถการแข่งขันและการพัฒนา (องค์กรมหาชน) กระทรวงอุดมศึกษา วิทยาศาสตร์ วิจัยและนวัตกรรม (อว.) จัดทำ “รายงานสถานการณ์ความยากจนในประเทศไทย (พื้นที่ 20 จังหวัด)” ด้วยการสนับสนุนสถาบันวิชาการหลายแห่งพัฒนาชุดความรู้เพื่อแก้ปัญหาความยากจนในพื้นที่นำร่อง 20 จังหวัด
รานงานดังกล่าวพบว่าประเด็นความยากจนมีความซับซ้อนและต้องการความร่วมมือกันทุกภาคส่วนร่วมกันแก้ปัญหา แม้ว่าที่ผ่านมา เมื่อพูดถึงปัญหาความยากจน ก็จะมีการเรียกร้องให้ทุกฝ่ายร่วมมือกัน หรือ เรียกว่า “บูรณาการ” แต่ในความเป็นจริงแล้วยังแก้ปัญหาได้ไม่มากนัก
จากตัวอย่างของานวิจัยระดับพื้นที่ 20 จังหวัด ชี้ให้เห็นความซับซ้อนของปัญหา จำเป็นต้อง “บูรณาการ” หากต้องการแก้ไขความยากจน หาไม่แล้วการบูรณาการก็จะจบลงในห้องประชุมสัมมนา
“หนี้ครัวเรือน” นับเป็นอีกประเด็นของความยากจน ซึ่งจากงานวิจัยชี้ใ้เห็นว่า “หนี้ครัวเรือน เป็นปัจจัยกดทับคนจน” ทำให้เกิด “ความยากจนข้ามรุ่น”
หนี้ครัวเรือน: ปัจจัยกดทับคนจน
ในปี 2565-2566 ครัวเรือนไทยจำนวนมากต้องเผชิญภาวะหนี้สิน ซึ่งเป็นผลจากการมีรายได้แต่ละเดือนไม่สมดุลกับการใช้ชีวิตเพราะต้องแบกรับภาระรายจ่ายที่มีรายได้ไม่พอจ่ายทำให้ครัวเรือนมีเงินเหลือไม่เพียงพอสำหรับครอบคลุมค่าใช้จ่ายและขาดการเก็บออม
สำนักงานสถิติแห่งชาติระบุว่า รายได้เฉลี่ยครัวเรือนไทยปี 2566 ในช่วง 6 เดือนแรกอยู่ที่ 29,502 บาทต่อเดือน ส่วนรายจ่ายอยู่ที่ 24,362 บาท เท่ากับว่ารายจ่ายคิดเป็น 83% ของรายได้ หากมีเงิน 100 บาท คนไทยมีค่าใช้จ่ายเท่ากับ 82.6 บาท มีเงินเหลือเพียง 17.4 บาท ต่อเดือน
สำหรับภาพรวมหนี้ของครัวเรือนไทย ในปี 2566 ไตรมาสที่ 1 พบว่ามูลค่าหนี้สินครัวเรือนอยู่ที่ 12.9 ล้านล้านบาท และหากเทียบภาระหนี้ครัวเรือนของไทยกับอัตราความเจริญเติบโตหรือ GDP ในปี 2563 สัดส่วนหนี้ครัวเรือนของไทยอยู่ในระดับสูงที่สุดถึงร้อยละ 95 ซึ่งเป็นผลพวงมาจากการระบาดของโควิด-19 ที่ภาวการณ์ปัญหายังไม่คลี่คลายตัว ค่าใช้จ่ายเฉลี่ยของครัวเรือนไทยในแต่ละเดือนแบ่งเป็นค่าใช้จ่ายเพื่อการอุปโภคบริโภคสูงสุดถึง 21,262 บาท คิดเป็น 87.3% และส่วนที่เหลือเป็นค่าใช้จ่ายอื่น ๆ ที่ไม่เกี่ยวกับอุปโภคบริโภค อย่างเช่น เงินที่จ่ายภาษีดอกเบี้ย หวย เบี้ยประกันอีก 3,100 บาท คิดเป็น 12% เป็นตัวเลขรวมของครัวเรือนไทยทั่วประเทศ
ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (EIC) ได้ประเมินความเปราะบางทางเศรษฐกิจไทยในระดับครัวเรือนด้วย Machine Learning พบว่าครัวเรือนเปราะบางหรือครัวเรือนที่มีหนี้สูงเมื่อเทียบกับรายได้ และทรัพย์สินมีจำนวนถึง 2.1 ล้านครัวเรือน และประเมินว่าครัวเรือนเปราะบางที่มีหนี้จำนวนมากต้องใช้เวลาแก้ปัญหา 13 ปีโดยเฉลี่ย และอาจแก้ปัญหาได้ช้ากว่าปกติในภาวะการณ์ที่มีหนี้สูง
ครัวเรือนเปราะบางมีข้อจำกัด 3 ข้อ คือ:
- การไม่มีเงินเหลือพอเก็บ ไม่พอใช้หนี้เก่า ต้องก่อหนี้ใหม่
- การเป็นครัวเรือนสูงอายุ คนทำงานเกษียณหรือใกล้เกษียณ มีระยะเวลาในการหารายได้เพิ่มก็ลดลง
- การมีข้อจำกัดในการเข้าถึงแหล่งเงินทุนในระบบครัวเรือนจำนวนมากไม่สามารถเข้าถึงแหล่งทุนได้เพราะไม่เข้าหลักเกณฑ์ทำให้ต้องไปพึ่งหนี้นอกระบบซึ่งมีดอกเบี้ยสูง
นอกจากนี้ รายงานการวิเคราะห์รายได้ในชนบท-โอกาสและความท้าทายของเกษตรกร “Rural Income Diagnostic-Challenges and Opportunities for Rural Farmers” ของธนาคารโลก (2565) ระบุว่าครัวเรือนเกษตรกรไทยมีแนวโน้มตกอยู่ในภาวะหนี้สินสูงถึง 70%
รายงานฉบับนี้ชี้ว่ามีปัญหา 3 ประการที่ท้าทายการบริหารจัดการเงินของครัวเรือนเกษตรกรไทย คือ:
- ครัวเรือนเกษตรกรมีรายได้น้อย รายได้ไม่แน่นอนสูง และมีปัญหาสภาพคล่อง
- 27% ของครัวเรือนมีรายได้รวมทั้งปีไม่พอรายจ่ายจำเป็น
- อีก 42% มีรายได้เหลือจากการใช้จ่ายจำเป็นไม่พอชำระหนี้ และไม่พอลงทุนในการทำเกษตรรอบต่อไป
- รายได้ทั้งในและนอกภาคเกษตรมีความไม่แน่นอนสูง และมีความเสี่ยงเชิงระบบที่อาจบริหารจัดการได้ยาก เช่น ภัยพิบัติและราคาตลาดที่ผันผวน ซึ่งโดยเฉลี่ยเกิดขึ้นทุก ๆ 3 ปี และอาจเกิดบ่อยและรุนแรงขึ้นจากภาวะโลกร้อน
หนี้ครัวเรือน – ปัญหาเชิงโครงสร้างเศรษฐกิจไทย
หนี้ครัวเรือนสูงและเรื้อรังเป็นปัญหาที่ธนาคารแห่งประเทศไทยจับตามาโดยตลอดในช่วงที่ผ่านมา เพราะหนี้ครัวเรือนของไทยโตเร็วกว่าการพัฒนาเศรษฐกิจทำให้หนี้ครัวเรือนมีสัดส่วนผลิตภัณฑ์มวลรวมภายในประเทศ (Gross Domestic Product : GDP) อยู่ในระดับสูงที่สุดเมื่อเทียบกับประเทศที่มีรายได้ต่อหัวใกล้เคียงกัน ทั้งยังสูงกว่าเมื่อเทียบกับประเทศที่พัฒนาแล้วหลายประเทศที่มีรายได้และความมั่งคั่งสูงกว่า บทวิเคราะห์ของธนาคารธนชาต TTB Analytics ประเมินว่าหนี้ครัวเรือนไทยเมื่อสิ้นปี 2567 จะอยู่ที่ 91% ต่อจีดีพี หรือราว 16.9 ล้านล้านบาท แม้ชะลอลงแต่ยังเปราะบางจากหลายปัจจัย ได้แก่:
- เศรษฐกิจและรายได้ฟื้นตัวช้า โดยเฉพาะธุรกิจขนาดเล็กและแรงงานกว่า 71% ที่ยังต้องกู้เสริมสภาพคล่อง
- ต้นทุนการกู้ยืมสูงขึ้นจากนโยบายการเงิน ส่งผลต่อความสามารถชำระหนี้
- พฤติกรรมก่อหนี้ที่ขาดวินัย หนี้เพื่อบริโภคสูงถึง 1 ใน 3 ของหนี้ทั้งหมด
- การขยายตัวของหนี้ที่ไม่สร้างรายได้และหนี้นอกระบบเพิ่มขึ้น ทำให้ติดกับดักหนี้
- รายได้ฐานรากฟื้นตัวไม่ทั่วถึง จึงต้องเร่งแก้ปัญหาหนี้อย่างยั่งยืน โดยยกระดับมาตรฐานสินเชื่อ การให้กู้ที่เป็นธรรม (Responsible Lending) และคิดดอกเบี้ยตามความเสี่ยง (Risk-Based Pricing)
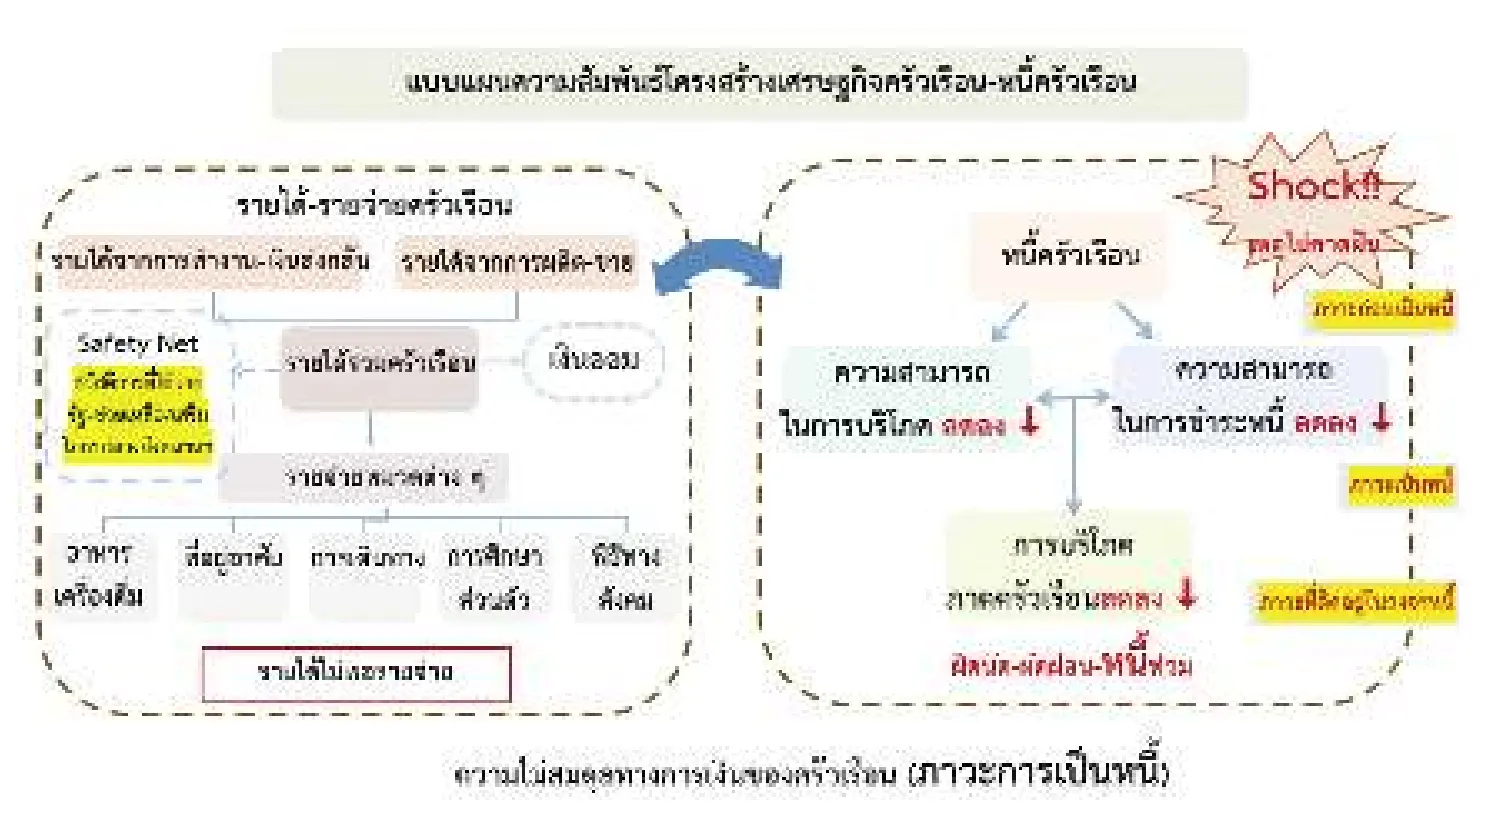
หนี้ครัวเรือนจุดเปราะบางความยากจนข้ามรุ่น
รายงานสถานการณ์ความยากจนในพื้นที่วิจัย 20 จังหวัดมีความสอดคล้องกับข้อมูลจากหลายองค์กรดังกล่าวข้างต้น กล่าวคือ 71% ของครัวเรือนยากจนต้องอยู่ในภาระหนี้สิน ซึ่งเป็นหนี้สินที่ทั้งก่อให้เกิดรายได้และไม่ก่อให้เกิดรายได้แตกต่างกันไปตามบริบทของครัวเรือน โดยมีมูลเหตุของการเป็นหนี้มาจากหลายปัจจัย:
- มีรายได้ไม่เพียงพอต่อรายจ่าย จึงกู้ยืมเพื่อใช้จ่ายอุปโภค-บริโภคในชีวิตประจำวันทำให้เกิดภาวะหนี้สินสะสม
- รายได้ครัวเรือนยากจนกลุ่มอยู่ลำบากและอยู่ยากบางส่วนมาจากสวัสดิการรัฐ ทั้งบัตรสวัสดิการแห่งรัฐ เบี้ยผู้สูงอายุ และเบี้ยคนพิการ ซึ่งรวมแล้วยังไม่เพียงพอค่าใช้จ่ายดำรงชีพเนื่องจากมีสมาชิกหลายคน
- กู้ยืมเพื่อลงทุนในการผลิตทางเกษตรกรรม หรือในอาชีพเสริม ที่มีความเสี่ยงหรือผลตอบแทนต่ำจนอาจไม่สามารถคืนเงินกู้ได้ตามกำหนด
- ขาดทักษะและความรู้ด้านการเงิน (Financial Literacy) การใช้จ่ายเกินตัวขาดการวางแผนรายรับรายจ่าย และไม่มีระบบออมที่ยั่งยืน
- รายได้ไม่มั่นคง จากการเป็นแรงงานนอกระบบ ขาดความต่อเนื่องในการจ้างงาน ทักษะแรงงานต่ำ(Low Skill) ทำให้มีทางเลือกในการประกอบอาชีพน้อย
- ไม่มีที่ดินทำกิน ขนาดถือครองที่ดินทำกินมีขนาดเล็ก หรือขาดความสมบูรณ์ส่งผลให้ผลิตต่ำและรายได้ไม่สม่ำเสมอ
- พื้นที่ทำกินอยู่ในพื้นที่ภัยพิบัติทำให้ระบบการผลิตเสียหาย และมีต้นทุนในการผลิตมากกว่าพื้นที่อื่น ๆ
- พื้นที่ทำกินอยู่นอกเขตชลประทาน (Non-Irrigated Area) ปริมาณน้ำเพื่อการเกษตรไม่เพียงพอจึงต้องพึ่งพาน้ำฝนเป็นหลัก (Rainfed Area)
- ไม่สามารถเข้าถึงแหล่งสินเชื่อเพื่อการประกอบอาชีพที่มีเงื่อนไขเข้มงวดขาดหลักทรัพย์ค้ำประกันเงินกู้
- ที่พักอาศัยอยู่ในพื้นที่ภัยพิบัติ ทำให้มีค่าใช้จ่ายในการดูแล ปรับปรุง และซ่อมแซมบ้าน
- ค่าใช้จ่ายสืบเนื่องในการรักษาพยาบาล เช่น ค่าเดินทาง ค่ายานอกบัญชีที่ไม่สามารถเบิกได้และอุปกรณ์ทางการแพทย์
- กู้ยืมเพื่อการศึกษาของบุตรหลาน แต่ไม่มีงานทำหรือประกอบอาชีพหลังจบการศึกษาขาดรายได้ส่งคืนเงินกู้
แหล่งเงินกู้และความสามารถในการชำระหนี้
แหล่งเงินกู้ของครัวเรือนยากจน
- แหล่งเงินกู้ในระบบ: ได้แก่ สถาบันการเงินของรัฐ โดยเฉพาะธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (ธ.ก.ส.) พบว่ากว่าร้อยละ 70 ของครัวเรือนยากจนตกอยู่ในภาระหนี้สินกับ ธ.ก.ส. ระหว่าง 50,000-200,000 บาท มักชำระหนี้แบบส่งดอกเบี้ยรายปี ไม่มีความสามารถส่งเงินต้น ทำให้เป็นหนี้ผูกพันนานกว่า 20 ปี เกิดการส่งต่อหนี้สินมายังรุ่นลูก นอกจากนี้ยังมี ธนาคารออมสิน, สหกรณ์การเกษตร, กองทุนหมู่บ้าน และกองทุนกู้ยืมเพื่อการศึกษา (กยศ.)
- แหล่งเงินกู้นอกระบบ: ได้แก่ ไฟแนนซ์, สินเชื่อบัตรเครดิต, นายทุนเงินกู้ในพื้นที่, ร้านค้าท้องถิ่น, เงินกู้รายวันจากเจ้าหนี้ในชุมชนหรือเพื่อนบ้าน ซึ่งมีอัตราดอกเบี้ยสูงระหว่าง 10-15%
หรือบางกรณีสูงถึง 20% โดยต้องจ่ายคืนเป็นรายเดือนหรือรายวันพร้อมดอกเบี้ย ความสามารถในการชำระหนี้ ครัวเรือนส่วนใหญ่ยังไม่สามารถชำระหนี้ได้ เนื่องจากมีสมาชิกอยู่ในภาวะพึ่งพิงจำนวนมาก (ผู้สูงอายุ คนพิการ เด็ก) ขณะที่มีผู้ทำงานสร้างรายได้น้อย หากไม่มีลูกหลานช่วยชำระหนี้ ครัวเรือนที่มีสภาพหนี้ซ้ำซ้อนมักจะเลือกชำระหนี้นอกระบบก่อนเพราะอัตราดอกเบี้ยสูงส่งผลให้คุณภาพชีวิตตกต่ำและขาดโอกาสในการพัฒนา
ภาวะหนี้สินคนจนภาพสะท้อนความเปราะบางของครัวเรือนไทย
หน่วยบริหารจัดการทุนด้านการพัฒนาพื้นที่ (บพท.) ได้สนับสนุนงานวิจัยในการออกแบบนวัตกรรมเพื่อแก้ไขปัญหาเชิงพฤติกรรมและยกระดับความรู้ทางการเงิน (Financial Literacy) ในพื้นที่ 6 จังหวัด ได้แก่ ลำปาง (แปรรูปสมุนไพร), ชัยนาท (เกษตรทฤษฎีใหม่), สกลนคร (นาปรังมูลค่าสูง), ศรีสะเกษและสุรินทร์ (ปลูกผักอินทรีย์) และปัตตานี (ประมงพื้นบ้าน)กลุ่มเป้าหมายจำนวน 600 ครัวเรือน ผ่านกระบวนการวิจัยเชิงปฏิบัติการแบบมีส่วนร่วม (PAR)
ข้อค้นพบสำคัญจากงานวิจัย
- ข้อมูลเชิงเปรียบเทียบระหว่างครัวเรือนที่มีหนี้และไม่มีหนี้: ครัวเรือนที่มีหนี้มีรายได้และรายจ่ายเฉลี่ยต่อเดือนสูงกว่า แต่ได้รับเงินสวัสดิการและมีเงินออมเฉลี่ยต่ำกว่าครัวเรือนที่ไม่มีหนี้ สัดส่วนรายจ่ายต่อรายได้สูงกว่ามีขนาดครัวเรือนและอายุหัวหน้าครัวเรือนมากกว่า ทำให้เกิดความเสี่ยงด้านระยะเวลาทำงานหารายได้
- วัตถุประสงค์ในการกู้ (การก่อหนี้): หนี้ส่วนใหญ่มาจากการกู้เพื่อประกอบอาชีพ (ร้อยละ 53) ซึ่งถือเป็น “หนี้ดี” แต่มีความเสี่ยงสูงในกลุ่มเกษตรกรเนื่องจากความไม่แน่นอนของผลผลิตและราคา
- มิติสุขภาพทางการเงินและพฤติกรรมการออม: 60% มีการจัดการรายจ่ายเกณฑ์ดีมาก แต่สุขภาพด้านการออมเปราะบางสูงถึง 88% ( 78% ออมได้เพียง 0-500 บาท/เดือน) และ 84% ของครัวเรือนยากจนไม่มีการออม อย่างไรก็ตามพบการออมในรูปแบบอื่น เช่น สัจจะออมทรัพย์ ร้านค้าชุมชน กองทุนสวัสดิการชุมชน กอช. ฯลฯ
- มิติเชิงโครงสร้างที่ส่งผลต่อการเป็นหนี้: หัวหน้าครัวเรือนที่เป็นเกษตรกรมีแนวโน้มเป็นหนี้สูงกว่าอาชีพอื่นอย่างชัดเจน ปัญหาหนี้จึงไม่ใช่เพียงพฤติกรรมส่วนบุคคลแต่ผูกโยงกับโครงสร้างความเสี่ยงทางอาชีพ
- มิติเชิงพฤติกรรม: ความรอบรู้ทางการเงิน (Financial Literacy) ต่ำ มีความสัมพันธ์กับการเกิดปัญหาหนี้สินที่สูงขึ้นอย่างมีนัยสำคัญ
กลไกการส่งผ่านความยากจนข้ามรุ่นผ่านภาระหนี้สิน
หนี้สินไม่ได้เป็นเพียงปัญหาทางการเงิน แต่เป็นปัจจัย “ขัดขวาง” การสร้างอนาคตของคนรุ่นลูก ผ่าน 4 กลไกสำคัญ:
- การลงทุนในทุนมนุษย์ต่ำ (Underinvestment in Human Capital): รายได้ถูกนำไปชำระหนี้และดอกเบี้ย ทำให้ลดค่าใช้จ่ายด้านการศึกษาและสุขภาพของลูกหลานขาดโอกาสในการเลื่อนระดับทางสังคม (Social Mobility)
- การกัดกร่อนทุนกายภาพและทุนการเงิน: คนจนต้อง “กัดกินทุน” โดยขายหรือจำนองสินทรัพย์เพื่อชำระหนี้ รุ่นลูกจึงเริ่มต้นชีวิตจากการ “ติดลบ” ขาดแต้มต่อทางทรัพยากร
- ทุนทางสังคมถดถอย: ภาระหนี้โดยเฉพาะหนี้นอกระบบทำให้ความไว้วางใจลดลงเกิดความขัดแย้งในชุมชน ขาดการรวมกลุ่มเพื่อต่อรองทางเศรษฐกิจ
- การหยุดนิ่งทางสถานะทางสังคม: หนี้ส่วนใหญ่เป็น “หนี้เพื่อความอยู่รอด” (Survival Debt) ไม่ใช่หนี้เพื่อสร้างรายได้ ทำให้เกิดการหยุดนิ่งทางชนชั้น และส่งผลให้ลูกหลานต้องกู้หนี้เพิ่มเพื่อดำรงชีวิต
ข้อเสนอเชิงนโยบายในการจัดการหนี้อย่างยั่งยืน
การจัดการหนี้ครัวเรือนอย่างยั่งยืนจำเป็นต้องอาศัยแนวทางแบบองค์รวม (Holistic Approach) บูรณาการทั้งการจัดการรายรับ-รายจ่าย การส่งเสริมอาชีพ และการสร้างความรอบรู้ทางการเงิน
โดยมีข้อเสนอแนะ 4 ประการ ดังนี้
- มอบหมายหน่วยงานภาครัฐ/สถาบันการเงินสนับสนุนการสร้างภูมิคุ้มกันทางการเงิน: ให้หน่วยงาน เช่น กองทุนหมู่บ้าน, กองทุนฟื้นฟูและพัฒนาเกษตรกร ให้ความรู้ทางการเงิน (Financial Literacy) ที่เชื่อมโยงกับพฤติกรรมจริง จัดทำแผนบริหารจัดการเงินเฉพาะกลุ่มเสี่ยงเพื่อตัดวงจรหนี้
- มาตรการเฉพาะสำหรับกลุ่มหนี้สูงเกินเงื่อนไขพักชำระหนี้ (800,000 บาท): จัดให้มีระบบโค้ชทางการเงิน (Financial Coaching) อย่างใกล้ชิดพร้อมส่งเสริมทางเลือกอาชีพที่สร้างรายได้และการออมควบคู่กัน
- ทบทวนนโยบายสวัสดิการรัฐสำหรับครัวเรือนยากจนภาระหนี้สูง: ให้การช่วยเหลือสวัสดิการ (เช่น บัตรสวัสดิการแห่งรัฐ หรือโครงการคนละครึ่ง) ในสัดส่วนที่สูงกว่าประชาชนทั่วไป สำหรับกลุ่มที่แสดงความมุ่งมั่นในการจัดการหนี้ เพื่อลดภาระระหว่างดำเนินแผนปลดหนี้
- กำกับเชิงนโยบายไม่ให้กระตุ้นการสร้างหนี้เกินความจำเป็น:กำกับสถาบันการเงินเน้นการให้กู้เพื่อการลงทุน/ผู้ประกอบการใหม่ที่มีแผนความเป็นไปได้ชัดเจนมากกว่าการกระตุ้นหนี้บริโภค
บทความที่เกี่วข้อง: