สังคม คุณภาพชีวิต
ความท้าทายปัญหางบประมาณ “บัตรทอง” สะท้อนผ่านทางผู้ให้บริการ หรือหน่วยบริการอย่างโรงพยาบาลที่มักจะมีข่าวออกมาอย่างต่อเนื่อง ตลอด 24 ปีของการให้บริการบัตรทอง คือ โรงพยาบาลขาดสภาพคล่อง หรือที่หลายคนเรียกว่า ” รพ.ขาดทุน”
ขณะที่ โจทย์ใหญ่ของความท้าทายด้านความมั่นคงทางการเงิน ในวันนี้คือความต้องการรักษาพยาบาลเพิ่มขึ้นอย่างต่อเนื่อง ทั้งจากสังคมสูงวัย โรคไม่ติดต่อเรื้อรัง (NCDs) และการขยายสิทธิประโยชน์ใหม่ ๆ
คำถามสำคัญจึงไม่ใช่เพียงว่า งบบัตรทองเพียงพอหรือไม่ แต่คือ เหตุใดโรงพยาบาลบางแห่งจึงขาดทุนและมีปัญหาสภาพคล่อง ขณะที่บางแห่งยังสามารถประคองสถานะทางการเงินได้ แม้จะให้บริการภายใต้ระบบหลักประกันสุขภาพเดียวกัน
คำตอบไม่ได้อยู่ที่จำนวนผู้ป่วยหรือประสิทธิภาพการบริหารของโรงพยาบาลเพียงอย่างเดียว แต่อยู่ที่โครงสร้างการจัดสรรงบประมาณ ต้นทุนการรักษาที่แตกต่างกันตามระดับโรงพยาบาล อัตราการจ่ายชดเชยที่อาจไม่ครอบคลุมต้นทุนจริง ตลอดจนความแตกต่างของรายได้จากกองทุนสุขภาพแต่ละระบบ
ขณะที่อีกปัญหาที่ต้องเผชิญคือ ต้นทุนค่ารักษาที่เกิดจาก “ภาวะเงินเฟ้อทางการแพทย์” (Medical Inflation) ที่พุ่งทะยานอย่างรวดเร็ว สวนทางกับอัตราการจัดสรรงบประมาณเหมาจ่ายรายหัวที่เพิ่มขึ้นในสัดส่วนที่ต่ำกว่า
งบประมาณเพิ่มขึ้น ตามไม่ทันต้นทุนการรักษา
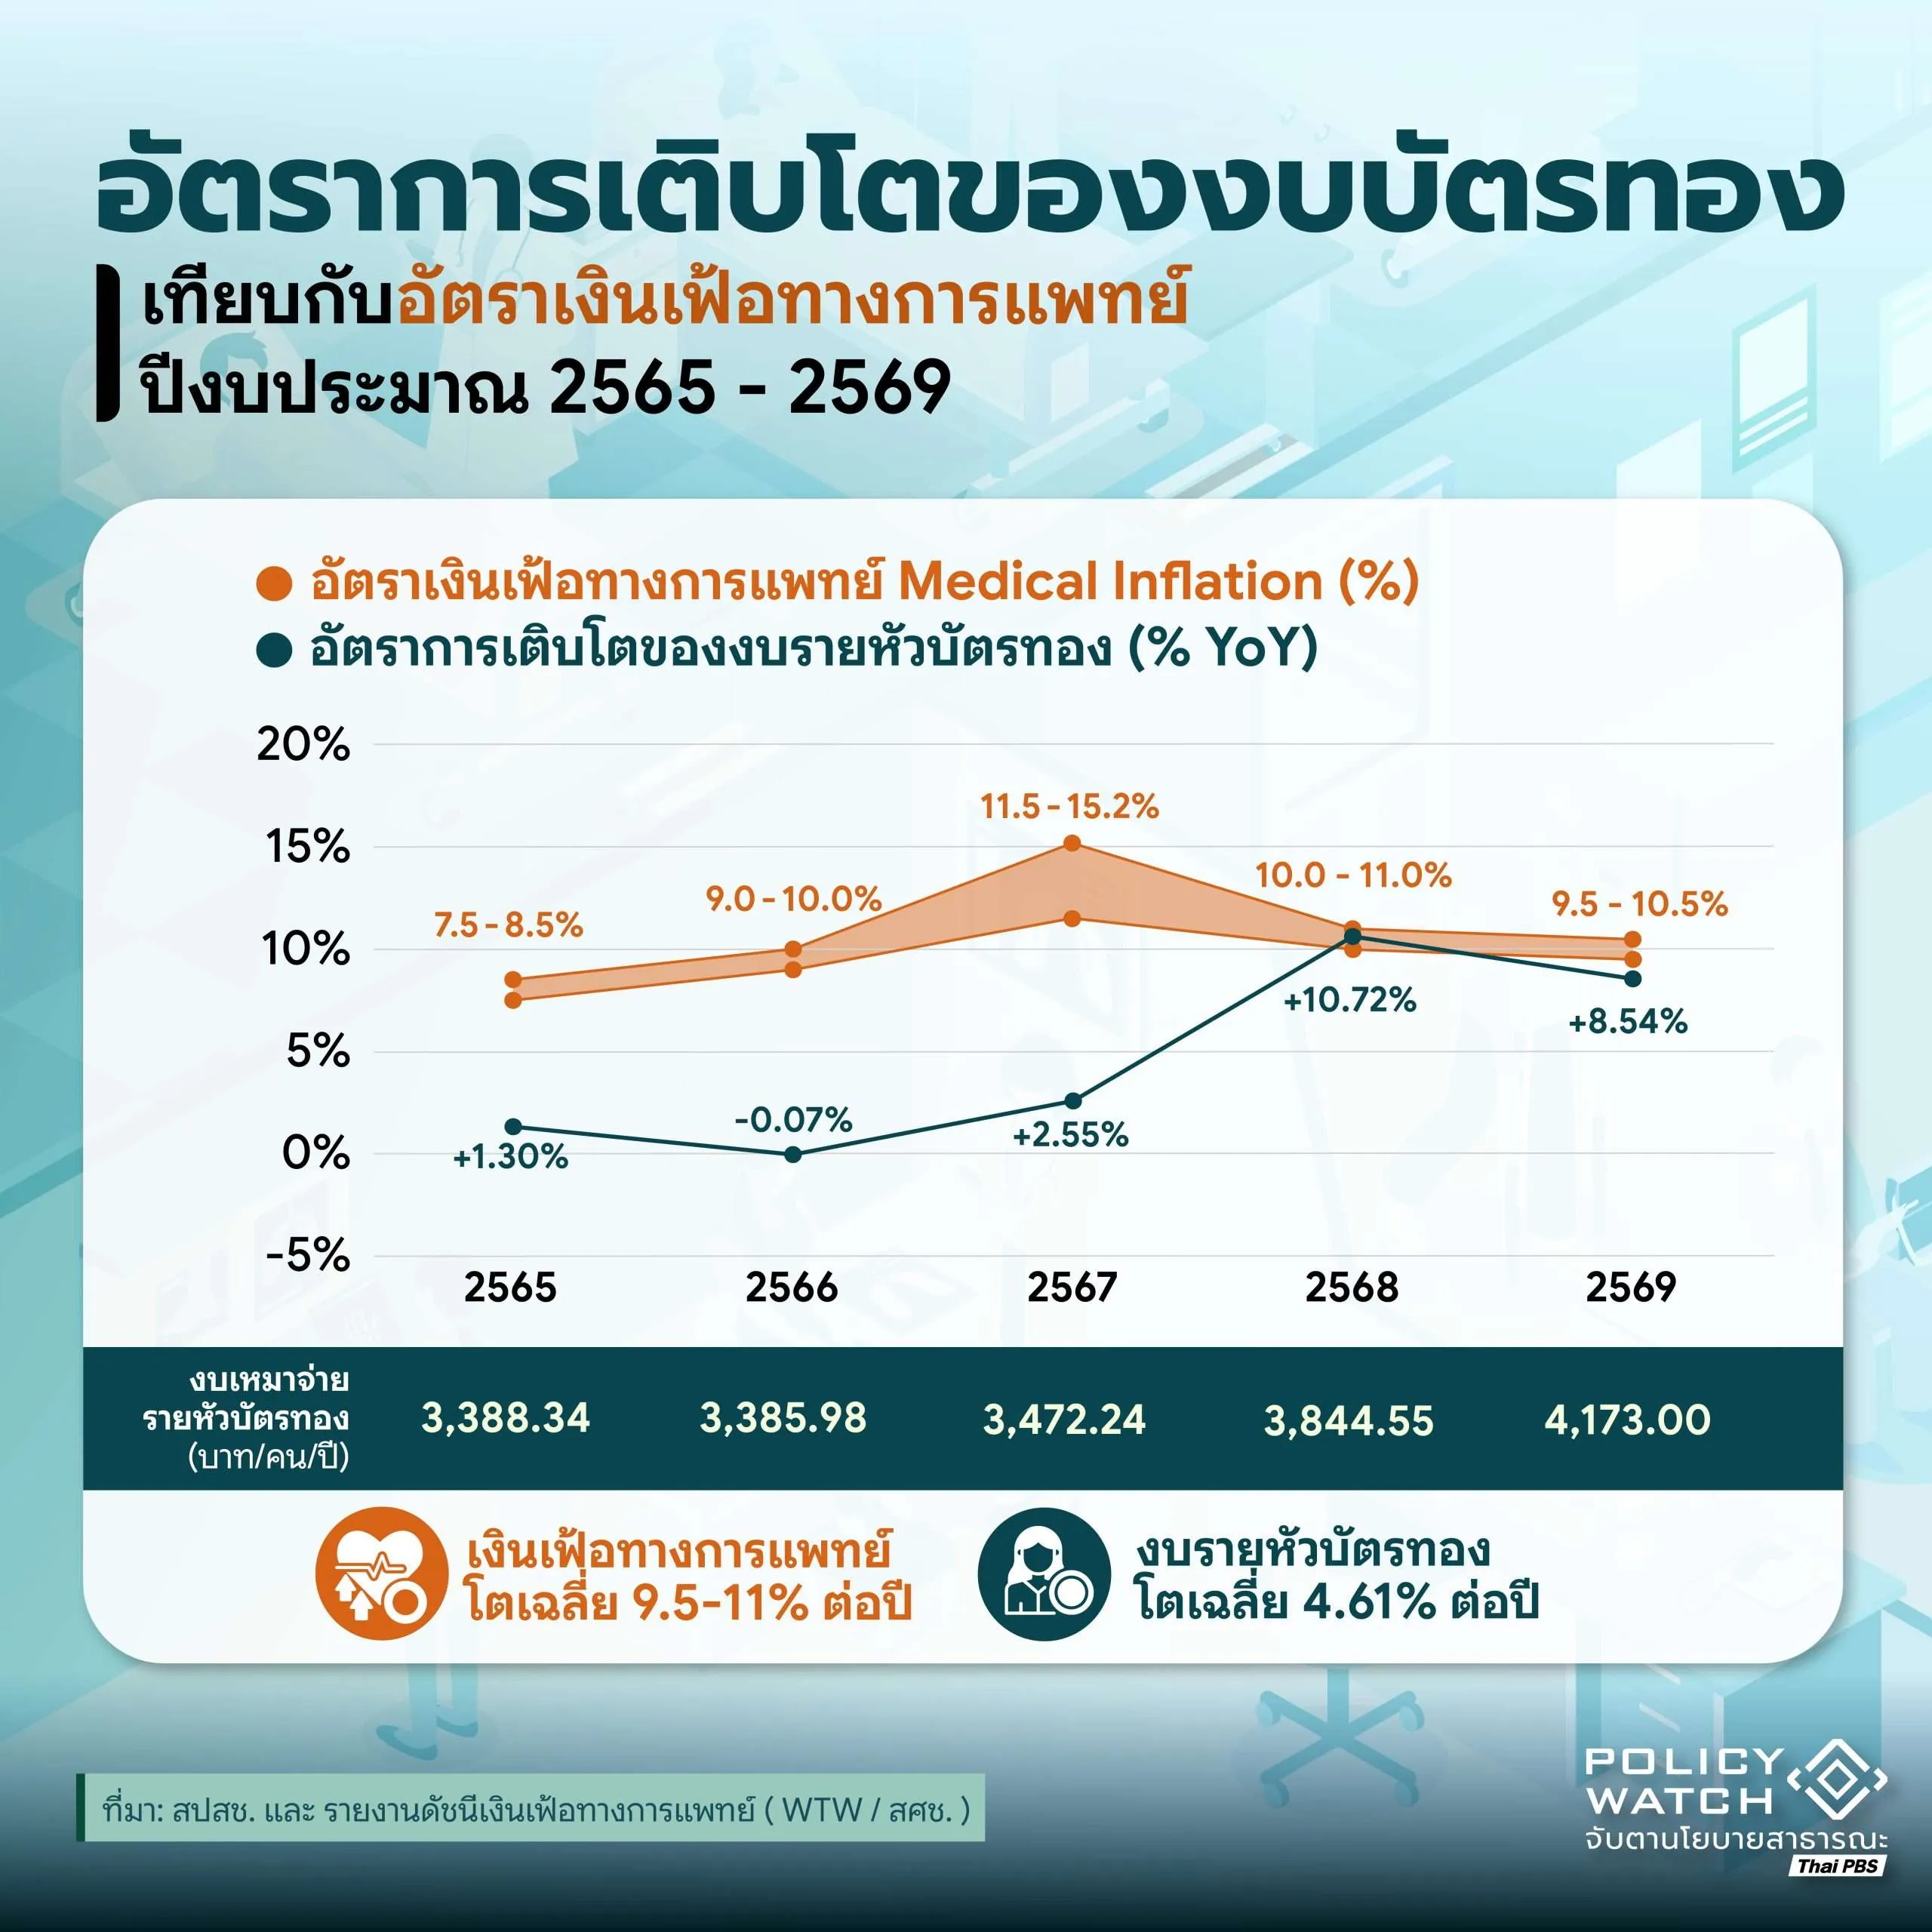
ตลอดช่วงหลายปีที่ผ่านมา งบประมาณบัตรทองได้รับการจัดสรรเพิ่มขึ้นอย่างต่อเนื่อง แต่การเพิ่มขึ้นของงบประมาณไม่ได้หมายความว่าโรงพยาบาลจะมีเงินเพียงพอสำหรับดูแลผู้ป่วยมากขึ้นเสมอไป เพราะสิ่งที่ต้องพิจารณาควบคู่กันคือ ต้นทุนการรักษาพยาบาลเพิ่มขึ้นเร็วเช่นกัน
ข้อมูลที่นำมาเปรียบเทียบในช่วงปีงบประมาณ 2565–2569 ระบุว่า อัตราการเติบโตเฉลี่ยของงบเหมาจ่ายรายหัวอยู่ที่ประมาณ 4.61% ต่อปี โดยในช่วงปี 2565–2567 การเพิ่มขึ้นของงบประมาณค่อนข้างจำกัด และปี 2566 มีอัตราการเติบโตติดลบ 0.07% ขณะที่ปี 2568 และ 2569 งบประมาณเพิ่มขึ้น 10.72% และ 8.54% ตามลำดับ เพื่อรองรับภาระค่าใช้จ่ายและสิทธิประโยชน์ที่เพิ่มขึ้น
ในทางกลับกัน ตัวเลขประมาณการเงินเฟ้อทางการแพทย์ที่ถูกนำมาอ้างอิงอยู่ในช่วง 9.5–11% ต่อปี สะท้อนแรงกดดันจากราคายา เทคโนโลยีทางการแพทย์ เครื่องมือวินิจฉัย และต้นทุนการให้บริการที่เพิ่มสูงขึ้นตามความซับซ้อนของการรักษา
หากต้นทุนทางการแพทย์เพิ่มขึ้นเร็วกว่างบประมาณที่ได้รับ โรงพยาบาลย่อมต้องเผชิญกับข้อจำกัดในการนำเงินจำนวนเดิมไปซื้อยา จัดหาเวชภัณฑ์ จ่ายค่าตอบแทนบุคลากร และดูแลผู้ป่วยให้ได้มาตรฐานเดิม
อย่างไรก็ตาม การนำตัวเลขเงินเฟ้อทางการแพทย์มาเปรียบเทียบกับการเติบโตของงบบัตรทองต้องใช้ความระมัดระวัง “วิโรจน์ ณ ระนอง นักวิจัยด้านสาธารณสุขและการเกษตรของ TDRI” ตั้งข้อสังเกตว่า ตัวเลขดังกล่าวส่วนหนึ่งมาจากข้อมูลตลาดประกันสุขภาพเอกชน ไม่ใช่ดัชนีต้นทุนการรักษาของระบบบัตรทองโดยตรง จึงไม่ควรนำมาใช้สรุปว่าต้นทุนของโรงพยาบาลรัฐเพิ่มขึ้นในอัตราเดียวกันทั้งหมด
ประเด็นสำคัญจึงไม่ใช่เพียงงบประมาณเพิ่มขึ้นกี่เปอร์เซ็นต์ แต่ต้องพิจารณาด้วยว่า เงินที่เพิ่มขึ้นเพียงพอกับปริมาณผู้ป่วย ความซับซ้อนของโรค และต้นทุนจริงที่แต่ละโรงพยาบาลต้องรับภาระหรือไม่
รักษาผู้ป่วยเท่ากัน แต่เงินชดเชยอาจไม่ครอบคลุมต้นทุนจริง
หนึ่งในแรงกดดันสำคัญต่อฐานะการเงินของโรงพยาบาล คือระบบจ่ายชดเชยค่ารักษาผู้ป่วยใน (Inpatient Department: IPD) ของบัตรทอง ซึ่งใช้ระบบกลุ่มวินิจฉัยโรคร่วม หรือ DRG (Diagnosis-Related Groups) ในการคำนวณภาระการรักษา โดยพิจารณาจากค่าน้ำหนักสัมพัทธ์ที่ปรับตามความรุนแรงและความซับซ้อนของโรค หรือ AdjRW
หลักการของระบบนี้คือ ผู้ป่วยที่มีความซับซ้อนในการรักษามากกว่าจะมีค่าน้ำหนักสูงกว่า และควรได้รับการจัดสรรเงินชดเชยตามภาระการรักษาที่เกิดขึ้น แต่ปัญหาคือ อัตราเงินที่จ่ายชดเชยอาจต่ำกว่าต้นทุนจริงของโรงพยาบาลอย่างมีนัยสำคัญ
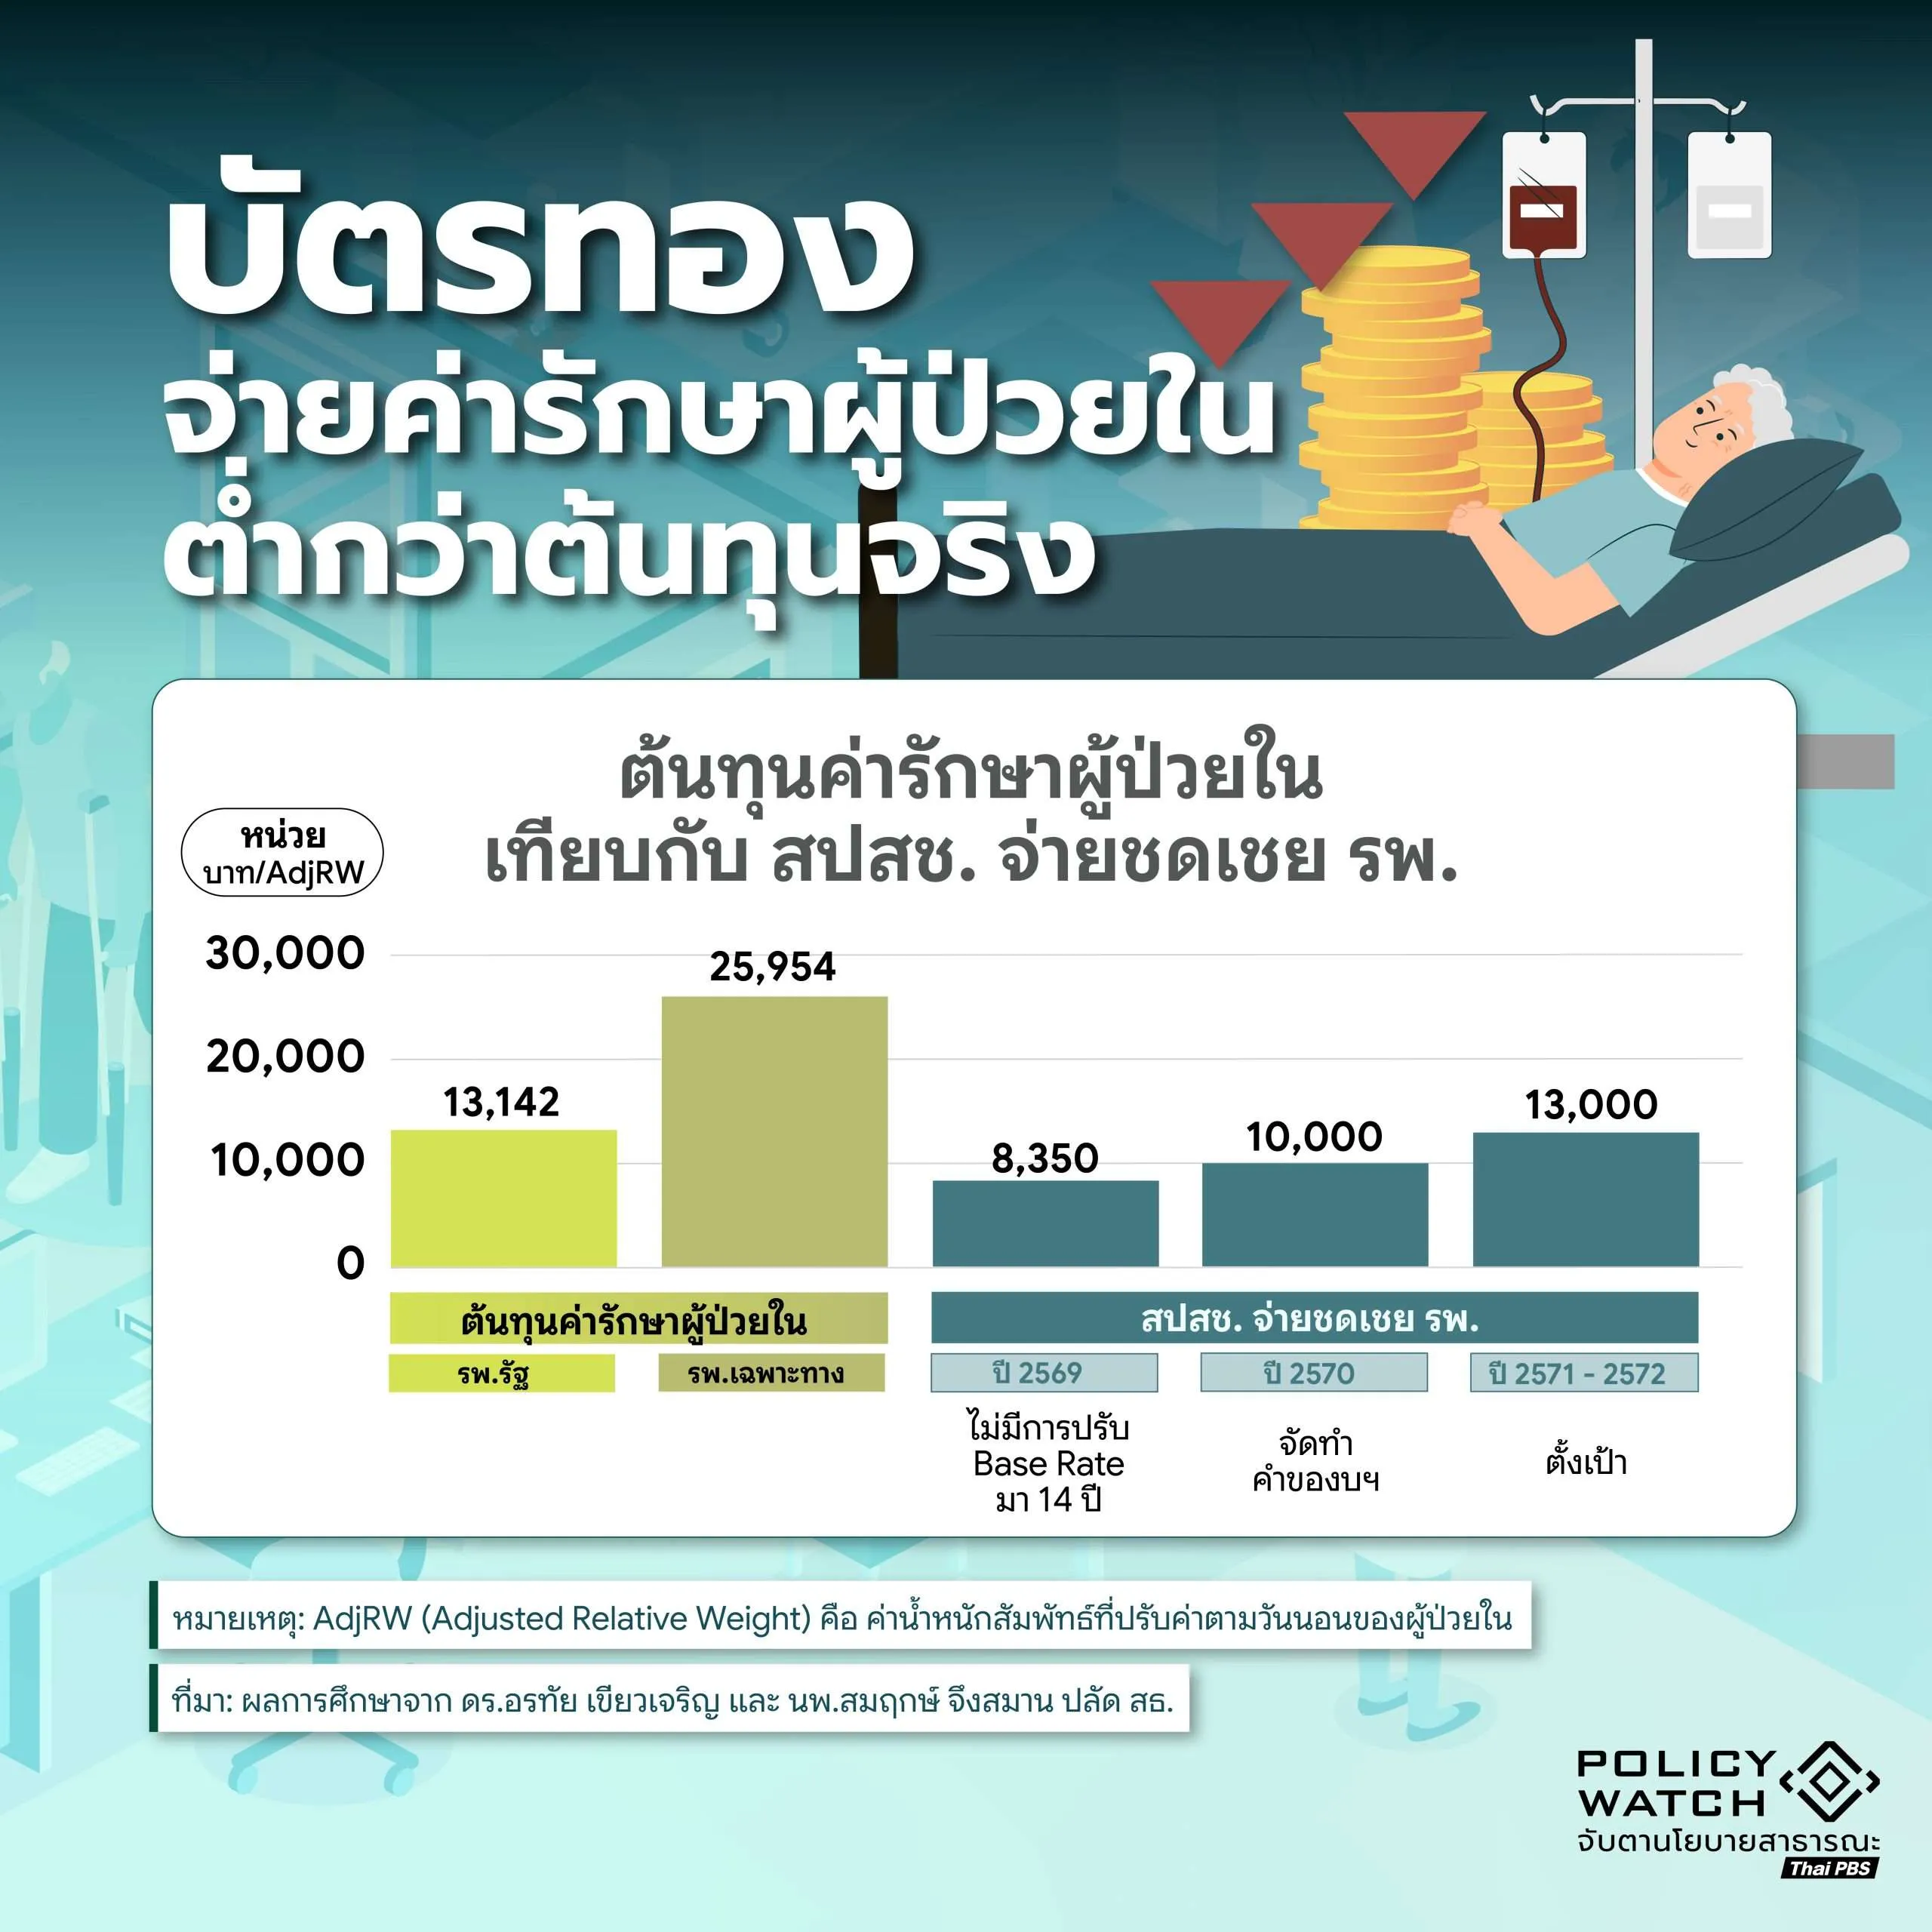
ข้อมูลผลการศึกษาของ อรทัย เขียวเจริญ ระบุว่า โรงพยาบาลรัฐบาลทั่วไปและโรงพยาบาลศูนย์มีต้นทุนการรักษาผู้ป่วยในเฉลี่ยประมาณ 13,142 บาทต่อ 1 AdjRW ขณะที่โรงพยาบาลเฉพาะทางมีต้นทุนเฉลี่ยสูงถึง 25,954 บาทต่อ 1 AdjRW
แต่ในปีงบประมาณ 2569 อัตราจ่ายชดเชยที่ถูกอ้างถึงอยู่ที่ 8,350 บาทต่อ 1 AdjRW ซึ่ง นพ.สุภโชค เวชภัณฑ์เภสัช หัวหน้าผู้ตรวจราชการกระทรวงสาธารณสุข ระบุว่าเป็นอัตราฐานที่ไม่มีการปรับเพิ่มมานานถึง 14 ปี ดังนั้นการคงอัตราชดเชยมานานกว่า 14ปี ขณะที่ต้นทุนเพิ่มมากขึ้น แรงกดดันจึงไปตกอยู่ที่หน่วยบริการ หรือ โรงพยาบาลมาโดยตลอด
เมื่อนำตัวเลขดังกล่าวมาเปรียบเทียบ จะเห็นช่องว่างระหว่างต้นทุนกับเงินชดเชยอย่างชัดเจนดังนี้
- โรงพยาบาลรัฐบาลทั่วไปและโรงพยาบาลศูนย์: ต้นทุนเฉลี่ย 13,142 บาท แต่ได้รับเงินชดเชย 8,350 บาท ส่วนต่างอยู่ที่ 4,792 บาทต่อ 1 AdjRW
- โรงพยาบาลเฉพาะทาง: ต้นทุนเฉลี่ย 25,954 บาท เมื่อเทียบกับเงินชดเชย 8,350 บาท จะมีส่วนต่าง 17,604 บาทต่อ 1 AdjRW
ตัวเลขนี้สะท้อนให้เห็นว่า ยิ่งโรงพยาบาลมีภาระดูแลผู้ป่วยที่ซับซ้อนและมีต้นทุนสูงมากเท่าใด ก็ยิ่งมีความเสี่ยงที่จะต้องแบกรับส่วนต่างระหว่างต้นทุนจริงกับเงินชดเชยมากขึ้นเท่านั้น ทั้งนี้ ส่วนต่างดังกล่าวเป็นการเปรียบเทียบจากต้นทุนเฉลี่ยและอัตราจ่ายที่ระบุ ไม่ใช่ผลขาดทุนสุทธิของทุกโรงพยาบาล เพราะฐานต้นทุนและรายได้อื่นของแต่ละแห่งแตกต่างกัน
ด้วยเหตุนี้ นพ.สมฤกษ์ จึงสมาน ปลัดกระทรวงสาธารณสุข จึงเสนอขอปรับเพิ่มอัตราจ่ายชดเชยเป็น 10,000 บาทต่อ 1 AdjRW ในปีงบประมาณ 2570 และตั้งเป้าหมายเพิ่มเป็น 13,000 บาทในปี 2571–2572 เพื่อให้เงินชดเชยเข้าใกล้ต้นทุนการรักษาจริงมากขึ้น
หากอัตราจ่ายยังไม่สอดคล้องกับต้นทุน ภาระส่วนต่างย่อมสะสมอยู่ในบัญชีของโรงพยาบาล และอาจส่งผลต่อสภาพคล่อง ความสามารถในการจัดซื้อยาและเวชภัณฑ์ ตลอดจนการลงทุนเพื่อพัฒนาบริการในระยะยาว
โรคเดียวกัน แต่ต้นทุนต่างกันหลายเท่า
นอกจากปัญหาเงินชดเชยผู้ป่วยในแล้ว อีกหนึ่งเหตุผลที่ทำให้โรงพยาบาลมีฐานะการเงินแตกต่างกัน คือ ต้นทุนการให้บริการไม่ได้เท่ากัน แม้จะรักษาโรคเดียวกันก็ตาม
นพ.จเด็จ ธรรมธัชอารี เลขาธิการสำนักงานหลักประกันสุขภาพแห่งชาติ (สปสช.) เคยยกตัวอย่างต้นทุนการรักษาโรคไข้หวัด ซึ่งเป็นโรคพื้นฐานที่พบได้ทั่วไป โดยมีตัวเลขต้นทุนเฉลี่ยดังนี้
- โรงพยาบาลส่งเสริมสุขภาพตำบล (รพ.สต.) ประมาณ 170 บาทต่อครั้ง
- โรงพยาบาลชุมชน (รพช.) ประมาณ 490 บาทต่อครั้ง
- โรงพยาบาลศูนย์และโรงพยาบาลทั่วไป (รพศ./รพท.) ประมาณ 800 บาทต่อครั้ง
จากตัวเลขดังกล่าว ต้นทุนต่อครั้งของโรงพยาบาลศูนย์และโรงพยาบาลทั่วไปสูงกว่าของ รพ.สต. เกือบ 4.7 เท่า แม้จะเป็นการรักษาโรคพื้นฐานอย่างไข้หวัดเหมือนกัน
ความแตกต่างนี้ไม่ได้หมายความว่าโรงพยาบาลขนาดใหญ่บริหารจัดการไม่มีประสิทธิภาพเสมอไป แต่สะท้อนโครงสร้างต้นทุนที่แตกต่างกัน ตั้งแต่บุคลากรทางการแพทย์ ระบบห้องปฏิบัติการ ยาและเวชภัณฑ์ เครื่องมือแพทย์ ตลอดจนค่าใช้จ่ายในการดูแลระบบบริการขนาดใหญ่
รพ.สต. มีโครงสร้างบริการที่ไม่ซับซ้อน ใช้บุคลากรและอุปกรณ์พื้นฐาน จึงมีต้นทุนต่อครั้งค่อนข้างต่ำ ขณะที่โรงพยาบาลชุมชนมีแพทย์และบริการตรวจวินิจฉัยเพิ่มเติม ส่วนโรงพยาบาลศูนย์ต้องรองรับบุคลากรเฉพาะทาง ระบบสนับสนุนทางการแพทย์ และเครื่องมือที่มีต้นทุนสูงกว่า
ปัญหาจึงเกิดขึ้นเมื่อผู้ป่วยโรคไม่ซับซ้อนเข้ารับบริการในโรงพยาบาลขนาดใหญ่ ทั้งที่อาจสามารถรักษาได้ในหน่วยบริการระดับปฐมภูมิ หากระบบส่งต่อและการจัดบริการเอื้ออำนวย ต้นทุนที่เกิดขึ้นในระบบก็อาจสูงกว่าการรักษาในระดับที่เหมาะสม
ในทางกลับกัน โรงพยาบาลขนาดใหญ่ยังจำเป็นต้องรักษาผู้ป่วยที่มีความซับซ้อนสูง ซึ่งต้องใช้บุคลากรและทรัพยากรมากกว่าปกติ หากระบบจัดสรรงบประมาณไม่สามารถสะท้อนความแตกต่างทั้งด้านระดับบริการและความซับซ้อนของผู้ป่วยได้อย่างเหมาะสม โรงพยาบาลบางแห่งก็อาจแบกรับภาระมากกว่าแห่งอื่นโดยโครงสร้าง
นี่จึงเป็นเหตุผลว่า เหตุใดการใช้หลักเกณฑ์เดียวกันทั่วประเทศจึงอาจไม่เพียงพอ หากไม่คำนึงถึงต้นทุนและภาระงานที่แตกต่างกันของหน่วยบริการแต่ละประเภท
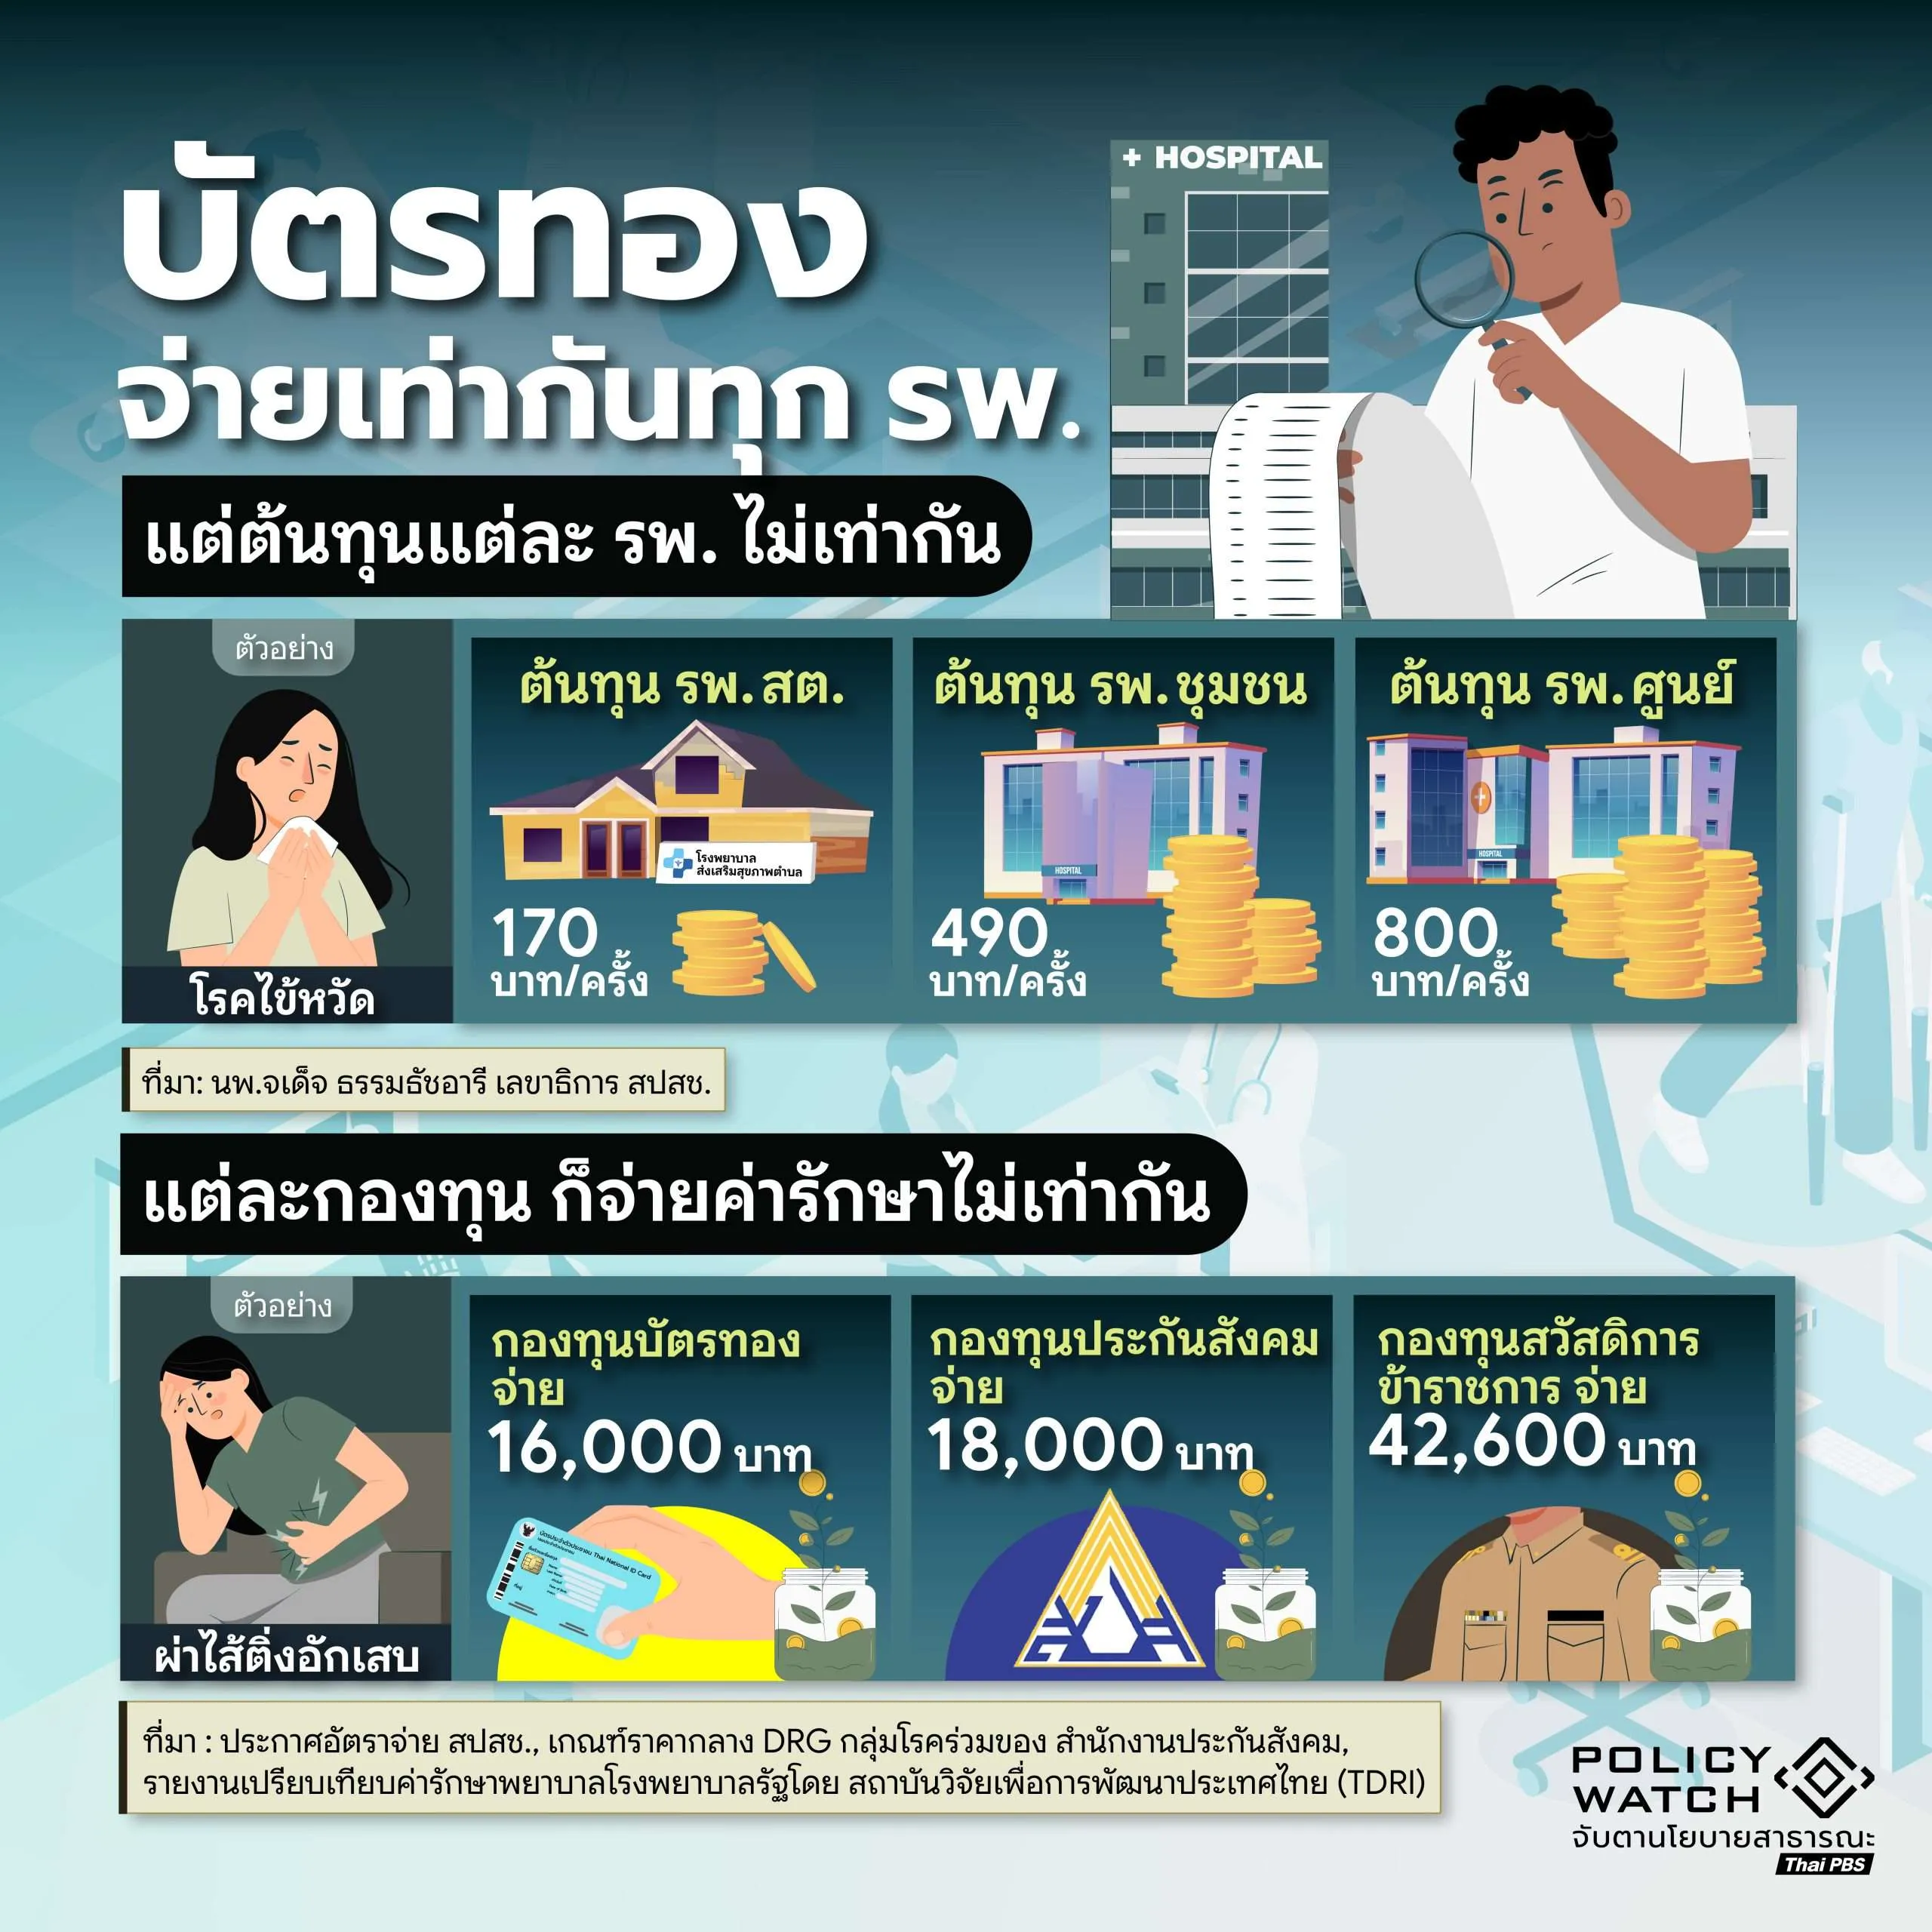
ความเหลื่อมล้ำ 3 กองทุน “โรคเดียวกัน” แต่ค่ารักษาต่างกัน
อีกหนึ่งปัจจัยที่อาจอธิบายความแตกต่างด้านสถานะการเงินของโรงพยาบาล คือระบบหลักประกันสุขภาพของไทยมีหลายกองทุน โดยเฉพาะ 3 ระบบหลัก ได้แก่ บัตรทอง ประกันสังคม และสวัสดิการรักษาพยาบาลข้าราชการ ซึ่งมีหลักเกณฑ์และวิธีการจ่ายค่ารักษาพยาบาลแตกต่างกัน
ข้อมูลที่อ้างอิงจากการวิเคราะห์ของ TDRI และประกาศราคากลางของแต่ละกองทุน ยกตัวอย่างค่ารักษาผ่าตัดไส้ติ่งอักเสบไว้ดังนี้
- กองทุนบัตรทอง: ประมาณ 16,000 บาท
- กองทุนประกันสังคม: ประมาณ 18,000 บาท
- กองทุนสวัสดิการรักษาพยาบาลข้าราชการ: ประมาณ 42,600 บาท ตามระบบเบิกจ่ายที่เกี่ยวข้อง
หากตัวเลขดังกล่าวใช้เปรียบเทียบภายใต้ขอบเขตบริการและเงื่อนไขเดียวกัน อัตราจ่ายของกองทุนข้าราชการจะสูงกว่าบัตรทองประมาณ 2.7 เท่า และมีส่วนต่างราว 26,600 บาทต่อกรณี
อย่างไรก็ตาม การเปรียบเทียบอัตราจ่ายระหว่างกองทุนต้องตรวจสอบรายละเอียดของรายการบริการ เงื่อนไขการเบิกจ่าย และต้นทุนที่รวมอยู่ในแต่ละตัวเลขด้วย เพราะวิธีการจ่ายเงินของแต่ละระบบอาจไม่เหมือนกันทั้งหมด แต่ความแตกต่างดังกล่าว ทำให้โรงพยาบาลที่ดูแลผู้ป่วยหลายสิทธิมีโครงสร้างรายได้ไม่เหมือนกัน แม้จะใช้ห้องผ่าตัด ทีมแพทย์ ยา และอุปกรณ์ทางการแพทย์ร่วมกันก็ตาม
ในบางกรณี รายได้จากผู้ป่วยต่างกองทุนอาจช่วยประคับประคองค่าใช้จ่ายส่วนอื่นของโรงพยาบาลได้ แต่ก็ไม่สามารถสรุปได้ว่าเงินจากกองทุนหนึ่งสามารถนำไปชดเชยการขาดทุนของอีกกองทุนได้โดยตรงทุกกรณี เพราะต้องพิจารณาข้อกำหนดการใช้เงินและระบบบัญชีของหน่วยบริการด้วย
อย่างไรก็ตาม โรงพยาบาลที่มีผู้ป่วยบัตรทองเป็นสัดส่วนสูง และมีผู้ป่วยจากกองทุนอื่นน้อย ย่อมมีข้อจำกัดในการกระจายความเสี่ยงด้านรายได้มากกว่า หากอัตราจ่ายของบัตรทองไม่ครอบคลุมต้นทุนจริง โรงพยาบาลเหล่านี้ก็อาจเผชิญแรงกดดันทางการเงินมากเป็นพิเศษ
ในอีกด้านหนึ่ง ความแตกต่างของอัตราจ่ายระหว่างกองทุนยังทำให้เกิดคำถามเชิงนโยบายว่า ระบบสุขภาพควรออกแบบกลไกการจ่ายเงินอย่างไร เพื่อให้โรงพยาบาลได้รับงบประมาณที่เหมาะสมกับต้นทุน โดยไม่ทำให้ความแตกต่างด้านสิทธิการรักษากลายเป็นแรงกดดันต่อคุณภาพและการเข้าถึงบริการของผู้ป่วย
ในบทความเจาะลึกงบบัตรทองตอน 3 เราจะพาไปหาคำตอบว่า เหตุใดภายใต้กฎเกณฑ์และกองทุนบัตรทองเดียวกัน จึงเกิดปรากฏการณ์ “บาง รพ. เงินติดลบ แต่บาง รพ. เงินเหลือ”
อ่านบทความที่เกี่ยวข้อง
บัตรทอง: ต้องปฏิรูปอะไรและทำอย่างไร?