เศรษฐกิจ
ข้าวไทยกำลังเผชิญแรงกดดันในการแข่งขันในตลาดโลกมากขึ้น หลังอินเดียทยอยระบายสต็อกข้าวออกสู่ตลาด ส่งผลให้การแข่งขันด้านราคารุนแรงขึ้น ขณะที่ไทยมีแนวโน้มผลผลิตลดลง สวนทางกับต้นทุนการผลิตที่ยังอยู่ในระดับสูง ทำให้ราคาข้าวไทยปรับตัวสูงขึ้นและเสียเปรียบด้านการแข่งขันกับประเทศผู้ส่งออกข้าวรายอื่น
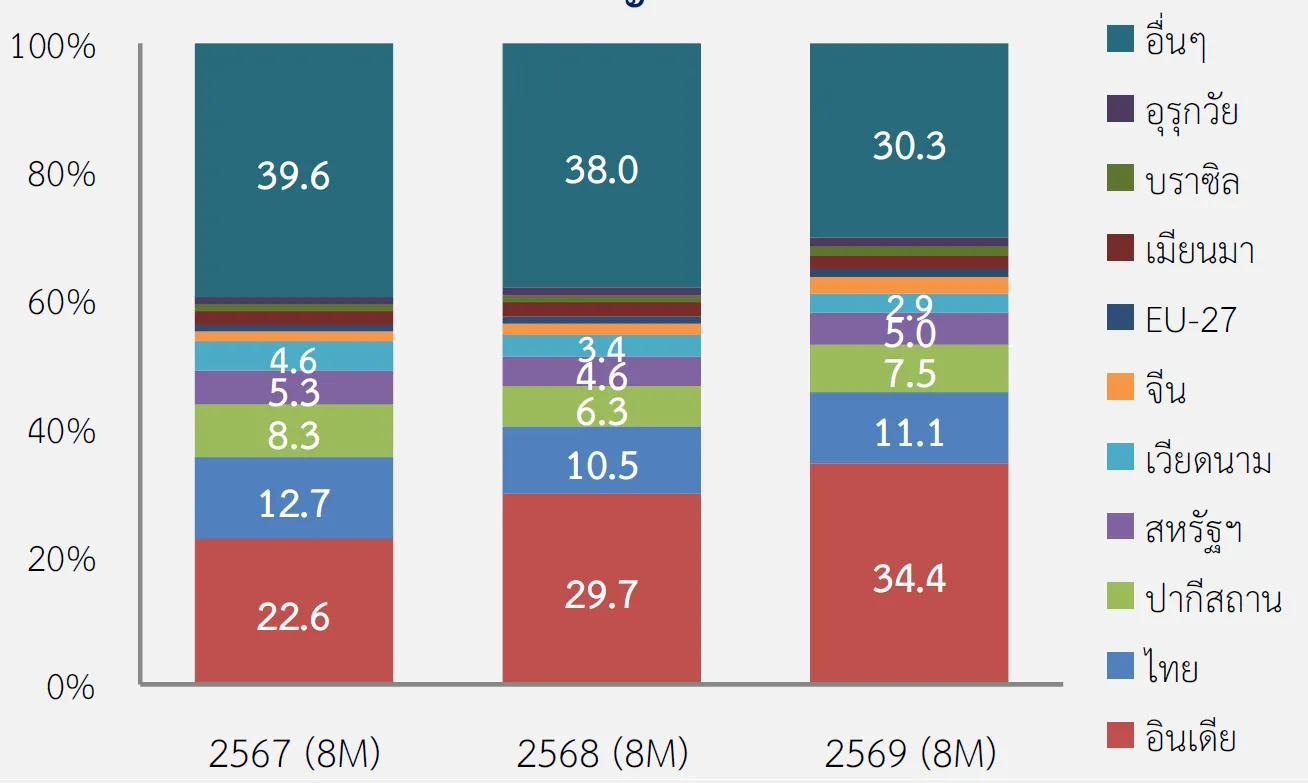
รายงานภาวะเศรษฐกิจไทยไตรมาสที่สาม และแนวโน้มปี 2569 – 2570 ของสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ ระบุว่า ไทยเคยครองตำแหน่งประเทศผู้ส่งออกข้าวอันดับหนึ่งของโลกมายาวนานกว่า 30 ปี นับตั้งแต่ช่วงต้นทศวรรษ 2520 ก่อนที่อินเดียจะก้าวขึ้นมาเป็นผู้ส่งออกข้าวอันดับหนึ่งแทนตั้งแต่ปี 2555
ภาพสัดส่วนมูลค่าส่งออกข้าวของประเทศผู้ส่งออกสำคัญ 10 ประเทศอันดับแรก
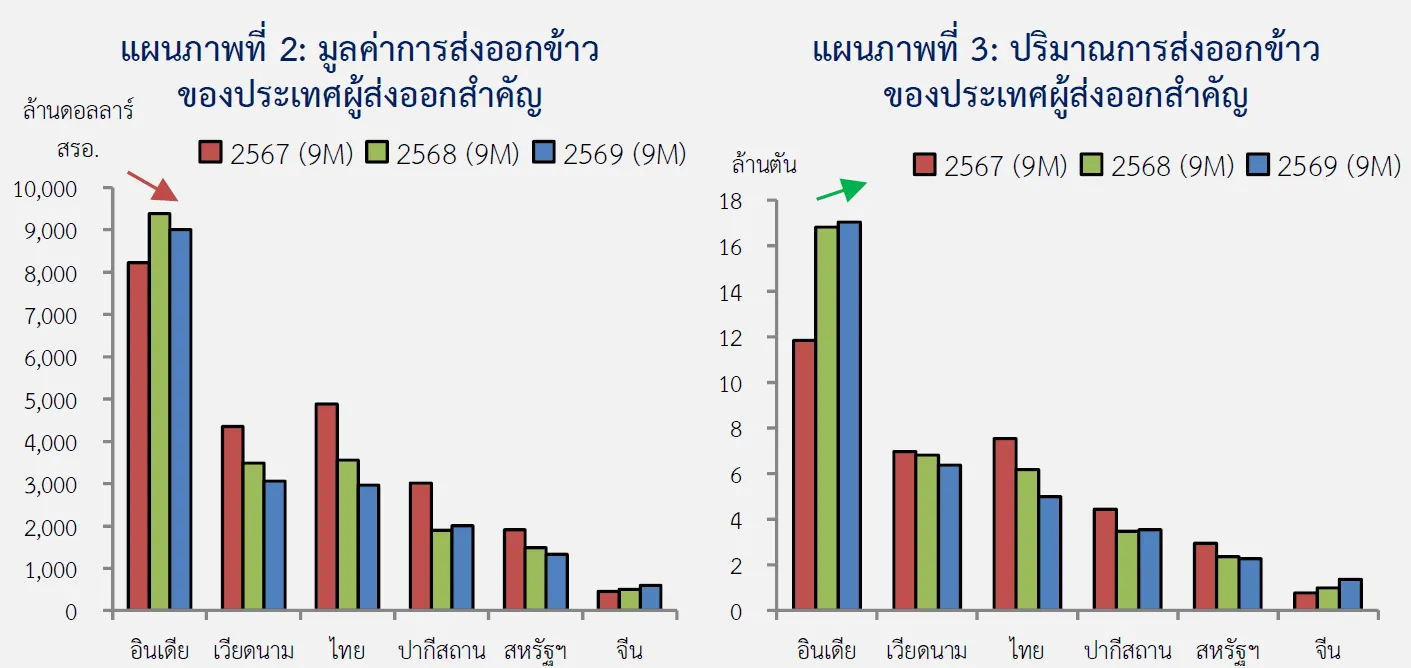
ทั้งนี้ ในช่วง 9 เดือนแรกของปี 2569 ไทยมีมูลค่าการส่งออกข้าวรวม 2,963 ล้านดอลลาร์สหรัฐ ลดลง 16.8% ขณะที่ปริมาณการส่งออกอยู่ที่ 4.99 ล้านตัน ลดลง 19.3% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ซึ่งหดตัว 18% สะท้อนให้เห็นว่าการส่งออกข้าวไทยยังเผชิญแรงกดดันต่อเนื่อง
ขณะที่ประเทศผู้ส่งออกข้าวรายใหญ่ 5 อันดับแรก ส่วนใหญ่มีมูลค่าการส่งออกลดลงเช่นกัน ท่ามกลางความต้องการข้าวในตลาดโลกที่ชะลอตัว ได้แก่ เวียดนาม สหรัฐอเมริกา และอินเดีย ยกเว้นปากีสถานที่มีแนวโน้มแตกต่างจากประเทศอื่น
อินเดียระบายสต็อกข้าว กดดันส่งออกไทย
การส่งออกข้าวของไทยที่ลดลง 16.8% นับเป็นการลดลงมากที่สุดในกลุ่มประเทศดังกล่าว โดยมีสาเหตุสำคัญจากความสามารถในการแข่งขันด้านราคาที่ลดลง หลังอินเดียระบายข้าวจากสต็อกออกสู่ตลาดโลก ส่งผลให้ปริมาณการส่งออกข้าวของอินเดียในช่วง 9 เดือนแรกของปี 2569 เพิ่มขึ้น 1.3% ต่อเนื่องจากที่ขยายตัวสูงถึง 41.9% ในช่วงเดียวกันของปี 2568 โดยเฉพาะข้าวที่ไม่ใช่บาสมาติ ซึ่งเป็นกลุ่มสินค้าที่แข่งขันโดยตรงกับข้าวขาวของไทย
ปริมาณข้าวที่ออกสู่ตลาดโลกมากขึ้นส่งผลให้ราคาส่งออกข้าวของประเทศผู้ส่งออกสำคัญส่วนใหญ่ปรับตัวลดลงต่อเนื่องเป็นปีที่สอง โดยในช่วง 9 เดือนแรกของปี 2569 ราคาส่งออกเฉลี่ยของจีน สหรัฐฯ เวียดนาม และอินเดีย ลดลง 12.9% 6.4% 5.9% และ 5.2% ตามลำดับ
ขณะที่ราคาส่งออกเฉลี่ยของข้าวไทยกลับเพิ่มขึ้น 3.1% ซึ่งเป็นราคาสูงที่สุดในกลุ่มประเทศผู้ส่งออกสำคัญ เช่นเดียวกับปากีสถานที่ราคาส่งออกเพิ่มขึ้น 3.6%
จีนรุกตลาดข้าวโลก แข่งราคาต่ำกว่า
เมื่อพิจารณามูลค่าและปริมาณการส่งออกข้าวของประเทศผู้ส่งออกสำคัญ 5 อันดับแรกในช่วง 9 เดือนแรกของปี 2569 พบว่า ส่วนใหญ่มีมูลค่าการส่งออกลดลงสอดคล้องกับปริมาณการส่งออกที่หดตัว ได้แก่ ไทย เวียดนาม และสหรัฐฯ ขณะที่อินเดียมีปริมาณการส่งออกเพิ่มขึ้น 1.3% แต่มูลค่าลดลง 4% จากราคาส่งออกที่ปรับตัวลดลง ส่วนปากีสถานเป็นประเทศเดียวในกลุ่มที่ทั้งมูลค่าและปริมาณการส่งออกเพิ่มขึ้น โดยขยายตัว 5.7% และ 2% ตามลำดับ
นอกจากนี้ ตลาดข้าวโลกยังเผชิญการแข่งขันด้านราคาที่รุนแรงขึ้นจากจีน ซึ่งเป็นผู้ส่งออกข้าวอันดับ 6 ของโลก และมีบทบาทในตลาดส่งออกข้าวไทยมากขึ้นตั้งแต่ปี 2567 เนื่องจากมีราคาส่งออกเฉลี่ยต่ำกว่าประเทศผู้ส่งออกสำคัญทั้ง 5 ประเทศ ได้แก่ อินเดีย เวียดนาม ไทย ปากีสถาน และสหรัฐฯ ส่งผลให้มูลค่าการส่งออกข้าวของจีนในช่วง 9 เดือนแรกของปี 2569 เพิ่มขึ้น 19.3% ต่อเนื่องจากที่เพิ่มขึ้น 10.1% ในช่วงเดียวกันของปี 2568
ข้าวขาวไทยแพงกว่าคู่แข่ง 62-81 ดอลลาร์ต่อตัน
อย่างไรก็ตาม การส่งออกข้าวหอมมะลิของไทยยังมีมูลค่าเพิ่มขึ้น 4.8% แม้ปริมาณส่งออกจะลดลง 7.4% โดยข้าวหอมมะลิมีสัดส่วน 19.2% ของปริมาณการส่งออกข้าวทั้งหมด เนื่องจากราคาส่งออกปรับเพิ่มขึ้น 13.2% แต่ในทางกลับกัน ข้าวขาวซึ่งเป็นข้าวส่งออกหลักของไทย มีสัดส่วน 51.9% ของปริมาณส่งออกทั้งหมด กลับมีทั้งมูลค่าและปริมาณส่งออกลดลง 16.5% และ 9.8% ตามลำดับ
ราคาเสนอขายข้าวขาว 5% ณ ท่าเรือประเทศผู้ส่งออกสำคัญ (หน่วย : ดอลลาร์สหรัฐ)
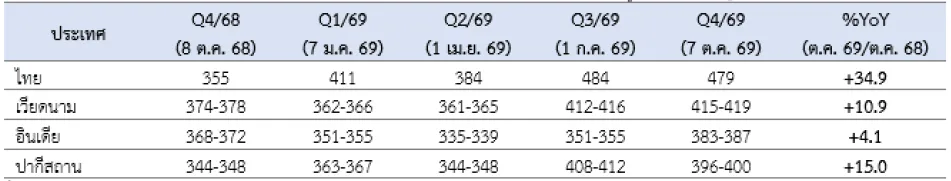
ทั้งนี้ ราคาข้าวขาว 5% ของไทยปรับตัวสูงขึ้นอย่างมากตั้งแต่ไตรมาส 2 ของปี 2569 จากปริมาณผลผลิตในประเทศที่ลดลง ประกอบกับประเทศผู้นำเข้าเร่งสะสมสต็อกข้าวเพื่อรองรับความเสี่ยงจากปรากฏการณ์เอลนีโญ โดย ณ วันที่ 7 ต.ค. 2569 ราคาข้าวขาว 5% ของไทยอยู่ที่ 479 ดอลลาร์สหรัฐต่อตัน เพิ่มขึ้น 34.9% จากช่วงเดียวกันของปีก่อน ขณะที่ราคาข้าวของเวียดนาม อินเดีย และปากีสถาน เพิ่มขึ้น 10.9%, 4.1% และ 15% ตามลำดับ
การปรับขึ้นของราคาข้าวไทยส่งผลให้ราคาสูงกว่าคู่แข่งอย่างเวียดนาม อินเดีย และปากีสถาน ประมาณ 62, 94 และ 81 ดอลลาร์สหรัฐต่อตัน ตามลำดับ ทั้งที่ในช่วงเดียวกันของปีก่อน ราคาข้าวไทยยังต่ำกว่าเวียดนามและอินเดีย สถานการณ์ดังกล่าวทำให้ข้าวไทยเสียเปรียบด้านราคาเมื่อเทียบกับคู่แข่ง และอาจส่งผลกดดันต่อขีดความสามารถในการแข่งขันในตลาดโลกในระยะต่อไป
ทั้งปี’69 คาดไทยผลิตข้าวลด-ส่งออกต่ำเป้า
สำนักงานเศรษฐกิจการเกษตร (สศก.) คาดการณ์ว่า ผลผลิตข้าวทั้งปี 2569 จะอยู่ที่ 33.8 ล้านตัน ลดลง 3.2% จากปีก่อนหน้า จากผลกระทบของสภาพอากาศแปรปรวนจากปรากฏการณ์เอลนีโญ ซึ่งส่งผลให้ผลผลิตข้าวลดลงทั้งในช่วงครึ่งปีแรกและมีแนวโน้มต่อเนื่องถึงครึ่งปีหลัง
ขณะที่กรมการค้าต่างประเทศประเมินว่า การส่งออกข้าวปี 2569 มีแนวโน้มต่ำกว่าเป้าหมาย 7 ล้านตัน โดยหากต้องการส่งออกให้ได้ตามเป้าหมายในช่วง 3 เดือนสุดท้ายของปี (ต.ค.-ธ.ค.) จะต้องส่งออกเฉลี่ยเดือนละ 6.7 แสนตัน สูงกว่าค่าเฉลี่ย 9 เดือนแรกที่ 5.5 แสนตันต่อเดือน
ทั้งนี้ หากการส่งออกเป็นไปตามที่ประเมินไว้ที่ 6.5 ล้านตัน จะถือเป็นระดับต่ำสุดในรอบ 5 ปี นับตั้งแต่ปี 2564 ซึ่งไทยส่งออกข้าวได้ 6.3 ล้านตัน
จี้รัฐเร่งเกมรุกตลาดโลก-ยกระดับข้าวพรีเมียม
ภายใต้สถานการณ์การแข่งขันด้านราคาที่เป็นปัจจัยสำคัญกดดันการส่งออกข้าวไทย หลังประเทศผู้ผลิตข้าวรายสำคัญทยอยระบายข้าวออกสู่ตลาดโลก ประกอบกับปริมาณผลผลิตข้าวของไทยมีแนวโน้มลดลงจากปีก่อนหน้า ขณะที่ต้นทุนการผลิตยังอยู่ในระดับสูง โดยเฉพาะราคาปุ๋ยและพลังงานในตลาดโลก รวมถึงความเสี่ยงจากปรากฏการณ์เอลนีโญที่มีแนวโน้มเกิดขึ้นในช่วงไตรมาสแรกของปี 2570 ซึ่งอาจส่งผลกระทบต่อปริมาณผลผลิตข้าว
นอกจากนี้ การส่งออกข้าวไทยยังเผชิญข้อจำกัดจากปัจจัยทั้งภายในและภายนอกประเทศ ไม่ว่าจะเป็นความคืบหน้าของการเจรจาซื้อขายข้าวแบบรัฐต่อรัฐ (G2G) กับจีน ภาวะการเก็งกำไรราคาข้าวในประเทศ ตลอดจนการแข่งขันด้านราคาจากประเทศเพื่อนบ้านและผู้ส่งออกข้าวรายอื่น
สถานการณ์ดังกล่าวทำให้ภาครัฐจำเป็นต้องเร่งดำเนินแผนการตลาดเชิงรุก เพื่อรักษาและขยายส่วนแบ่งตลาดข้าวไทยในต่างประเทศ ผ่านการจัดคณะผู้แทนภาครัฐและภาคเอกชนเดินทางไปเจรจาการค้าในประเทศผู้นำเข้าข้าวสำคัญ ควบคู่กับการสนับสนุนเกษตรกรให้เพิ่มประสิทธิภาพการผลิตและยกระดับขีดความสามารถในการแข่งขันของข้าวไทย ทั้งการลงทุนวิจัยและพัฒนาเพื่อปรับปรุงคุณภาพและสร้างความแตกต่างของพันธุ์ข้าว การพัฒนาระบบชลประทาน การส่งเสริมการรวมกลุ่มและเสริมสร้างความเข้มแข็งของสถาบันเกษตรกร ตลอดจนการนำเทคโนโลยีและนวัตกรรมการเกษตรสมัยใหม่มาใช้ โดยเพิ่มโอกาสเข้าถึงเครื่องจักรกลการเกษตรผ่านเครือข่ายบริการ เพื่อช่วยลดต้นทุนและเพิ่มผลผลิตต่อไร่
ขณะเดียวกัน ควรส่งเสริมการพัฒนาและยกระดับข้าวพรีเมียมของไทยให้มีคุณภาพและมูลค่าเพิ่ม เพื่อสร้างความแตกต่างและลดการพึ่งพาตลาดข้าวที่เน้นการแข่งขันด้านราคาเป็นหลัก
บทความที่เกี่ยวข้อง