
 สังคม คุณภาพชีวิต
แม้ว่าระบบบัตรทองจะเป็นเครื่องมือสำคัญในการลดความเหลื่อมล้ำทางสังคม ช่วยให้ประชาชนสามารถเข้าถึงการรักษาพยาบาลที่จำเป็นโดยไม่ต้องเผชิญกับภาวะล้มละลายจากค่าใช้จ่ายทางการแพทย์ แต่สถานะทางการคลังของประเทศในปัจจุบัน พบว่าอัตราการเติบโตของค่าใช้จ่ายด้านการรักษาพยาบาลขยายตัวในอัตราที่สูงกว่าความสามารถในการจัดเก็บรายได้และการจัดสรรงบประมาณของรัฐบาล
หากพิจารณาข้อเสนอต่าง ๆ เพื่อสร้างความมั่นคงให้กองทุนบัตรทองจะพบว่ามี “4 โมเดล” หลัก ๆ เพื่อพัฒนาระบบบัตรทอง แต่ยังไม่อาจสรุปได้ว่าโมเดลไหนดีที่สุด หรือ เป็นโมเดลเดียวในการแก้ปัญหาอย่างยั่งยืน
โมเดลที่ 1 การเพิ่มงบประมาณแผ่นดินอุดหนุนกองทุน 100%
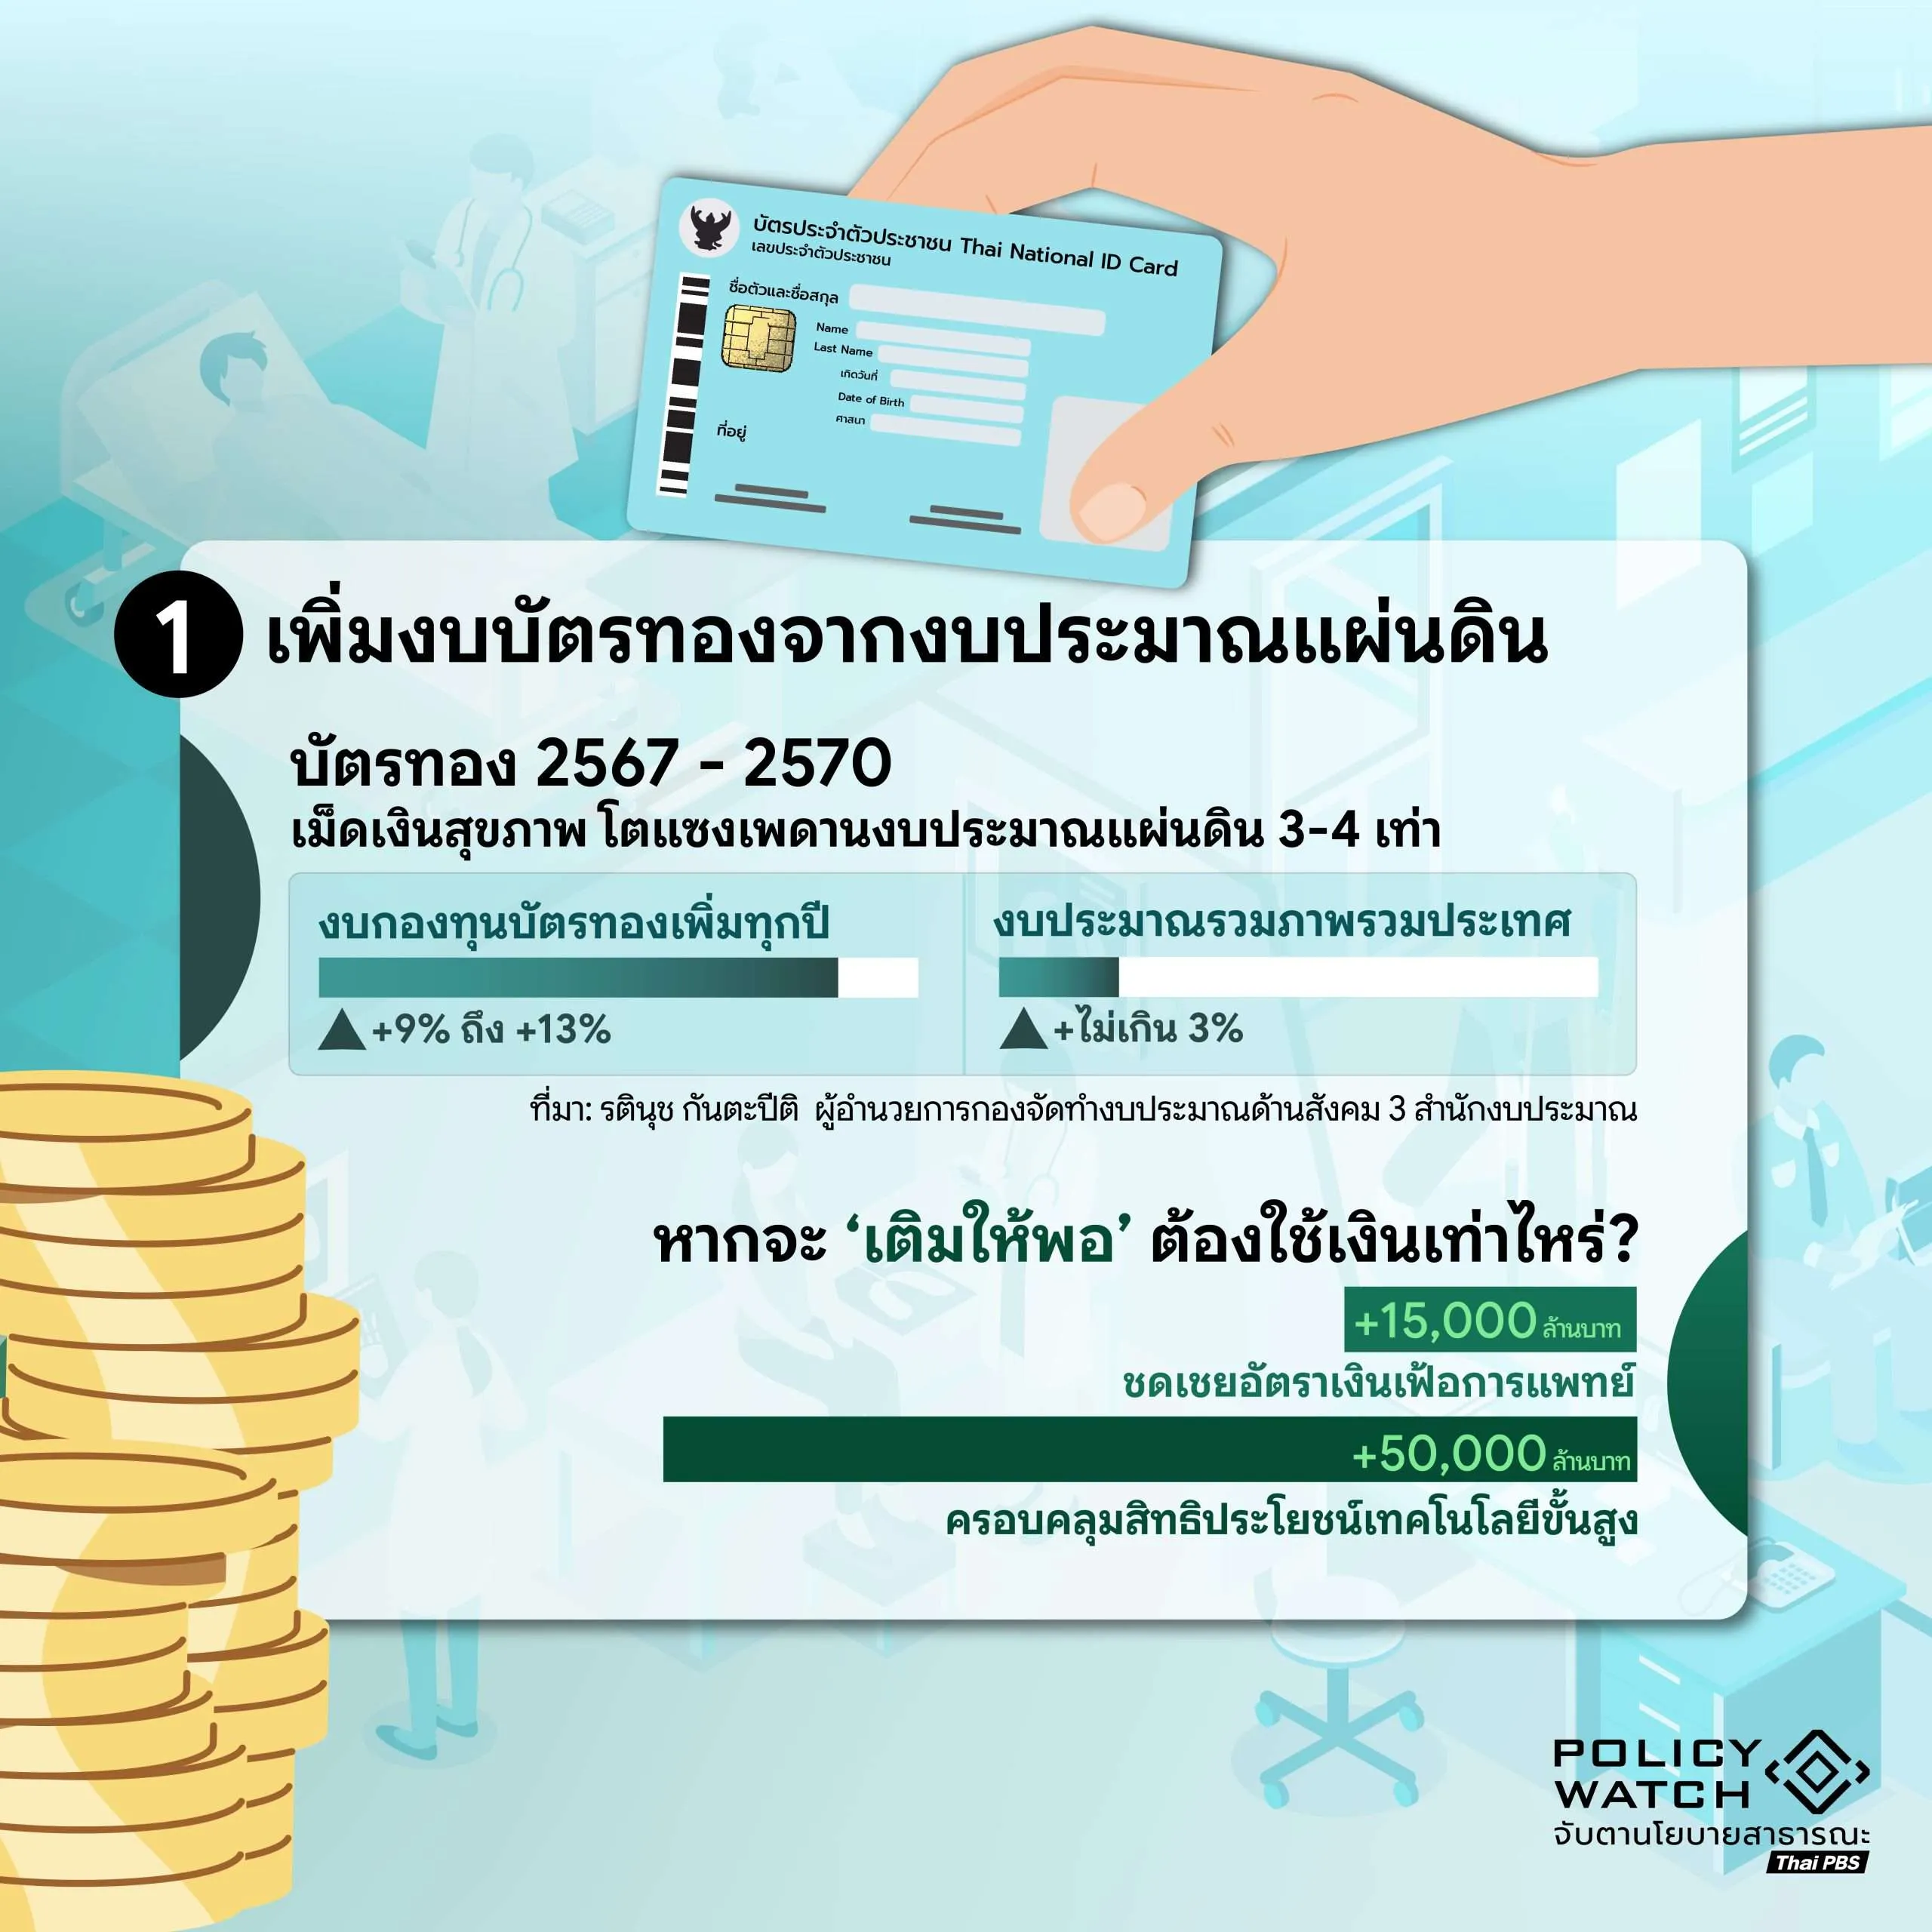
ข้อเสนอแรกที่มีการหยิบยกขึ้นมาพิจารณาอยู่เสมอเมื่อกองทุนประสบปัญหาขาดแคลนสภาพคล่อง คือการเพิ่มวงเงินจัดสรรจากงบประมาณรายจ่ายประจำปีของแผ่นดินให้แก่กองทุนบัตรทอง อย่างไรก็ดี จากข้อมูลการวิเคราะห์แนวโน้มงบประมาณในช่วงปีงบประมาณ 2567 ถึง 2570 โดย รตินุช กันตะปีติ ผู้อำนวยการกองจัดทำงบประมาณด้านสังคม 3 สำนักงบประมาณ ให้ข้อมูลระบุว่า เม็ดเงินค่าใช้จ่ายด้านสุขภาพของกองทุนบัตรทองมีอัตราการเติบโตสูงถึงประมาณ 9% ถึง 13% ต่อปี ในขณะที่กรอบงบประมาณรายจ่ายรวมในภาพรวมของประเทศไทยกลับมีขีดความสามารถในการขยายตัวได้ไม่เกิน 3.0% ต่อปีเท่านั้น สภาพการณ์ดังกล่าวสะท้อนให้เห็นว่า อัตราการเติบโตของค่าใช้จ่ายด้านสุขภาพกำลังโตแซงหน้าเพดานงบประมาณแผ่นดินไปมากถึง 3 – 4 เท่าตัว
ความเหลื่อมล้ำระหว่างอัตราการเติบโตของรายจ่ายสุขภาพกับรายรับของรัฐบาล ส่งผลให้เกิดภาวะงบประมาณไม่เพียงพอชดเชยแก่หน่วยบริการในปลายปีงบประมาณซ้ำซาก โรงพยาบาลในสังกัดกระทรวงสาธารณสุขหลายแห่งต้องแบกรับภาระต้นทุนส่วนขาดจากการรักษาพยาบาล เนื่องจากอัตราการจ่ายเงินชดเชยค่ารักษาผู้ป่วยในต่อหน่วยน้ำหนักสัมพัทธ์ หรือที่เรียกว่า AdjRW ถูกปรับลดลงต่ำกว่าต้นทุนการรักษาจริงที่โรงพยาบาลได้จ่ายไป
หากต้องการอัดฉีดงบประมาณแผ่นดินให้เพียงพอต่อจะต้องใช้เม็ดเงินเติมเข้าระบบบัตรทองเพิ่มเติมอีกเท่าใด ข้อมูลทางเศรษฐศาสตร์สาธารณสุขชี้ว่า ประเทศไทยจำเป็นต้องจัดสรรงบประมาณให้กองทุนบัตรทองเพิ่มขึ้นอีกประมาณ 15,000 ล้านบาทต่อปี เพื่อใช้ชดเชยภาวะเงินเฟ้อทางการแพทย์ (Medical Inflation) ซึ่งรวมถึงการปรับขึ้นของราคายา อุปกรณ์ทางการแพทย์ และค่าตอบแทนบุคลากรทางการแพทย์ และหากจะเอาแบบ Full option อาจต้องเพิ่มงบประมาณจำนวน 50,000 ล้านบาทต่อปี เพื่อนำมาใช้ครอบคลุมการเพิ่มสิทธิประโยชน์ทางการแพทย์ใหม่ๆ ที่ใช้เทคโนโลยีขั้นสูง เช่น ยารักษาโรคชีววัตถุ ยามุ่งเป้า (Targeted Therapy) สำหรับผู้ป่วยมะเร็ง การรักษาโรคหายาก และการนำนวัตกรรมนวัตกรรมทางการแพทย์ดิจิทัลมาใช้อย่างถ้วนหน้า
แต่ว่าการพึ่งพางบประมาณแผ่นดินเพียงอย่างเดียวก็เริ่มเดินมาถึงขีดจำกัดทางการคลัง ประเทศไทยได้ก้าวเข้าสู่การเป็นสังคมสูงวัยระดับสุดยอดอย่างเต็มตัว ซึ่งส่งผลให้ฐานภาษีจากวัยแรงงานมีขนาดลดลง ในขณะที่สัดส่วนผู้สูงอายุที่จำเป็นต้องได้รับการดูแลรักษาโรคเรื้อรังและโรคซับซ้อนเพิ่มขึ้นอย่างรวดเร็ว
ดังนั้น การเรียกร้องให้รัฐบาลเพิ่มการอุดหนุนงบประมาณจากภาษีทั่วไป หรืองบประมาณแผ่นดิน 100% เพียงอย่างเดียวโดยไม่มีแหล่งรายได้ใหม่ จึงเป็นแนวทางที่ขาดความยั่งยืน และอาจส่งผลกระทบต่อเสถียรภาพทางการคลังในภาพรวมของประเทศ
โมเดลที่ 2 การปรับระบบร่วมจ่าย (Co-payment)
โมเดลทางรอดที่สองคือการนำระบบการร่วมจ่าย (Co-payment) มาประยุกต์ใช้เพื่อแบ่งเบาภาระงบประมาณของรัฐบาล และสร้างความตระหนักรู้ถึงต้นทุนบริการสุขภาพแก่ผู้รับบริการ ข้อมูลจากชมรมโรงพยาบาลศูนย์/โรงพยาบาลทั่วไป ร่วมกับแบบจำลองทางเศรษฐศาสตร์สาธารณสุขจากการศึกษาของสถาบันวิจัยเพื่อการพัฒนาประเทศไทย (TDRI) และกลุ่มนักวิชาการด้านคลังสุขภาพ ซึ่งได้ทดลองคำนวณสัดส่วนการร่วมจ่ายในรูปแบบต่างๆ เพื่อดึงเม็ดเงินเข้าสู่ระบบสุขภาพพบว่า
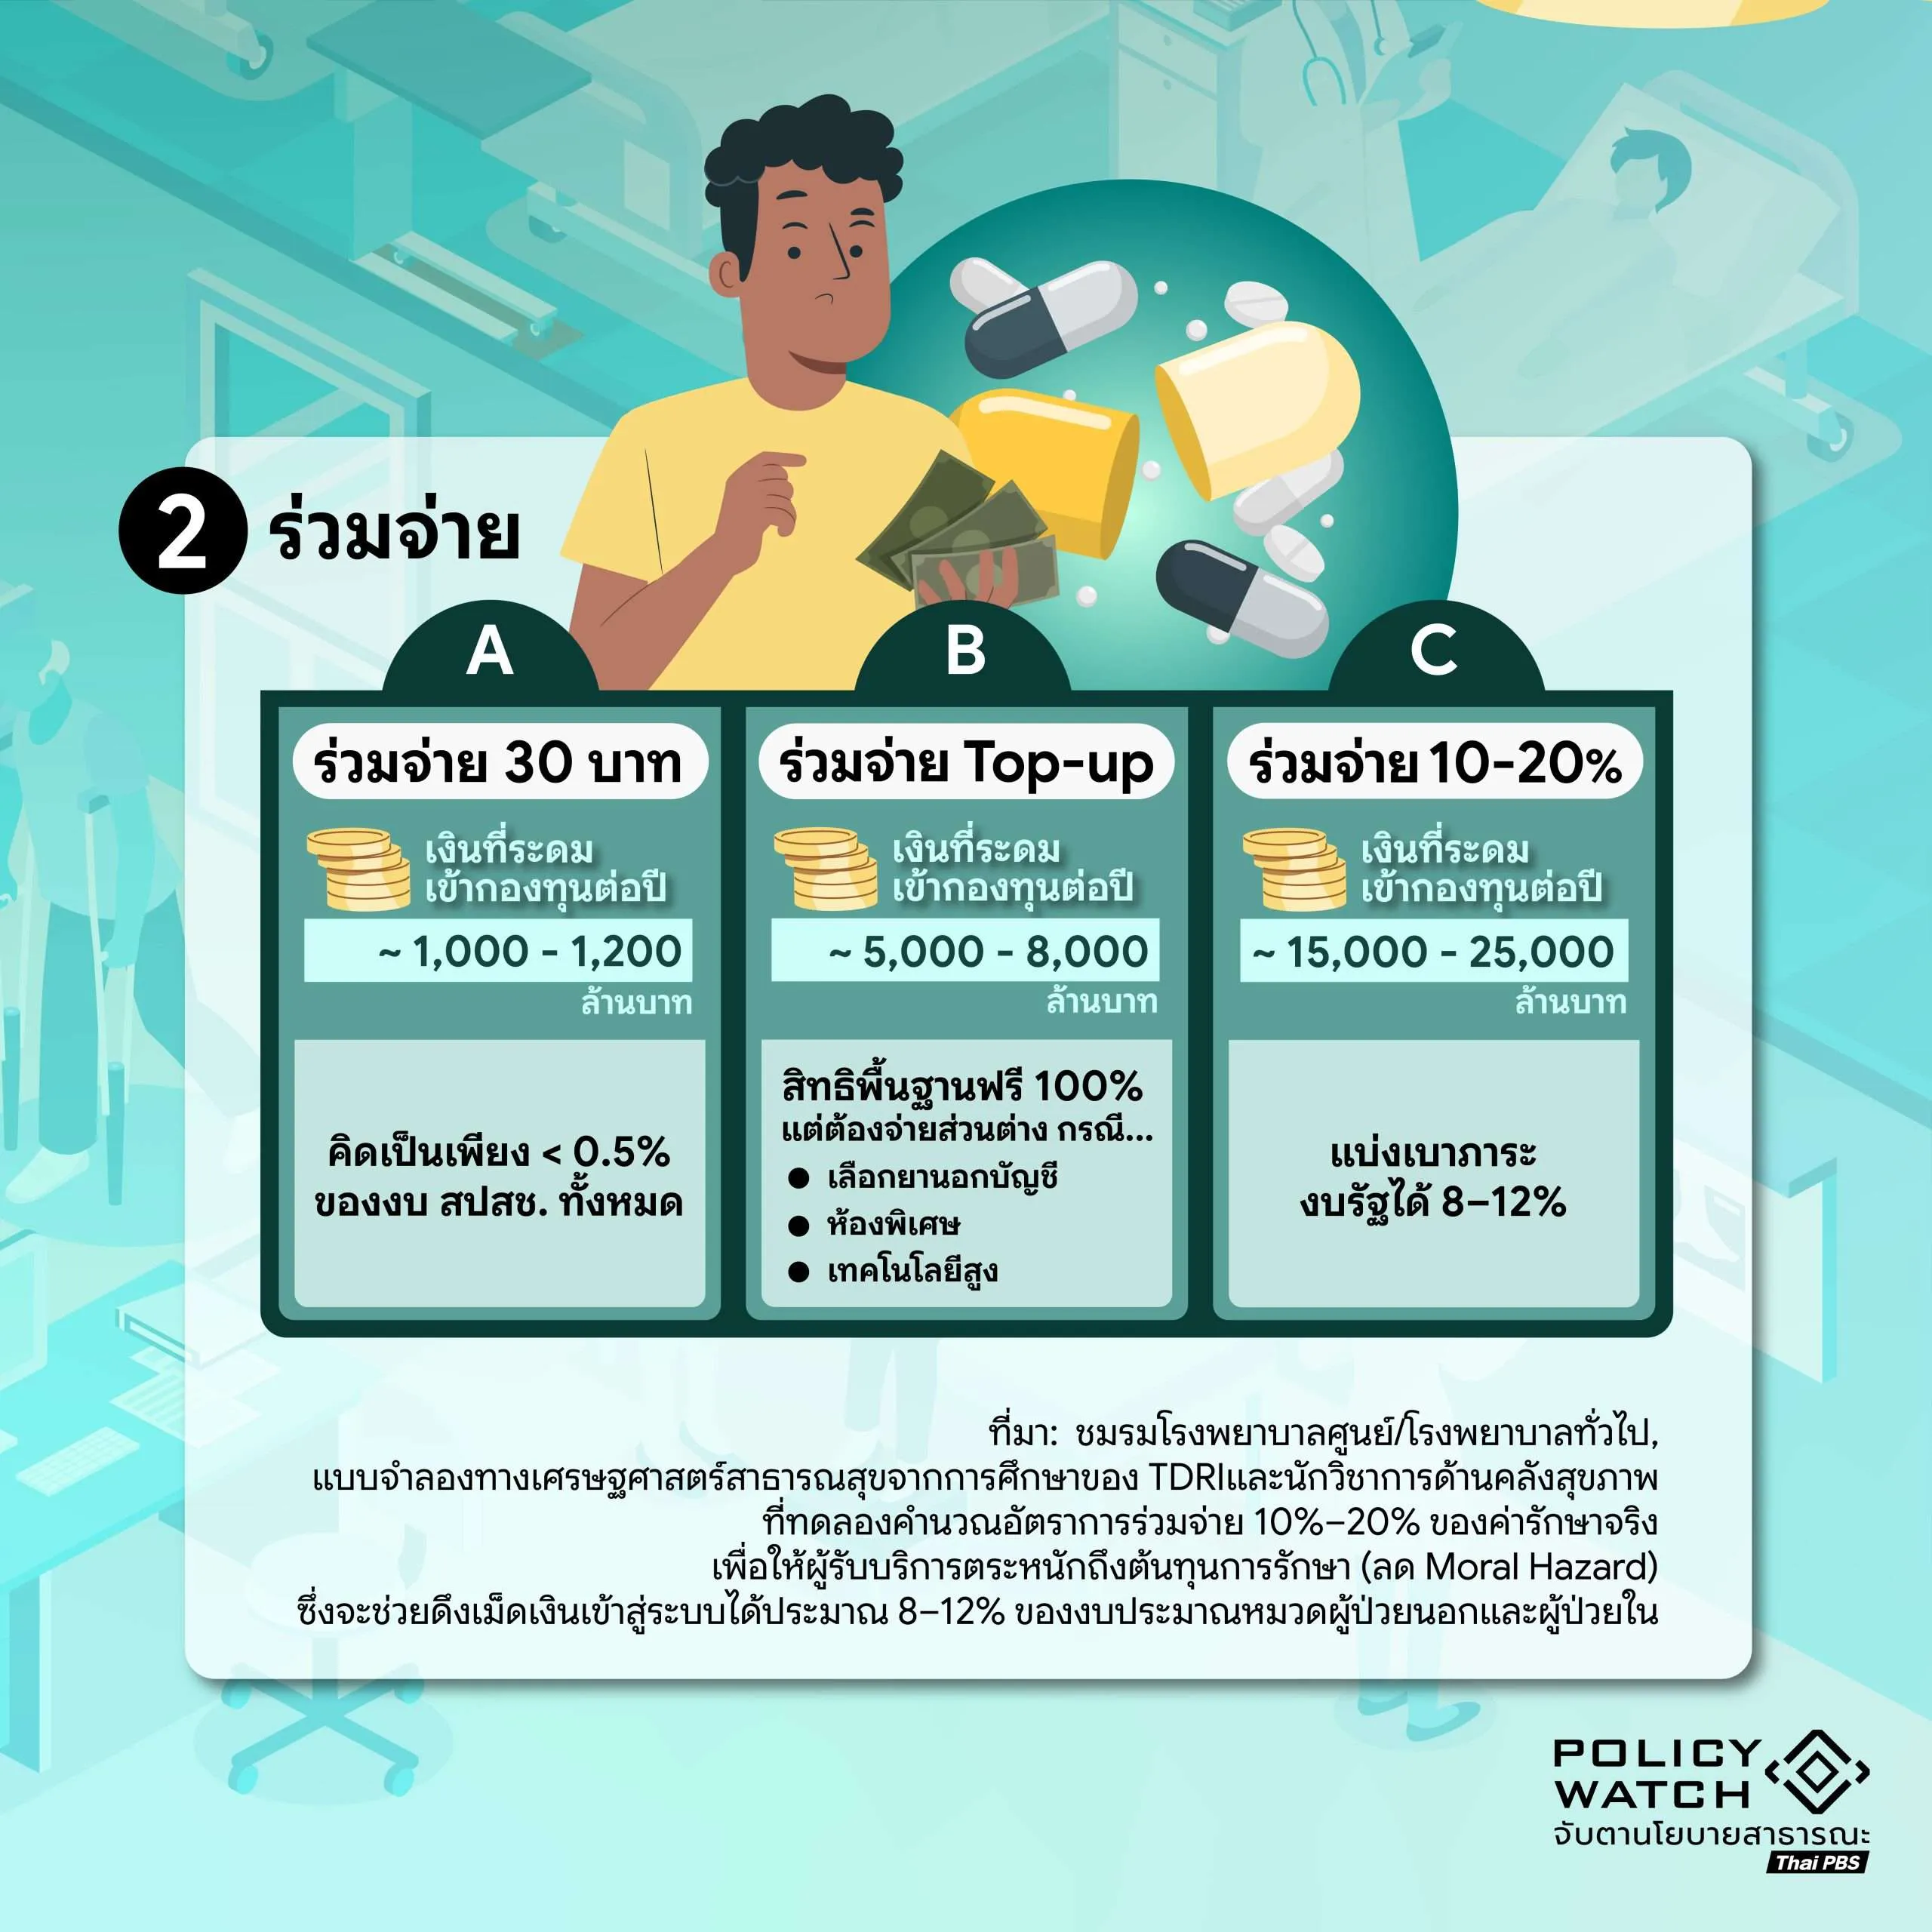
รูปแบบแรก คือ การเก็บค่าธรรมเนียมร่วมจ่ายแบบเหมาจ่าย 30 บาทต่อการเข้ารับบริการ แต่ละครั้ง รูปแบบนี้คาดว่าจะสามารถระดมเม็ดเงินเข้าสู่กองทุนได้ประมาณ 1,000 ถึง 1,200 ล้านบาทต่อปี ซึ่งเมื่อนำไปเปรียบเทียบกับงบประมาณรวมทั้งหมดของ สปสช. จะพบว่าคิดเป็นสัดส่วนที่ต่ำมาก คือน้อยกว่า 0.5% ของงบประมาณทั้งหมด ข้อวิเคราะห์ชี้ว่าการเก็บเงิน 30 บาท ไม่ได้มีเป้าหมายหลักในการแก้ปัญหาสภาพคล่องทางการเงินของกองทุน แต่มีผลในเชิงจิตวิทยาและการสร้างสัญลักษณ์ให้ประชาชนรู้สึกถึงการมีส่วนร่วมในระบบสุขภาพเท่านั้น
รูปแบบที่สอง คือ การร่วมจ่ายแบบต่อยอด หรือ Top-up รูปแบบนี้กำหนดให้รัฐบาลยังคงให้หลักประกันความคุ้มครองสิทธิพื้นฐานแก่ประชาชนฟรี 100% แต่หากผู้ป่วยมีความต้องการเลือกใช้บริการเสริม หรือยานอกบัญชียาหลักแห่งชาติที่มีราคาสูง การเลือกนอนห้องพักพิเศษ ตลอดจนการเลือกใช้นวัตกรรมเทคโนโลยีการรักษาขั้นสูงที่อยู่นอกเหนือจากรายการมาตรฐาน ผู้ป่วยจะต้องเป็นผู้รับภาระจ่ายเงินส่วนต่างนั้นเอง รูปแบบการร่วมจ่ายแบบ Top-up คาดว่าจะสามารถดึงเม็ดเงินเข้าสู่ระบบสุขภาพได้ประมาณ 5,000 ถึง 8,000 ล้านบาทต่อปี คิดเป็นสัดส่วนการลดภาระงบประมาณของ สปสช. ได้ประมาณ 2.0% ถึง 3.5% ซึ่งนับว่าเป็นแนวทางที่ไม่กระทบต่อผู้มีรายได้น้อย เนื่องจากบริการขั้นพื้นฐานที่จำเป็นต่อชีวิตยังคงได้รับความคุ้มครองฟรีโดยสมบูรณ์
รูปแบบที่สาม คือ การร่วมจ่ายอัตราส่วนจริง 10% ถึง 20% ของค่ารักษาพยาบาลที่เกิดขึ้นจริง ณ จุดบริการ จากการประเมินโดยแบบจำลองทางเศรษฐศาสตร์สาธารณสุขพบว่า หากกำหนดให้ผู้รับบริการร่วมจ่ายในอัตรา 10-20% ของค่าใช้จ่ายจริง จะสามารถระดมเม็ดเงินเข้าสู่กองทุนได้สูงถึง 15,000 – 25,000 ล้านบาทต่อปี ซึ่งช่วยแบ่งเบาภาระงบประมาณแผ่นดินหมวดผู้ป่วยนอกและผู้ป่วยในได้มากถึง 8 – 12%
อย่างไรก็ดี สังคมไทยยังคงมีกระแสคัดค้านการร่วมจ่าย ณ จุดบริการ จากกลุ่มภาคประชาชนและสภาองค์กรของผู้บริโภค เนื่องจากมองว่าการบังคับร่วมจ่ายอาจกลายเป็นอุปสรรคในการเข้าถึงการรักษาพยาบาลของผู้มีรายได้น้อย และขัดต่อเจตนารมณ์ก่อตั้งระบบหลักประกันสุขภาพถ้วนหน้า ขณะที่โมเดลร่วมจ่ายแบบต่อยอด (Top-up) ก็ยังเป็นรูปแบบที่มีผู้รับบริการในโรงพยาบาลรัฐจำนวนไม่น้อย ที่มองว่ามีความเป็นไปได้ทางการเมืองและสังคมมากกว่า โดยมองว่าเป็นสิทธิ์ของประขาชนที่จะจ่ายเพื่อรับการบริการที่มากไปกว่าสิทธิจำเป็นขั้นฐานจากรัฐด้วยเช่นโดยไม่ส่งผลกระทบต่อผู้มีรายได้น้อยแต่อย่างใด
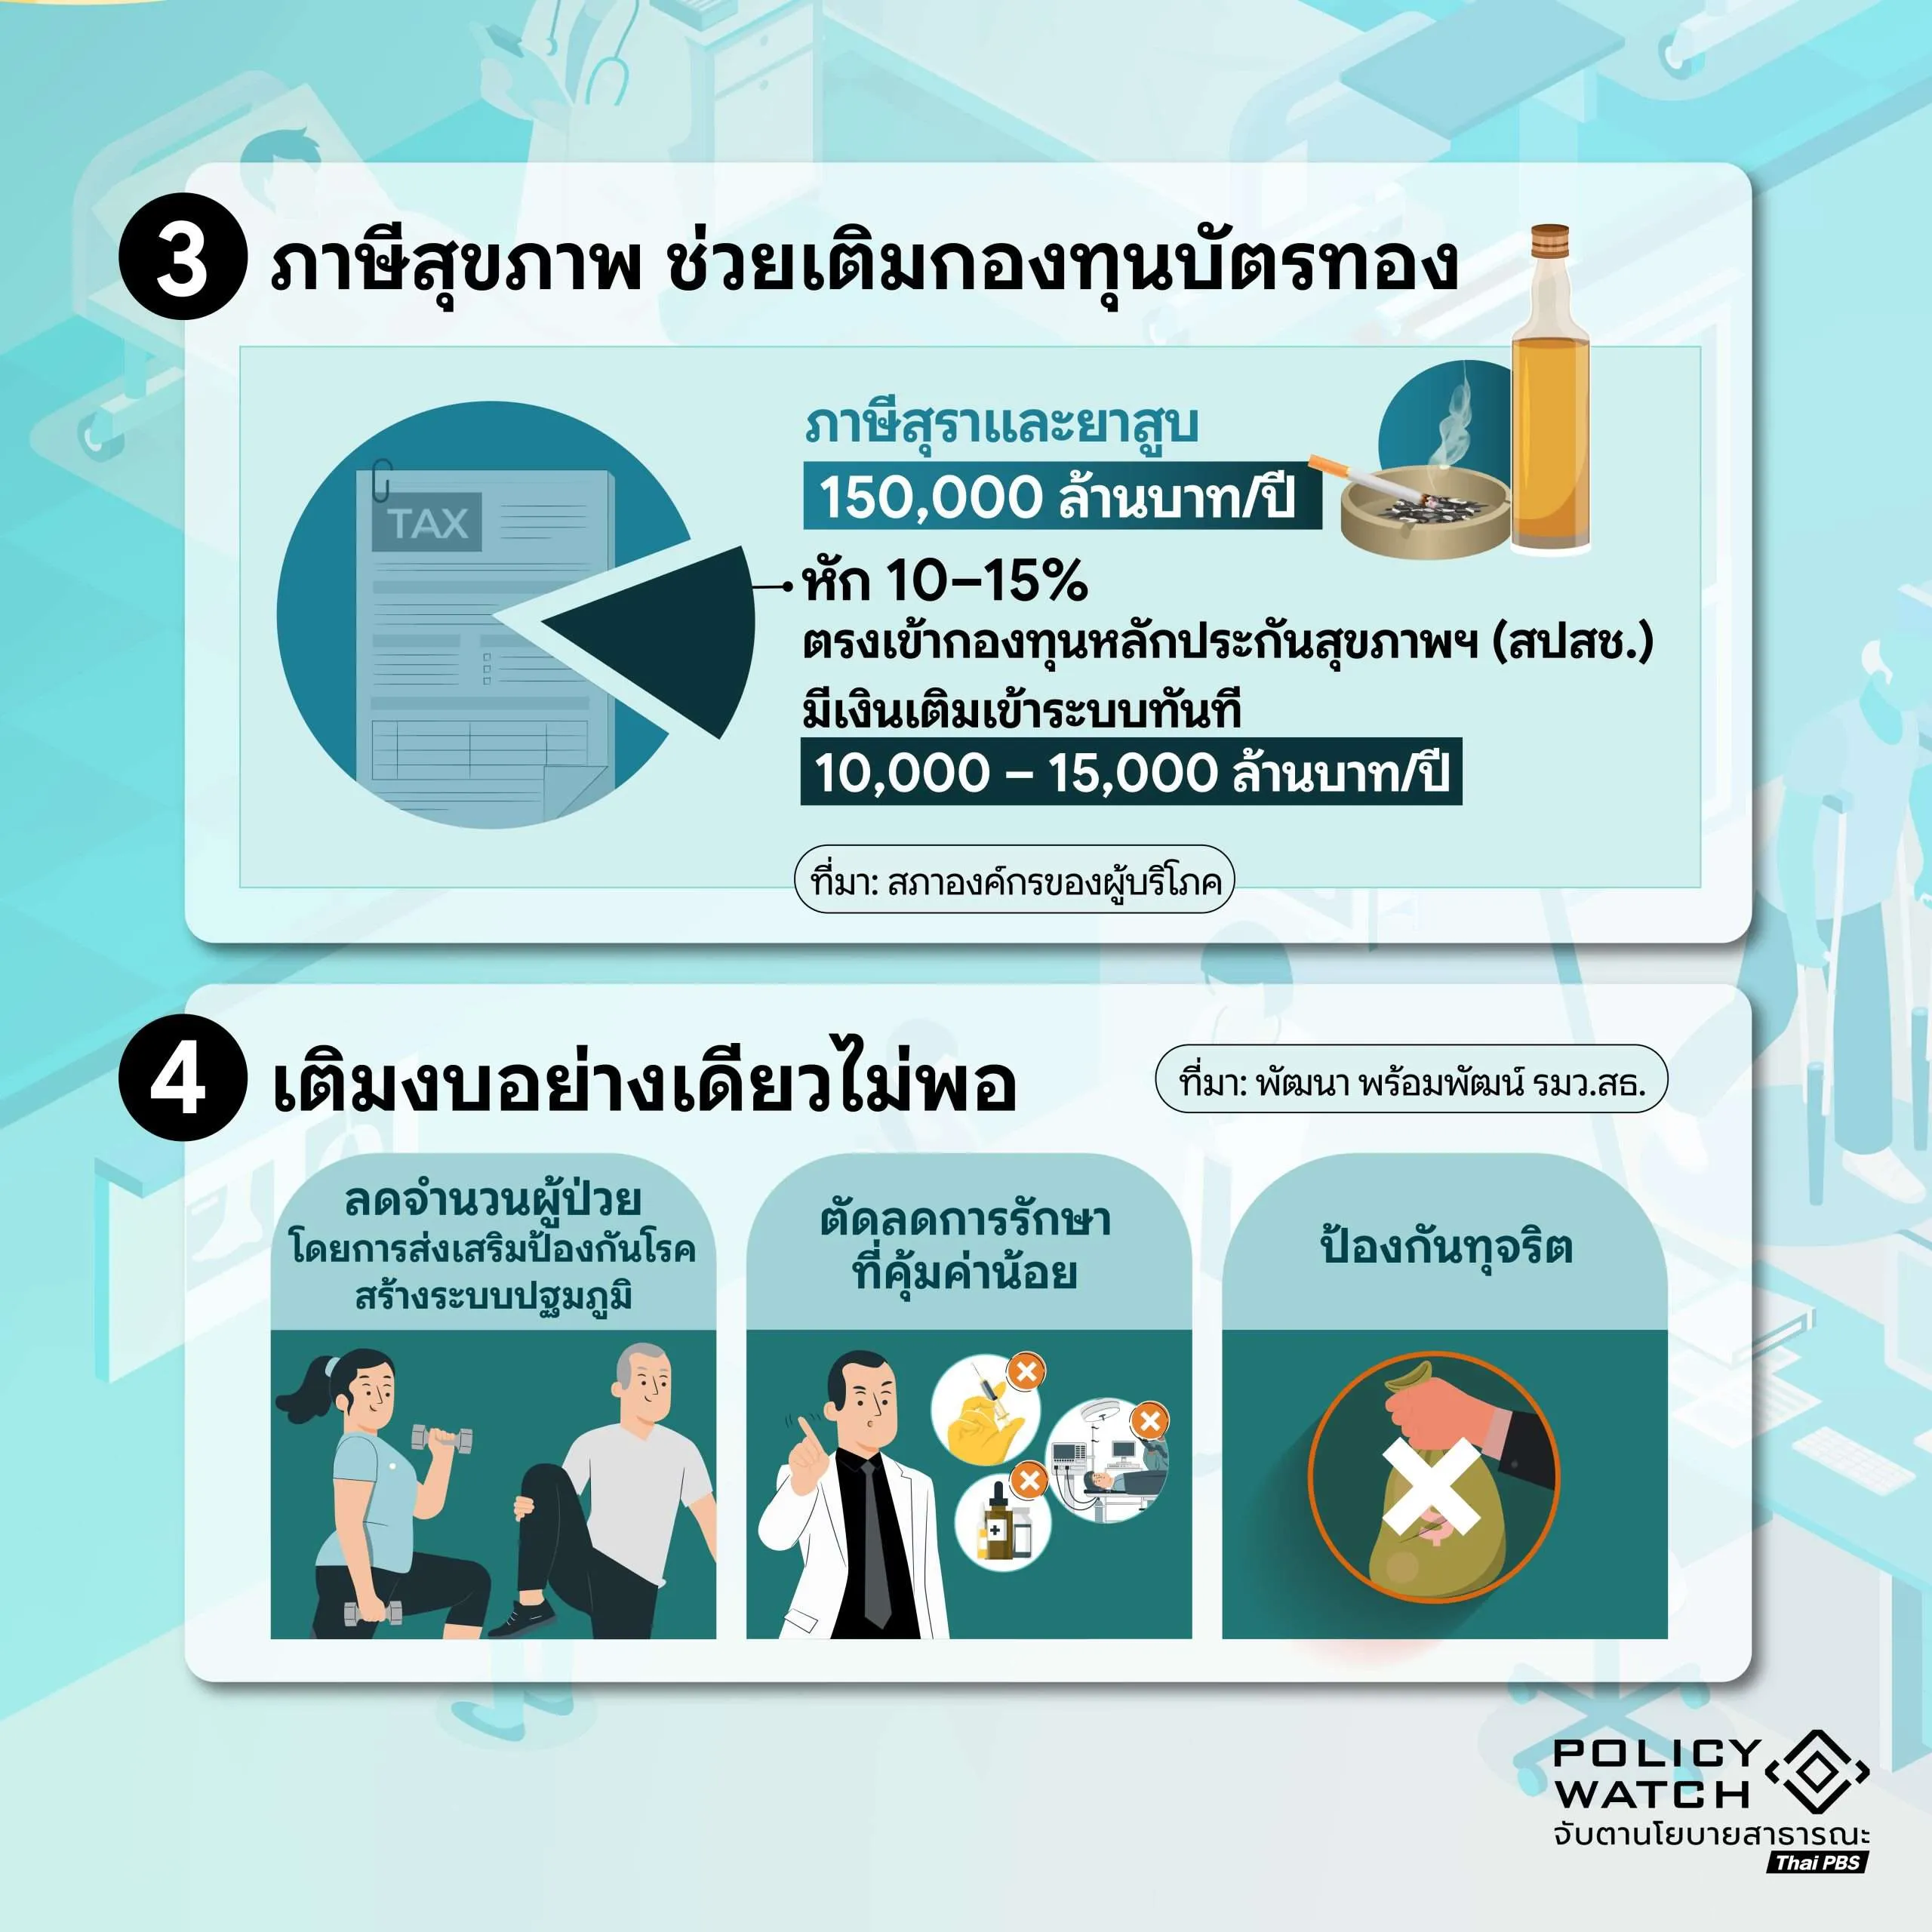
โมเดลที่ 3 การจัดเก็บภาษีสุขภาพเฉพาะเจาะจง (Earmarked Tax) ดึงภาษีบาปสร้างฐานรายได้ยั่งยืน
ข้อเสนอทางรอดที่สามซึ่งได้รับความสนใจอย่างกว้างขวาง คือการจัดทำระบบภาษีสุขภาพ หรือการกำหนดวัตถุประสงค์เฉพาะเจาะจงในการจัดเก็บภาษี (Earmarked Tax) จากสินค้าที่เป็นอันตรายต่อสุขภาพ เป็นข้อเสนอเชิงนโยบายจาก สภาองค์กรของผู้บริโภค
ปัจจุบันประเทศไทยจัดเก็บภาษีสุรา เบียร์ และยาสูบ รวมกันประมาณ 140,000–150,000 ล้านบาทต่อปี เฉพาะส่วนนี้ หากให้มีการหักเงินรายได้ในสัดส่วน 10 -15% ก่อนที่จะส่งเข้าเป็นรายได้แผ่นดิน แล้วนำส่งเข้าสู่กองทุนหลักประกันสุขภาพแห่งชาติ (สปสช.) โดยตรง โดยไม่ผ่านกระบวนการจัดสรรงบประมาณประจำปีตามปกติ จะสามารถสร้างเม็ดเงินใหม่ไหลเข้าสู่ระบบสุขภาพได้ทันทีประมาณ 10,000 – 15,000 ล้านบาทต่อปี
ขณะที่ภาษีเครื่องดื่มหรือภาษีความหวานจัดเก็บได้ประมาณ 25,000–30,000 ล้านบาทต่อปี ส่วนภาษีความเค็มยังไม่มีการจัดเก็บ
หากพิจารณาภาษีเหล่านี้รวมกันในฐานะ “ภาษีสุขภาพ” จะเห็นว่ามีศักยภาพในการสร้างรายได้จำนวนมาก และอาจเป็นอีกหนึ่งแหล่งเงินทุนที่ช่วยสนับสนุนระบบหลักประกันสุขภาพแห่งชาติ หรือบัตรทองได้ในอนาคต
ทั้งนี้โมเดลภาษีสุขภาพ ตั้งอยู่บนหลักการผู้ก่อความเสี่ยงเป็นผู้จ่าย และความชอบธรรมในการนำเงินมาชดเชยภาระรักษาพยาบาล เนื่องจากพฤติกรรมการบริโภคบุหรี่ สุรา อาหารหวานจัด และเค็มจัด เป็นปัจจัยเสี่ยงหลักที่ก่อให้เกิดกลุ่มโรคไม่ติดต่อเรื้อรัง (NCDs) เช่น โรคเบาหวาน โรคความดันโลหิตสูง โรคหัวใจ และโรคไตวายเรื้อรัง
โรคเหล่านี้คิดเป็นภาระค่าใช้จ่ายก้อนใหญ่ที่สุดก้อนหนึ่งของกองทุนบัตรทอง การนำเงินภาษีจากสินค้าที่เป็นต้นเหตุของโรคกลับมาใช้ในการรักษาพยาบาลผู้ป่วย จึงเป็นการสร้างวงจรทางการเงินที่มีความชอบธรรมและมีความเสถียรภาพสูง โดยไม่เพิ่มภาระภาษีใหม่แก่ประชาชนทั่วไป
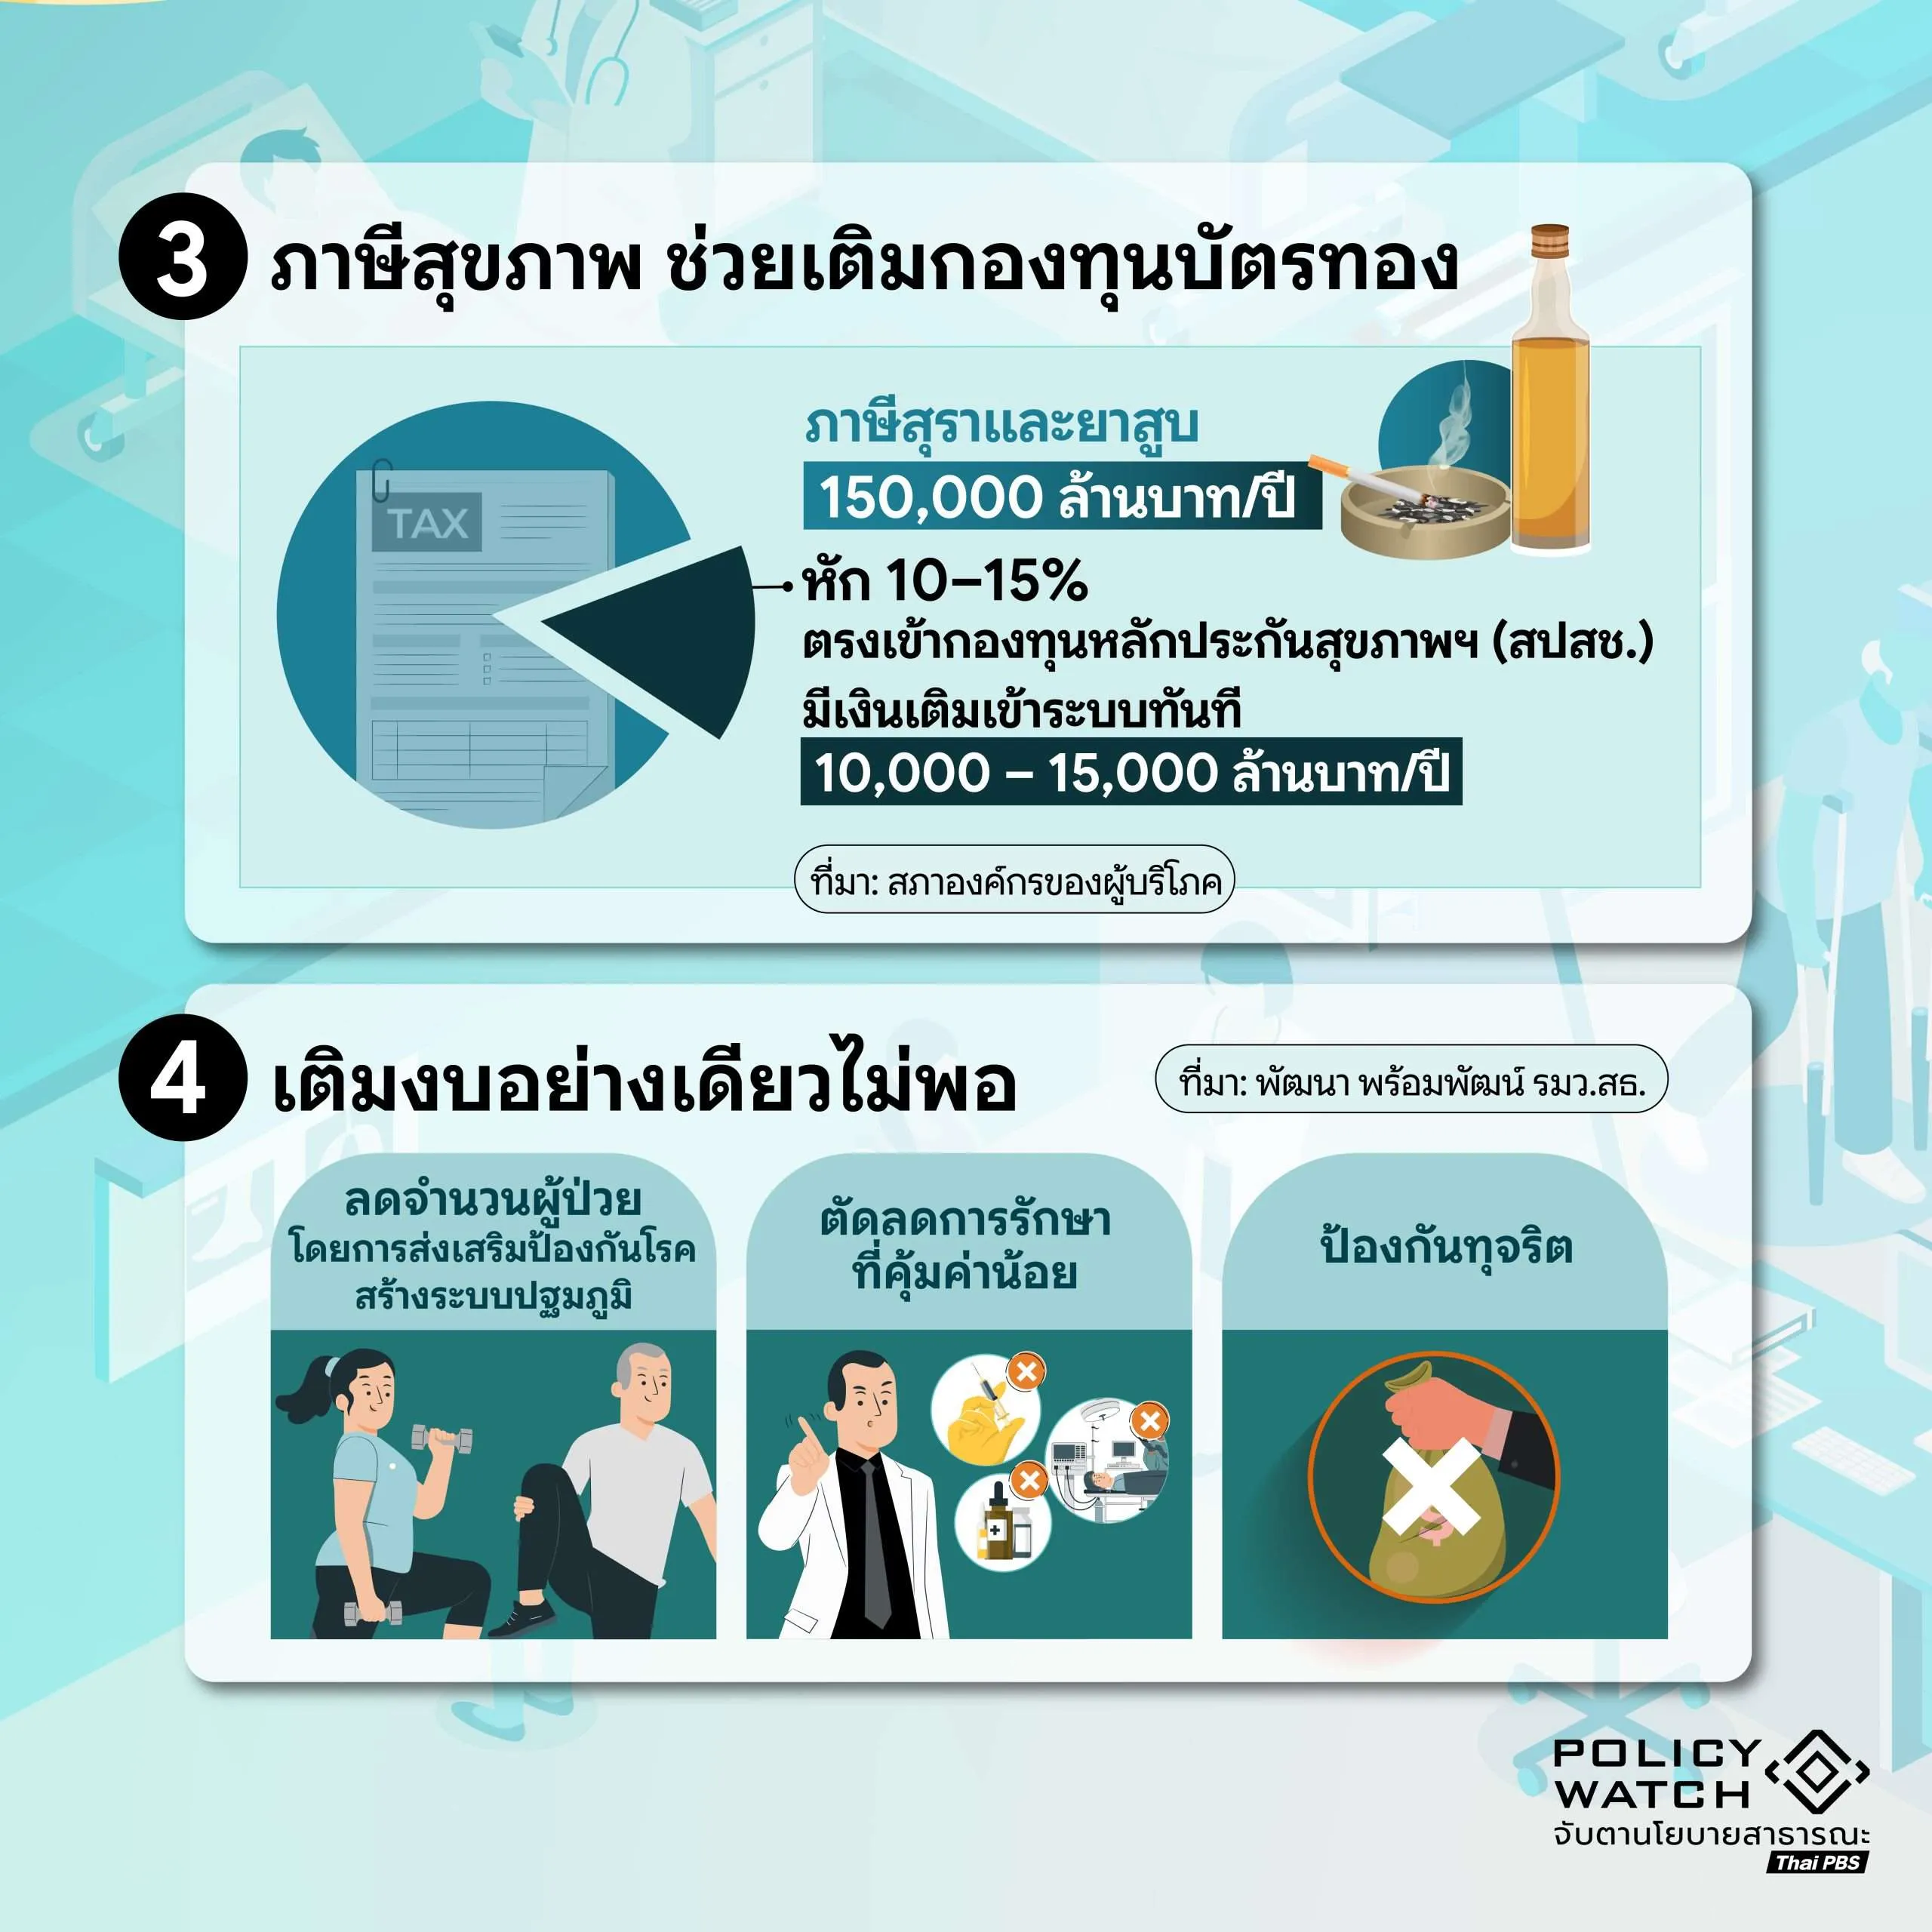
โมเดลที่ 4 การยกระดับประสิทธิภาพการบริหารจัดการภายใน การอุดรอยรั่วและปรับโครงสร้างระบบบริการ
โมเดลทางรอดประการสุดท้าย ซึ่งสามารถทำได้เลย หรืออาจทำคู่ไปกับโมเดลอื่นๆ คือการมุ่งเน้นปรับปรุงประสิทธิภาพการบริหารจัดการภายในระบบสุขภาพ โดยไม่พึ่งพาเพียงการเติมเม็ดเงินเข้าสู่ระบบแต่เพียงอย่างเดียว ล่าสุด พัฒนา พร้อมพัฒน์ รัฐมนตรีว่าการกระทรวงสาธารณสุข ในฐานะประธานบอร์ด สปสช. ระบุว่าการเพิ่มงบประมาณเพียงอย่างเดียวไม่อาจแก้ปัญหาความยั่งยืนของระบบสุขภาพได้ หากไม่มีการปรับปรุงระบบบริการและการใช้จ่ายงบประมาณให้เกิดความคุ้มค่าสูงสุด โมเดลนี้ประกอบด้วย 3 ยุทธศาสตร์หลัก ได้แก่
ยุทธศาสตร์แรก คือ การลดจำนวนผู้ป่วยด้วยการส่งเสริมสุขภาพ การป้องกันโรค และการสร้างเข้มแข็งให้แก่ระบบบริการปฐมภูมิ (Primary Care) การลงทุนในมาตรการป้องกันโรคและการคัดกรองโรคเรื้อรังตั้งแต่ระยะเริ่มต้น มีต้นทุนที่ต่ำกว่าการรักษาพยาบาลในระยะโรครุนแรงอย่างมหาศาล การยกระดับศักยภาพของสถานีอนามัย โรงพยาบาลส่งเสริมสุขภาพตำบล (รพ.สต.) และศูนย์บริการสาธารณสุข ให้เป็นด่านหน้าในการดูแลสุขภาพชุมชน จะช่วยลดความแออัดของผู้ป่วยในโรงพยาบาลขนาดใหญ่ และลดภาระค่าใช้จ่ายทางการแพทย์ที่ไม่จำเป็นในภาพรวมลงได้
ยุทธศาสตร์ที่สอง คือ การป้องกันการทุจริตและการเบิกจ่ายซ้ำซ้อนในระบบ การพัฒนาระบบเทคโนโลยีสารสนเทศเพื่อการตรวจสอบเอกสารการเบิกจ่าย (Audit) การเชื่อมโยงข้อมูลสุขภาพดิจิทัลระหว่างหน่วยบริการ ตลอดจนการนำเทคโนโลยีปัญญาประดิษฐ์มาช่วยตรวจจับความผิดปกติของการเรียกเก็บเงินชดเชยค่าบริการ จะช่วยป้องกันการรั่วไหลของงบประมาณจากการแจ้งข้อมูลการรักษาเกินจริงได้อย่างมีประสิทธิภาพ
ยุทธศาสตร์ที่สาม คือ การจัดการและตัดลดกระบวนการรักษาที่มีมูลค่าต่ำ หรือ ไม่คุ้มค่า (Low Value Care) หมายถึงการยกเลิก หรือควบคุมมาตรการทางการแพทย์ที่ไม่ก่อให้เกิดประโยชน์ต่อผลการรักษาของผู้ป่วยอย่างมีนัยสำคัญ เช่น การสั่งตรวจทางห้องปฏิบัติการที่ซ้ำซ้อน การใช้ยาที่มีราคาสูงโดยไม่มีข้อบ่งชี้ทางการแพทย์ที่ชัดเจน หรือการรับผู้ป่วยไว้นอนรักษาในโรงพยาบาลโดยไม่จำเป็น การตัดลดบริการกลุ่ม Low Value Care จะช่วยประหยัดงบประมาณของกองทุน สปสช. และลดภาระงานของบุคลากรทางการแพทย์ลงได้อย่างเป็นรูปธรรม
ทั้ง 4 โมเดลทางรอดกองทุนบัตรทอง จะเห็นได้ว่าไม่มีโมเดลใดเพียงโมเดลเดียวที่เป็น “ยาหม้อใหญ่” หรือคำตอบสำเร็จรูปในการแก้ปัญหาวิกฤตความยั่งยืนทางการเงินของระบบสุขภาพไทย ทางออกที่เป็นไปได้จริงและมีความยั่งยืนมากที่สุด จึงต้องเป็นการประยุกต์ใช้ โมเดลแบบผสมผสาน ที่ดำเนินการควบคู่กันไปในหลายมิติ
บทความที่เกี่ยวข้อง: