การเงินการคลัง
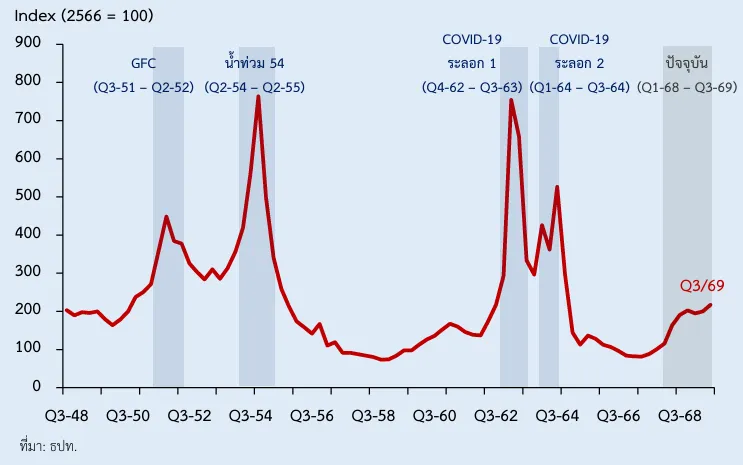
เศรษฐกิจไทยเผชิญกับความไม่แน่นอนมากขึ้น สะท้อนจากดัชนีความไม่แน่นอนทางเศรษฐกิจมหภาค (Macroeconomic uncertainty index ) ขยับสูงขึ้น แต่มีลักษณะที่ต่างออกไปจากอดีต กล่าวคือ ทยอยสะสมและปรับสูงขึ้น ซึ่งจะทำให้ “ความไม่แน่นอน” เกิดขึ้นบ่อยครั้งและยืดเยื้อยาวนาน
ความไม่แน่นอนทางเศรษฐกิจ มีความสำคัญต่อการฟื้นตัวเศรษฐกิจ เพราะเกี่ยวข้องกับ “การบริโภคภาคเอกชน” ซึ่งเป็นแรงขับเคลื่อนสำคัญของเศรษฐกิจไทย หาก “การบริโภคภาคเอกชนดี” เศรษฐกิจไทยก็จะขยายตัวได้ดีตามไปด้วย
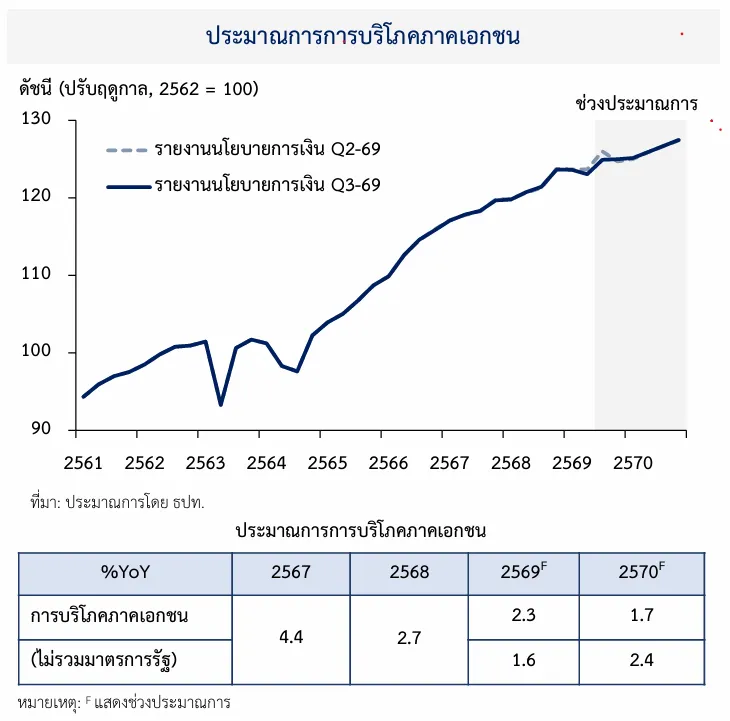
คณะกรรมการนโยบายการเงิน (กนง.) รายงานนโยบายการเงินไตรมาส 2 ปี 2569 ประเมินว่าการบริโภคภาคเอกชนปี 2569 มีแนวโน้มขยายตัว 2.3% โดยมีแรงสนับสนุนระยะสั้นจากมาตรการภาครัฐ แม้ผลของมาตรการจะต่ำกว่าคาดตามการระมัดระวังการใช้จ่ายของครัวเรือน
ขณะที่ในปี 2570 คาดว่าจะขยายตัวชะลอลงมาอยู่ที่ 1.7% จากผลของฐานสูงหลังแรงกระตุ้นจากมาตรการภาครัฐหมดลง ทั้งนี้ หากไม่รวมผลของมาตรการรัฐการบริโภคภาคเอกชนมีแนวโน้มทยอยฟื้นตัวได้ตามแนวโน้มรายได้แรงงานที่ปรับดีขึ้น
“แนวโน้มการบริโภคภาคเอกชนมีแนวโน้มขยายตัวต่ำกว่าในอดีต เนื่องจากปัจจัยพื้นฐานยังอ่อนแอ โดยเฉพาะรายได้แรงงานที่ฟื้นตัวช้า ภาระหนี้ครัวเรือนที่อยู่ในระดับสูง และความไม่แน่นอนทางเศรษฐกิจ (uncertainty) ที่ปรับเพิ่มขึ้น”
ในระยะข้างหน้า ต้องติดตามความเสี่ยงจากราคาน้ำมันที่อาจกลับมาสูงขึ้นและอุทกภัย ในหลายพื้นที่ซึ่งอาจซ้ำเติมฐานะการเงินและการบริโภคของครัวเรือนกลุ่มเปราะบาง
ดัชนีความไม่แน่นอนทางเศรษฐกิจของไทย
ความไม่แน่นอนเศรษฐกิจ ฉุดบริโภคต่ำ
อีกหนึ่งปัจจัยกดดันการบริโภคภาคเอกชนที่ต้องติดตาม คือ ความไม่แน่นอนของเศรษฐกิจไทย สะท้อนจากดัชนีความไม่แน่นอนทางเศรษฐกิจไทย (Macroeconomic uncertainty index) ที่ปรับสูงขึ้นต่อเนื่องในช่วงหลัง
ส่วนหนึ่งจากความไม่แน่นอนของนโยบายเศรษฐกิจโลกที่สูงขึ้นจากทั้งมาตรการกีดกันทางการค้า และปัญหาภูมิรัฐศาสตร์ โดยในอดีต Macroeconomic uncertainty index มักปรับสูงขึ้นอย่างมีนัยสำคัญในช่วงเวลาที่เศรษฐกิจไทยเผชิญเหตุการณ์รุนแรง อาทิ มหาอุทกภัยในปี 2554 และ COVID-19 ในปี 2563–2564
แต่ความไม่แน่นอนในปัจจุบันมีลักษณะแตกต่างจากอดีตเนื่องจากไม่ได้เกิดขึ้นอย่างเฉียบพลันแล้วคลี่คลายลงในระยะสั้น แต่ทยอยสะสมและปรับสูงขึ้นต่อเนื่อง สะท้อนความไม่แน่นอนที่เกิดขึ้นบ่อยครั้งและมีแนวโน้มยืดเยื้อยาวนานกว่าเดิม
การบริโภคภาคเอกชนมักจะโตใกล้เคียงจีดีพี
การบริโภคภาคเอกชนเป็นแรงขับเคลื่อนสำคัญของเศรษฐกิจไทยมาโดยตลอด สะท้อนจากการเคลื่อนไหวของการบริโภคในอดีตที่มักขยายตัวใกล้เคียงกับการเติบโตของ GDP อย่างไรก็ตาม ภายหลังการแพร่ระบาดของ COVID-19 การบริโภคภาคเอกชนมีพัฒนาการที่เปลี่ยนไป โดยในช่วงที่กิจกรรมทางเศรษฐกิจเริ่มฟื้นตัว (Recovery) การบริโภคมีอัตราการเติบโตสูงกว่าแนวโน้มระยะยาว (Trend) อย่างชัดเจน โดยขยายตัวสูงเฉลี่ยถึง 5.8% ต่อปีจากหมวดบริการที่ขยายตัวสูงถึง 10.1% ตามการฟื้นตัวของการใช้จ่ายด้านโรงแรมและร้านอาหารที่มีแรงสนับสนุนจากความต้องการใช้จ่ายที่อั้นไว้ในช่วงที่มีการระบาด (pent-up demand) และเร่งขึ้นหลังการกลับมาเปิดประเทศ
ทั้งนี้ แม้การบริโภคจะขยายตัวได้ดีในช่วงดังกล่าว แต่เมื่อหมดแรงสนับสนุนจาก pent-up demand การบริโภคเริ่มชะลอลง โดยเฉพาะหมวดบริการที่เป็นแรงขับเคลื่อนสำคัญของการบริโภค ที่ในช่วงครึ่งแรกของปี 2569 ขยายตัวได้เพียง 1.5% ซึ่งต่ำกว่าค่าเฉลี่ยในอดีตมาก ขณะที่ สินค้าอื่น ๆ อาทิ สินค้าไม่คงทนยังขยายตัวได้ใกล้เคียงกับแนวโน้มระยะยาว
คำถามสำคัญคือ การบริโภคจะสามารถทยอยกลับเข้าสู่แนวโน้มระยะยาวได้หรือไม่? หรือ การบริโภคในระยะข้างหน้าจะอยู่ในระดับต่ำกว่าอดีตจากปัจจัยพื้นฐาน ด้านกำลังซื้อที่อ่อนแอของครัวเรือน? ข้อมูลจากการสัมภาษณ์ผู้ประกอบการร้านค้าปลีก ค้าส่ง และธุรกิจบริการหลายประเภท ชี้ว่าผู้บริโภคมีความระมัดระวังในการใช้จ่ายมากขึ้นจากกำลังซื้อที่ถูกกดดันจากค่าครองชีพที่สูงขึ้น แม้มีมาตรการภาครัฐมาช่วยพยุงการบริโภคไว้บางส่วนก็ตาม
ในช่วงที่ผ่านมาจะสังเกตได้ว่า พฤติกรรมผู้บริโภคสะท้อนกำลังซื้อที่อ่อนแอมากขึ้น โดยผู้บริโภคหันมาให้ความสำคัญกับสินค้าจำเป็น รอซื้อสินค้าในช่วงที่มีโปรโมชันและเลือกซื้อผ่านช่องทางที่มีราคาถูกกว่า นอกจากนี้ จำนวนสินค้าที่ซื้อต่อครั้งและยอดใช้จ่ายต่อบิล ก็มีแนวโน้มลดลงต่อเนื่องเช่นกัน โดยเฉพาะในกลุ่มผู้มีรายได้น้อยถึงปานกลางที่มีความเปราะบางทางการเงินอยู่เดิม
บริโภคชะลอเพราะรายได้แท้จริงต่ำ
สุดท้ายแล้ว หากศึกษาแหล่งที่มาของการขยายตัวของการบริโภคภาคเอกชน พบว่าการชะลอลงของการบริโภคในปัจจุบันมีสาเหตุ สำคัญจากรายได้ที่แท้จริงที่ขยายตัวต่ำ ซึ่งฉุดรั้งให้การบริโภคอยู่ต่ำกว่าแนวโน้มระยะยาว ประกอบกับความไม่แน่นอนทางเศรษฐกิจของไทยที่กดดันการใช้จ่ายอย่างต่อเนื่องในระยะหลัง
ทั้งนี้ รายได้ที่แท้จริงยังมีส่วนสนับสนุนการบริโภคในปี 2568 และไตรมาสแรกของปี 2569 ก่อนจะกลายเป็นแรงฉุดในไตรมาส 2 ปี 2569 ส่วนหนึ่งจากค่าครองชีพที่สูงขึ้นจากเงินเฟ้อที่เร่งขึ้นตามราคาน้ำมันโลก ซึ่งอาจทำให้ครัวเรือนต้องนำเงินออมออกมาใช้เพื่อประคับประคองการบริโภคมากขึ้น
นอกจากนี้ สินเชื่อครัวเรือนเริ่มกลับมาขยายตัวและมีส่วนช่วยสนับสนุนการบริโภคได้บ้างในไตรมาสที่ 2 ของปี 2569 หลังจากเป็นแรงฉุดต่อเนื่องมาตั้งแต่ช่วง COVID-19
อย่างไรก็ดี แรงสนับสนุนจากทั้งเงินออมและสินเชื่อยังไม่เพียงพอที่จะชดเชยแรงกดดันจากรายได้ที่แท้จริงและความไม่แน่นอนทางเศรษฐกิจได้ทั้งหมด
รายงานระบุว่า “ในระยะข้างหน้า คาดว่าการบริโภคภาคเอกชนยังมีแนวโน้มขยายตัวได้ แต่มีแนวโน้มเติบโตในอัตราที่ต่ำกว่าในอดีต จากรายได้แรงงานที่ยังฟื้นตัวช้า ค่าครองชีพที่ยังอยู่ในระดับสูง และความไม่แน่นอนทางเศรษฐกิจที่มีแนวโน้มยืดเยื้อ ประกอบกับฐานะการเงินครัวเรือนที่ยังเปราะบางจากทั้งหนี้ครัวเรือนที่ยังอยู่ในระดับสูง และผลสะสมจากวิกฤตและแรงกดดันด้าน ค่าครองชีพที่เกิดขึ้นต่อเนื่องหลายระลอก ไม่ว่าจะเป็นวิกฤตโควิด-19 สงครามรัสเซีย-ยูเครน จนถึงความขัดแย้งในตะวันออกกลางในปัจจุบัน”
ปัจจัยเหล่านี้จะยังคงเป็นข้อจำกัดต่อกำลังซื้อและความสามารถในการใช้จ่ายของครัวเรือนในระยะต่อไป
บทความที่เกี่ยวข้อง: