การเงินการคลัง
กองทุนการเงินระหว่างประเทศ (IMF) ประเมินว่า เศรษฐกิจโลกกำลังเผชิญความเสี่ยงเพิ่มขึ้น แม้จะยังสามารถรับมือกับความผันผวนและแรงกระแทกจากวิกฤตได้ แต่ความสามารถในการรับมือเริ่มเข้าใกล้ขีดจำกัดมากขึ้น ท่ามกลางราคาพลังงานที่สูงและผันผสน อัตราดอกเบี้ยมีแนวโน้มสูงต่อเนื่องเพิ่มต้นทุนการชำระหนี้ และภาระหนี้สาธารณะที่เพิ่มขึ้นในหลายประเทศ โดยคาดว่าหนี้สาธารณะโลกอาจแตะ 100% ของ GDP
เตือนอาเซียนเผชิญความเสี่ยงเศรษฐกิจโลก
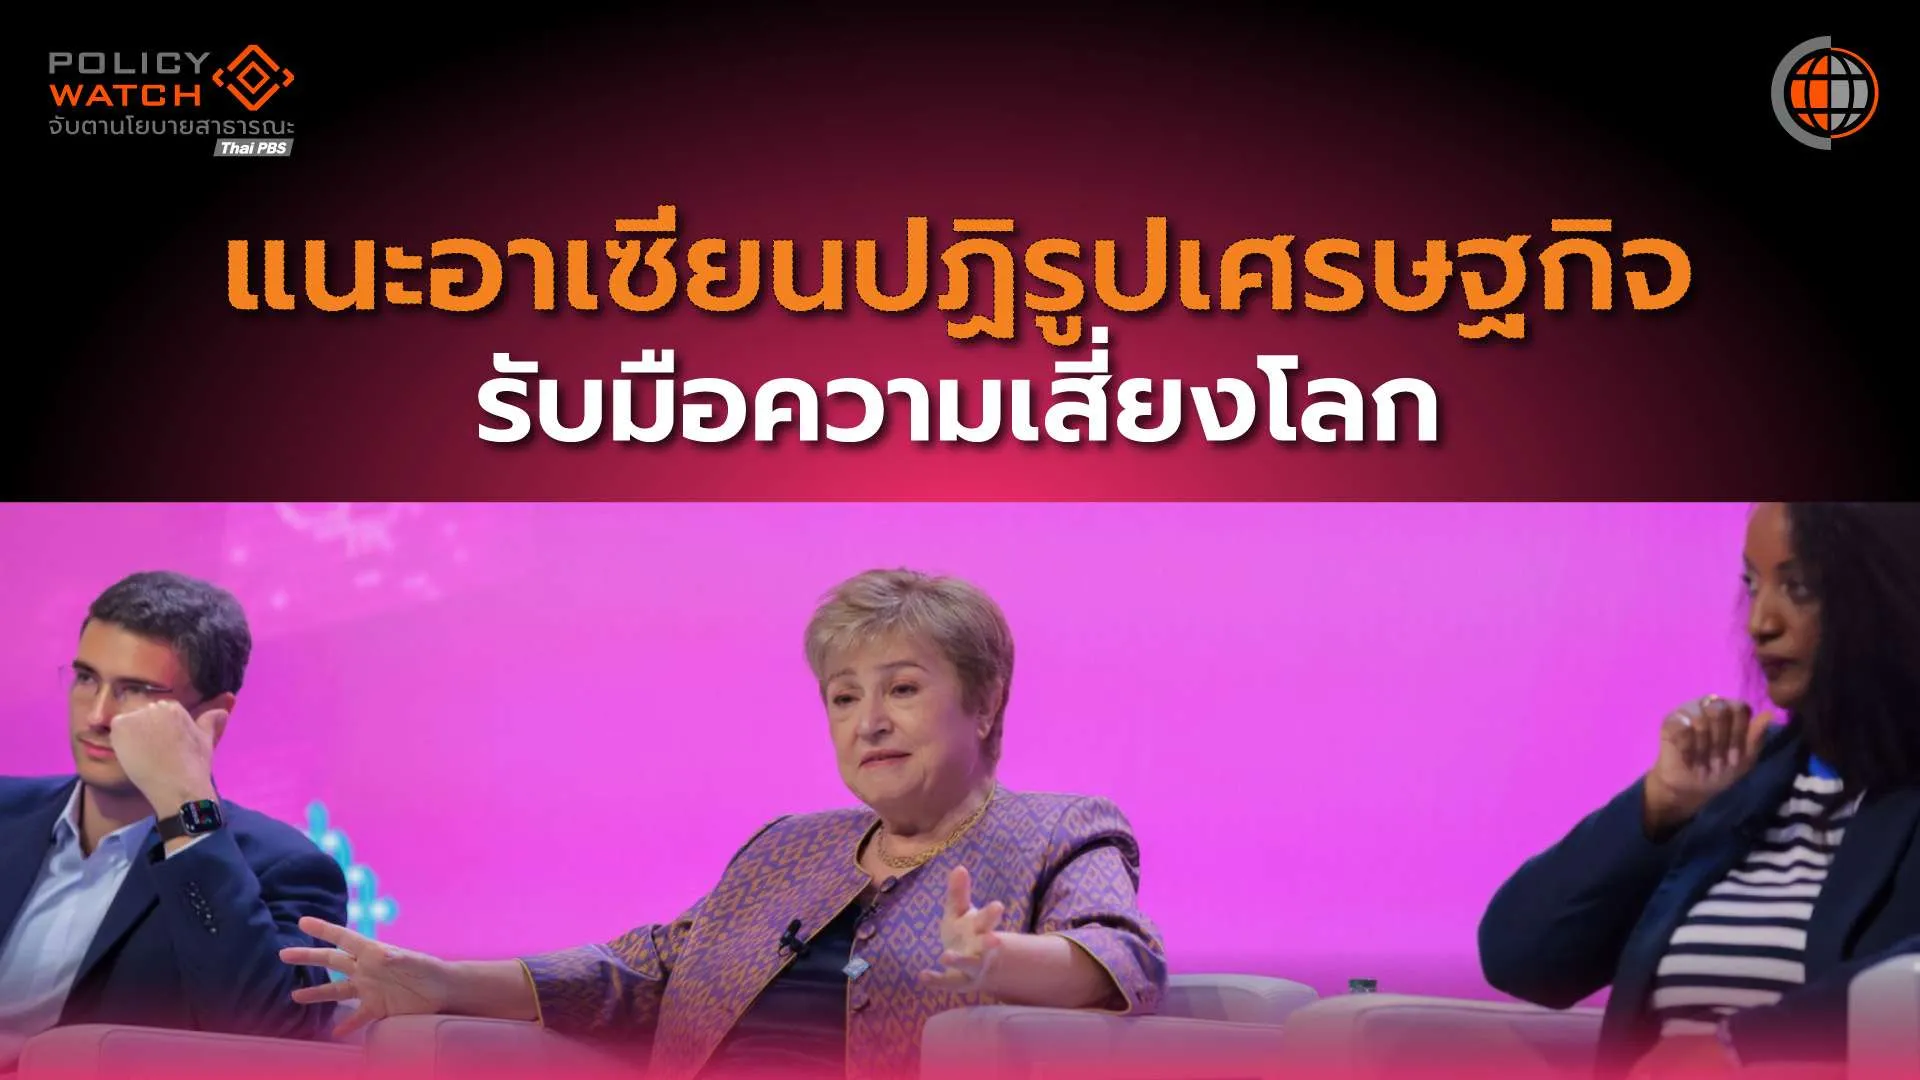
งานการประชุมประจำปีสภาผู้ว่าการกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลก ปี 2026 (IMF-World Bank Annual Meetings) วงหารือหัวข้อ ASEAN in a Changing Global Landsc คริสตาลินา จอร์จีวา กรรมการจัดการ IMF ระบุว่า ตลอดหลายทศวรรษที่ผ่านมา เอเชียเป็นเครื่องยนต์สำคัญในการขับเคลื่อนเศรษฐกิจโลก โดยมีส่วนสนับสนุนการเติบโตของเศรษฐกิจโลกประมาณ 2 ใน 3 และในปี 2569 สัดส่วนดังกล่าวเพิ่มขึ้นเป็น 68% ของการเติบโตทางเศรษฐกิจโลก
ขณะที่อาเซียนกำลังมีบทบาทสำคัญในการขับเคลื่อนเศรษฐกิจเอเชียมากขึ้น โดยปัจจุบันอาเซียนมีสมาชิก 11 ประเทศ มีขนาดเศรษฐกิจรวมกันประมาณ 4.5 ล้านล้านดอลลาร์สหรัฐ หรือเทียบเท่าเศรษฐกิจขนาดใหญ่อันดับ 4 ของโลก และมีประชากรรวมประมาณ 700 ล้านคน อีกทั้งยังมีอัตราการเติบโตทางเศรษฐกิจเฉลี่ย 4.5% ต่อปี ซึ่งสูงกว่าค่าเฉลี่ยของโลก
ทั้งนี้ อาเซียนกำลังเผชิญความท้าทายจากสภาพแวดล้อมเศรษฐกิจโลกที่เปลี่ยนแปลงไป ทั้งความผันผวนของราคาสินค้าโภคภัณฑ์และการปรับเปลี่ยนโครงสร้างการค้าระหว่างประเทศอย่างต่อเนื่อง ดังนั้นภารกิจสำคัญของอาเซียนในระยะต่อไป คือ การเสริมสร้างความสามารถในการรับมือกับแรงกระแทกทางเศรษฐกิจ ทั้งในระดับประเทศและระดับภูมิภาค
ที่ผ่านมา อาเซียนเคยเผชิญวิกฤตและแรงกระแทกทางเศรษฐกิจมาแล้วหลายครั้ง และแสดงให้เห็นถึงความสามารถในการรับมือและฟื้นตัวได้เป็นอย่างดี แต่ปัจจุบันภูมิภาคกำลังเผชิญความท้าทายอีกครั้ง ทั้งจากความผันผวนทางเศรษฐกิจและผลกระทบของปรากฏการณ์เอลนีโญ (El Niño)
จอร์จีวา กล่าวต่อว่า ภายใต้เศรษฐกิจโลกที่เผชิญแรงกระแทกบ่อยครั้งและแตกแยกกันมากขึ้น ความร่วมมือระหว่างประเทศจึงมีความสำคัญมากกว่าเดิม ทั้งความร่วมมือระหว่างประเทศสมาชิกอาเซียน และความร่วมมือกับองค์กรระหว่างประเทศ โดย IMF สำนักงานวิจัยเศรษฐกิจมหภาคของภูมิภาคอาเซียน+3 (AMRO) และธนาคารพัฒนาเอเชีย (ADB) ต่างมีจุดแข็งและบทบาทที่แตกต่างกัน แต่มีเป้าหมายร่วมกันในการสนับสนุนความแข็งแกร่งของเศรษฐกิจอาเซียน
ล่าสุด IMF ได้ลงนามบันทึกความเข้าใจกับ AMRO เพื่อยกระดับความร่วมมือระหว่างองค์กร ซึ่งเป็นหนึ่งในแนวทางที่จะช่วยเสริมสร้างความสามารถของภูมิภาคในการรับมือกับความเสี่ยงจากเศรษฐกิจโลก
แนะปฏิรูปเศรษฐกิจ ขยายการค้าในอาเซียน
สำหรับแนวทางเสริมสร้างความแข็งแกร่งให้เศรษฐกิจอาเซียน จอร์จีวา เสนอ 4 แนวทาง ได้แก่
ประการแรก รักษากันชนทางเศรษฐกิจและพื้นที่ทางการคลัง (Fiscal Space) เนื่องจากประเทศที่มีทรัพยากรทางการคลังเพียงพอจะสามารถรับมือกับวิกฤตและแรงกระแทกทางเศรษฐกิจได้ดีกว่า โดยเฉพาะในสถานการณ์ปัจจุบันที่หลายประเทศได้รับผลกระทบจากวิกฤตราคาพลังงาน รัฐบาลไม่ควรเร่งออกมาตรการช่วยเหลือแบบครอบคลุมทุกกลุ่มโดยไม่คำนึงถึงความจำเป็น
ทั้งนี้ รัฐบาลควรมุ่งช่วยเหลือประชาชนที่ได้รับผลกระทบอย่างตรงจุด และปล่อยให้กลไกราคาทำหน้าที่ส่งสัญญาณทางเศรษฐกิจ แทนการใช้งบประมาณเพื่อพยุงราคาสินค้าหรือพลังงานให้กับประชาชนทุกกลุ่ม เพื่อรักษาพื้นที่ทางการคลังที่มีจำกัด
“รัฐบาลควรมุ่งช่วยเหลือประชาชนที่ได้รับผลกระทบและมีความจำเป็นอย่างแท้จริง มากกว่าการใช้งบประมาณจำนวนมาก เพื่อพยุงราคาสินค้าหรือพลังงานให้ทุกคนโดยไม่แยกกลุ่ม” กรรมการจัดกร IMF กล่าว
ประการที่สอง เร่งปฏิรูปเศรษฐกิจ โดยการปฏิรูปที่ผ่านมาเป็นปัจจัยสำคัญที่ช่วยให้อาเซียนมีความแข็งแกร่งและมีพลวัตทางเศรษฐกิจ โดยเฉพาะการเปิดโอกาสให้ภาคเอกชนมีบทบาทนำในการขับเคลื่อนเศรษฐกิจ จึงจำเป็นต้องเดินหน้าการปฏิรูปอย่างต่อเนื่อง
IMF ประเมินว่า หากอาเซียนเดินหน้าปฏิรูปเศรษฐกิจโดยมุ่งเน้นกลไกตลาดมากขึ้น จะสามารถเพิ่มระดับผลิตภัณฑ์มวลรวมภายในประเทศที่แท้จริง (Real GDP) ได้สูงสุด 3% ในระยะสั้นถึงปานกลาง
ประการที่สาม เพิ่มการค้าระหว่างประเทศสมาชิกอาเซียนด้วยกันเอง โดยปัจจุบันการค้าภายในกลุ่มอาเซียนอยู่ที่ 22% เทียบกับสหภาพยุโรป (EU) ที่ 60% สะท้อนว่าอาเซียนยังมีโอกาสอีกมากในการขยายการค้าระหว่างประเทศสมาชิก เพื่อสนับสนุนการเติบโตทางเศรษฐกิจของภูมิภาค
ทั้งนี้ IMF ประเมินว่า การเพิ่มการค้าระหว่างประเทศสมาชิกอาเซียนจะช่วยเพิ่มระดับ GDP ของภูมิภาคได้ประมาณ 5% ในระยะยาว โดยผลประโยชน์ทางเศรษฐกิจที่เพิ่มขึ้นดังกล่าวมีขนาดเทียบเท่ากับการนำเศรษฐกิจที่มีขนาดประมาณ 1 ใน 3 ของประเทศไทยมาเพิ่มให้กับเศรษฐกิจอาเซียน
ประการที่สี่ ยกระดับความร่วมมือระหว่างประเทศสมาชิกให้ครอบคลุมมากกว่าด้านการค้า ซึ่งไม่ควรจำกัดเพียงการค้าระหว่างประเทศเท่านั้น โดยเฉพาะด้านดิจิทัล การพัฒนาโครงสร้างพื้นฐาน และการเชื่อมโยงระบบพลังงานระหว่างประเทศ ซึ่งอาเซียนได้เริ่มดำเนินการในหลายด้านแล้ว และควรเดินหน้าความร่วมมือเหล่านี้อย่างต่อเนื่อง เพื่อเพิ่มความแข็งแกร่งให้กับเศรษฐกิจของภูมิภาค
อย่างไรก็ตาม จอร์จีวายอมรับว่า ประเทศไทยเป็นหนึ่งในประเทศที่อยู่แถวหน้าของการได้รับประโยชน์จากกระแสการลงทุนด้าน AI ซึ่งถือเป็นปัจจัยบวกต่อเศรษฐกิจไทย และยังเป็นหนึ่งในประเทศที่เริ่มให้ความสำคัญกับความเสี่ยงจากการเติบโตของการลงทุนด้าน AI ตั้งแต่ระยะแรก
ขณะที่สิงคโปร์ ก็เป็นประเทศที่มีความก้าวหน้าและเป็นผู้นำด้าน AI หลังจากไปเยือนสิงคโปร์ก่อนการประชุมประจำปี จอร์จีวา พบว่า สิงคโปร์ให้ความสำคัญอย่างมากกับการประเมินความเสี่ยงที่เกี่ยวข้องกับ AI ซึ่งสะท้อนถึงว่า แม้ AI จะมีประโยชน์อย่างมาก แต่ก็มีความเสี่ยงที่จำเป็นต้องเตรียมรับมือเช่นเดียวกัน
โลกเริ่มเสี่ยง รับวิกฤตได้จำกัด
แม้ที่ผ่านมา เศรษฐกิจโลกจะสามารถในการรับมือกับแรงกระแทกที่เกิดขึ้นซ้ำแล้วซ้ำเล่า รวมถึงความไม่แน่นอนต่าง ๆ ได้ค่อนข้างดี แต่ความสามารถในการรับมือดังกล่าวกำลังเข้าใกล้ขีดจำกัด โดย กรรมการผู้จัดการ IMF ระบุสาเหตุที่เป็นเช่นนั้นว่า เนื่องจากเงินสำรองและเครื่องมือทางนโยบายที่ใช้รองรับวิกฤต ทั้งด้านพลังงานและการคลัง กำลังเริ่มลดลง ขณะที่อัตราเงินเฟ้อในหลายประเทศยังอยู่ในระดับสูงอย่างต่อเนื่อง ส่งผลให้อัตราดอกเบี้ยปรับตัวสูงขึ้น และเพิ่มภาระการชำระหนี้ให้กับประเทศที่มีหนี้สะสมเพิ่มขึ้นจากการเผชิญวิกฤตหลายครั้งที่ผ่านมา
ปัจจุบันเศรษฐกิจโลกกำลังเผชิญแรงกดดันจาก 2 ทิศทางที่สวนทางกัน โดยด้านหนึ่งได้รับผลกระทบจากปัญหาการขาดแคลนอุปทานพลังงานที่เกิดจากสงครามในตะวันออกกลาง ซึ่งฉุดรั้งการเติบโตทางเศรษฐกิจ ขณะที่อีกด้านหนึ่งได้รับแรงสนับสนุนจากความต้องการลงทุนและการใช้เทคโนโลยีปัญญาประดิษฐ์ (AI) ที่เพิ่มสูงขึ้น
ภายใต้สถานการณ์ดังกล่าว IMF คาดการณ์ว่าเศรษฐกิจโลกในปี 2569 จะขยายตัวประมาณ 3.1% ซึ่งไม่เปลี่ยนแปลงจากประมาณการเมื่อเดือน เม.ย. แต่ลดลงจากการเติบโตที่ 3.4% ในปีที่ผ่านมา และการเติบโตยังแตกต่างกันในหลายประเทศ
ประเทศที่มีแนวโน้มเติบโตได้ดีกว่าประเทศอื่น ส่วนใหญ่เป็นประเทศที่มีความเชื่อมโยงกับห่วงโซ่อุปทาน AI ซึ่งประเทศดังกล่าวอยู่ในภูมิภาคเอเชีย ได้แก่ ไทย มาเลเซีย เกาหลีใต้ และสิงคโปร์ รวมถึงประเทศผู้ส่งออกพลังงานที่ไม่ได้รับผลกระทบจากสงคราม
ขณะที่ประเทศที่ได้รับผลกระทบรุนแรงที่สุด คือ ประเทศรายได้น้อย รวมถึงประเทศที่มีความเปราะบางและเผชิญความขัดแย้ง โดยเฉพาะประเทศที่ต้องนำเข้าพลังงาน หรือไม่ได้รับประโยชน์จากการเติบโตของอุตสาหกรรม AI
ดอกเบี้ยพันธบัตรทะยานสูง ดันต้นทุนหนี้หลายประเทศ
นอกจากนี้ อีกหนึ่งพัฒนาการสำคัญที่เกิดขึ้น คือ อัตราผลตอบแทนพันธบัตรรัฐบาลในประเทศเศรษฐกิจพัฒนาแล้วปรับตัวสูงขึ้นจนแตะระดับสูงสุดในรอบหลายทศวรรษ ซึ่งเป็นผลมาจากหลายปัจจัย ทั้งอัตราเงินเฟ้อที่ยังอยู่สูง ความต้องการลงทุนที่เพิ่มขึ้น การคาดการณ์ว่า AI จะช่วยสนับสนุนการเติบโตทางเศรษฐกิจในอนาคต รวมถึงปัญหาด้านการคลังในประเทศต่าง ๆ
หลายประเทศไม่ได้ใช้โอกาสในช่วงที่เศรษฐกิจฟื้นตัวหลังการระบาดของโควิด-19 เพื่อฟื้นฟูฐานะการคลังและสร้างเงินสำรองสำหรับรับมือกับวิกฤต ทำให้เมื่อเกิดแรงกระแทกครั้งใหม่ ระดับหนี้สาธารณะก็เพิ่มสูงขึ้นอีก โดยในครั้งนี้ ประเทศเศรษฐกิจพัฒนาแล้วถือเป็นกลุ่มที่มีปัญหาดังกล่าวมากที่สุด
ขณะเดียวกัน การเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาลในประเทศเศรษฐกิจขนาดใหญ่ ยังส่งผลกระทบต่อประเทศตลาดเกิดใหม่และประเทศรายได้น้อย ทำให้ต้นทุนในการชำระหนี้ปรับตัวสูงขึ้น และยิ่งเพิ่มแรงกดดันให้กับประเทศที่มีความเปราะบางด้านอื่นอยู่แล้ว
แม้ว่าหลายประเทศจะปรับปรุงกรอบนโยบายและเสริมสร้างความเข้มแข็งสถาบันต่าง ๆ จนสามารถรับมือกับความผันผวนได้ดีขึ้น แต่ยังต้องเผชิญแรงกดดันจากราคาพลังงานและอาหารที่สูงขึ้น การลดลงของความช่วยเหลือเพื่อการพัฒนา และความต้องการลงทุนของนักลงทุนต่างชาติในสินทรัพย์ที่มีความเสี่ยงสูงซึ่งยังอยู่ในระดับต่ำ โดยบางประเทศอาจสูญเสียความก้าวหน้าที่พยายามสร้างขึ้นมาตลอดหลายปี
ด้วยเหตุนี้ IMF จึงเรียกร้องให้ผู้กำหนดนโยบาย คือ เร่งฟื้นฟูฐานะการคลัง ก่อนที่ปัญหาจะขยายตัวรุนแรงมากขึ้น โดยประเทศต่าง ๆ ควรเพิ่มประสิทธิภาพการจัดเก็บรายได้ ปรับการใช้จ่ายภาครัฐให้มีความเหมาะสม และยกระดับการบริหารจัดการการเงินการคลังภาครัฐ
สำหรับการรับมือกับราคาพลังงานและอาหารที่เพิ่มสูงขึ้น รัฐบาลควรให้ความสำคัญกับการช่วยเหลือประชาชน มากกว่าการพยายามควบคุมราคา โดยใช้มาตรการช่วยเหลือชั่วคราวที่มุ่งเป้าไปยังประชาชนกลุ่มเปราะบางที่สุด ขณะเดียวกันต้องปล่อยให้กลไกราคายังคงทำหน้าที่ส่งสัญญาณทางเศรษฐกิจได้ตามปกติ
ด้านนโยบายการเงิน IMF เรียกร้องให้ธนาคารกลางประเทศต่าง ๆ ให้ความสำคัญอย่างชัดเจนกับภารกิจรักษาเสถียรภาพราคา โดยเฉพาะประเทศที่อัตราเงินเฟ้อยังสูงกว่าเป้าหมายและเศรษฐกิจยังขยายตัวได้ดี ซึ่งมีเหตุผลสนับสนุนให้ดำเนินนโยบายการเงินเข้มงวดมากขึ้น และในสถานการณ์ปัจจุบัน ธนาคารกลางของหลายประเทศอาจจำเป็นต้องมีแนวโน้มการดำเนินนโยบายที่เข้มงวดอย่างระมัดระวัง
กรรมการจัดการ IMF อธิบายว่า การที่อัตราผลตอบแทนพันธบัตรปรับสูงขึ้นในขณะนี้ ไม่ได้เกิดจากการเก็งกำไร แต่มาจากการเปลี่ยนแปลงของปัจจัยพื้นฐานทางเศรษฐกิจ ปัจจัยดังกล่าวประกอบด้วย ราคาพลังงานที่เพิ่มสูงขึ้นและผลักดันเงินเฟ้อให้ปรับตัวสูงขึ้น ซึ่งนำไปสู่การเพิ่มขึ้นของอัตราดอกเบี้ย ขณะเดียวกัน กระแสความสนใจและการลงทุนด้าน AI ทำให้ความต้องการเงินทุนเพิ่มสูงขึ้น
นอกจากนี้ ประเทศขนาดใหญ่ที่มีความสำคัญต่อระบบเศรษฐกิจโลกบางแห่งยังขยายตัวได้ดี ทำให้เกิดการคาดการณ์ว่าจะมีการใช้นโยบายการเงินเข้มงวดมากขึ้น รวมถึงความคาดหวังว่า AI จะช่วยสนับสนุนการเติบโตทางเศรษฐกิจให้แข็งแกร่งต่อเนื่องในระยะยาว
แม้ปัจจัยต่าง ๆ จะส่งผลต่อแต่ละประเทศแตกต่างกัน แต่โดยรวมกำลังยิ่งทำให้อัตราผลตอบแทนพันธบัตรรัฐบาลอยู่ในระดับสูงขึ้น
สำหรับประเทศตลาดเกิดใหม่ เช่น ประเทศไทย ผลกระทบที่เกิดขึ้นคือ ต้นทุนการกู้ยืมสูงขึ้น โดยไม่ได้มีสาเหตุมาจากส่วนต่างอัตราผลตอบแทนพันธบัตร (Spread) ที่เพิ่มขึ้น เพราะโดยภาพรวม Spread ของประเทศตลาดเกิดใหม่ยังค่อนข้างทรงตัว
แต่ปัญหาอยู่ที่ระดับอัตราผลตอบแทนพันธบัตรที่ใช้เป็นฐานในการกำหนดต้นทุนการกู้ยืมกำลังปรับตัวสูงขึ้น ส่งผลให้ต้นทุนการชำระหนี้ของประเทศตลาดเกิดใหม่เพิ่มขึ้น และลดทอนความก้าวหน้าที่ประเทศเหล่านี้สร้างขึ้นในช่วงที่ผ่านมา
คาดดอกเบี้ยโลกสูงยาว แนะไทยเร่งเพิ่มเติบโตเศรษฐกิจ
สำหรับผลกระทบจากต้นทุนการกู้ยืมที่เพิ่มสูงขึ้น โดยเฉพาะต่อประเทศในอาเซียนและประเทศไทยที่มีปัญหาหนี้ครัวเรือนสูง จอร์จีวา ระบุว่า มีความเป็นไปได้สูงที่อัตราดอกเบี้ยและอัตราผลตอบแทนพันธบัตรรัฐบาลทั่วโลกจะอยู่ในระดับสูงต่อเนื่องเป็นเวลานาน สาเหตุสำคัญคือ การเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรในปัจจุบันไม่ได้เกิดจากการเก็งกำไร แต่เป็นผลมาจากการเปลี่ยนแปลงของปัจจัยพื้นฐานทางเศรษฐกิจ
ปัจจัยดังกล่าวประกอบด้วย ราคาพลังงานที่เพิ่มสูงขึ้นและผลักดันเงินเฟ้อให้ปรับตัวสูงขึ้น ซึ่งนำไปสู่การเพิ่มขึ้นของอัตราดอกเบี้ย ขณะเดียวกัน กระแสความสนใจและการลงทุนด้าน AI ทำให้ความต้องการเงินทุนเพิ่มสูงขึ้น
นอกจากนี้ เศรษฐกิจของประเทศขนาดใหญ่ที่มีความสำคัญต่อระบบเศรษฐกิจโลกบางแห่งยังขยายตัวได้ดี ทำให้เกิดการคาดการณ์ว่าจะมีการดำเนินนโยบายการเงินเข้มงวดมากขึ้น รวมถึงความคาดหวังว่า AI จะช่วยสนับสนุนการเติบโตทางเศรษฐกิจให้แข็งแกร่งต่อเนื่องในระยะยาว แม้ปัจจัยต่าง ๆ จะส่งผลต่อแต่ละประเทศแตกต่างกัน แต่โดยรวมกำลังสร้างสภาพแวดล้อมที่อัตราผลตอบแทนพันธบัตรรัฐบาลอยู่ในระดับสูงขึ้น
สำหรับประเทศตลาดเกิดใหม่ เช่น ประเทศไทย ผลกระทบที่เกิดขึ้นคือ ต้นทุนการกู้ยืมสูงขึ้น โดยไม่ได้มีสาเหตุมาจากส่วนต่างอัตราผลตอบแทนพันธบัตร (Spread) ที่เพิ่มขึ้น เพราะโดยภาพรวม Spread ของประเทศตลาดเกิดใหม่ยังค่อนข้างทรงตัว
แต่ปัญหาอยู่ที่ระดับอัตราผลตอบแทนพันธบัตรที่ใช้เป็นฐานในการกำหนดต้นทุนการกู้ยืมกำลังปรับตัวสูงขึ้น ส่งผลให้ต้นทุนการชำระหนี้ของประเทศตลาดเกิดใหม่เพิ่มขึ้น และลดทอนความก้าวหน้าที่ประเทศเหล่านี้สร้างขึ้นในช่วงที่ผ่านมา
อย่างไรก็ตาม จอร์จีวา มองว่า สถานการณ์ดังกล่าวยังไม่ได้หมายความว่าตลาดการเงินกำลังมีปัญหา เนื่องจากตลาดยังสามารถทำงานได้ตามปกติ ประเทศต่าง ๆ ยังสามารถเข้าถึงแหล่งเงินทุน และภาวะการเงินโดยรวมยังถือว่าค่อนข้างผ่อนคลาย
ทั้งนี้ ประเทศไทย สิ่งที่ควรทำ คือ ให้ความสำคัญกับการเพิ่มอัตราการเติบโตทางเศรษฐกิจ และสร้างพื้นฐานเศรษฐกิจมหภาคให้มีความเข้มแข็ง เพื่อช่วยลดความเปราะบางต่อแรงกระแทกจากภายนอก ขณะเดียวกัน ไทยและประเทศสมาชิกอาเซียนจำเป็นต้องเร่งใช้ประโยชน์จากการรวมกลุ่มทางเศรษฐกิจในภูมิภาคให้มากขึ้น
อุ้มพลังงานแพง ฐานะการคลังแย่ลงหลายประเทศ
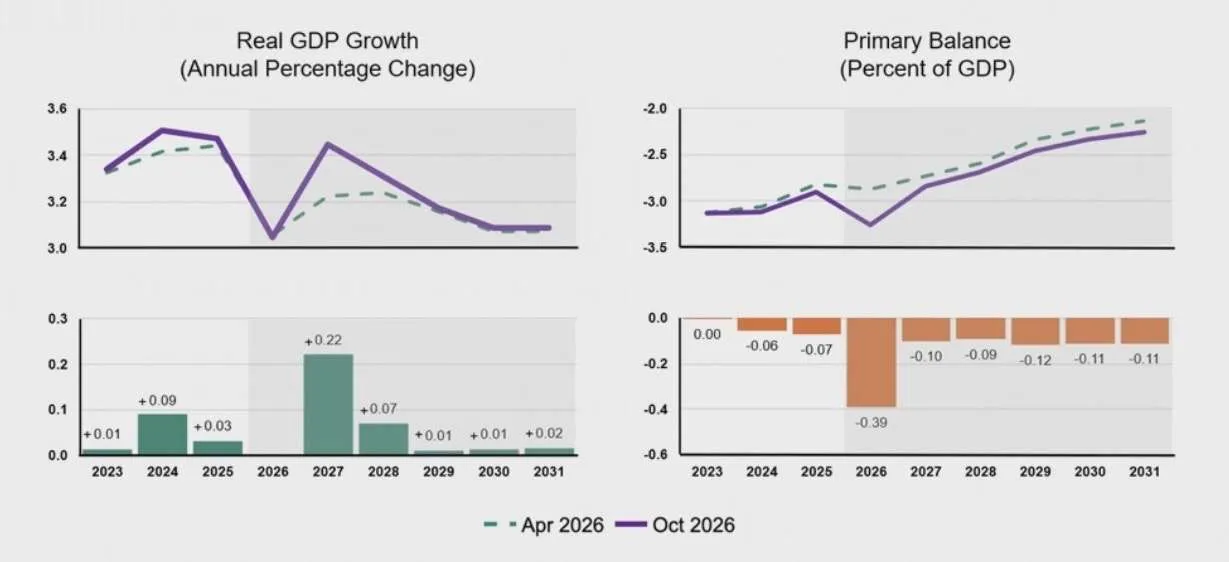
กรณี รายงานแนวโน้มเศรษฐกิจโลก (World Economic Outlook) ของ IMF ปรับเพิ่มประมาณการการเติบโตทางเศรษฐกิจสำหรับปีนี้เป็น 3.1% และปีหน้า 3.4% แต่แนวโน้มฐานะการคลังของประเทศต่าง ๆ กลับแย่ลง โดยดุลการคลังขั้นต้น (Primary Balance) ซึ่งเป็นดุลการคลังที่ไม่รวมภาระดอกเบี้ยจ่าย ปรับลดลงประมาณ 0.4 จุดเปอร์เซ็นต์ของผลิตภัณฑ์มวลรวมในประเทศ (GDP) เมื่อเทียบกับประมาณการเมื่อ 6 เดือนก่อน และแย่ลงในขนาดใกล้เคียงกันเมื่อเทียบกับผลการดำเนินงานทางการคลังของปีที่ผ่านมา
ขณะเดียวกัน แรงกดดันด้านการคลังยังสะท้อนผ่านมาตรการรับมือกับวิกฤตราคาพลังงานในปี 2569 แม้หลายประเทศเริ่มยอมให้ราคาพลังงานปรับสูงขึ้นสอดคล้องกับภาวะขาดแคลนมากขึ้น และปล่อยให้ต้นทุนพลังงานส่งผ่านไปยังราคาที่ผู้บริโภคต้องจ่าย แต่ยังมีอีกหลายประเทศที่พึ่งพามาตรการช่วยเหลือในวงกว้าง ทำให้มีต้นทุนทางการคลังสูง แทนที่จะใช้มาตรการช่วยเหลือเฉพาะกลุ่มที่มีความจำเป็นการชั่วคราว และออกแบบให้เหมาะสมกับผู้ได้รับผลกระทบ
กราฟทางซ้ายแสดงให้เห็นว่าเศรษฐกิจโลกเติบโตได้ดีกว่าคาด แต่กราฟทางขวาแสดงให้เห็นว่าฐานะการคลังของรัฐบาลทั่วโลกกลับแย่ลง
โรดริโก บัลเดส ผู้อำนวยการฝ่ายกิจการการคลัง IMF กล่าวว่า มาตรการควบคุมราคาพลังงานดังกล่าว ไม่เพียงสร้างภาระทางการคลังสูง แต่ยังอาจเอื้อประโยชน์กับผู้มีรายได้สูงมากกว่าผู้มีรายได้น้อย โดย IMF ประเมินว่าต้นทุนทางการคลังจากมาตรการเหล่านี้ทั่วโลกมีมูลค่ารวมกันประมาณ 0.5% ของ GDP โลก
ทั้งนี้ หากประเทศต่าง ๆ ยังคงควบคุมราคาพลังงานไม่ให้สูงขึ้น จนทำให้ความต้องการใช้พลังงานไม่ปรับลดลงตามภาวะขาดแคลน ก็จะยิ่งกดดันให้ราคาพลังงานในตลาดโลกปรับตัวสูงขึ้น และท้ายที่สุดทุกประเทศก็ต้องเผชิญกับต้นทุนจากราคาพลังงานที่เพิ่มสูงขึ้นร่วมกัน
คาดหนี้สาธารณะโลกแตะ 100% ของ GDP สิ้นทศวรรษ
แนวโน้มการคลังในระยะข้างหน้า IMF คาดการณ์ว่าดุลการคลังของประเทศต่าง ๆ จะปรับตัวดีขึ้น แต่ผลลัพธ์ดังกล่าวยังมีความไม่แน่นอน และแม้ฐานะการคลังจะปรับตัวดีขึ้นตามคาด สัดส่วนหนี้สาธารณะโลกต่อ GDP ก็ยังมีแนวโน้มเพิ่มขึ้นอย่างต่อเนื่อง จนอาจแตะระดับ 100% ของ GDP ภายในสิ้นทศวรรษนี้ (2572)
ปัจจัยสำคัญที่เพิ่มแรงกดดันต่อฐานะการคลัง คือ อัตราดอกเบี้ยที่ปรับตัวสูงขึ้นในช่วงหลายเดือนที่ผ่านมา ซึ่งจะส่งผลกระทบต่อภาระหนี้สาธารณะอย่างค่อยเป็นค่อยไป เนื่องจากรัฐบาลมีการทยอยกู้เงินใหม่เพื่อชำระหนี้เดิมตลอดช่วงเวลาหลายปี ทำให้ต้นทุนดอกเบี้ยที่สูงขึ้นไม่ได้ส่งผลต่อหนี้ทั้งหมดในทันที แต่จะทยอยเพิ่มภาระดอกเบี้ยจ่ายในอนาคต และทำให้การรักษาเสถียรภาพหนี้สาธารณะเป็นเรื่องยากมากขึ้น
ทั้งนี้ IMF ได้วิเคราะห์ความสัมพันธ์ระหว่างอัตราดอกเบี้ยกับอัตราการเติบโตทางเศรษฐกิจ ผ่านตัวชี้วัดที่เรียกว่า r-g ซึ่งเป็นส่วนต่างระหว่างอัตราดอกเบี้ย (r) กับอัตราการเติบโตทางเศรษฐกิจ (g) โดยหากอัตราดอกเบี้ยปรับตัวสูงขึ้น แต่อัตราการเติบโตทางเศรษฐกิจไม่ได้เพิ่มขึ้นตาม ก็จะส่งผลให้สัดส่วนหนี้สาธารณะต่อ GDP มีแนวโน้มสูงขึ้น เนื่องจากมูลค่าหนี้เพิ่มขึ้นเร็วกว่าการขยายตัวของเศรษฐกิจ ขณะที่การขาดดุลการคลังขั้นต้นก็เป็นอีกปัจจัยหนึ่งที่ทำให้หนี้สาธารณะเพิ่มขึ้นด้วย
อย่างไรก็ตาม ในช่วงหลายปีที่ผ่านมา อัตราดอกเบี้ยที่ปรับตัวสูงขึ้น ทำให้ส่วนต่างระหว่างอัตราดอกเบี้ยกับการเติบโตทางเศรษฐกิจแคบลง โดยเศรษฐกิจยังเติบโตเร็วกว่าต้นทุนดอกเบี้ย แต่ข้อได้เปรียบดังกล่าวกำลังลดน้อยลง
จากข้อมูลของ IMF พบว่า ค่า r-g ของทั้งประเทศเศรษฐกิจพัฒนาแล้วและประเทศตลาดเกิดใหม่มีแนวโน้มติดลบน้อยลง โดยมีประเทศจำนวนมากขึ้นที่กำลังเข้าสู่ภาวะอัตราดอกเบี้ยสูงกว่าอัตราการเติบโตทางเศรษฐกิจ หรือ r สูงกว่า g ซึ่งจะยิ่งเพิ่มความยากลำบากในการควบคุมระดับหนี้สาธารณะ
ภาพรวมดังกล่าวสะท้อนว่า ความเสี่ยงทางการคลังทั่วโลกกำลังเพิ่มสูงขึ้น และหลายประเทศจำเป็นต้องเร่งออกมาตรการเพื่อปรับฐานะการคลังให้เข้มแข็งขึ้น แม้ที่ผ่านมา การใช้มาตรการดังกล่าวมักสร้างความกังวลเกี่ยวกับผลกระทบต่อเศรษฐกิจในระยะสั้น โดยเฉพาะในช่วงที่เศรษฐกิจอ่อนแอ
อย่างไรก็ตาม IMF มองว่า ความกังวลเกี่ยวกับผลกระทบระยะสั้นจากการปรับฐานะการคลังนั้น มีน้อยลงในสถานการณ์ปัจจุบัน เนื่องจากเศรษฐกิจยังมีความสามารถในการรับมือกับแรงกดดันต่าง ๆ ได้ดี ขณะที่นโยบายการเงินยังมีแนวโน้มเข้มงวด
เสนอ 3 แนวทางปรับนโยบายการคลัง ลดความเสี่ยงหนี้สาธารณะ
สำหรับข้อเสนอแนะเชิงนโยบาย IMF เสนอ 3 แนวทางสำคัญ เพื่อรับมือกับความเสี่ยงทางการคลังที่เพิ่มสูงขึ้น
ประการแรก ปรับปรุงระบบภาษีและโครงสร้างรายจ่ายภาครัฐ เพื่อลดการบิดเบือนเศรษฐกิจ และส่งเสริมการเติบโตทางเศรษฐกิจ โดยรายงาน Fiscal Monitor ในบทวิเคราะห์หัวข้อ Taxing Better to Boost Growth ได้เสนอแนวทางออกแบบระบบภาษีให้มีประสิทธิภาพมากขึ้น เพื่อช่วยให้ประเทศต่าง ๆ สามารถเพิ่มการเติบโตทางเศรษฐกิจ ควบคู่กับการรักษารายได้ภาครัฐ
ทั้งนี้ แม้การจัดเก็บภาษีทุกประเภทจะสร้างการบิดเบือนทางเศรษฐกิจในระดับหนึ่ง แต่การออกแบบระบบภาษีที่เหมาะสมจะช่วยลดผลกระทบดังกล่าว รวมถึงลดอุปสรรคต่อการลงทุน การทำงาน และการผลิต โดยยังสามารถรักษารายได้ของรัฐบาลไว้ได้
อย่างไรก็ตาม ไม่มีรูปแบบระบบภาษีเพียงรูปแบบเดียวที่เหมาะสมกับทุกประเทศ แต่ต้องพิจารณาตามบริบทและสภาพเศรษฐกิจของแต่ละประเทศ
ผลการศึกษาของ IMF พบว่า หากประเทศต่าง ๆ ปรับปรุงระบบภาษีให้มีประสิทธิภาพมากขึ้น ลดอุปสรรคต่อการลงทุน การทำงาน และการผลิต จะช่วยเพิ่ม GDP ต่อหัวได้ประมาณ 3.5% ภายในเวลาเพียงไม่กี่ปี
ประการที่สอง ประเทศที่มีหนี้สาธารณะสูงหรือมีความเสี่ยงทางการคลังสูง ควรเริ่มปรับฐานะการคลังให้เข้มแข็งขึ้นตั้งแต่ขณะนี้ เนื่องจากปัญหาการคลังของประเทศหนึ่งอาจส่งผลกระทบลุกลามไปยังประเทศอื่น ๆ ทำให้การดำเนินมาตรการดังกล่าวก็จะมีความเร่งด่วนมากขึ้น
โดยการปรับฐานะการคลังควรอยู่ภายใต้แผนงานที่มีความน่าเชื่อถือ ตั้งอยู่บนสมมติฐานที่สอดคล้องกับความเป็นจริง พร้อมทั้งมีกฎเกณฑ์และกรอบนโยบายการคลังที่เข้มแข็ง การพัฒนาสถาบันให้มีประสิทธิภาพมากขึ้น และการดำเนินงานที่โปร่งใส
ประการที่สาม ประเทศต่าง ๆ ควรรับมือกับวิกฤตราคาพลังงาน โดยปล่อยให้ราคาพลังงานสะท้อนภาวะขาดแคลนที่เกิดขึ้นจริง แทนการใช้มาตรการควบคุมราคาพลังงานในวงกว้าง ซึ่งสร้างภาระทางการคลังสูง
“ประเทศต่างๆ ควรตอบสนองต่อวิกฤตพลังงานด้วยการปล่อยให้ราคาสะท้อนถึงความขาดแคลนของพลังงาน ในจุดที่จำเป็นต้องมีการสนับสนุน ควรจำกัดขอบเขต เจาะจงเป้าหมาย และเป็นแบบชั่วคราว โดยมุ่งเน้นไปที่ประเทศที่เปราะบาง” ผู้อำนวยการฝ่ายกิจการการคลัง IMF กล่าว
บทความที่เกี่ยวข้อง: