การเงินการคลัง
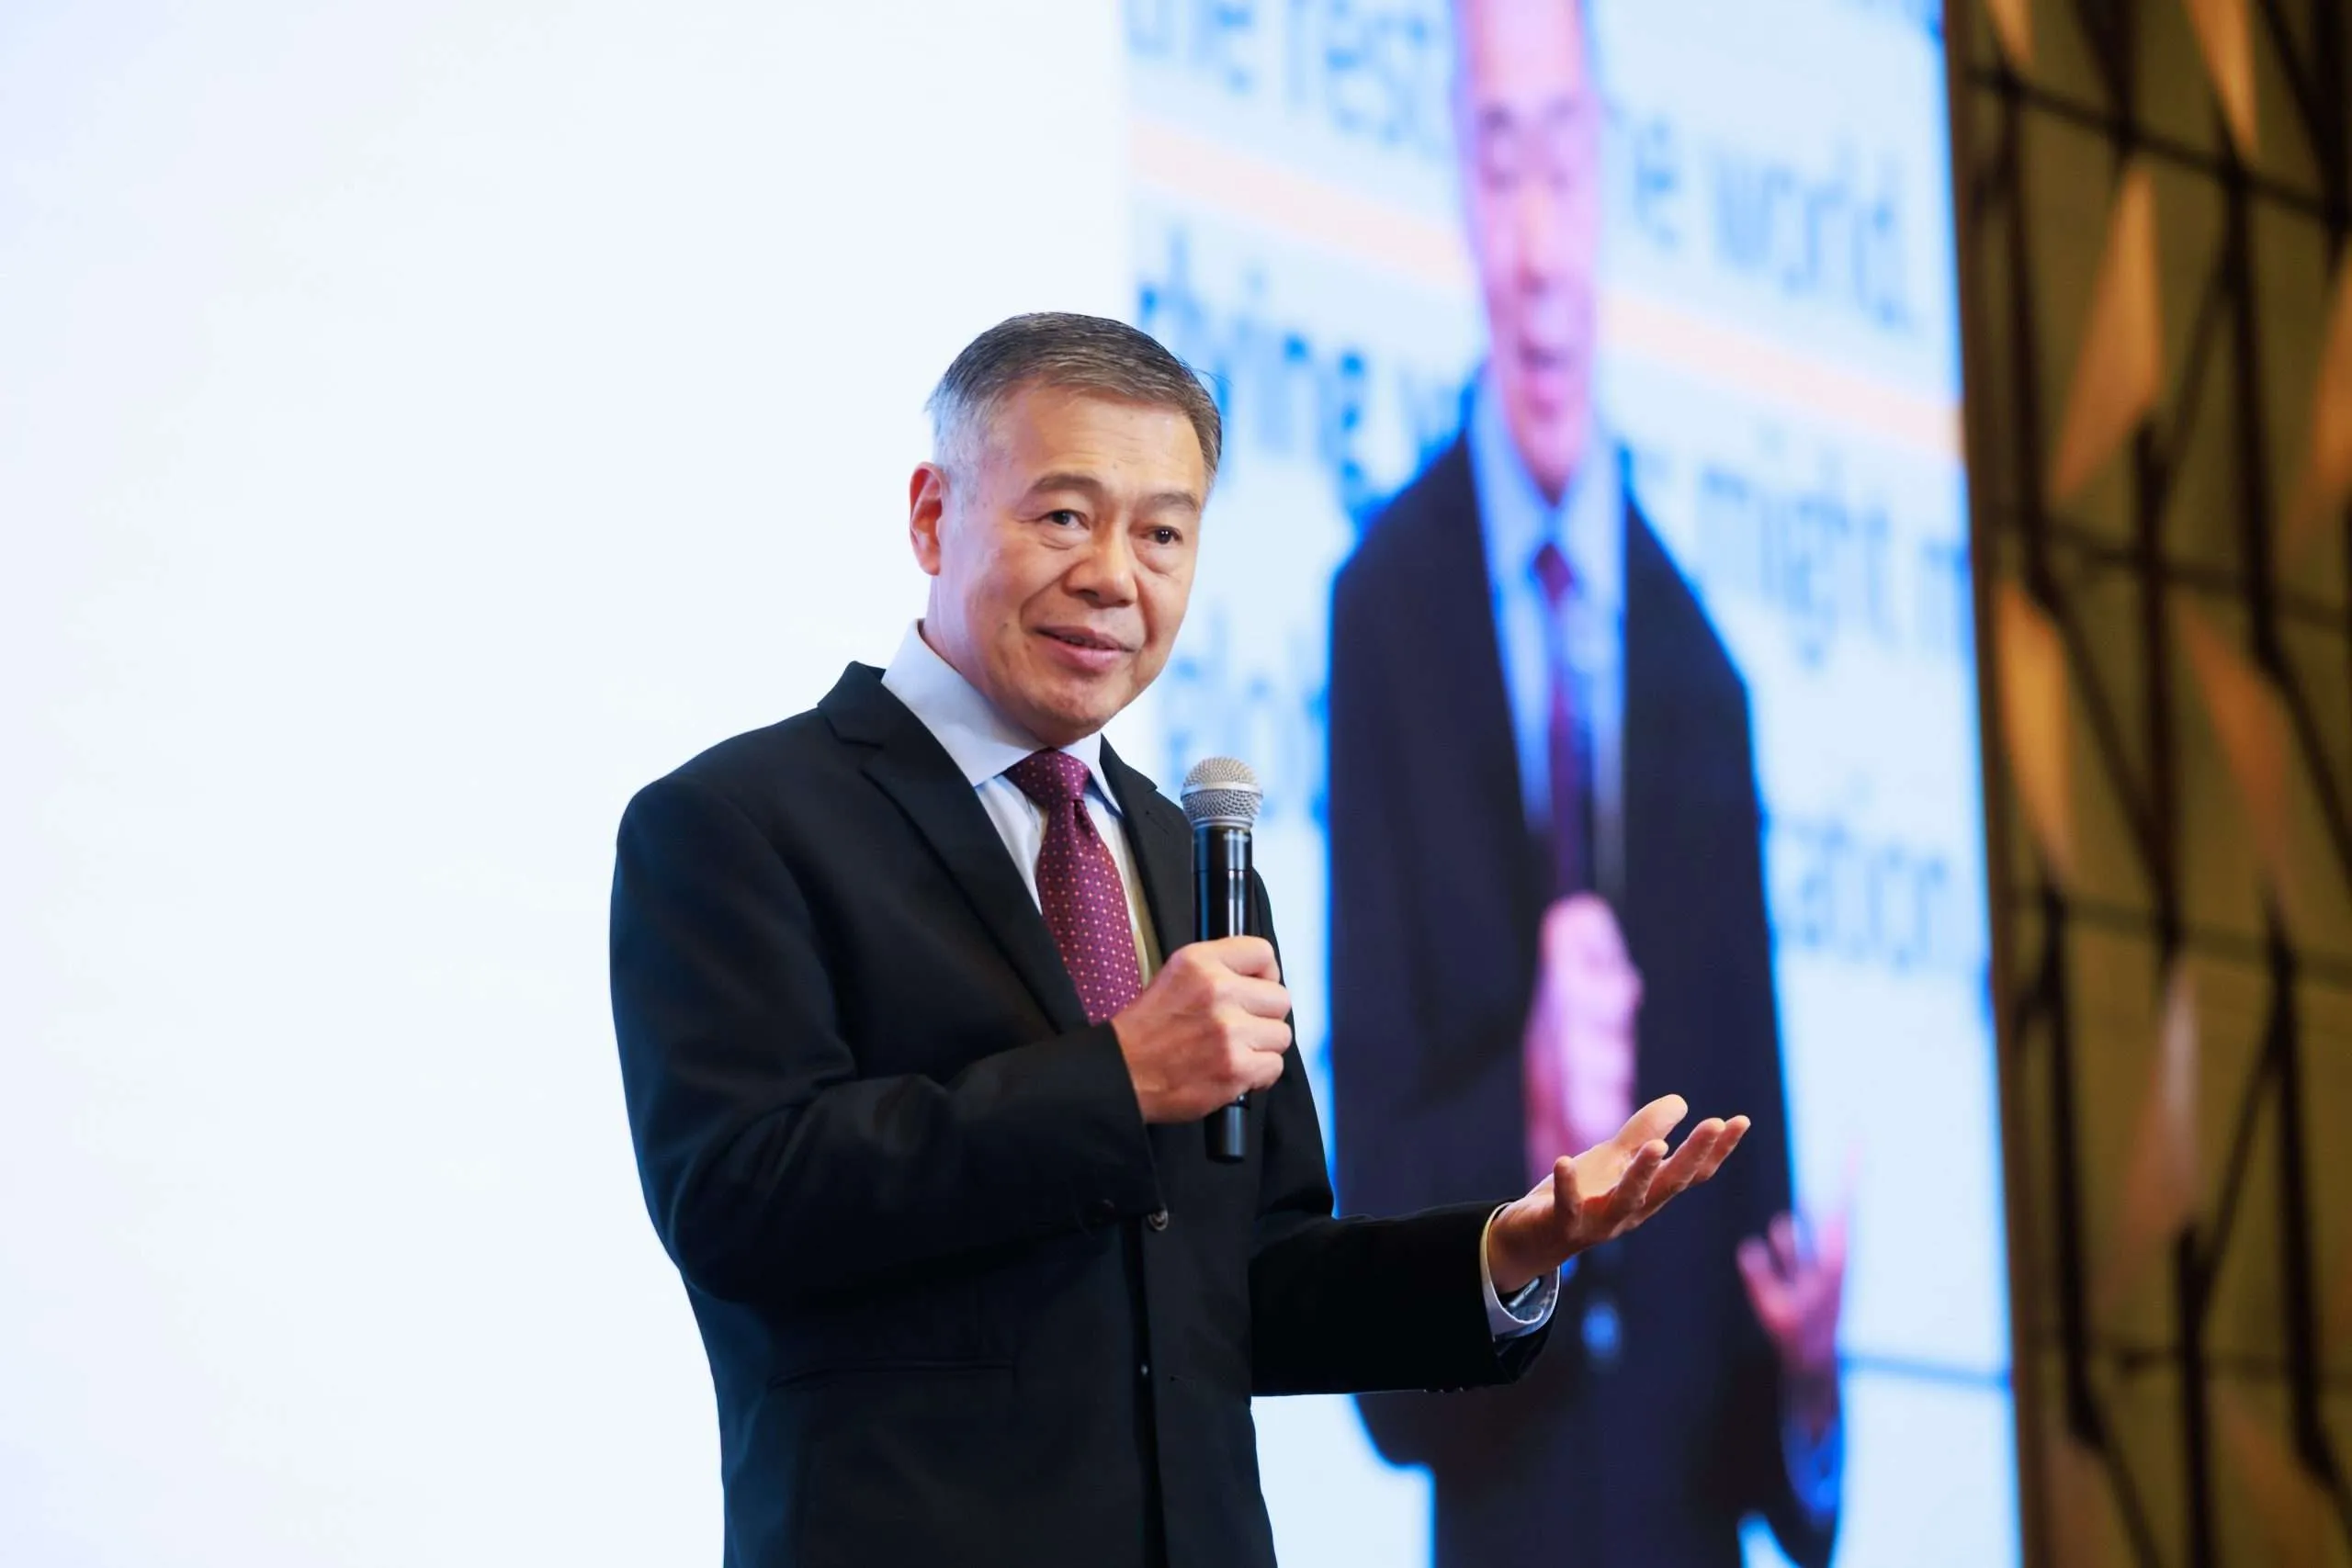
ศุภวุฒิ สายเชื้อ ประธานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) กล่าวว่า ในปี 2569 เศรษฐกิจไทยเผชิญความท้าทายหลายด้าน ทั้งปัญหาการศึกษา การเปลี่ยนแปลงสภาพภูมิอากาศ การปรับโครงสร้างอุตสาหกรรม และพลังงาน แต่ในปี 2570 มองว่าปัจจัยเสี่ยงที่น่ากังวลที่สุด คือ แนวโน้มอัตราดอกเบี้ยโลกที่อาจปรับตัวสูงขึ้น ทั้งอัตราดอกเบี้ยระยะสั้นและระยะยาว โดยเฉพาะในสหรัฐอเมริกา ยุโรป และญี่ปุ่น
ศุภวุฒิ กล่าวในงานสัมมนา 2026 Audit Committee Seminar เมื่อ 8 ต.ค. ที่ผ่านมา โดยบรรยายหัวข้อ “มุมมองเศรษฐกิจมหาภาคและภูมิรัฐศาสตร์ที่เปลี่ยนแปลงไป”
ศุภวุฒิ สายเชื้อ ประธานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.)
ปัจจัยหลักมาจากการขาดดุลงบประมาณในระดับสูงของรัฐบาลหลายประเทศ ทำให้จำเป็นต้องออกพันธบัตรจำนวนมากเพื่อระดมเงินมาชดเชยการขาดดุล ส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาวมีแนวโน้มปรับสูงขึ้น
ขณะเดียวกัน บริษัทเทคโนโลยีขนาดใหญ่ ผู้ให้บริการดาตาเซนเตอร์ (Data Center) และธุรกิจปัญญาประดิษฐ์ (AI) ยังมีความต้องการระดมทุนผ่านการออกตราสารหนี้จำนวนมาก เพื่อนำเงินไปลงทุนขยายโครงสร้างพื้นฐานด้านเทคโนโลยี ซึ่งจะยิ่งเพิ่มความต้องการเงินทุนในตลาด และอาจเป็นอีกปัจจัยผลักดันให้อัตราดอกเบี้ยระยะยาวปรับตัวสูงขึ้นในปีหน้า
ในอนาคตอัตราดอกเบี้ยระยะยาว มีแนวโน้มปรับตัวสูงขึ้นมากกว่าลดลง สะท้อนผ่านอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี และเป็นอัตราดอกเบี้ยที่กำหนดโดยกลไกตลาด จากปัจจัยเสี่ยงหลายประการ ดังนี้
- โดนัลด์ ทรัมป์ ประธานาธิบดีสหรัฐฯ จะกดดันผู้ว่าการธนาคารกลางสหรัฐฯ (Fed) ให้ลดอัตราดอกเบี้ยนโยบาย หรือไม่ให้ขึ้นดอกเบี้ย ท่ามกลางเงินเฟ้อสูง ถ้าตลาดไม่มั่นใจว่า Fed คุมดอกเบี้ยระยะสั้นได้ ก็จะทำให้ดอกเบี้ยระยาวปรับขึ้นตามไปด้วย เพราะเราต้องการเรียลบิว เราไม่ต้องการนอมินอลยิลด์ นะครับ
- การขาดดุลงบประมาณของประเทศเศรษฐกิจขนาดใหญ่ เช่น สหรัฐฯ ฝรั่งเศส และญี่ปุ่น ทำให้รัฐบาลต้องออกพันธบัตรจำนวนมากเพื่อระดมเงินมาชดเชยขาดดุล จึงส่งผลให้มีปริมาณพันธบัตรในตลาดเพิ่มสูงขึ้น และอาจทำให้รัฐบาลต้องเสนออัตราผลตอบแทนที่สูงขึ้นเพื่อจูงใจให้นักลงทุนเข้าซื้อพันธบัตร
- ประเทศในตะวันออกกลางมีความต้องการซื้อพันธบัตรน้อยลง เนื่องจากเดิมประเทศเหล่านี้จะนำรายได้จากการขายน้ำมันบางส่วนไปลงทุนในสินทรัพย์ต่าง ๆ รวมถึงพันธบัตรรัฐบาลสหรัฐฯ แต่เนื่องจากเกิดวิกฤตในตะวันออกกลาง ทำให้ปัจจุบันหลายประเทศอาจต้องนำเงินมาฟื้นฟูตนเอง
- แรงซื้อและแรงขายพันธบัตรที่เกี่ยวข้องกับการลงทุนด้านปัญญาประดิษฐ์ (AI)
หนี้สหรัฐฯ สูง ดันเอกชนถือบอนด์เพิ่ม เสี่ยงตลาดเงินผันผวน
หลังโควิด-19 สัดส่วนหนี้รัฐบาลทั่วโลกต่อผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ปรับตัวลดลง ซึ่งไม่ได้หมายความว่าปริมาณหนี้รัฐบาลลดลง แต่เป็นผลจากการเติบโตของ GDP ทำให้สัดส่วนหนี้ต่อ GDP ลดลง และปัญหาที่แย่กว่านั้น คือ อัตราดอกเบี้ยได้ปรับตัวสูงขึ้น ส่งผลให้รัฐบาลต้องเผชิญกับภาระค่าใช้จ่ายดอกเบี้ยที่เพิ่มขึ้นทั้งหมด
ภาพแสดงแนวโน้มอัตราผลตอบแทนพันธบัตรอายุ 10 ปี ของกลุ่มประเทศ G7 ตั้งแต่ปี 2538 – 1 ต.ค. 2569
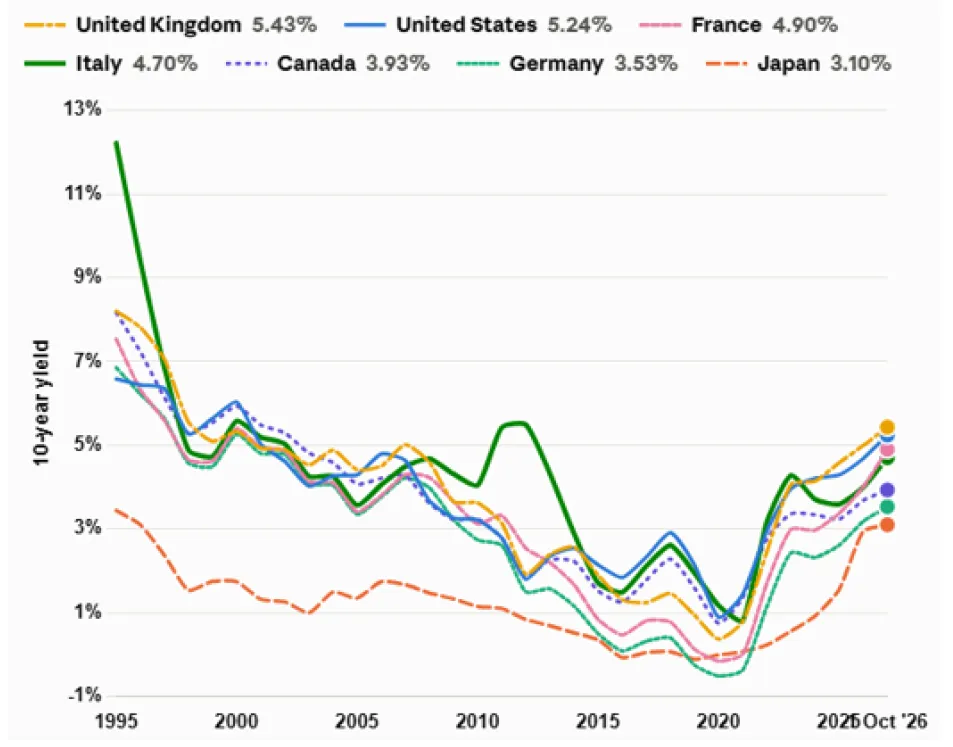
ประเด็นที่น่าสนใจ คือ ทิศทางการกู้ยืมของรัฐบาลและภาคเอกชนสหรัฐฯ กลับแตกต่างจากที่ควรจะเป็น โดยรัฐบาลสหรัฐฯ พึ่งพาการกู้ยืมระยะสั้นมากขึ้น เนื่องจากดอกเบี้ยระยะยาวอยู่ในระดับสูง ขณะที่ภาคเอกชนสหรัฐฯ กลับสามารถระดมทุนผ่านการกู้ยืมระยะยาวได้ ซึ่งสวนทางกับภาพปกติที่รัฐบาลมักมีความสามารถในการกู้ยืมระยะยาวมากกว่าภาคเอกชน
ปัญหาของสหรัฐฯ ตอนนี้คือ มีการขายพันธบัตรออกมาปริมาณมาก ส่งผลให้รัฐบาลเป็นหนี้จำนวนมาก เนื่องจากต้องกู้มากขึ้น เพราะว่ารัฐบาลขาดดุลงบประมาณปีละ 6% ของ GDP สถานการณ์ดังกล่าวส่งผลให้รัฐบาลสหรัฐฯ ต้องกู้เงินเพิ่มขึ้นอย่างต่อเนื่อง โดยปัจจุบัยมีหนี้สาธารณะสะสมประมาณ 40 ล้านล้านดอลลาร์สหรัฐ หรือคิดเป็นราว 120% ของ GDP สะท้อนภาระหนี้และต้นทุนทางการคลังที่เพิ่มสูงขึ้น ท่ามกลางภาวะอัตราดอกเบี้ยที่ยังอยู่ในระดับสูง
กราฟแสดง นักลงทุนเอกชนต่างชาติ (เส้นสีน้ำเงิน) ถือครองพันธบัตรรัฐบาลสหรัฐฯ เพิ่มขึ้น ในช่วงหลัง ขณะที่ธนาคารกลางประเทศอื่น ๆ (สีแดง) ถือครองประมาณเท่าเดิม
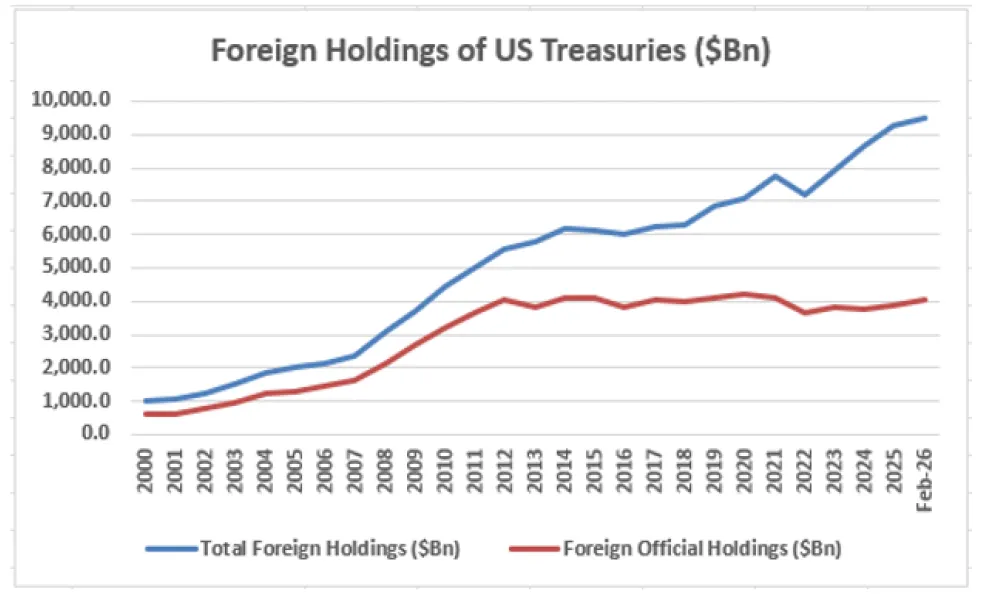
ขณะที่ ธนาคารกลางของประเทศต่าง ๆ ยังคงถือครองพันธบัตรรัฐบาลสหรัฐฯ ในระดับประมาณ 4 ล้านล้านดอลลาร์สหรัฐ และไม่ได้ลดลง แต่ปัญหาสำคัญคือ รัฐบาลสหรัฐฯ ต้องออกพันธบัตรใหม่เพื่อระดมเงินจำนวนมหาศาลในแต่ละปี เพื่อชดเชยขาดดุลงบที่สูงถึงปีละประมาณ 3 ล้านล้านดอลลาร์สหรัฐ ส่งผลให้มีปริมาณพันธบัตรในตลาดเพิ่มขึ้นอย่างต่อเนื่อง ขณะที่ความต้องการซื้อไม่สามารถรองรับปริมาณพันธบัตรที่ออกใหม่ได้ทั้งหมด ทำให้ภาคเอกชนต้องเข้ามาซื้อและถือครองพันธบัตรรัฐบาลสหรัฐฯ กันมากขึ้น
ศุภวุฒิ อธิบายว่า เรื่องนี้มีความสำคัญ เนื่องจากธนาคารกลางของประเทศต่าง ๆ มักซื้อพันธบัตรรัฐบาลสหรัฐฯ เพื่อถือครองเป็นทุนสำรองระหว่างประเทศในระยะยาว โดยไม่ได้ให้ความสำคัญกับอัตราผลตอบแทน (Yield) มากนัก ต่างจากนักลงทุนเอกชนที่ให้ความสำคัญกับผลตอบแทนและความเสี่ยงจากการลงทุน โดยเฉพาะเมื่ออัตราผลตอบแทนพันธบัตรปรับสูงขึ้น จะส่งผลให้ราคาพันธบัตรที่ถือครองอยู่ลดลง และอาจทำให้นักลงทุนขาดทุนได้
ตาราง 10 อันดับประเทศที่ถือครองพันธบัตรสหรัฐฯ มากที่สุด ณ สิ้นปี 2568
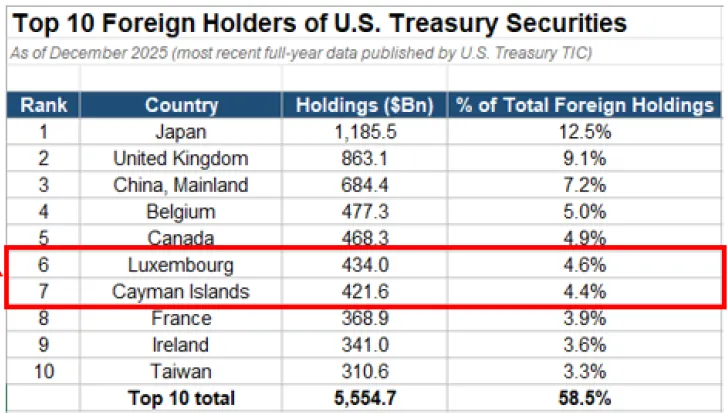
ทั้งนี้ ตัวเลขการถือครองพันธบัตรรัฐบาลสหรัฐฯ ในบางประเทศอาจไม่ได้สะท้อนการลงทุนของรัฐบาลหรือธนาคารกลางโดยตรง แต่รวมถึงการถือครองผ่านภาคเอกชน เช่น ประเทศลักเซมเบิร์ก ซึ่งมี GDP ประมาณ 110,000 ล้านดอลลาร์สหรัฐ แต่กลับมีการถือครองพันธบัตรรัฐบาลสหรัฐฯ สูงกว่า 400,000 ล้านดอลลาร์สหรัฐ ขณะที่หมู่เกาะแชนเนล (Channel Islands) มี GDP ประมาณ 7,800 ล้านดอลลาร์สหรัฐ แต่มีการถือครองพันธบัตรสหรัฐฯ สูงถึง 421,600 ล้านดอลลาร์สหรัฐ
นอกจากนี้ นักลงทุนเอกชนหลายแห่งยังเป็นกองทุนเฮดจ์ฟันด์ (Hedge Fund) ที่ใช้กลยุทธ์เก็งกำไรจากส่วนต่างราคาระหว่างพันธบัตรรัฐบาลสหรัฐฯ กับสัญญาซื้อขายล่วงหน้า หรือที่เรียกว่า Basis Trade แม้ส่วนต่างผลตอบแทนอาจมีเพียง 1–3 Basis Points แต่กองทุนเหล่านี้ใช้การกู้ยืมเงินมาลงทุน (Leverage) ในระดับสูงถึง 10–20 เท่า เพื่อให้ได้กำไรรปริมาณมากจากส่วนต่างเพียงเล็กน้อยนี้
การลงทุนลักษณะดังกล่าวอาจกลายเป็นแหล่งสร้างความผันผวน (Source of Volatility) ในตลาดการเงินโลกในอนาคต (หากเกิดการปิดสถานการณ์ลงทุนพร้อมกันจำนวนมาก) ซึ่งอาจเพิ่มความเสี่ยงต่อค่าเงินดอลลาร์สหรัฐ ตลาดพันธบัตรรัฐบาลสหรัฐฯ และทิศทางดอกเบี้ย
ขณะเดียวกัน ต่างชาติทั้งหน่วยงานภาครัฐ (Foreign Official) และนักลงทุนเอกชน (Foreign Private) ถือครองพันธบัตรรัฐบาลสหรัฐฯ รวมกันประมาณ 25% ของมูลค่าพันธบัตรคงค้างทั้งหมด และสัดส่วนดังกล่าวมีแนวโน้มเพิ่มขึ้น เนื่องจากรัฐบาลสหรัฐฯ มีรายจ่ายสูงกว่ารายได้อย่างต่อเนื่อง ทำให้จำเป็นต้องกู้เงินผ่านการออกพันธบัตรเพื่อชดเชยการขาดดุลงบประมาณ และต้องพึ่งพาเงินทุนจากนักลงทุนทั้งในประเทศและต่างประเทศมากขึ้น
ฝรั่งเศสเผชิญวิกฤตหนี้สาธารณะ อาจกระทบยูโรโซน
อีกประเทศที่น่ากังวล คือ ฝรั่งเศส เนื่องจากตลาดการเงินเริ่มมีความกังวลเกี่ยวกับปัญหาหนี้ โดยปัจจุบันสัดส่วนหนี้สาธารณะต่อ GDP สูงถึง 119% แล้ว สะท้อนได้จากอัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสที่ปรับตัวสูงขึ้นจนเกือบถึงระดับ 5% ก่อนจะลดลงมาเล็กน้อย แต่ภาพรวมยังมีแนวโน้มเพิ่มขึ้น สะท้อนว่านักลงทุนประเมินความเสี่ยงในการถือครองพันธบัตรรัฐบาลฝรั่งเศสสูงขึ้น
ปัจจัยหลักมาจากการที่รัฐบาลฝรั่งเศสขาดดุลงบประมาณประมาณ 5% ของ GDP ขณะที่เศรษฐกิจเติบโตเพียง 1% อีกทั้งรายได้จากการจัดเก็บภาษีอยู่ในระดับสูงถึงประมาณ 50% ของ GDP เทียบกับประเทศไทยที่ประมาณ 17% ทำให้ฝรั่งเศสมีข้อจำกัดในการเพิ่มรายได้ผ่านการเก็บภาษี ขณะที่ความต้องการให้รัฐบาลดูแลสวัสดิการและบริการสาธารณะยังอยู่ในระดับสูง
อย่างไรก็ตาม ความพยายามของรัฐบาลในการลดรายจ่ายกลับเผชิญแรงต่อต้านจากประชาชน เช่น นักศึกษาออกมาประท้วงต่อต้านการลดรายจ่ายด้านการศึกษา รวมถึงการปฏิรูประบบบำนาญด้วยการปรับเพิ่มอายุเกษียณจาก 62 ปี เป็น 64 ปี ซึ่งสร้างความไม่พอใจให้กับประชาชนบางส่วน
อีกหนึ่งความเสี่ยงที่ตลาดการเงินกังวล คือ ความไม่แน่นอนทางการเมืองของฝรั่งเศส ที่กำลังจะมีการเลือกตั้งประธานาธิบดีคนใหม่ในปี 2570 แทนเอ็มมานูเอล มาครง โดยเฉพาะกระแสสนับสนุนมารีน เลอแปน (Marine Le Pen) นักการเมืองฝ่ายขวา และฌอง-ลุก เมลองชง (Jean-Luc Mélenchon) นักการเมืองฝ่ายซ้าย ซึ่งมีแนวทางนโยบายเศรษฐกิจที่สร้างความกังวลให้กับนักลงทุน
ศุภวุฒิมองว่า นโยบายของทั้งสองฝ่ายอาจเพิ่มแรงกดดันต่อฐานะการคลังของฝรั่งเศส เนื่องจากมีการให้คำมั่นสัญญากับประชาชนว่าจะลดภาษีและเพิ่มรายจ่ายภาครัฐ ท่ามกลางปัญหาการขาดดุลงบประมาณและภาระหนี้สาธารณะที่อยู่ในระดับสูง โดยเฉพาะข้อเสนอของเมลองชงที่ต้องการผิดนัดชำระหนี้ที่ถือครองโดยธนาคารกลางยุโรป (ECB)
โดยปกติ หากประเทศใดดำเนินการในลักษณะดังกล่าว อาจส่งผลให้สกุลเงินของประเทศนั้นอ่อนค่าลง แต่กรณีของฝรั่งเศสแตกต่างออกไป เนื่องจากเป็นสมาชิกยูโรโซน (Eurozone) และใช้เงินยูโรร่วมกับประเทศอื่น จึงอาจส่งผลกระทบต่อค่าเงินยูโรโดยรวม
ยกตัวอย่างวิกฤตหนี้กรีซในอดีต ซึ่งขณะนั้นมี GDP ประมาณ 300,000 ล้านดอลลาร์สหรัฐ และสร้างผลกระทบที่รุนแรงจนลุกลามต่อระบบการเงินยุโรป ขณะที่ฝรั่งเศสมีขนาดเศรษฐกิจกว่า 3 ล้านล้านดอลลาร์สหรัฐ และเป็นเศรษฐกิจใหญ่อันดับสองของยูโรโซน รองจากเยอรมนี จึงมองว่า หากฝรั่งเศสเผชิญวิกฤตหนี้สาธารณะ อาจกลายเป็นความเสี่ยงครั้งสำคัญต่อเศรษฐกิจยุโรปในปี 2570 และมีผลกระทบมากกว่าวิกฤตหนี้กรีซในอดีต
ดอกเบี้ยไทยต่ำสวนทางโลก เสี่ยงกดดันเงินบาทอ่อนค่า
ทั้งนี้ อัตราดอกเบี้ยทั่วโลกปรับตัวสูงขึ้นจากระดับต่ำสุดในช่วงกลางปี 2563 หลังการระบาดของโควิด-19 โดยปัจจุบันอัตราดอกเบี้ยในหลายประเทศอยู่ที่ประมาณ 3–5% ขณะที่ประเทศไทยยังมีอัตราดอกเบี้ยอยู่ในระดับต่ำเมื่อเทียบกับต่างประเทศ
แม้อัตราดอกเบี้ยต่ำจะเป็นผลดีต่อต้นทุนทางการเงิน แต่ศุภวุฒิมองว่า อัตราดอกเบี้ยของไทยกลับสวนทางกับแนวโน้มโลก โดยเฉพาะอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีของไทยและสหรัฐฯ ที่มีส่วนต่าง (Spread) กว้างขึ้นมาก โดยยกตัวอย่างอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี อยู่ที่ 5.28% ขณะที่ของไทยอยู่ที่ประมาณ 2.4% ซึ่งอาจเพิ่มแรงกดดันต่อค่าเงินบาทให้อ่อนค่าลง เนื่องจากพันธบัตรรัฐบาลสหรัฐฯ ให้ผลตอบแทนสูงกว่า
“ถ้าดอกเบี้ยประเทศไทยไม่ขึ้น มันก็มีความเสี่ยงที่ทำให้ค่าเงินบาทอ่อนลงได้” ศุภวุฒิ กล่าว
ศุภวุฒิ มองว่า ปัจจัยเสี่ยงต่าง ๆ ที่กล่าวมาข้างต้น ทำให้อัตราดอกเบี้ยระยะยาวของโลกมีแนวโน้มปรับตัวสูงขึ้นมากกว่าลดลง อย่างไรก็ตาม ทางออกสำคัญอาจอยู่ที่ความก้าวหน้าของเทคโนโลยีปัญญาประดิษฐ์ (AI) หากสามารถเพิ่มผลิตภาพ (Productivity) ของเศรษฐกิจโลกได้จริง ก็อาจช่วยลดแรงกดดันเงินเฟ้อ ขณะเดียวกันยังช่วยให้ GDP ขยายตัวสูงขึ้น ซึ่งจะช่วยลดสัดส่วนหนี้สาธารณะต่อ GDP และบรรเทาปัญหาทางการคลังของประเทศต่าง ๆ ได้
ไทยพาณิชย์ คาด กนง. คงดอกเบี้ยที่ 1%
กลุ่มงานตลาดการเงิน ธนาคารไทยพาณิชย์ (SCB Financial Markets: SCB FM) ประเมินว่า ในปี 2570 เงินบาทมีแนวโน้มกลับมาอ่อนค่าได้ โดยอยู่ที่ 33.80 บาทต่อดอลลาร์ในไตรมาสแรกของปีหน้า และอาจอ่อนค่าไปใกล้ 34.50 บาทต่อดอลลาร์ในช่วงไตรมาส 3 ก่อนทยอยกลับมาแข็งค่าเล็กน้อยช่วงปลายปี ปัจจัยสำคัญมาจากอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่มีแนวโน้มทรงตัวอยู่ในระดับสูง ประกอบกับเศรษฐกิจไทยที่ยังฟื้นตัวไม่ทั่วถึงหรือมีลักษณะ K-shaped recovery โดยการเติบโตยังพึ่งพาการส่งออกสินค้าอิเล็กทรอนิกส์และตลาดสหรัฐฯ เป็นสำคัญ
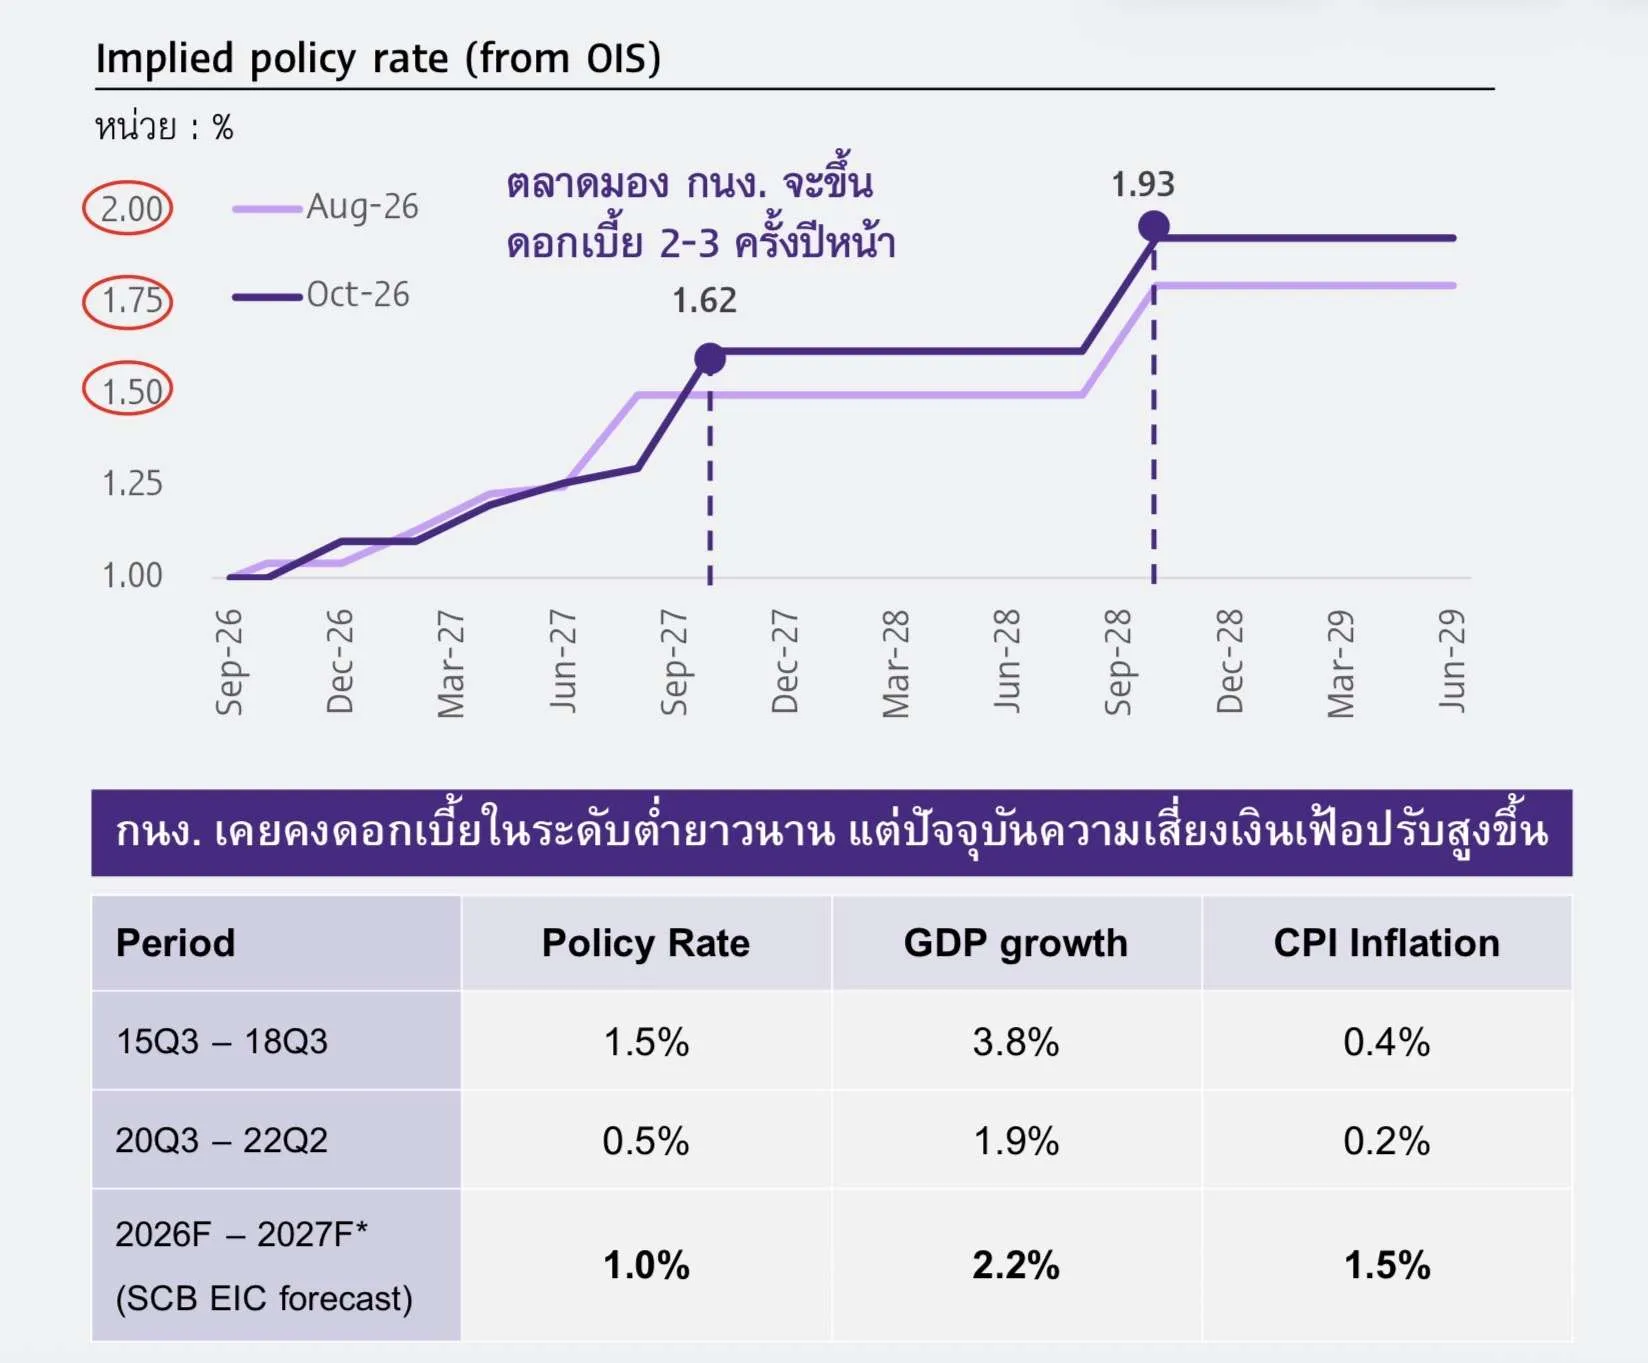
ขณะที่การบริโภคภายในประเทศและตลาดแรงงานบางส่วนยังฟื้นตัวได้ค่อนข้างช้า ส่งผลให้คณะกรรมการนโยบายการเงิน (กนง.) มีแนวโน้มคงอัตราดอกเบี้ยนโยบายไว้ที่ 1.0% และทำให้ส่วนต่างดอกเบี้ยระหว่างไทยกับต่างประเทศยังเป็นแรงกดดันต่อค่าเงินบาทในระยะถัดไป
สำหรับปัจจัยที่อาจช่วยพยุงเงินบาทในปีหน้า แพททริก ปูเลีย Head of Financial Markets ธนาคารไทยพาณิชย์ มองว่า Fed จะขึ้นดอกเบี้ยน้อยกว่าที่ตลาดคาด (SCB FM คาด 1 ครั้ง ตลาดคาด 3 ครั้ง) และรัฐบาลสหรัฐฯ มีความเสี่ยงที่จะปิดทำการ (Shutdown) ในช่วงสั้น ๆ ที่ยังตกลงเรื่องงบดุลของรัฐไม่ได้ ทำให้ดอลลาร์อาจอ่อนค่าในช่วงนั้น และอีกปัจจัยสำคัญคือ มองว่าสงครามน่าจะคลี่คลายในปีหน้า ทำให้ราคาน้ำมันกลับสู่ระดับปกติ
ทั้งนี้ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ระยะยาวปรับขึ้นแรงจนแตะระดับสูงสุดในรอบกว่าสองทศวรรษ จากหลายปัจจัยร่วมกัน โดย วชิรวัฒน์ บานชื่น นักกลยุทธ์ตลาดการเงินอาวุโส ธนาคารไทยพาณิชย์ ระบุว่า มีสาเหตุมาจากความกังวลเรื่องการขาดดุลการคลังที่อยู่ในระดับสูง ซึ่งอาจทำให้ภาครัฐต้องออกพันธบัตรรัฐบาลมากขึ้นในระยะต่อไป การออกหุ้นกู้ภาคเอกชนจำนวนมาก โดยเฉพาะกลุ่มเทคโนโลยีขนาดใหญ่ที่ระดมทุนเพื่อรองรับการลงทุนด้าน AI รวมถึงความกังวลต่อเงินเฟ้อจากสงครามในตะวันออกกลาง
ในระยะต่อไปมองว่า US Treasury yield curve มีแนวโน้มชันขึ้น (Steepening) โดยอัตราผลตอบแทนพันธบัตรอายุ 2 ปี อาจทยอยลดลงสู่ระดับ 4.15-4.35% ปลายปี 2570 ตามแนวโน้มเศรษฐกิจสหรัฐฯ ที่อาจชะลอลง ขณะที่อัตราผลตอบแทนพันธบัตรอายุ 10 ปี มีโอกาสลดลงได้จำกัดและยังอยู่ในระดับสูงที่ 4.70-4.90% ปลายปีหน้า จากแรงกดดันด้านการคลัง อุปทานพันธบัตรที่สูง และแนวโน้ม Neutral rate (อัตราดอกเบี้ยที่เป็นกลาง) ที่อาจปรับสูงขึ้นในระยะยาว ตามการประยุกต์ใช้ AI ที่อาจทำให้ ผลิตภาพ (Productivity) ในระบบเศรษฐกิจสูงขึ้น
ขณะที่การเลือกตั้งสหรัฐฯ มองว่า กรณีฐาน (Base case) คือ พรรคเดโมเครต (Democrats) สามารถควบคุมสภาคองเกรสได้อย่างน้อยหนึ่งสภา ซึ่งจะทำให้รัฐบาลทรัมป์ถูกถ่วงดุลมากขึ้น ส่งผลให้นโยบายการคลังใหม่ดำเนินได้ยาก จึงอาจทำให้การใช้จ่ายภาครัฐลดลง ขณะที่การดำเนินนโยบายด้านภาษีนำเข้า (tariffs) จะยังทำได้ผ่านการใช้อำนาจของประธานาธิบดี จึงจะช่วยเพิ่มรายได้ภาครัฐ ด้วยเหตุนี้จึงมีโอกาสกดดันให้อัตราผลตอบแทนพันธบัตรระยะยาวปรับลดลงได้บ้าง โดยให้ความน่าจะเป็นกรณี Democrat Sweep (พรรคเดโมแครตครองทั้งประธานาธิบดีและสภา) ไว้ที่ 55% และกรณี Democrats ครองสภาล่าง ส่วนรีพับลิกัน (Republicans) ครองวุฒิสภา 35%
อย่างไรก็ดี หากเกิดกรณี Republican Sweep ซึ่ง SCB FM ประเมินความน่าจะเป็นไว้ราว 10% จะถือเป็นปัจจัยเสี่ยงด้านสูง (Upside risk) ต่อทั้งอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ และเงินดอลลาร์ในระยะแรก เนื่องจากตลาดอาจกังวลว่าการดำเนินนโยบายลดภาษีและการใช้จ่ายภาครัฐเพิ่มเติมจะส่งผลให้การขาดดุลการคลังเพิ่มสูงขึ้นอีก และอาจทำให้เส้นอัตราผลตอบแทนพันธบัตร (Yield Curve) เกิดภาวะ Bear steepening ได้
สำหรับภาวะ Bear Steepening คือ อัตราผลตอบแทนพันธบัตรระยะยาวปรับเพิ่มขึ้นเร็วกว่าระยะสั้น ส่งผลให้เส้น Yield Curve มีความชันมากขึ้น สะท้อนต้นทุนการกู้ยืมระยะยาวที่สูงขึ้น
บทความที่เกี่ยวข้อง;