บริหารงานภาครัฐ
ในช่วงที่ผ่านมา สังคมไทยพูดกันมากเกี่ยวกับ “ทุนเทา” และมองกันว่าสร้างปัญหาให้กับสังคมเศรษฐกิจของประเทศ (แต่คนที่อยู่ในวงจรทุนเทา คงไม่คิดว่าตัวเองเป็นปัญหา) ดังนั้นการสรุปออกมาให้เห็นภาพและวิธีการแก้ปัญหาเป็นเรื่องสำคัญ
งาน BOT Symposium 2026: From Informality to Opportunity ปลดล็อกศักยภาพเศรษฐกิจนอกระบบไทย มีการนำเสนองานวิจัยที่น่าสนใจเกี่ยวกับทุนเทา ของ ธานี ชัยวัฒน์ คณะเศรษฐศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย ในหัวข้อ “ทุนเทา: เศรษฐกิจนอกระบบที่อยู่ในระบบ แรงจูงใจทางเศรษฐศาสตร์ของการใช้สถาบันทางการเพื่อการสะสมทุนนอกระบบ” ซึ่งเป็นความพยายามของนักเศรษฐศาสตร์ที่ต้องการชี้ให้เห็นถึงปรากฏการณ์ที่เรียกว่า “ทุนเทา” อย่างเป็นระบบ
ในงานวิจัยชิ้นนี้ มีการให้คำนิยามเพื่อสร้างความชัดเจนต่อประเด็นปัญหา
“เศรษฐกิจสีเทา” หมายถึงกิจกรรมที่ใช้สิทธิ ความสัมพันธ์ หรือบริการของทางการ ร่วมกับการปกปิดข้อเท็จจริงสำคัญ การหลีกเลี่ยงกติกาโดยมิชอบ หรือการใช้อำนาจเอื้อประโยชน์แก่เครือข่าย มูลค่าของมันจึงไม่ได้ผิดหรือถูกกฎหมายทั้งหมด แต่เป็นการผสมระหว่างรูปแบบที่ถูกกฎหมายกับที่มาหรือวิธีการที่มิชอบ ซึ่งเปลี่ยนสัดส่วนและย้ายที่เก็บได้เร็วจนตรวจสอบยาก
ส่วน “ทุนเทา” ไม่ใช่คำเดียวกัน แต่หมายถึงเงินทุนหรือทรัพย์สินที่ถูกสะสมและใช้ประโยชน์ผ่านเครือข่ายของผู้มีอำนาจและผู้เอื้อประโยชน์อย่างเป็นกลไก
คำสำคัญคือ “ทุน” ที่เคลื่อนย้าย เปลี่ยนรูป และสร้างผลตอบแทนได้ โดยใช้ช่องทางระหว่างเศรษฐกิจในระบบและนอกระบบ จึงเรียกได้ว่าเป็น “เศรษฐกิจนอกระบบที่อยู่ในระบบ” คือใช้ความเป็นทางการอย่างเลือกสรรเพื่อคุ้มครองสิทธิ ชำระเงินสะดวก และสร้างความน่าเชื่อถือ แต่ลดการเปิดเผยและความรับผิดในส่วนที่กระทบผลประโยชน์
การดำรงอยู่และก่อตัวของทุนเทา
ผู้วิจัย ระบุว่า “ทุนเทาอาศัยสิทธิทางการ ช่องว่างของข้อมูล และตัวกลางวิชาชีพ” โดยชี้ให้เห็น 3 ช่องทางหลัก
- ช่องทางแรกคือสิทธิทางการ ได้แก่ เอกสารสิทธิ นิติบุคคล และบัญชีธนาคาร ซึ่งทำให้ธุรกรรมดูชอบด้วยกฎหมาย
- ช่องทางที่สองคือช่องว่างของข้อมูล ซึ่งทำให้ผู้กำกับเห็นเพียงบางส่วนของเครือข่าย
- ช่องทางที่สามคือตัวกลางวิชาชีพ ซึ่งมีความรู้ในการจัดโครงสร้างธุรกรรมให้ใช้ประโยชน์จากสองช่องทางแรกได้
สิทธิทางการ ระบบทางการให้เครื่องมือที่ทำให้กิจกรรมทางเศรษฐกิจเป็นไปได้ง่ายขึ้น โฉนดที่ดินทำให้สิทธิในทรัพย์สินชัดเจนและใช้ประกอบธุรกรรมได้ ทะเบียนนิติบุคคลทำให้กิจการถือทรัพย์สินและทำสัญญาได้ ส่วนระบบธนาคารช่วยลดต้นทุนการชำระเงิน สิทธิเหล่านี้สนับสนุนกิจการสุจริต แต่ทุนเทาก็นำไปใช้ได้เช่นกัน เพราะการมีเอกสารสิทธิ นิติบุคคล และบัญชีธนาคารที่ถูกต้องทำให้ธุรกรรมดูชอบด้วยกฎหมาย แม้อำนาจควบคุมและผลประโยชน์ที่แท้จริงยังอยู่กับบุคคลที่ถูกปกปิดตัวตน ปัญหาจึงไม่ได้อยู่ที่ตัวสิทธิทางการ แต่อยู่ที่การตรวจเอกสารซึ่งไม่ได้เชื่อมไปถึงผู้ควบคุมและแหล่งเงินที่แท้จริง
ช่องว่างของข้อมูล ความไม่สมมาตรของข้อมูล (information asymmetry) เกิดขึ้นเมื่อผู้มีอำนาจควบคุมรู้ที่มาของเงินและวัตถุประสงค์ของธุรกรรม ขณะที่ผู้กำกับกติกาหรือคู่สัญญาเห็นเพียงบางส่วน สมมติว่าบริษัท ก ถือหุ้นบริษัท ข และบริษัท ข ซื้อทรัพย์สินจากบริษัท ค เอกสารแต่ละรายการอาจครบถ้วน แต่การตรวจสอบแยกเป็นรายการยังตอบไม่ได้ว่าใครควบคุมทั้งเครือข่าย ทุนเทาได้ประโยชน์จากช่องว่างนี้ เพราะยิ่งการเชื่อมโยงข้อมูลมีต้นทุนสูง โอกาสที่ความรับผิดจะไปถึงผู้ควบคุมจริงก็ยิ่งต่ำ การแก้ปัญหาจึงอยู่ที่การเชื่อมข้อมูลเพื่อลดต้นทุนการตรวจสอบข้อเท็จจริง มากกว่าการเพิ่มจำนวนเอกสาร
ตัวกลางวิชาชีพ เช่น นักกฎหมาย ผู้ทำบัญชี และนายหน้าช่วยลดต้นทุนการทำธุรกิจตามปกติ แต่ความรู้เดียวกันนี้ก็ทำให้ทุนเทาใช้สองช่องทางแรกได้อย่างมีประสิทธิภาพ ทั้งการจัดตั้งนิติบุคคลและการจัดโครงสร้างธุรกรรมให้ยากต่อการเชื่อมโยง พบเครือข่ายฟอกเงินมืออาชีพที่รับค่าตอบแทนเพื่อจัดโครงสร้างธุรกรรม และอาศัยผู้ให้บริการบางรายช่วยปกปิดเงิน อย่างไรก็ตาม การพบชื่อผู้ทำบัญชีหรือนายหน้าในเครือข่ายยังไม่เท่ากับการพิสูจน์ว่าร่วมกระทำผิด ประเด็นที่ต้องพิสูจน์คือบทบาท ความรู้เห็น และการปฏิบัติหน้าที่ของแต่ละราย
วงจรเชื่อมการปกปิดกับการสะสมทุนและอำนาจ
แต่เครือข่ายใช้กระบวนการตามช่องทางเหล่านั้นสะสมทุนและอำนาจอย่างไร ซึ่งผู้วิจัยอธิบายว่า “ผ่านกรอบ 5C” คือ การปกปิด (concealment) การเชื่อมต่อ (connectivity) การดึงผู้มีอำนาจเข้าร่วม (co-option) การแปลงสภาพทุน (conversion) และการมีอิทธิพลเหนือกติกา (capture)
กรอบนี้ช่วยเชื่อมพฤติกรรมของเครือข่ายเข้ากับแรงจูงใจและหลักฐานที่ต้องตรวจสอบ ซึ่ง “กลไกอาจเกิดพร้อมกัน ย้อนกลับ หรือปรากฏเพียงบางส่วน จึงไม่ใช่ขั้นตอนตายตัวที่เหมือนกันของทุกเครือข่าย”
กลไก 5C และมาตรการลดประโยชน์หรือเพิ่มต้นทุนของทุนเทา
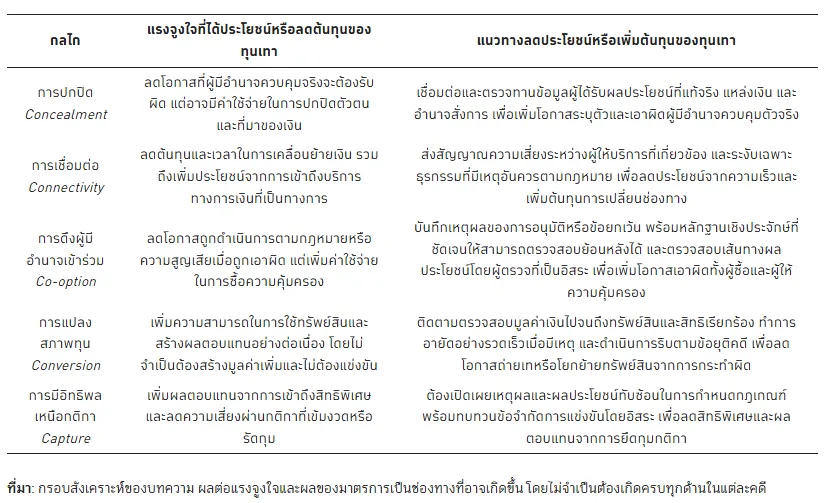
Concealment: การปกปิดแยกชื่อในเอกสารออกจากผู้ควบคุม การปกปิดทำให้ชื่อในเอกสารแยกขาดจากผู้มีอำนาจควบคุมที่แท้จริง ผู้ถือบัญชีอาจไม่ได้เป็นคนสั่งโอน และผู้ถือหุ้นอาจไม่ได้เป็นผู้ตัดสินใจสุดท้าย ผู้มีอำนาจที่แท้จริงสามารถดำเนินกิจกรรมต่าง ๆ ที่มีความเสี่ยงสูงมากได้ง่ายขึ้น เพราะโอกาสในการรับผิดได้ถูกถ่ายโอนด้วยค่าจ้างไม่สูงนัก ไปยังอีกบุคคลหนึ่งที่อาจอาศัยความไม่รู้เป็นเราะกำบังในการรับผิดจริง ผลทางเศรษฐศาสตร์คือผู้ตรวจสอบมีต้นทุนการตรวจสอบผ่านการเชื่อมความสัมพันธ์ที่สูงขึ้น ขณะที่ความน่าจะเป็นที่ความรับผิดไปถึงผู้มีอำนาจกลับลดลง
Connectivity: การเชื่อมต่อช่วยให้ทุนเทาสามารถใช้บริการทางการได้ การเชื่อมต่อทำให้เครือข่ายเข้าถึงบัญชีธนาคาร ระบบชำระเงิน ทะเบียนนิติบุคคล และบริการวิชาชีพได้โดยไม่ต้องสร้างโครงสร้างพื้นฐานขึ้นใหม่ทั้งหมด เพราะกระบวนการทั้งหมดจะถูกดำเนินการในรูปแบบของค่าใช้จ่ายที่มีลักษณะเป็นกระแส ซึ่งไม่ต้องรับความเสี่ยงในการถูกตรวจสอบหรือยึดทรัพย์สินที่เป็นสต็อก เท่ากับลดความเสี่ยงต่อความเสียหายในการถูกลงโทษ และหากเป็นการจ่ายค่าใช้จ่ายซ้ำ ๆ ในระยะยาวก็อาจมีต้นทุนค่าใช้จ่ายที่ลดลงผ่านการสร้างเครือข่ายด้วย ผลทางเศรษฐศาสตร์คือเกิดการลดต้นทุนและเวลาของธุรกรรม บัญชีที่อยู่ในระบบกับบางกลุ่ม นำไปสู่ความไม่เป็นธรรมของกลุ่มอื่น ๆ
Co-option: การดึงผู้มีอำนาจเข้าร่วมเปลี่ยนผลตอบแทนผ่านการซื้อความคุ้มครอง การดึงผู้มีอำนาจเข้าร่วมเกิดจากการแลกเปลี่ยนผลประโยชน์กับการใช้ดุลพินิจ เช่น การละเว้นการตรวจหรือการอนุมัติสิทธิที่ไม่ควรได้รับ ทำให้ทุนเทามีความได้เปรียบในการแข่งขัน เพราะการใช้ดุลพินิจไม่ได้นำมาแค่ความรวดเร็วที่มากขึ้น แต่ยังช่วยลดต้นทุนการผลิตในหลายเรื่องด้วย เช่น ได้รับการอนุมัติให้ใช้ประโยชน์จากทรัพยากรบางประเภท หรือที่ดินบางแห่งได้ เป็นต้น ผลทางเศรษฐศาสตร์คือความเข้มงวดเชิงโครงสร้างถูกเปลี่ยนความเสี่ยงและผลตอบแทนผ่านการตัดสินใจโดยตัวบุคคล ซึ่งเครือข่ายเองก็อาจต้องเสียต้นทุนซื้อความคุ้มครองเช่นกัน
Conversion: การแปลงสภาพเพิ่มความสามารถใช้ประโยชน์จากทุน การแปลงสภาพทุนทำให้เงินที่ใช้ประโยชน์ได้จำกัดกลายเป็นสินทรัพย์หรือสิทธิที่ถือครอง โอน และสร้างผลตอบแทนต่อได้อย่างเป็นทางการและถูกต้องตามกฎหมาย เช่น หุ้น อาคาร หรือสิทธิเรียกร้องตามสัญญา ซึ่งการใช้ประโยชน์จากทุนเทาส่งผลให้การแข่งขันในระบบเศรษฐกิจเกิดความไม่เป็นธรรม เพราะทุนเทามีต้นทุนทางการเงินของแหล่งที่มาของเงินต่ำกว่า และมีต้นทุนทางการเงินของความรับผิดชอบทางการเงินที่ต่ำกว่าด้วย ผลทางเศรษฐศาสตร์แม้จะอยู่ที่ความสามารถใช้ประโยชน์จากทรัพย์สินและผลตอบแทนในอนาคต แต่การสร้างมูลค่าเพิ่มก็สำคัญเช่นกัน
Capture: การมีอิทธิพลเหนือกติกาสร้างสิทธิพิเศษให้เครือข่าย การมีอิทธิพลเหนือกติกาเกิดขึ้นเมื่อเครือข่ายสามารถชี้นำเงื่อนไขใบอนุญาต การแข่งขัน หรือการกำกับให้เอื้อผลประโยชน์อย่างต่อเนื่อง เพราะมันคือการสร้างระบบที่เอื้อประโยชน์ต่อทุนเทาในระยะยาว ผลทางเศรษฐศาสตร์คือเกิดการเพิ่มค่าเช่าทางเศรษฐกิจ (economic rents) หรือผลตอบแทนส่วนเกินกว่าระดับที่จำเป็นเพื่อให้ทรัพยากรคงอยู่ในการใช้นั้น โดยในกรณีนี้เกิดจากสิทธิพิเศษหรือข้อจำกัดการแข่งขัน และอาจลดความเสี่ยงของเครือข่ายในระยะยาว แลกมากับผลประโยชน์สาธารณะที่จะลดลงอย่างต่อเนื่อง
วงจรทุนเทากับอำนาจในสังคม
วงจรตามภาพด้านล่าง แสดงให้เห็นว่ารายได้และทรัพยากรสะสมอาจถูกนำกลับมาใช้เพื่อปกปิดหรือสร้างอิทธิพลเหนือกติกา การปิดบัญชีปลายทางจึงอาจยังเหลือความสามารถของเครือข่ายในการกลับมาใช้ช่องทางใหม่
ขณะเดียวกัน การเปิดเผยผู้ถือหุ้นอาจให้ผลจำกัดหากผู้ตรวจสามารถเลือกละเว้นได้ ประสิทธิผลของนโยบายจึงขึ้นกับการทำให้เครื่องมือด้านข้อมูล การเงิน และความรับผิดของผู้ใช้อำนาจทำงานสอดคล้องกัน
ความเชื่อมโยงของ 5C และวงจรการสะสมทุนกับอำนาจ
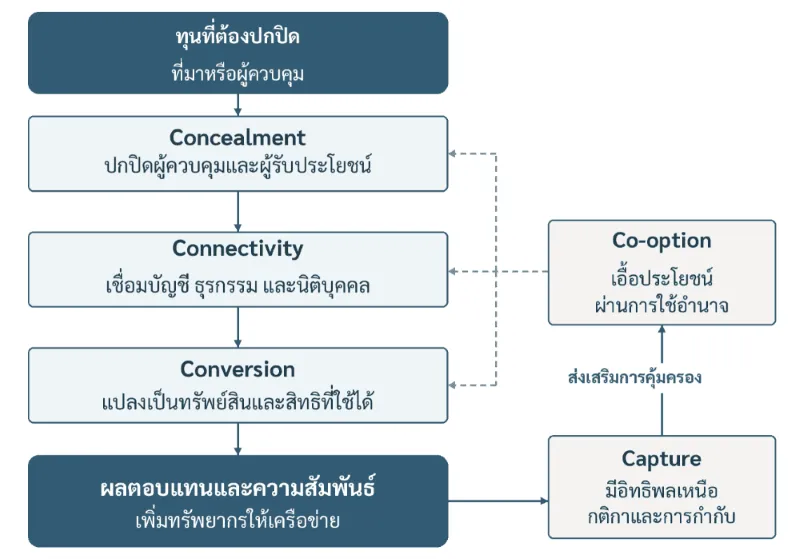
กลไกทั้งห้าตามภาพข้างบน ทำหน้าที่ต่างกันแต่เสริมกัน การปกปิดช่วยแยกผู้ควบคุมจริงออกจากชื่อในเอกสาร ทำให้ความรับผิดไปไม่ถึงตัว การเชื่อมต่อทำให้เครือข่ายเข้าถึงบัญชี ระบบชำระเงิน และบริการวิชาชีพของระบบทางการ เงินจึงเคลื่อนย้ายได้เร็วและต้นทุนต่ำ การดึงผู้มีอำนาจเข้าร่วมเป็นการซื้อความคุ้มครองเพื่อลดความเสี่ยงที่จะถูกดำเนินการ การแปลงสภาพทุนเปลี่ยนเงินให้เป็นสินทรัพย์หรือสิทธิที่ถือครองและสร้างผลตอบแทนต่อได้ ส่วนการมีอิทธิพลเหนือกติกาทำให้เครือข่ายได้สิทธิพิเศษอย่างต่อเนื่อง
กลไกสองอย่างแรกจึงเกี่ยวกับการใช้ระบบโดยไม่ต้องรับผิด กลไกที่สามและห้าเกี่ยวกับการใช้อำนาจเปลี่ยนความเสี่ยงและกติกา ส่วนกลไกที่สี่เป็นจุดที่ทุนเทาถูกสะสมเป็นความมั่งคั่งและพร้อมนำกลับไปลงทุนในรูปแบบอื่นต่อไป
ทำไมต้องควบคุมทุนเทาก่อนธุรกิจสุจริตย่ำแย่
ผู้วิจัยบกตัวอย่าง “ลองนึกถึงร้านอาหารสองร้าน ร้านแรกเป็นกิจการครอบครัวที่ขายอาหารและจ้างงานจริง แต่ต้นทุนการทำบัญชีและขอใบอนุญาตสูงเมื่อเทียบกับรายได้ จึงอยู่นอกระบบและเข้าถึงสินเชื่อได้จำกัด ร้านที่สองมีทะเบียนและเอกสารครบ แต่ใช้การจดทะเบียนปกปิดผู้ลงทุนจริงหรือบันทึกรายได้ไม่ตรงความจริง”
เปรียบเทียบแรงจูงใจและแนวทางกำกับผู้ประกอบการสุจริตกับเครือข่ายทุนเทา
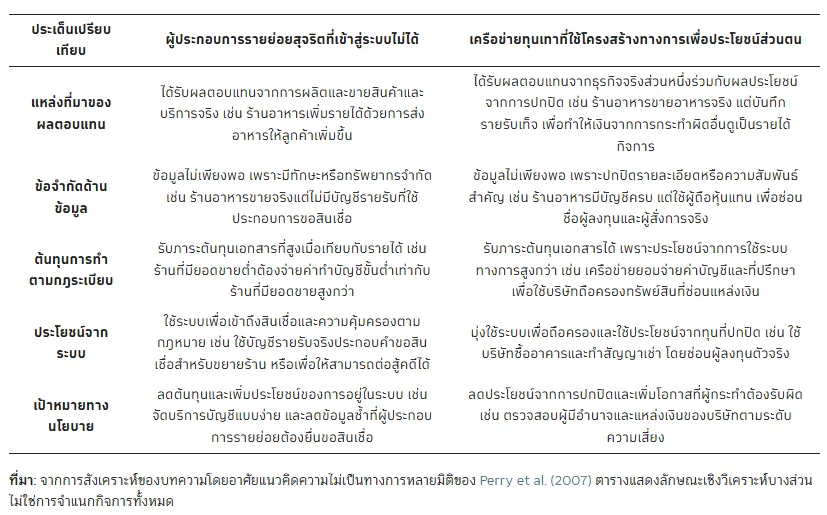
เจ้าของยอมรับกำไรต่ำจากการขายอาหารได้ เพราะได้ประโยชน์มากกว่าจากการแปลงเงินที่ตรวจสอบที่มาได้ยากให้เป็นรายรับหรือทรัพย์สินที่หมุนต่อได้ ร้านแรกสะท้อนข้อจำกัดในการเข้าสู่ระบบ ร้านที่สองสะท้อนการใช้ระบบเพื่อเพิ่มผลตอบแทนจากการปกปิด และขยายตัวเร็วโดยบั่นทอนผลิตภาพของร้านแรก
ข้อเสนอหลักคือ การกำกับต้องทำให้การปกปิดไม่คุ้มและทำให้ความรับผิดถึงผู้ควบคุมจริง ควบคู่กับทำให้การอยู่ในระบบคุ้มค่าสำหรับผู้สุจริต เพราะความเป็นทางการให้ประโยชน์ก็ต่อเมื่อช่วยให้ตรวจสอบความรับผิดได้จริง
ขนาดของทุนเทาใหญ่โตแค่ไหน ?
การวัดต้องแยกสต็อก (stock) เช่น ทรัพย์สินที่ถือครอง ออกจากกระแส (flow) เช่น รายได้หรือความเสียหายต่อปี และแยกมูลค่าธุรกรรมรวมออกจากมูลค่าเพิ่มที่นับเป็นผลิตภัณฑ์มวลรวมในประเทศ (GDP) เงิน 100 บาทที่โอนต่อกันสามทอดมียอดโอนรวม 300 บาท แต่ไม่ได้ทำให้ GDP เพิ่ม 300 บาท เม็ดเงินมหาศาลของทุนเทาจึงไม่สร้างมูลค่าเพิ่มตามขนาดของมัน ผลประโยชน์กระจุกอยู่ในวงแคบ และบั่นทอนความเชื่อมั่นและความเป็นธรรมของการแข่งขัน
ตัวเลขเศรษฐกิจนอกระบบและคดีการเงินและข้อจำกัดในการวัดทุนเทา
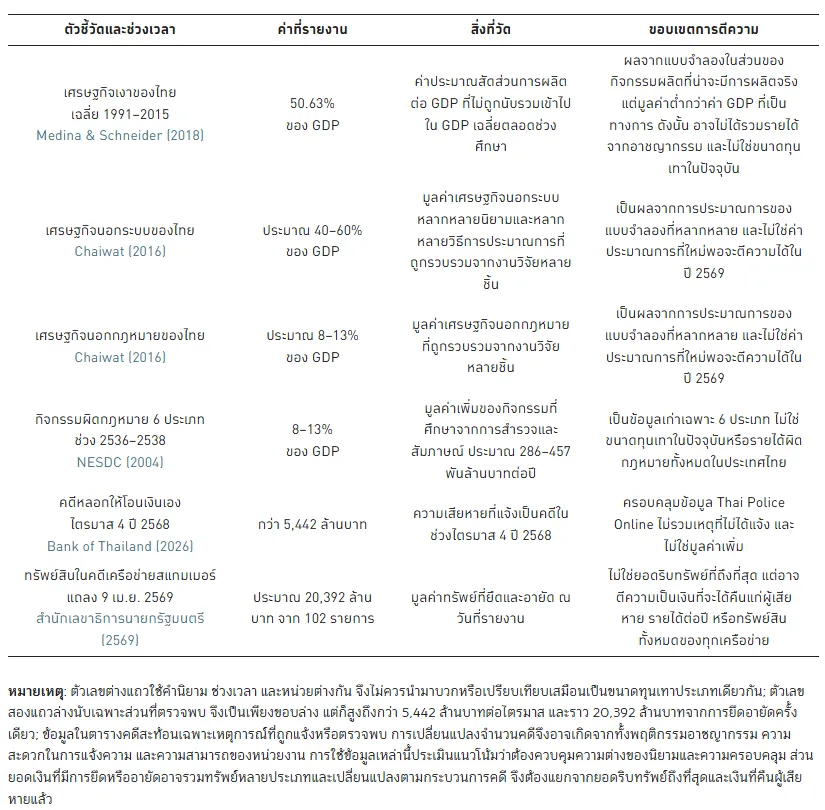
มีความพยายามในการประเมิน “ขนาดทุนเทา” ว่ามีมากแค่ไหน แต่ไม่ได้มีตัวเลขใดเป็นที่ยอมรับว่าถูกต้อง แต่เป็นการประเมิน ซึ่งพบว่ามีขนาดใหญ่พอสมควร เช่น มีการประมาณเศรษฐกิจเงาของไทยเฉลี่ยปี 1991–2015 ที่ 50.63% ของ GDP หรือประเมินว่าเศรษฐกิจนอกระบบราว 40–60% และกิจกรรมผิดกฎหมาย 6 ประเภทราว 8–13% ของ GDP ในช่วงปี 2536–2538
ผู้วิจัยบอกว่า “ทั้งหมดเป็นข้อมูลเก่าและขอบเขตจำกัด ไม่ใช่ขนาดทุนเทาในปัจจุบัน”
ข้อมูลที่ใกล้เคียงที่สุดคือข้อมูลคดี ซึ่งนับเฉพาะส่วนที่ถูกแจ้งหรือตรวจพบจึงเป็นเพียงขอบล่าง ความเสียหายจากคดีหลอกให้โอนเงินเองที่แจ้งในไตรมาส 4 ปี 2568 สูงกว่า 5,442 ล้านบาท และทรัพย์ที่ยึดอายัดในคดีเครือข่ายสแกมเมอร์ 102 รายการ ณ วันแถลง 9 เมษายน 2569 มีมูลค่าราว 20,392 ล้านบาท ตัวเลขเหล่านี้ใช้นิยามและช่วงเวลาต่างกัน จึงไม่ควรนำมาบวกกัน ขณะที่ผู้ว่าการธนาคารแห่งประเทศไทยระบุว่าทุนเทาอาจมีขนาดราว 13% ของ GDP ซึ่งแม้เป็นเพียงการประมาณ ก็สอดคล้องกับข้อสรุปว่านี่ไม่ใช่ปัญหาขนาดเล็ก
ผู้วิจัยเสนอในตอนท้ายว่า ทุนเทาแสดงให้เห็นว่าความเป็นทางการกับความสามารถตรวจสอบความรับผิดไม่ใช่สิ่งเดียวกัน ทะเบียน สัญญา และระบบการเงินสร้างประโยชน์ต่อเศรษฐกิจ แต่เครือข่ายอาจใช้ประโยชน์เหล่านี้พร้อมปกปิดผู้ควบคุมหรือซื้อข้อยกเว้นได้ ปัญหาจึงต้องวิเคราะห์ผ่านแรงจูงใจและความสัมพันธ์ระหว่างกติกา ไม่ใช่ดูเพียงว่ามีเอกสารครบหรือไม่ การลดบทบาทของทุนเทาต้องทำให้การปกปิดและการซื้อความคุ้มครองให้ผลตอบแทนต่ำลง เพิ่มโอกาสที่ความรับผิดถึงผู้ควบคุมจริง และลดสิทธิพิเศษที่บิดเบือนการแข่งขัน ขณะเดียวกันผู้สุจริตต้องได้ประโยชน์จากการอยู่ในระบบอย่างคุ้มต้นทุน
“ประสบการณ์ต่างประเทศชี้ว่าไม่มีมาตรการใดได้ผลโดยลำพัง และต้องปรับให้เข้ากับฐานกฎหมายและข้อมูลของแต่ละประเทศ ระบบเศรษฐกิจจะมีคุณภาพขึ้นเมื่อกติกาทำให้การสร้างมูลค่าคุ้มกว่าการหาประโยชน์จากช่องว่างของกติกา”
ที่มา: ทุนเทา: เศรษฐกิจนอกระบบที่อยู่ในระบบ
เนื้อหาที่เกี่ยวข้อง: