เศรษฐกิจ
การปรับโครงสร้างภาษีบุหรี่กลับมาเป็นประเด็นอีกครั้ง หลัง กรณ์ จาติกวณิช สส. แบบบัญชีรายชื่อ พรรคประชาธิปัตย์ อภิปรายงบประมาณมาตรา 8 ของกระทรวงการคลัง เมื่อ 7 ก.ย. 69 โดยหยิบยกประเด็นนโยบายภาษีบุหรี่ในปัจจุบัน ซึ่งมุ่งทำให้บุหรี่นำเข้ามีราคาสูงขึ้น แต่รายได้ภาษีของภาครัฐกลับลดลงในช่วง 10 ปีที่ผ่านมา คิดเป็นมูลค่าความสูญเสียเกือบแสนล้านบาท
ขณะที่การลักลอบค้าบุหรี่ผิดกฎหมายเพิ่มขึ้น และจำนวนผู้สูบบุหรี่ไม่ได้ลดลงอย่างมีนัยสำคัญ จึงเห็นว่ากรมสรรพสามิตควรนำบทเรียนดังกล่าวมาทบทวน เพื่อปรับปรุงนโยบายให้สอดคล้องกับสถานการณ์จริง โดยเฉพาะโครงสร้างภาษีบุหรี่แบบ 2 อัตรา ซึ่งใช้มาตั้งแต่ปี 2560 ว่ายังตอบโจทย์ทั้งการควบคุมการสูบบุหรี่และการจัดเก็บรายได้ของรัฐได้มากน้อยเพียงใด
ที่ผ่านมา กรมสรรพสามิตมีความพยายามปรับโครงสร้างภาษีบุหรี่ให้เป็นอัตราเดียวตามมาตรฐานสากล โดยเฉพาะในช่วงที่ประเทศไทยเร่งกระบวนการเข้าเป็นสมาชิกองค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา หรือ OECD
อย่างไรก็ตาม ปัจจุบันประเทศไทยยังเป็นหนึ่งในประเทศที่ใช้ระบบภาษียาสูบหลายอัตรา โดยข้อเสนอการปรับภาษีบุหรี่เป็นอัตราเดียวมีเป้าหมายเพื่อเพิ่มประสิทธิภาพการจัดเก็บรายได้ และลดการบิดเบือนกลไกตลาดที่เกิดจากระบบภาษี 2 อัตรา
ข้อกังวลคือ โครงสร้างภาษีดังกล่าวอาจทำให้ผู้ประกอบการจำนวนหนึ่งกำหนดราคาสินค้าให้อยู่ในระดับที่เสียภาษีในอัตราต่ำกว่า ส่งผลให้บุหรี่ในตลาดมากกว่า 95 % กระจุกตัวอยู่ในช่วงราคาไม่เกิน 72 บาทต่อซอง
ขณะที่การศึกษาของกรมสรรพสามิตพบว่า การจัดเก็บภาษีในอัตราเดียวจะช่วยเพิ่มประสิทธิภาพการจัดเก็บรายได้ และสร้างความเป็นธรรมในการแข่งขันมากขึ้น จึงเสนอให้ปรับโครงสร้างภาษีจากหลายอัตราไปสู่ภาษีอัตราเดียว
ขณะนี้ การปรับโครงสร้างภาษีบุหรี่เป็นอัตราเดียวอยู่ระหว่างการรับฟังความคิดเห็นสาธารณะในระดับกรมสรรพสามิต แต่กระทรวงการคลังเห็นว่าควรมีผลการประเมินจากนักวิชาการมาประกอบการตัดสินใจ จึงมอบหมายให้นำข้อเสนอของกรมสรรพสามิตไปประเมินผลและศึกษาวิจัยเพิ่มเติมในระดับกระทรวง โดยคาดว่าจะมีความชัดเจนเกี่ยวกับทิศทางนโยบายภายใน ต.ค. 69
คนสูบไม่ลด เพราะภาษีไร้ประสิทธิภาพ?
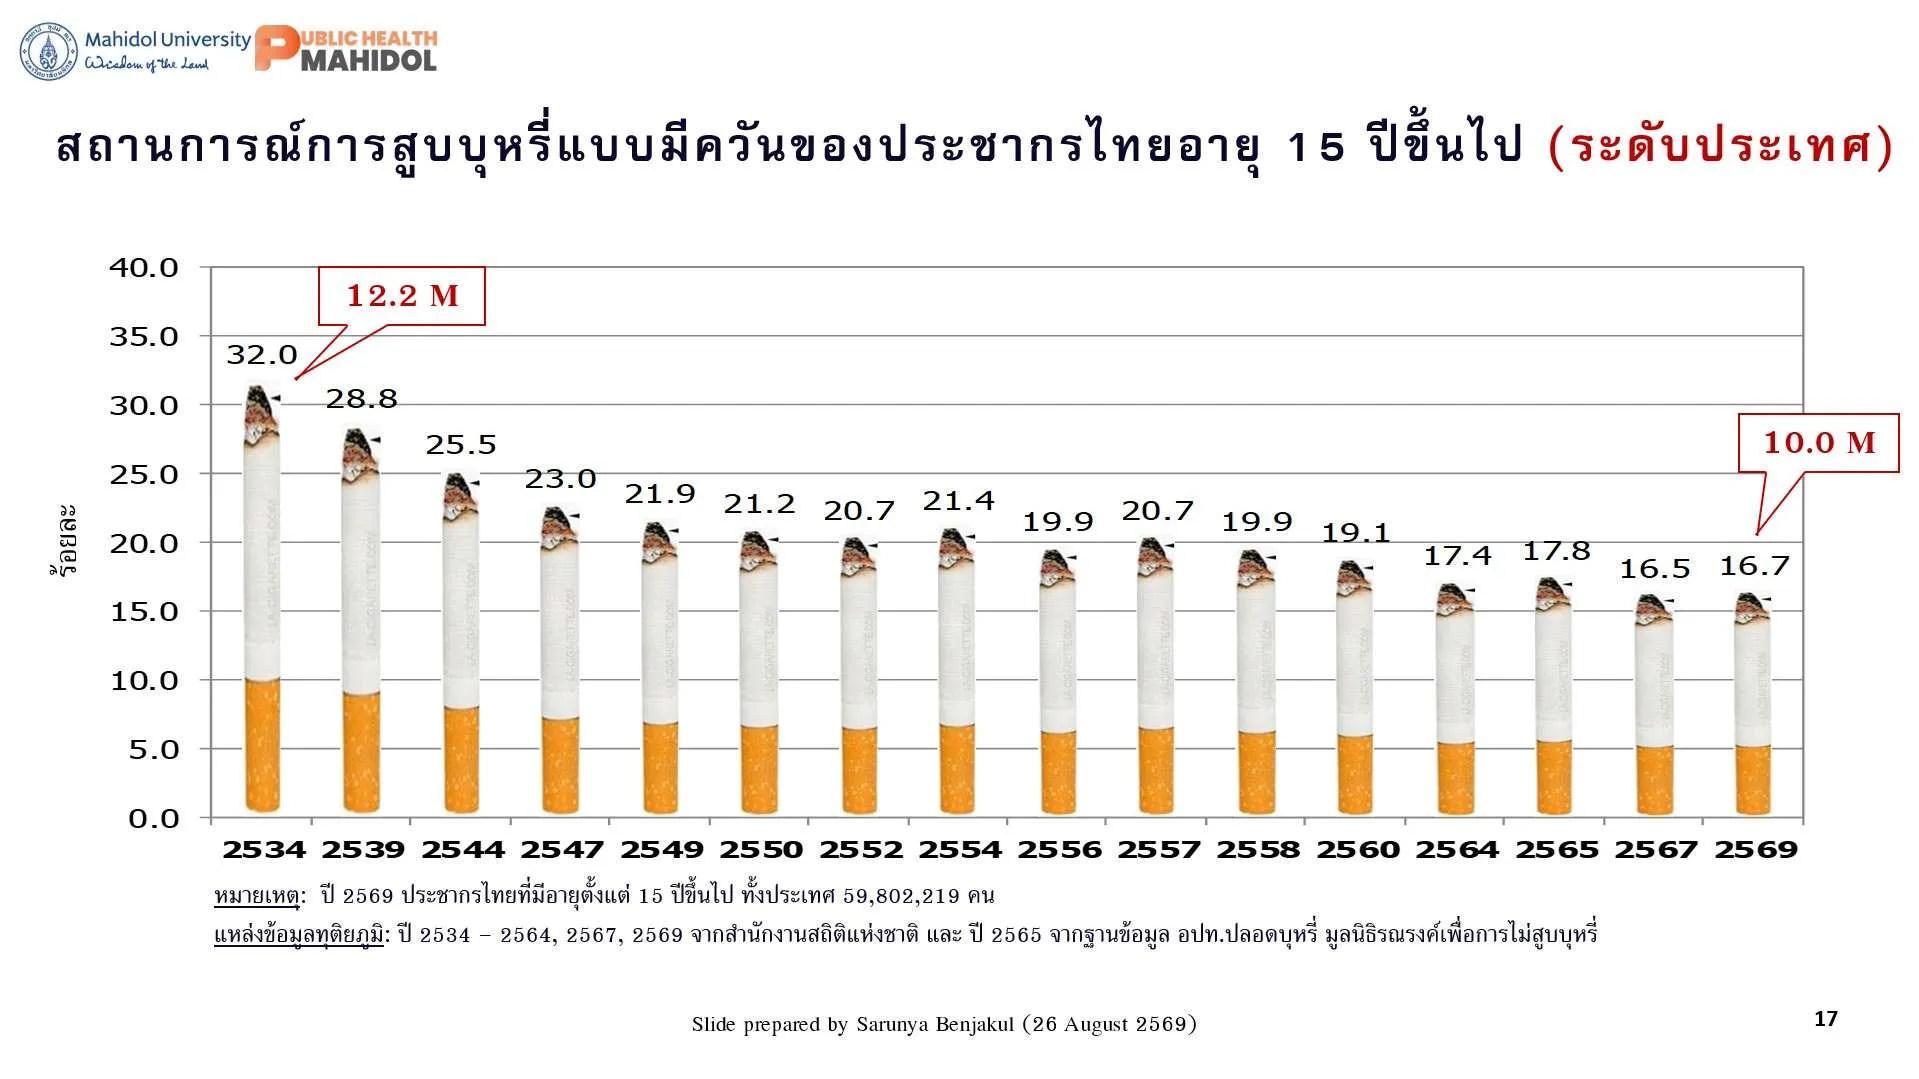
นพ. ประกิต วาทีสาธกกิจ จากมูลนิธิรณรงค์เพื่อการไม่สูบบุหรี่ กล่าวถึงปัญหาภาษีบุหรี่ซิกาแร็ต 2 อัตรา ซึ่งใช้มาตั้งแต่ปี 2560 โดยเห็นว่าโครงสร้างดังกล่าวทำให้รัฐจัดเก็บภาษีได้น้อยลงปีละกว่า 2 หมื่นล้านบาท ขณะที่จำนวนผู้สูบบุหรี่ไม่ได้ลดลง
การเปลี่ยนโครงสร้างภาษีบุหรี่จากอัตราเดียว ซึ่งใช้มาตั้งแต่ปี 2533 เป็น 2 อัตราในปี 2560 เป็นการเปลี่ยนแปลงที่ไม่สอดคล้องกับหลักวิชาการของโครงสร้างภาษีบุหรี่ที่ดี
หลังประกาศใช้ภาษี 2 อัตราใน ต.ค. 60 ผู้เชี่ยวชาญด้านภาษีบุหรี่ขององค์การอนามัยโลกให้ความเห็นว่า การเปลี่ยนจากภาษี 1 อัตราเป็น 2 อัตราอาจส่งผลต่อประสิทธิภาพในการควบคุมยาสูบ
นพ. ประกิต กล่าวว่า หลักการจัดการภาษียาสูบที่มีประสิทธิภาพควรทำให้ประเทศมีรายได้ภาษีเพิ่มขึ้น จำนวนผู้สูบบุหรี่ลดลง และช่วยลดค่าใช้จ่ายในการรักษาพยาบาลจากโรคที่เกี่ยวข้องกับการสูบบุหรี่
ในเดือนสิงหาคม 2561 สหประชาชาติส่งทีมงานมาประเมินความคืบหน้าการป้องกันและควบคุมโรคไม่ติดต่อ หรือ NCDs ของประเทศไทย โดยหนึ่งในข้อเสนอแนะคือ ให้ประเทศไทยปรับภาษีบุหรี่ให้เหลืออัตราเดียว และวางแผนปรับขึ้นภาษียาเส้นควบคู่กัน
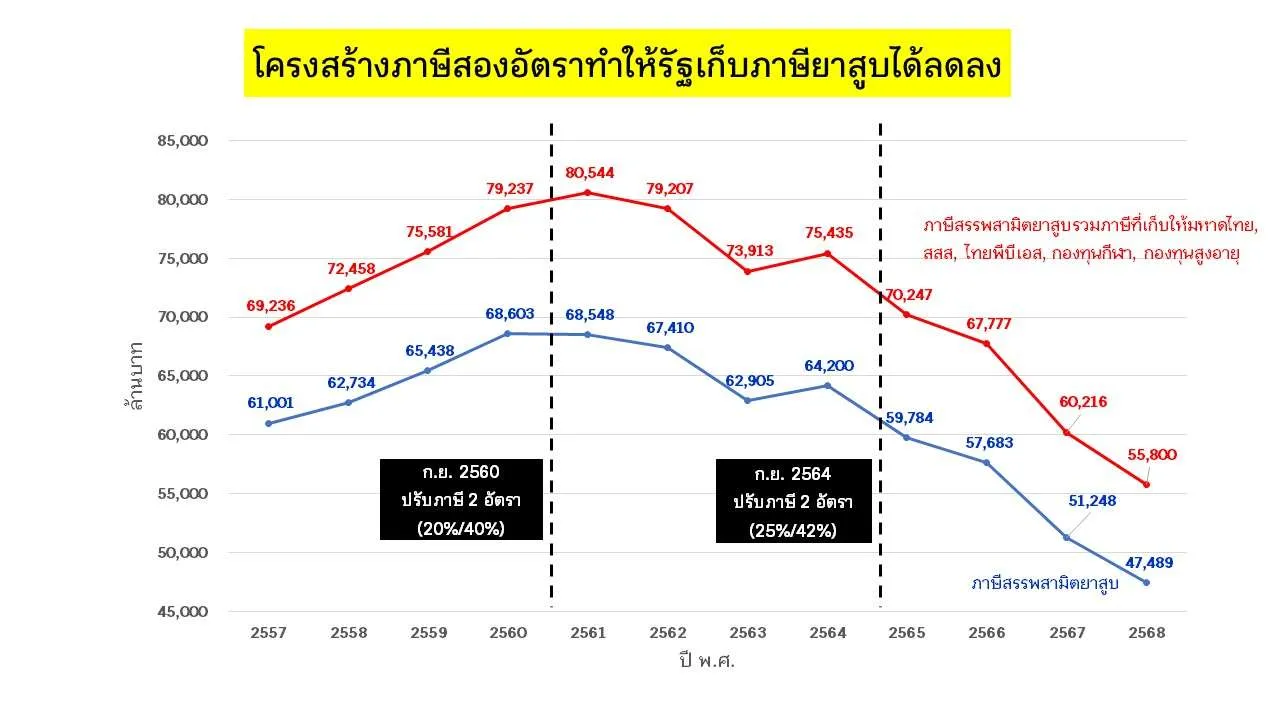
เหตุผลสำคัญคือ หากบุหรี่และผลิตภัณฑ์ยาสูบแต่ละชนิดมีราคาต่างกันมาก ผู้ที่มีข้อจำกัดด้านรายได้อาจเปลี่ยนไปบริโภคยาสูบหรือบุหรี่ยาเส้นที่มีราคาถูกกว่า แทนที่จะเลิกสูบเมื่อราคาบุหรี่เพิ่มขึ้น หรือไม่สามารถซื้อบุหรี่ซองได้
ต่อมา ในเดือนกันยายน 2562 องค์การอนามัยโลกได้ส่งผู้เชี่ยวชาญ Dr. Mark Goodchild เข้าหารือกับกรมสรรพสามิต โดยเสนอให้ปรับภาษีเป็นอัตราเดียว หรือหากยังไม่สามารถดำเนินการได้ทันที ให้ปรับสัดส่วนภาษี 2 อัตราให้เหมาะสมมากขึ้น
อย่างไรก็ตาม ในปี 2564 กระทรวงการคลังได้ปรับภาษีบุหรี่ซิกาแร็ตใหม่ แต่ยังคงโครงสร้างภาษี 2 อัตราไว้
9 ปีของคำถามต่อประสิทธิภาพภาษี
การประเมินประสิทธิภาพภาษีบุหรี่ของประเทศไทยในปี 2565 ได้คะแนน 1.88 จากคะแนนเต็ม 5 และอยู่ในอันดับที่ 100 จาก 174 ประเทศที่ได้รับการประเมิน
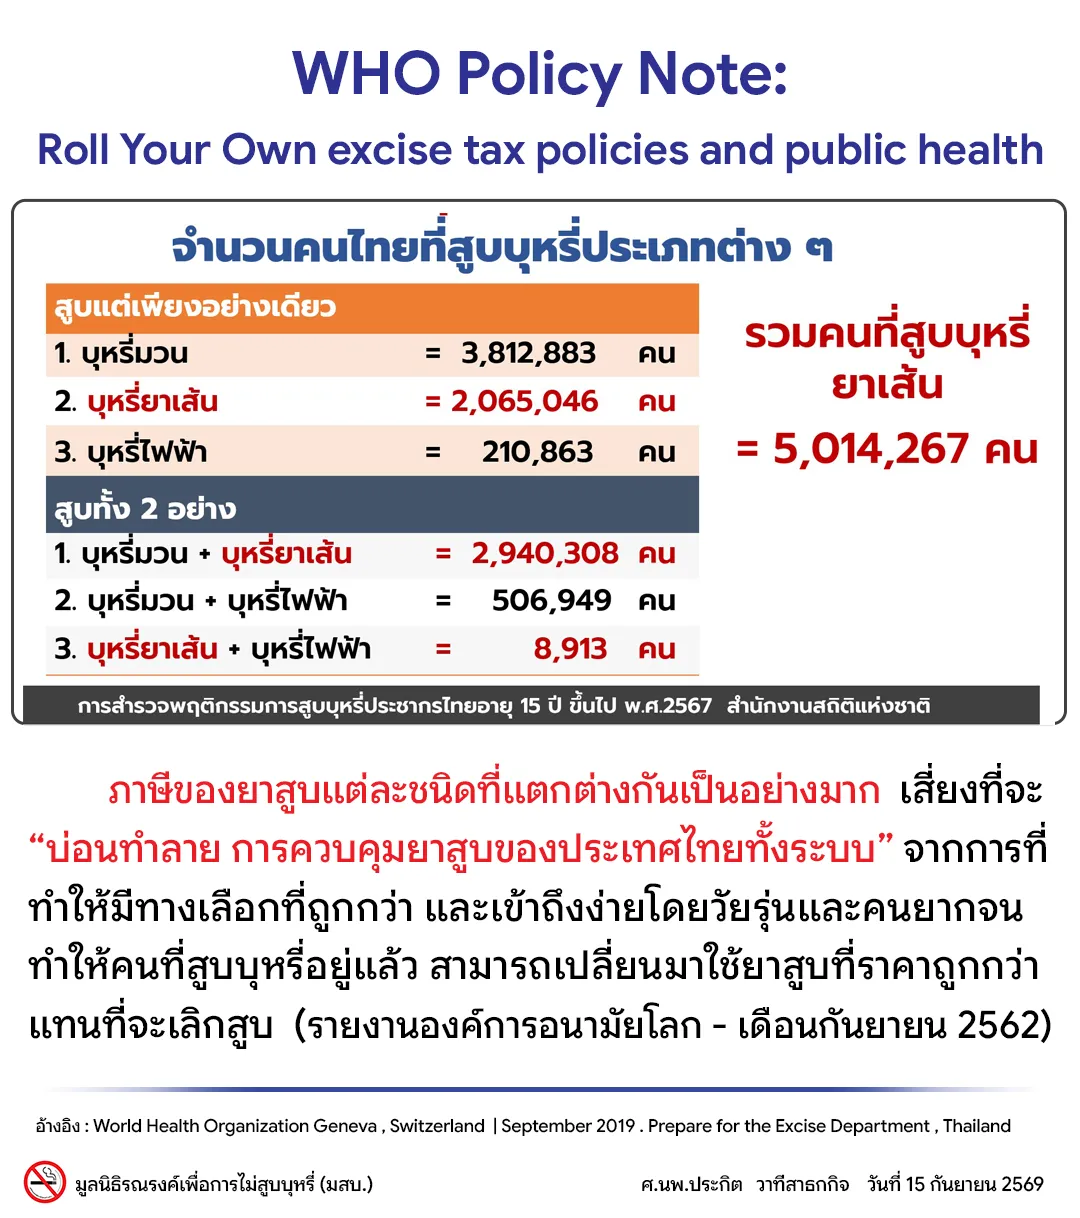
นพ. ประกิต ระบุว่า แม้รายได้ภาษีจากบุหรี่ที่จัดเก็บได้ลดลงทุกปี แต่ประเทศไทยยังไม่มีการปรับโครงสร้างภาษีจากระบบ 2 อัตรา สะท้อนให้เห็นถึงข้อจำกัดในการแก้ปัญหาของรัฐบาลไทยที่ปล่อยให้ปัญหาเรื้อรัง แม้เวลาจะผ่านไปเกือบ 9 ปีเต็ม ทั้ง ๆ ที่ความเสียหายปรากฏชัด ทั้งรายได้ของรัฐที่ลดลงปีละ 2 หมื่นล้านบาท และจำนวนผู้สูบบุหรี่ที่ไม่ลดลง
นพ. ประกิต ย้ำว่า ภาษีบุหรี่ที่ไม่มีประสิทธิภาพเป็นปัจจัยสำคัญที่ทำให้การลดจำนวนผู้สูบบุหรี่ไม่เป็นไปตามเป้าหมาย
เสนอปรับโครงสร้าง หลังรัฐสูญรายได้กว่า 7 หมื่นล้านบาท
ขณะที่ ภัทรกิตติ์ เนตินิยม ผู้เชี่ยวชาญด้านการเงินและเศรษฐศาสตร์ในฐานะนักวิชาการอิสระ เห็นว่า รัฐบาลควรเร่งดำเนินการตามข้อเสนอของกรมสรรพสามิตและกระทรวงการคลังในการปรับโครงสร้างภาษีบุหรี่จาก 2 อัตราเป็นอัตราเดียว
ที่ผ่านมาผลการศึกษาชี้ว่า โครงสร้างภาษีบุหรี่ตามมูลค่า 2 อัตราไม่มีประสิทธิภาพทั้งด้านรายได้และผลกระทบโดยรวมด้านสาธารณสุข หากยังไม่มีการดำเนินการ คาดว่ารัฐจะสูญเสียรายได้มากกว่า 7 หมื่นล้านบาท
ขณะเดียวกัน อุตสาหกรรมยาสูบมีการเติบโตติดลบ ซึ่งส่งผลกระทบต่อกลุ่มเกษตรกรผู้ปลูกยาสูบ นับตั้งแต่มีการใช้โครงสร้างภาษี 2 อัตราในปี 2560
ภัทรกิตติ์ยังเห็นว่า การปรับโครงสร้างภาษีเป็นอัตราเดียวไม่น่าจะเป็นสาเหตุให้บุหรี่เถื่อนเพิ่มขึ้น โดยชี้ว่าบุหรี่เถื่อนเพิ่มขึ้นในช่วงที่ประเทศไทยใช้โครงสร้างภาษี 2 อัตรา โดยเฉพาะหลัง ต.ค. 64 ซึ่งเป็นช่วงที่มีการปรับนโยบายภาษีบุหรี่ครั้งล่าสุด
โครงสร้างภาษีบุหรี่ปัจจุบันทำงานอย่างไร
ปัจจุบัน ภาษียาสูบเป็นรายได้สำคัญของกรมสรรพสามิต และอยู่ในลำดับที่ 5 ของแหล่งรายได้ แต่รายได้จากภาษียาสูบมีแนวโน้มลดลงนับตั้งแต่เปลี่ยนจากโครงสร้างภาษีอัตราเดียวมาเป็นโครงสร้าง 2 อัตราในระบบภาษีแบบผสมเมื่อปี 2560
โครงสร้างปัจจุบันประกอบด้วยการจัดเก็บภาษี 2 ส่วน
- ภาษีตามปริมาณ อัตรา 1.25 บาทต่อมวน หรือ 25 บาทต่อซอง
- ภาษีตามมูลค่า ซึ่งมี 2 อัตรา โดยบุหรี่ที่มีราคาขายปลีกแนะนำไม่เกิน 72 บาทต่อซอง เสียภาษีตามมูลค่าในอัตรา 25% ของราคาขายปลีกแนะนำ
- ส่วนบุหรี่ที่มีราคาขายปลีกแนะนำเกิน 72 บาทต่อซอง เสียภาษีตามมูลค่าในอัตรา 42% ของราคาขายปลีกแนะนำ
ระบบดังกล่าวทำให้ระดับราคามีความสัมพันธ์โดยตรงกับภาษีที่ผู้ประกอบการต้องจ่าย และเป็นเหตุผลหนึ่งที่ฝ่ายสนับสนุนภาษีอัตราเดียวต้องการลดแรงจูงใจในการกำหนดราคาเพื่อให้อยู่ในช่วงภาษีที่ต่ำกว่า
ภาษีบุหรี่ไม่ได้มีเป้าหมายแค่เก็บรายได้
ภาษียาสูบถือเป็นหนึ่งในเครื่องมือด้านนโยบายสาธารณะที่ใช้ควบคุมการสูบบุหรี่ ลดค่าใช้จ่ายด้านสาธารณสุข และสร้างรายได้ให้ภาครัฐปีละหลายหมื่นล้านบาท
ดังนั้น การกำหนดโครงสร้างภาษีสรรพสามิตยาสูบจึงต้องสร้างสมดุลระหว่าง 3 เป้าหมายสำคัญ คือ ควบคุมการสูบบุหรี่ สร้างรายได้ให้ภาครัฐ และไม่สร้างผลกระทบต่อผู้ประกอบการมากจนเกินไป
โจทย์สำคัญจึงไม่ได้อยู่ที่การขึ้นหรือลดภาษีเพียงอย่างเดียว แต่รวมถึงการออกแบบโครงสร้างภาษีที่ไม่สร้างแรงจูงใจในการหลีกเลี่ยงภาษี และทำให้มาตรการภาษีส่งผลต่อพฤติกรรมการบริโภคได้จริง
WHO ชี้ปัญหา “ภาษีหลายอัตรา”
รายงาน WHO Report on the Global Tobacco Epidemic 2025 เสนอแนวทางเพิ่มประสิทธิภาพการจัดเก็บภาษียาสูบ โดยให้ความสำคัญกับการตรวจสอบโครงสร้างภาษีที่ไม่เป็นมาตรฐาน รวมถึงการยกเว้นภาษีหรือโครงสร้างภาษีที่เอื้อประโยชน์ให้กับยาสูบบางประเภท
สำหรับประเทศไทย จึงมีการนำประเด็นโครงสร้างภาษียาสูบแบบหลายอัตรา หรือ Multiple Tiers มาพิจารณา โดยฝ่ายที่เสนอให้เปลี่ยนเป็นภาษีอัตราเดียวมองว่า โครงสร้างหลายอัตราอาจเอื้อให้ตลาดยาสูบราคาถูกขยายตัว และทำให้มาตรการภาษีมีประสิทธิภาพลดลงเมื่อเทียบกับระบบภาษีอัตราเดียว หรือ Uniform Tax Rate
รายงานของ WHO ยังยกกรณีศึกษาของปากีสถาน ซึ่งเคยใช้โครงสร้างภาษีบุหรี่ 2 อัตรา ก่อนเพิ่มเป็น 3 อัตราในปี 2560 เพื่อลดภาษีสำหรับบุหรี่ราคาถูก แต่ต่อมารายได้ภาษียาสูบของรัฐบาลลดลงประมาณ 1.2 หมื่นล้านบาทในปี 2561 ปากีสถานจึงปรับโครงสร้างจาก 3 อัตรา กลับมาเหลือ 2 อัตราในปี 2562
กรณีดังกล่าวถูกนำมาใช้เป็นบทเรียนว่า การเพิ่มจำนวนขั้นของอัตราภาษีไม่ได้หมายความว่าจะเพิ่มประสิทธิภาพการจัดเก็บรายได้เสมอไป
โจทย์ใหม่ของกระทรวงการคลัง
ภัทรกิตติ์ เสนอให้รัฐบาลเร่งตัดสินใจเรื่องโครงสร้างภาษีบุหรี่เป็นอัตราเดียว เนื่องจากมองว่าความล่าช้าส่งผลให้รัฐบาลสูญเสียรายได้จากภาษีบุหรี่เป็นจำนวนมาก
อีกข้อเสนอคือ หากประเทศไทยยกเลิกการเก็บภาษีตามมูลค่าแบบ 2 อัตรา และเปลี่ยนเป็นภาษีตามมูลค่าอัตราเดียวในระดับที่ไม่สูงมาก เช่น 25–26% ของราคาขายปลีก อาจช่วยให้โครงสร้างภาษีมีความสมดุลมากขึ้น และเพิ่มคะแนนประเมินโครงสร้างภาษีของประเทศไทยจาก 1 คะแนนเป็น 4 คะแนน ตามข้อเสนอที่อ้างอิงจาก Cigarette Tax Scorecard
ข้อเสนอภาษีอัตราเดียวไม่ได้มุ่งเพียงเพิ่มรายได้ของรัฐ แต่ยังคาดหวังว่าจะช่วยลดการแข่งขันด้านราคาในตลาดบุหรี่ราคาถูก โดยเฉพาะกลุ่มที่มีราคาต่ำกว่า 72 บาทต่อซอง ซึ่งผู้ผลิตและผู้นำเข้าอาจเข้ามาแข่งขันในตลาดดังกล่าวเพื่อหลีกเลี่ยงการเสียภาษีในอัตราที่สูงกว่า
จาก “ภาษีบุหรี่” สู่โจทย์การออกแบบนโยบาย
ตลอดเกือบ 9 ปีของการใช้โครงสร้างภาษีบุหรี่ 2 อัตรา ข้อถกเถียงจึงไม่ได้อยู่เพียงว่าอัตราภาษีสูงหรือต่ำ แต่ขยับมาสู่คำถามว่า โครงสร้างภาษีที่ใช้อยู่สร้างแรงจูงใจที่ถูกต้องหรือไม่
ฝ่ายที่สนับสนุนการปรับเป็นอัตราเดียวมองว่า การลดความซับซ้อนของโครงสร้างภาษีจะช่วยลดการบิดเบือนของตลาด เพิ่มประสิทธิภาพการจัดเก็บรายได้ และทำให้ผู้ประกอบการต้องแข่งขันกันภายใต้กติกาเดียวกัน
ขณะที่การปรับโครงสร้างภาษีจำเป็นต้องพิจารณาผลกระทบต่อผู้ผลิตในประเทศ เกษตรกรผู้ปลูกยาสูบ ผู้บริโภค รายได้ของรัฐ ตลอดจนปัญหาการลักลอบค้าบุหรี่ควบคู่กันไป
การตัดสินใจของกระทรวงการคลังจึงไม่ได้มีเพียงคำถามว่า “จะใช้อัตราเดียวหรือ 2 อัตรา” แต่เป็นการตัดสินใจว่าโครงสร้างภาษีแบบใดจะสามารถสร้างสมดุลระหว่างรายได้ของรัฐ การลดการสูบบุหรี่ และการแข่งขันในตลาดได้มากที่สุด
หลังผ่านกระบวนการรับฟังความคิดเห็นในระดับกรมแล้ว และอยู่ระหว่างการศึกษาวิจัยเพิ่มเติมในระดับกระทรวง ทิศทางที่กระทรวงการคลังจะเลือกจึงเป็นอีกจุดเปลี่ยนสำคัญของนโยบายภาษียาสูบไทย ซึ่งคาดว่าจะมีความชัดเจนภายใน ต.ค. 69
บทความที่เกี่ยวข้อง: