เศรษฐกิจ
ปัญหาจากมาตรการส่งเสริมรถยนต์ไฟฟ้าในระยะที่ผ่านมา เช่น มาตรการ EV 3.0 และ EV 3.5 ในช่วงปี 2565–2569 ได้ส่งผลกระทบหลายด้านต่ออุตสาหกรรมยานยนต์ในประเทศ แม้ว่ามีเป้าหมายต้องการ “เปลี่ยนผ่าน” อุตสาหกรรมยานยนต์ แต่ผลที่เกิดขึ้นส่งผลกระทบหลายด้าน
เนื่องจากการนำเข้าจากต่างประเทศ โดยเฉพาะจากจีน มีอัตราภาษีต่ำ โดย BEV เสียอัตรา 10% และ REEV เสียอัตรา 15% ทำให้นักลงทุนเลือกการนำเข้ามากกว่ามาสร้างโรงงานผลิตในประเทศ ยิ่งกว่านั้นยังกระทบต่อผู้ผลิตชิ้นส่วนในประเทศ และตลาดรถยนต์ เมื่อคนหันไปใช้มากขึ้นจากทุบราคาของรายใหญ่
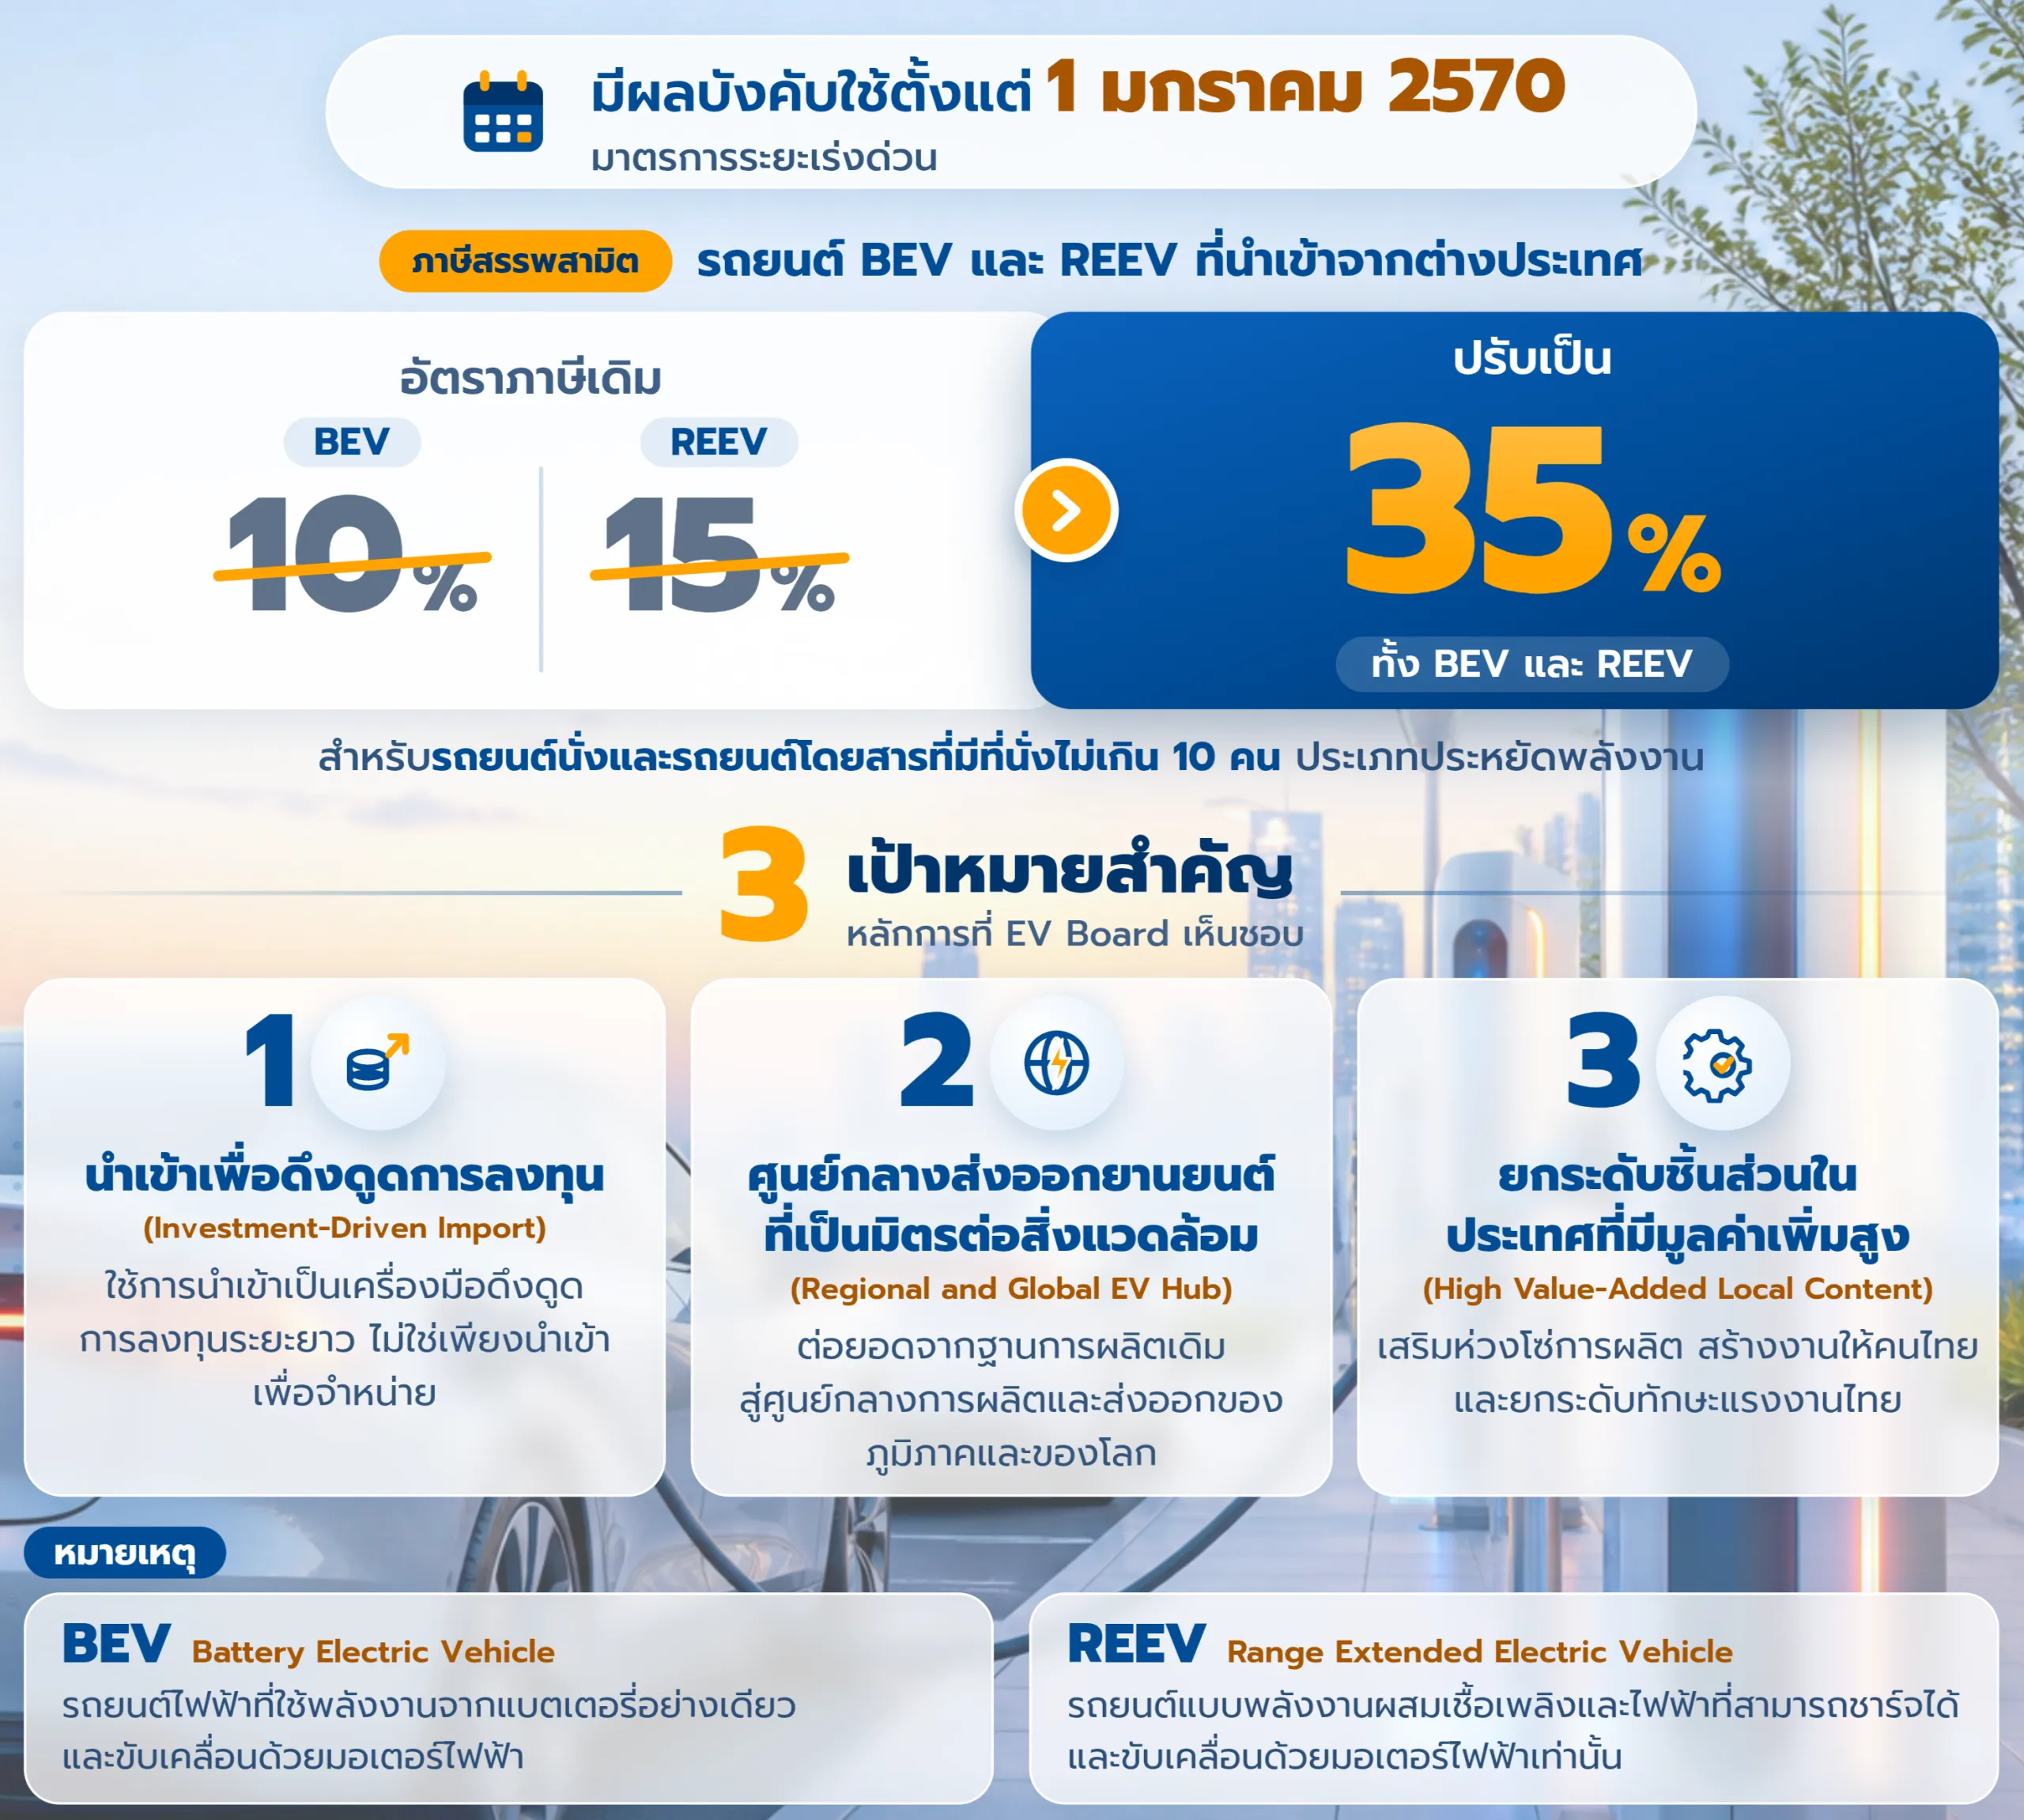
ในการประชุมคณะรัฐมนตรี (ครม.) จึงมีมติใหม่ เพื่อป้องกันปัญหา โดยเห็นชอบการปรับโครงสร้างภาษีสรรพสามิตรรถยนต์ไฟฟ้าที่นำเข้าจากต่างประเทศ ทั้งรถยนต์ไฟฟ้าแบบที่ใช้พลังงานจากแบตเตอรี่อย่างเดียวและขับเคลื่อนด้วยมอเตอร์ไฟฟ้า (BEV) และรถยนต์แบบพลังงานผสมเชื้อเพลิงและไฟฟ้าที่สามารถชาร์จได้และขับเคลื่อนด้วยมอเตอร์ไฟฟ้าเท่านั้น (REEV) โดยปรับขึ้นภาษีเป็น 35% จากปัจจุบัน BEV เสียภาษี 10% และ REEV เสียภาษี 15% ทั้งนี้อัตราภาษีที่ปรับใหม่จะมีผลบังคับใช้ตั้งแต่วันที่ 1 ม.ค. 2570 เป็นต้นไป
การปรับโครงสร้างภาษีสรรพสามิตสินค้ารถยนต์ดังกล่าว เป็นการดำเนินการตามมติที่ประชุมคณะกรรมการนโยบายยานยนต์ไฟฟ้าแห่งชาติ (บอร์ด EV) เมื่อ 25 พ.ย. 68 และ เมื่อ 10 ก.ย. 69 ที่มอบหมายให้กรมสรรพสามิตพิจารณาดำเนินการ เพื่อสร้างแรงจูงใจในการลงทุนเกี่ยวกับกระบวนการผลิตหรือประกอบชิ้นส่วนสำคัญของยานยนต์ในประเทศ รวมทั้งรักษาเสถียรภาพของอุตสาหกรรมยานยนต์ไทยที่ไม่ได้เข้าร่วมมาตรการส่งเสริมของภาครัฐ ท่ามกลางสภาวการณ์การแข่งขันที่รุนแรงขึ้นจากยานยนต์นำเข้า
ดังนั้นจึงต้องปรับโครงสร้างภาษี เพื่อยกระดับความสามารถในการแข่งขันทางเทคโนโลยี และสร้างความเข้มแข็งให้แก่ห่วงโซ่อุปทานของอุตสาหกรรมยานยนต์ในประเทศ
อัตราภาษีใหม่รถยนต์ไฟฟ้านำเข้าจากต่างประเทศ
เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง การปรับโครงสร้างภาษีสรรพสามิตสินค้ารถยนต์ครั้งนี้ เพื่อสร้างความเป็นธรรมในการแข่งขันของรถยนต์ที่ผลิตในประเทศ สร้างแรงจูงใจให้เกิดการลงทุนและการผลิตยานยนต์ไฟฟ้าภายในประเทศ โดยผู้ผลิตรถยนต์และชิ้นส่วนในประเทศจะได้รับประโยชน์โดยตรง ทั้งด้านการผลิต การจ้างงาน ตลอดห่วงโซ่อุปทานและสร้างประโยชน์รวมทั้งเพิ่มขีดความสามารถให้แก่อุตสาหกรรมยานยนต์และชิ้นส่วนของประเทศไทย
สำหรับหลักการสำคัญในการปรับโครงสร้างภาษีสรรพสามิตสินค้ารถยนต์มี 3 ประการ ได้แก่
- เป็นการนำเข้าเพื่อดึงดูดการลงทุน (Investment-Driven Import)
- เป็นศูนย์กลางการส่งออกยานยนต์ที่เป็นมิตรต่อสิ่งแวดล้อม (Regional and Global EV Hub)
- ยกระดับการใช้ชิ้นส่วนในประเทศที่มีมูลค่าเพิ่มสูง (High Value-Added Local Content) โดยมีเป้าหมายเพื่อให้ห่วงโซ่การผลิตแข็งแกร่ง สร้างงานให้คนไทย และยกระดับทักษะแรงงานไทย ซึ่งจะผลักดันให้อุตสาหกรรมยานยนต์ไทยเปลี่ยนผ่านจากฐานการผลิตเดิมไปสู่ศูนย์กลางการผลิตและส่งออกยานยนต์ที่เป็นมิตรต่อสิ่งแวดล้อมแห่งอนาคตของภูมิภาคและของโลก
SCB EIC ชี้ขึ้นภาษี EV นำเข้า จะเร่งกำลังซื้อก่อนปี’70
ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC) ได้ออกบทวิเคราะห์ก่อนหน้านี้ว่า มาตรการปรับขึ้นภาษีสรรพสามิตรถยนต์ไฟฟ้านำเข้า ที่คาดว่าจะมีผลบังคับใช้ตั้งแต่ต้นปี 2570 อาจส่งผลให้เกิดการเร่งซื้อและเร่งนำเข้ารถยนต์ไฟฟ้าที่ยังไม่มีฐานการผลิตในไทย ก่อนอัตราภาษีใหม่มีผลบังคับใช้ ขณะที่ในระยะกลาง-ยาว มาตรการดังกล่าวนี้ จะเป็นแรงจูงใจให้ผู้ผลิตรถเร่งลงทุนในประเทศ พัฒนาห่วงโซ่อุปทานท้องถิ่น และเพิ่มการใช้ชิ้นส่วนภายในประเทศมากขึ้น
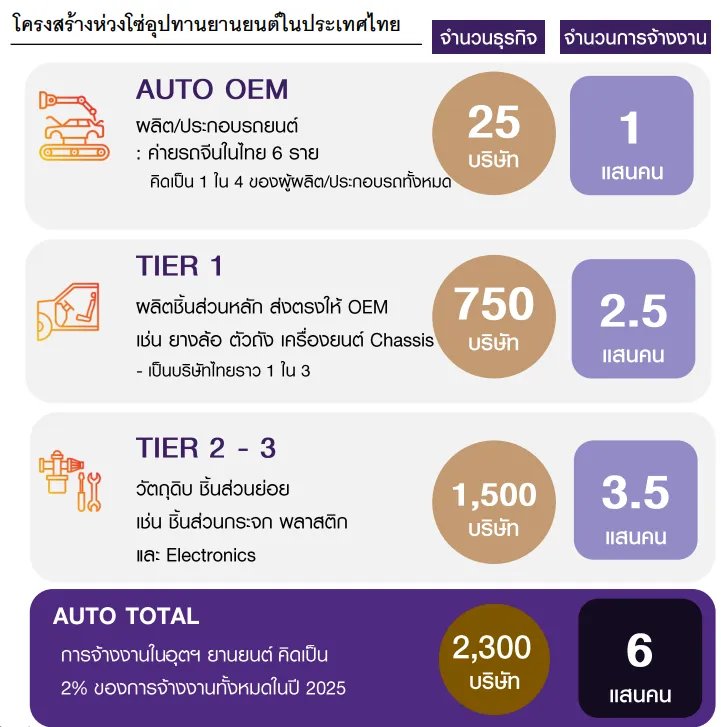
อย่างไรก็ตามอุตสาหกรรมยานยนต์ไทย ยังคงมีความเสี่ยงจากมาตรการภาษีของสหรัฐฯ ภายใต้ Section 301 Excess Capacity อาจเพิ่มแรงกดดันต่อต้นทุนการค้าและ ความผันผวนของการส่งออกไทย โดยเฉพาะในกลุ่มยางล้อ หากมาตรการดังกล่าวมีผลบังคับใช้ ภาษีนำเข้าภายใต้ Section 301 อาจเพิ่มขึ้นเป็นอย่างน้อย 19% จากอัตราภาษีเดิมภายใต้มาตรการด้านแรงงานบังคับ (Forced Labor) ที่ 12.5% และอาจถูกเรียกเก็บเพิ่มเติมจากมาตรการ Excess Capacity อีกอย่างน้อย 7%
คาด EV ครองตลาด 64% กระบะเสียส่วนแบ่งต่อเนื่อง
ตลาดรถยนต์ไทยในปี 2570 จะเติบโตได้อย่างต่อเนื่อง แต่ฟื้นตัวไม่ทั่วถึง โดยจะกระจุกตัวอยู่ในกลุ่มรถยนต์พลังงานทางเลือก (xEV) ขณะที่รถยนต์สันดาปภายใน และ รถกระบะยังคงมีแนวโน้มซบเซา เพราะเผชิญแรงกดดันจากกำลังซื้อที่เปราะบางและข้อจำกัดด้านสินเชื่อ
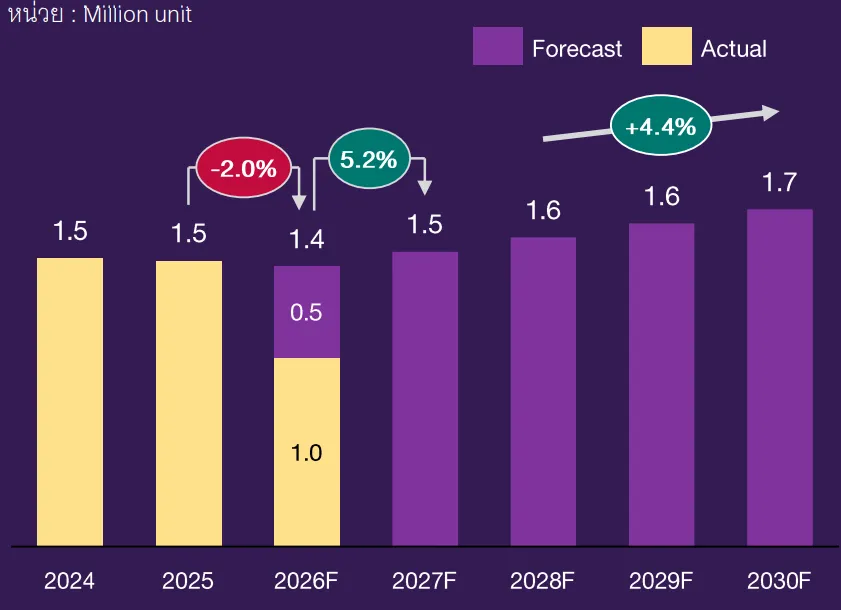
ประมาณการปริมาณการผลิตยานยนต์ในประเทศไทย
แม้ตลาด xEV จะเติบโตอย่างรวดเร็ว แต่การสร้างมูลค่าเพิ่มทางเศรษฐกิจภายในประเทศยังมีจำกัด โดยเฉพาะรถ PHEV และ BEV ที่ยังพึ่งพาการนำเข้าและเชื่อมโยงกับห่วงโซ่อุปทานในประเทศในระดับต่ำ สะท้อนความท้าทายสำคัญของอุตสาหกรรมยานยนต์ไทยในการยกระดับระบบนิเวศยานยนต์ตลอดห่วงโซ่อุปทานให้ครบวงจร เพิ่มขีดความสามารถในการแข่งขัน และสร้างมูลค่าเพิ่มภายในประเทศให้เติบโตควบคู่ไปกับการเปลี่ยนผ่านสู่ยุคยานยนต์ไฟฟ้า
ทั้งนี้ คาดว่ายอดขายรถยนต์ในประเทศไทยปี 2570 จะอยู่ที่ประมาณ 7.3 แสนคัน ขยายตัวราว 6.6% จากปีก่อน แต่การเติบโตดังกล่าวจะมาพร้อมกับการเปลี่ยนแปลงเชิงโครงสร้างที่ชัดเจนมากขึ้นของตลาดรถยนต์ไทยใน 2 ด้านสำคัญ ดังนี้
1. ตลาดรถกระบะมีแนวโน้มสูญเสียส่วนแบ่งตลาดอย่างต่อเนื่อง โดยในปี 2570 คาดว่ายอดขายจะทรงตัวอยู่ที่ราว 1.8 แสนคัน หรือคิดเป็นสัดส่วนเพียงราว 1 ใน 4 ของยอดขายรถยนต์ทั้งหมด ปัจจัยกดดันสำคัญมาจากกำลังซื้อที่ยังคงเปราะบาง ภาระหนี้ครัวเรือนที่อยู่ในระดับสูง โดยเฉพาะในภาคเกษตรและธุรกิจ SME รวมถึงความเข้มงวดในการปล่อยสินเชื่อของสถาบันการเงิน ขณะเดียวกัน ผู้บริโภคจำนวนมากเริ่มหันไปเลือกใช้รถยนต์ประเภท SUV ซึ่งตอบโจทย์การใช้งานที่หลากหลาย และมีตัวเลือกรุ่นย่อยในหลายระดับราคา
ประมาณการส่วนแบ่งตลาดกลุ่มรถยนต์ในไทย ตั้งแต่ปี 2569 – 2572
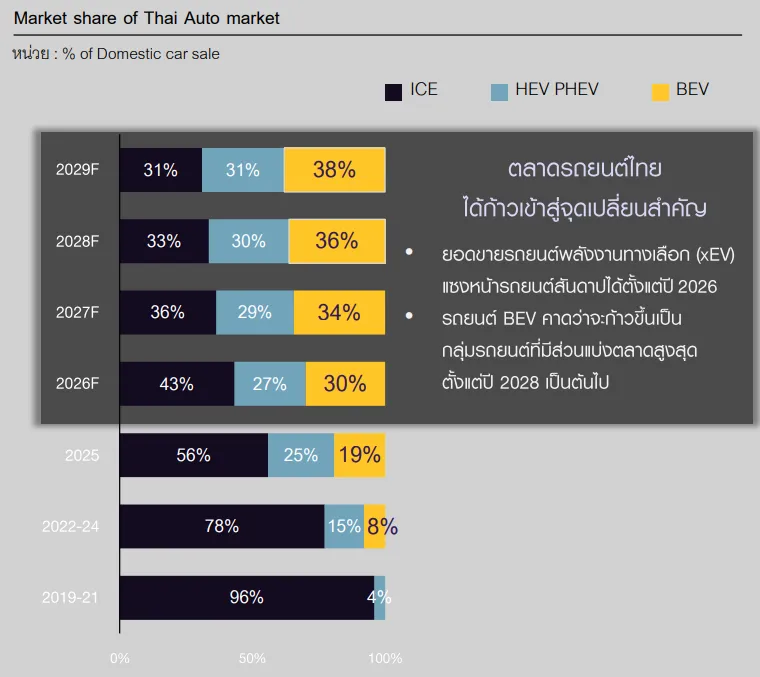
2. รถยนต์พลังงานทางเลือก (xEV) ได้ก้าวขึ้นมาเป็นแรงขับเคลื่อนหลักของตลาดรถยนต์ไทย โดยคาดว่ายอดขาย xEV ในปี 2570 จะอยู่ที่ประมาณ 4.6 แสนคัน หรือคิดเป็น 64% ของยอดขายรถยนต์ทั้งหมด นอกจากนี้ ภายในปี 2571 รถยนต์ไฟฟ้าแบตเตอรี่ (BEV) จะก้าวขึ้นมาเป็นประเภทรถยนต์ที่ครองส่วนแบ่งตลาดสูงที่สุดในประเทศไทย โดยได้รับแรงหนุนจากการขยายกำลังการผลิตภายในประเทศ การเปิดตัวรถรุ่นใหม่อย่างต่อเนื่อง และความพร้อมของผู้ผลิตที่มีเครือข่ายศูนย์บริการ มาตรฐานการดูแลหลังการขาย ความพร้อมด้านอะไหล่ และระบบนิเวศที่รองรับการใช้งานได้อย่างครบวงจรมากขึ้น
แม้ไทยจะยังสามารถเป็นฐานการผลิตยานยนต์หลักของภูมิภาคได้ แต่อุตสาหกรรมกำลังเผชิญการเปลี่ยนแปลงเชิงโครงสร้าง โดยการผลิตได้ก้าวไปสู่กลุ่มรถยนต์พลังงานทางเลือก (xEV) มากขึ้น ขณะที่ภาคส่งออกเผชิญความเสี่ยงท่ามกลางความไม่แน่นอนของเศรษฐกิจโลก มาตรการทางการค้าที่เข้มงวดด้านสิ่งแวดล้อมและความปลอดภัย รวมถึงการแข่งขันที่รุนแรงขึ้น
SCB EIC ประเมินว่าปริมาณการผลิตยานยนต์ของไทยมีแนวโน้มกลับมาขยายได้สู่ระดับ 1.5 ล้านคัน สูงสุดในรอบ 4 ปี โดยราว 75% ของกำลังการผลิตทั้งหมดจะมาจากกลุ่มรถยนต์พลังงานทางเลือก (xEV) เพื่อตอบสนองความต้องการในประเทศ ควบคู่กับการผลิตเพื่อชดเชยการนำเข้าภายใต้มาตรการ EV 3.0 และ EV 3.5
จับตาจีนตีตลาดส่งออกรถยนต์
การผลิตเพื่อส่งออกยานยนต์มีแนวโน้มฟื้นตัวอย่างค่อยเป็นค่อยไป โดยคาดว่าไทยจะสามารถส่งออกรถยนต์ได้ราว 8.6 แสนคันในปี 2570 กลับมาขยายตัวได้เล็กน้อยหลังจากหดตัวต่อเนื่องเป็นเวลา 3 ปี ปัจจัยสนับสนุนสำคัญมาจากการฟื้นตัวของตลาดออสเตรเลีย ซึ่งเป็นหนึ่งในคู่ค้าหลัก หลังผู้ผลิตหลายรายทยอยกลับมาส่งออกรถยนต์ โดยเฉพาะรถกระบะ หลังปรับปรุงโมเดลรถให้สอดคล้องกับมาตรฐานสิ่งแวดล้อมและความปลอดภัยที่เข้มงวดมากขึ้น
แม้ภาพรวมการส่งออกจะเริ่มมีสัญญาณดีขึ้น แต่ยังเผชิญความเสี่ยงจากความไม่แน่นอนของสถานการณ์ในตะวันออกกลาง รวมถึงการแข่งขันที่รุนแรงขึ้นจากผู้ผลิตรถยนต์จีน ซึ่งได้รับความนิยมเพิ่มขึ้นในหลายตลาดคู่ค้าสำคัญ โดยเฉพาะในภูมิภาคอาเซียน
ในระยะข้างหน้า อุตสาหกรรมยานยนต์ไทยจะก้าวเข้าสู่ยุคของยานยนต์ไฟฟ้าอย่างชัดเจนมากขึ้น ขณะเดียวกัน ผู้ประกอบการยังต้องเร่งปรับตัวเพื่อรับมือกับกติกาการค้าโลกที่เปลี่ยนแปลงและการแข่งขันที่ ทวีความรุนแรงขึ้น
บทความที่เกี่ยวข้อง: