เศรษฐกิจ
ข้อเสนอแก้ไขกฎหมาย 4 ฉบับของรัฐบาลอนุทิน 2 กำลังเปิดการถกเถียงครั้งใหญ่ต่อทิศทางการคลังของไทย เมื่อร่างกฎหมายมุ่งปรับแหล่งรายได้ของไทยพีบีเอส สำนักงานกองทุนสนับสนุนการสร้างเสริมสุขภาพ หรือ สสส. กองทุนผู้สูงอายุ และกองทุนพัฒนาการกีฬาแห่งชาติ โดยยกเลิกเงินบำรุงที่จัดเก็บจากภาษีสุราและยาสูบ
แม้รัฐบาลให้เหตุผลว่าต้องการให้การบริหารเงินของรัฐเป็นไปตามหลักวินัยการเงินการคลังในมาตรฐานเดียวกัน แต่ในมุมมองของนักวิชาการ นักกฎหมาย และนักเศรษฐศาสตร์จำนวนหนึ่ง คำอธิบายนี้อาจสะท้อนปัญหาเชิงโครงสร้างที่ใหญ่กว่า นั่นคือ ภาวะงบประมาณตึงตัว รายได้รัฐที่โตไม่ทันรายจ่าย และพื้นที่ทางการคลังที่หดแคบลงทุกปี
คำถามสำคัญจึงไม่ใช่เพียง “ควรยกเลิกภาษีบาปหรือไม่” แต่คือ เมื่อเงินที่เคยถูกจัดสรรไว้สำหรับภารกิจเฉพาะถูกนำกลับสู่กองกลาง งานสาธารณะที่ต้องทำต่อเนื่องจะเหลือหลักประกันเพียงใด
4 ร่างกฎหมายกับการย้ายเงินเข้าสู่งบประมาณปกติ
สาระร่วมของร่างกฎหมายทั้ง 4 ฉบับ คือการปรับหรือยกเลิกบทบัญญัติเรื่องเงินบำรุงจากภาษีสุราและยาสูบ ซึ่งเคยเป็นรายได้จัดสรรเฉพาะ หรือ Earmarked Tax ให้แก่หน่วยงานและกองทุนแต่ละแห่ง
- ไทยพีบีเอส แก้ไขบทบัญญัติว่าด้วยทุน ทรัพย์สิน และรายได้ พร้อมยกเลิกมาตรา 12–16 ที่เกี่ยวข้องกับเงินบำรุงจากภาษีสุราและยาสูบ
- สสส. แก้ไขบทบัญญัติเรื่องเงินและทรัพย์สินของกองทุน พร้อมยกเลิกมาตรา 11–15 ซึ่งเป็นฐานการจัดเก็บเงินบำรุง
- กองทุนผู้สูงอายุ ยกเลิกเงินบำรุงจากภาษีสุราและยาสูบ และให้เงินสงเคราะห์ผู้สูงอายุรายได้น้อยมาจากงบประมาณประจำปี เงินบริจาค และดอกผลของกองทุน
- กองทุนพัฒนาการกีฬาแห่งชาติ เปิดทางให้การกีฬาแห่งประเทศไทยมีรายได้จากงบประมาณรายจ่ายประจำปี และยกเลิกบทบัญญัติเรื่องเงินบำรุงกองทุน
ในทางเทคนิค นี่คือการเปลี่ยนจากระบบที่ “ล็อกวัตถุประสงค์ของเงิน” ไว้ตั้งแต่ต้นทาง เปลี่ยนไปสู่ระบบงบประมาณปกติ ซึ่งรัฐสามารถจัดลำดับความสำคัญของรายจ่ายใหม่ได้ทุกปี
แต่ฝ่ายกังวลมองว่า ความยืดหยุ่นของรัฐอาจกลายเป็นความไม่แน่นอนของงานสาธารณะ โดยเฉพาะงานป้องกันโรค งานสื่อสาธารณะ งานผู้สูงอายุ และการพัฒนากีฬา ซึ่งต้องพึ่งพาเงินต่อเนื่องมากกว่างบระยะสั้น
ต้นกำเนิดของภาษีจัดสรรเฉพาะ: เปิดพื้นที่ให้ภาคประชาชน
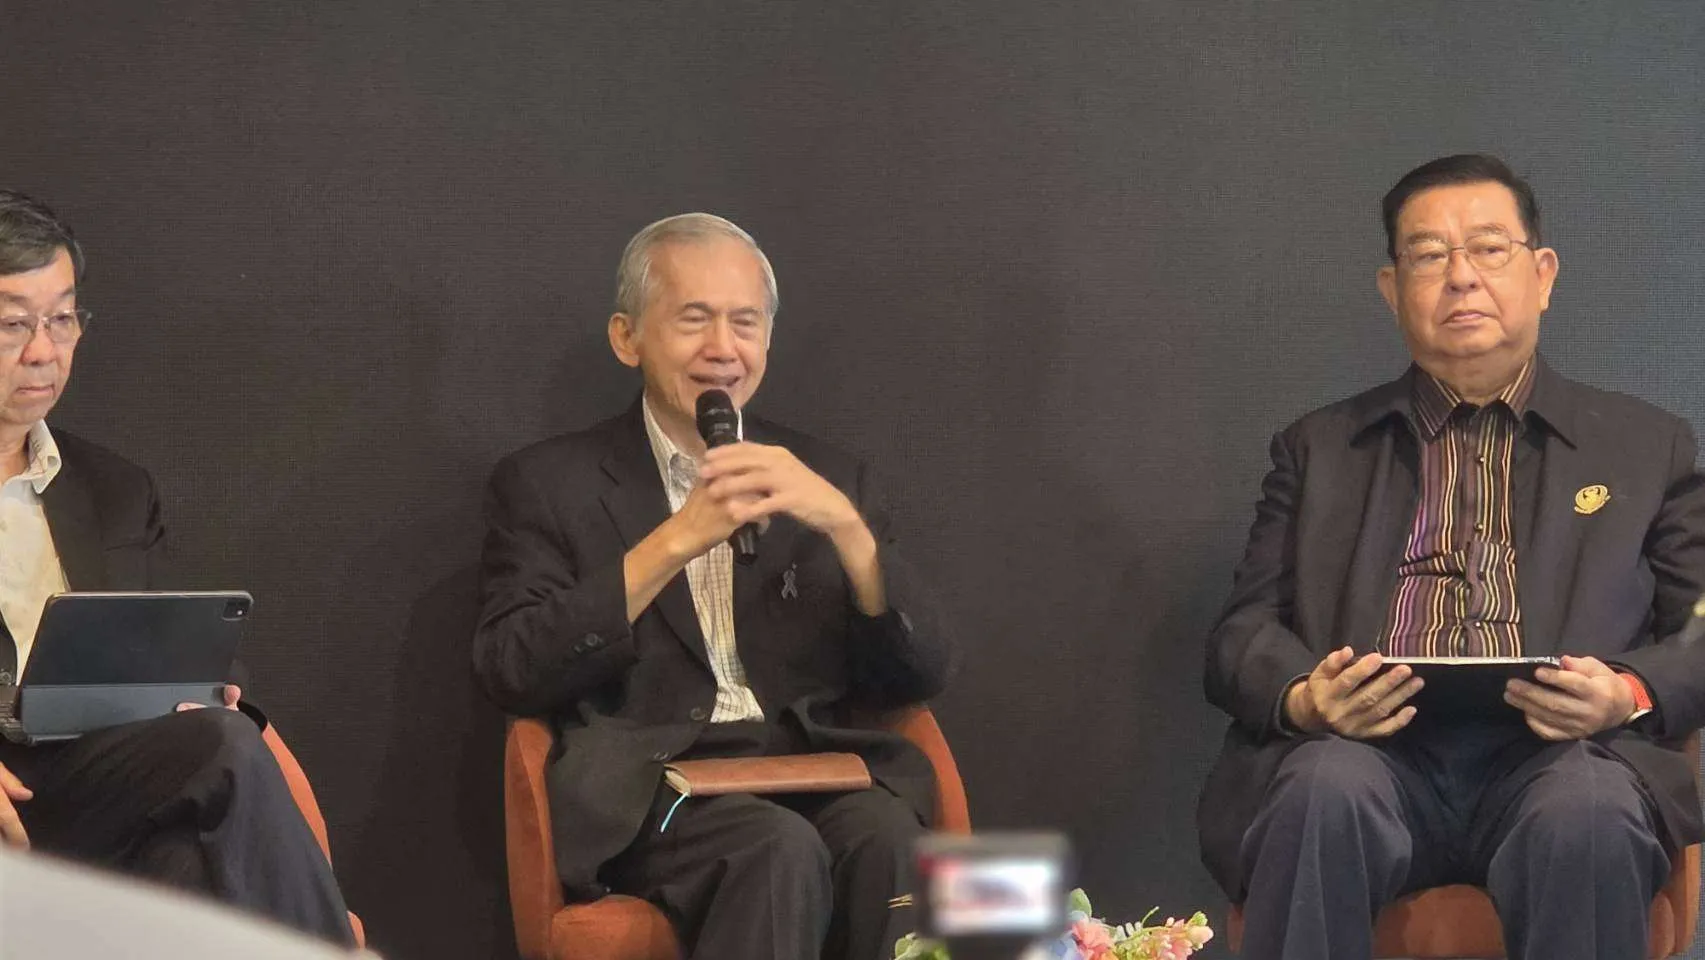
พิสิฐ ลี้อาธรรม ที่ปรึกษาประจำกรรมาธิการเศรษฐกิจ การเงิน และการคลัง วุฒิสภา อธิบายว่า ระบบภาษีจัดสรรเฉพาะของสสส.มีจุดเริ่มต้นเมื่อปี 2542 จากปัญหาที่ภาคประชาสังคมเข้าถึงงบประมาณแผ่นดินได้ยาก
เนื่องจากระบบงบประมาณปกติกำหนดให้หน่วยรับงบประมาณส่วนใหญ่เป็นส่วนราชการ โครงการที่เกิดจากชุมชน นักวิชาการ หรือภาคประชาชนจึงมีโอกาสได้รับการสนับสนุนน้อย แม้เป็นงานที่ช่วยแก้ปัญหาสาธารณะได้จริง
ตลอดกว่า 25 ปีที่ผ่านมา กลไกนี้จึงทำหน้าที่เป็นแหล่งทุนสำหรับการสร้างเสริมสุขภาพ การสื่อสารสาธารณะ สวัสดิการผู้สูงอายุ และการพัฒนากีฬา โดยไม่ต้องแข่งขันกับงบของกระทรวงต่าง ๆ ในทุกปีงบประมาณ
พิสิฐตั้งข้อสังเกตว่า ในแต่ละปี หน่วยงานรัฐเสนอของบประมาณรวมกันเกือบ 7 ล้านล้านบาท แต่รัฐจัดสรรได้จริงเพียงราว 3.7–3.8 ล้านล้านบาท ทำให้หน่วยงานและโครงการต่าง ๆ ต้องแข่งขันกันอย่างหนักเพื่อให้ได้งบประมาณ
“หากเปลี่ยนให้ สสส. และ ไทยพีบีเอส ไปสู่ระบบงบประมาณตามระบบปกติ ก็มีความเป็นไปได้ว่าจะได้รับเงินน้อยลง” คือข้อกังวลหลักของเขา
งบประมาณตึงตัว: ปัญหาที่ไม่อาจแก้ด้วยการย้ายเงินเพียงก้อนเดียว
ข้อเสนอแก้กฎหมายเกิดขึ้นท่ามกลางแรงกดดันทางการเมือง และ ด้านการคลัง ทั้งภาระหนี้สาธารณะ รายจ่ายประจำ งบบุคลากร การศึกษา สาธารณสุข รวมถึงนโยบายใช้จ่ายของรัฐบาลที่ต้องใช้เงินจำนวนมาก
พิสิฐมองว่า ระบบงบประมาณไทยกำลังเผชิญข้อจำกัดเชิงโครงสร้าง เพราะรายจ่ายเพิ่มขึ้นต่อเนื่อง ขณะที่การเพิ่มรายได้ด้วยการปรับภาษีทำได้ยาก แม้แต่ข้อเสนอปรับอัตราภาษีมูลค่าเพิ่ม หรือ VAT ก็ยังเป็นประเด็นที่รัฐบาลลังเลจะดำเนินการ
แต่ข้อเสนอให้แก้ไขกฎหมายเพื่อเปลี่ยนงบประมาณของ สสส.จากการดึงเงินภาษีจัดสรรเฉพาะกลับเข้าสู่งบประมาณกลางอาจช่วยเพิ่มพื้นที่ทางการคลังได้ระยะหนึ่ง แต่ไม่ได้แก้รากของปัญหา นั่นคือ รายได้รัฐไม่พอกับภาระรายจ่ายระยะยาว ดังนั้นการยกเลิกกลไกเดิมอาจเป็นเพียงการหาเงินเพิ่มจากกองทุนที่มีอยู่แล้ว แทนที่จะปฏิรูปโครงสร้างภาษีทั้งระบบอย่างจริงจังเพื่อให้รัฐมีรายได้เพิ่ม
สสส. 4,000 ล้านบาท กับภารกิจป้องกันโรคของประเทศ
หนึ่งในกองทุนที่ถูกจับตามากที่สุดคือ สสส. ซึ่งมีงบประมาณราว 4,000 ล้านบาทต่อปีมาอย่างต่อเนื่องนับตั้งแต่ปี 2544 แม้งบประมาณแผ่นดินของประเทศจะเพิ่มขึ้นหลายเท่าตัว
ทั้งนี้งบประมาณจำนวนดังกล่าว สสส. ใช้เพื่อรับมือกับต้นตอของปัญหาสุขภาพ ตั้งแต่การลดการสูบบุหรี่และการดื่มแอลกอฮอล์ การส่งเสริมการออกกำลังกาย การลดหวาน มัน และเค็ม การป้องกันอุบัติเหตุทางถนน ไปจนถึงการสนับสนุนงานของชุมชน
หากเทียบกับงบสาธารณสุขที่เพิ่มจากราว 8หมื่นล้านบาทในอดีต เป็นประมาณ 4แสน–5แสน ล้านบาทในปัจจุบัน งบส่วนใหญ่ยังถูกใช้ไปกับการรักษาพยาบาลหรือการแก้ปัญหาปลายเหตุ ขณะที่บทบาทของ สสส. คือการลดความเสี่ยงก่อนประชาชนจะเจ็บป่วย หรือทำงานในส่วนของการส่งเสริมป้องกันโรค
คำถามจึงอยู่ที่ว่า หากงบสร้างเสริมสุขภาพต้องกลับไปแข่งขันในระบบงบประมาณปกติ ประเทศจะยังลงทุนกับการป้องกันปัญหาได้มากพอหรือไม่
แก้โครงสร้างภาษีแทนการตัดงบภาษีบาป
ในฐานะที่ปรึกษาคณะกรรมาธิการที่เกี่ยวข้องกับระบบการเงินและการคลัง มีการประชุมกับหน่วยงานที่เกี่ยวข้องเป็นระยะ และจัดทำข้อศึกษาเกี่ยวกับการปรับโครงสร้างภาษี โดยพิสิฐได้รับแต่งตั้งให้เป็นประธานคณะทำงาน และมีการศึกษาแนวทางการปรับโครงสร้างภาษีเพื่อเพิ่มประสิทธิภาพในการจัดเก็บรายได้มากขึ้น
ข้อเสนอมีหลายด้าน เช่น การหาแนวทางจัดสรรเงินเพื่อดูแลผู้สูงอายุให้ได้รับเงินคนละ 3,000 บาท โดยไม่ส่งผลเสียต่อระบบการคลัง รวมถึงการใช้ระบบการคลังแก้ปัญหาการเกิดของเด็กที่ลดลงในแต่ละปี ซึ่งยังมีแนวทางให้ศึกษาอีกจำนวนมาก
อย่างไรก็ตาม เขาคิดว่ากลไกภาษีบาปที่ดำเนินการอยู่ในปัจจุบันสำหรับทั้ง 4 กองทุน น่าจะเพียงพอแล้ว ไม่ควรเปลี่ยนแปลงหรือแก้ไข โดยกฎหมายวินัยการเงินการคลังไม่ได้ห้ามการดำเนินการในลักษณะนี้ และยังรองรับไว้ด้วย เพียงแต่กำหนดว่า หากจะดำเนินการเพิ่มเติม ต้องไม่ซ้ำซ้อนกับกลไกที่มีอยู่และต้องมีกฎหมายรองรับ
“วินัยการคลัง” ไม่จำเป็นต้องแปลว่าเลิกกองทุน
ขณะที่รัฐบาลที่พยายามจะแก้ไขกฎหมาย 4 กองทุน ให้เหตุผลเรื่องวินัยการเงินการคลังและการรวมระบบรายได้ของรัฐให้เป็นมาตรฐานเดียวกัน อย่างไรก็ตาม นักกฎหมายบางส่วนเห็นว่า วินัยการคลังไม่ควรถูกตีความว่าเป็นการยกเลิกกองทุนหรือแหล่งรายได้เฉพาะโดยอัตโนมัติ
เอื้ออารีย์ อิ้งจะนิล อาจารย์ประจำคณะนิติศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย ระบุว่า มาตรา 82 ของพระราชบัญญัติวินัยการเงินการคลังของรัฐ พ.ศ. 2561 รับรองให้กองทุนที่มีรายได้แบบ Earmarked Tax อยู่ก่อนกฎหมายมีผลบังคับใช้ สามารถดำเนินการต่อไปได้
สาระสำคัญจึงควรอยู่ที่การใช้เงินอย่างคุ้มค่า โปร่งใส และตรวจสอบได้ มากกว่าการตัดสินว่ากองทุนควรอยู่หรือไม่อยู่เพียงเพราะมีรายได้เฉพาะทาง ดังนั้น “เอื้ออารีย์”เสนอแนวทางเพื่อรักษาสมดุลระหว่างความคล่องตัวและความรับผิดชอบ ได้แก่
- กำหนดเพดานเงินจัดสรร: หากรายได้เกินความจำเป็น ให้นำส่วนเกินส่งคืนคลัง
- เสนอแผนต่อรัฐสภา: ให้กองทุนเปิดเผยยุทธศาสตร์ เป้าหมาย และกรอบวงเงินอย่างสม่ำเสมอ
- ประเมินผลทุก 3–5 ปี: ทบทวนความคุ้มค่า ประสิทธิภาพ และผลกระทบต่อสังคม
- เปิดเผยข้อมูลต่อสาธารณะ: เพิ่มมาตรฐานการตรวจสอบทั้งการใช้จ่ายและผลลัพธ์ของโครงการ
ภาษีบาปกับแรงต้านจากธุรกิจยาสูบ
พญ. เริงฤดี ปธานวนิช คณะแพทยศาสตร์โรงพยาบาลรามาธิบดี ระบุว่า Earmarked Tax เป็นกลไกที่องค์การอนามัยโลกสนับสนุน และมีการใช้ในกว่า 80 ประเทศทั่วโลก โดยกว่า 40 ประเทศจัดสรรรายได้จากภาษียาสูบเพื่อสนับสนุนงานสุขภาพ
เธอมองว่า กลไกนี้ไม่ได้มีเป้าหมายเพียงจัดหาเงินให้กองทุน แต่ยังทำให้ธุรกิจที่สร้างต้นทุนด้านสุขภาพและสังคมมีส่วนร่วมรับผิดชอบต่อผลกระทบที่เกิดขึ้น
พญ. เริงฤดียังตั้งคำถามต่อข้อเสนอให้นำเงินไปไว้ในระบบภาษีสรรพสามิตปกติ โดยยกตัวอย่างรายได้ภาษีสรรพสามิตยาสูบที่ลดลงจากระดับกว่า 60,000 ล้านบาท เหลือราว 40,000 ล้านบาทในช่วงเกือบ 10 ปีที่ผ่านมา
หากยกเลิกเงินส่วนเพิ่มที่จัดสรรไว้โดยเฉพาะและนำทุกอย่างไปรวมในกองกลาง เธอมองว่าไม่มีหลักประกันชัดเจนว่า 4 หน่วยงานจะได้รับงบประมาณเพียงพอเหมือนเดิม โดยเฉพาะเมื่อการปรับขึ้นภาษียาสูบในทางปฏิบัติทำได้ยากและมักเผชิญแรงต้านจากภาคธุรกิจ
เธอยังชี้ถึงเอกสารของอุตสาหกรรมยาสูบที่เปิดเผยสู่สาธารณะ ซึ่งสะท้อนว่าธุรกิจคัดค้านภาษีจัดสรรเฉพาะมาอย่างต่อเนื่อง ด้วยเหตุผลเรื่องรายได้ไม่แน่นอน ความยืดหยุ่นในการบริหารงบประมาณ และวินัยการคลัง
ข้อสังเกตนี้ไม่ได้ยืนยันว่าการแก้กฎหมายมีสาเหตุจากแรงกดดันทางธุรกิจโดยตรง แต่สะท้อนว่า การปรับเปลี่ยนกลไกภาษีเพื่อสุขภาพควรถูกตรวจสอบอย่างรอบด้าน และต้องเปิดเผยเหตุผล ผลกระทบ และผู้ได้ประโยชน์อย่างชัดเจน
ปฏิรูปโครงสร้างภาษีหรือเลิก Earmarked Tax
สำหรับพิสิฐ ลี้อาธรรม การปรับโครงสร้างภาษีและการยกเลิกรายได้ของกองทุนภาษีบาปเป็นคนละเรื่องกัน หากรัฐต้องการเพิ่มรายได้เพื่อนำไปแก้ปัญหาผู้สูงอายุ สนับสนุนเด็กเกิดใหม่ หรือลดภาระทางการคลัง ก็ควรออกแบบระบบภาษีใหม่ให้ตอบโจทย์ ไม่ใช่ดึงเงินจากกลไกที่ทำงานอยู่แล้ว
“ผมเห็นว่า ระบบงบประมาณของไทยกำลังเผชิญวิกฤต เพราะเงินที่มีอยู่ไม่เพียงพอ โอกาสเพิ่มงบประมาณด้วยการขึ้นภาษีแทบเป็นไปไม่ได้ แต่การแก้กฎหมายเพื่อไม่ให้รายได้จากภาษีบาปเข้าสู่ สสส. และเปลี่ยนให้เข้าสู่ระบบงบประมาณปกติ ผมคิดว่าอาจเป็นแนวคิดที่มองปัญหาไม่รอบด้าน และไม่ได้พิจารณาผลเสียที่จะตามมาอย่างลึกซึ้ง”
ท้ายที่สุด การถกเถียงเรื่องร่างกฎหมายทั้ง 4 ฉบับจึงไม่ควรจำกัดอยู่ที่การเลือกระหว่าง “วินัยการคลัง” กับ “กองทุนสาธารณะ” เพราะทั้งสองเรื่องสามารถเดินไปด้วยกันได้ หากรัฐเอาจริงเอาจังกับการปฏิรูปโครงสร้างภาษีเพื่อเพิ่มรายได้ให้กับประเทศ
อ่านบทความที่เกี่ยวข้อง
- ระบบงบประมาณปกติ มีประสิทธิภาพ ตรวจสอบได้จริงหรือ ?
- เงินตึงตัว-ครม.กวาดทุกแหล่ง ดึง “เงินนอกงบประมาณ” โปะงบ 71
- โลกใกล้ถึงขีดจำกัดรับวิกฤต IMF แนะอาเซียนปฏิรูปเศรษฐกิจ