การเกษตร
ที่ผ่านมากองทุนฟื้นฟูและพัฒนาเกษตรกร หรือ กฟก. ถูกตั้งคำถามถึงการเข้ามาแทรกแซงของฝ่ายการเมือง และประสิทธิภาพการซื้อหนี้เกษตรกรมีประสิทธิภาพมากน้อยเพียงใด
หากย้อนการทำงานไปตั้งแต่เริ่ม ก่อตั้งขึ้นตามพระราชบัญญัติกองทุนฟื้นฟูและพัฒนาเกษตรกร เมื่อวันที่ 18 พฤษภาคม 2542 โดยมีเป้าหมายสนับสนุนการรวมกลุ่มของเกษตรกร ยกระดับคุณภาพชีวิต ฟื้นฟูและพัฒนาอาชีพเกษตรกรรม สร้างความเข้มแข็งให้องค์กรเกษตรกร รวมถึงแก้ไขปัญหาหนี้สินในระบบที่เกิดจากการประกอบอาชีพเกษตรกรรม
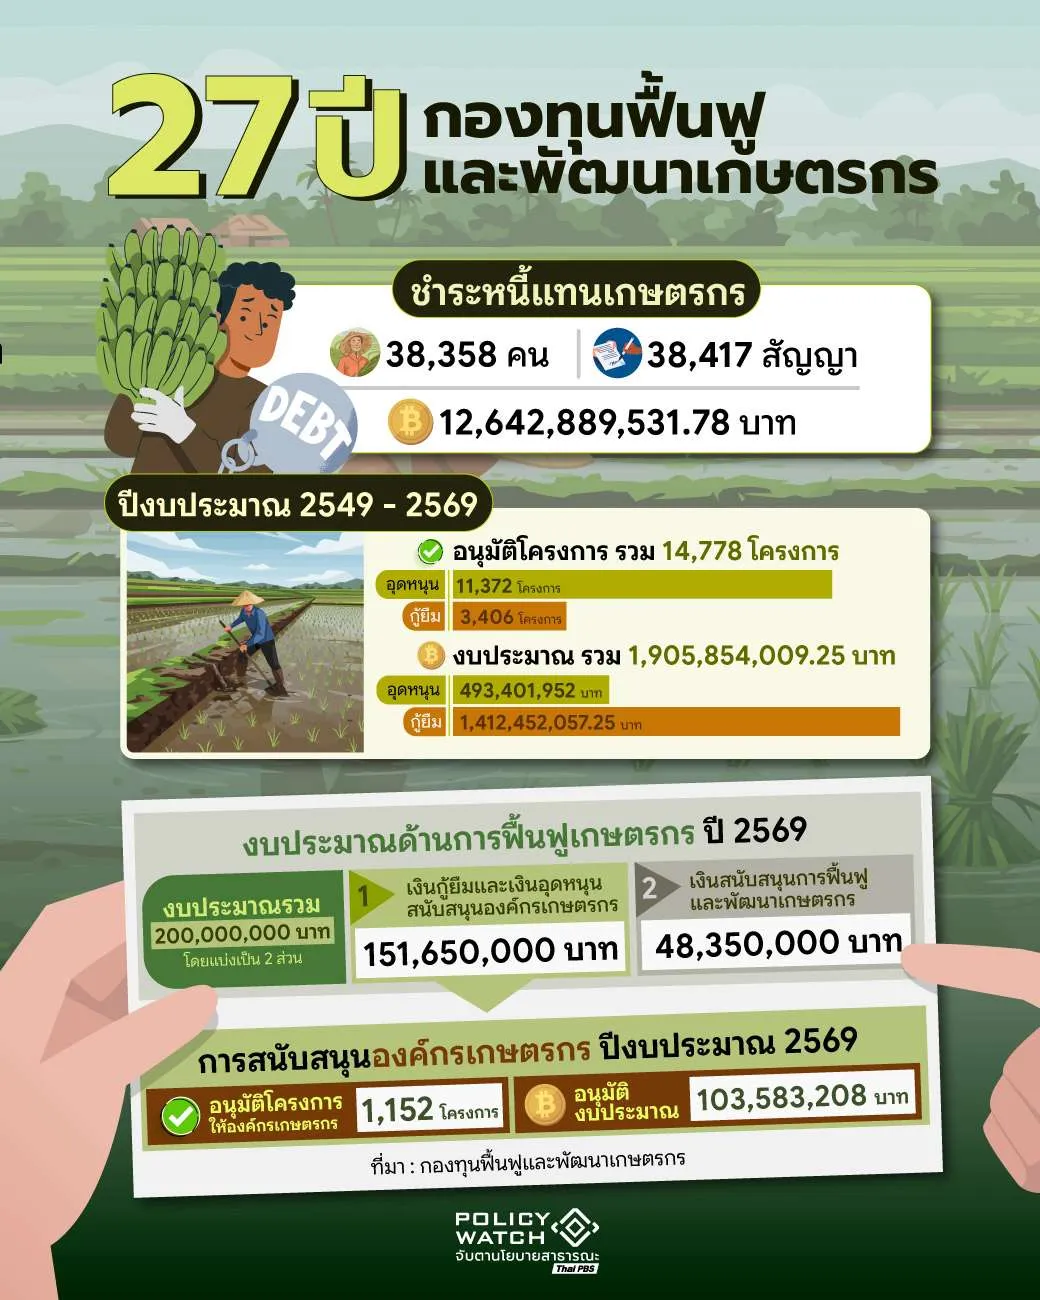
ตลอดระยะเวลา 27 ปี กองทุนขับเคลื่อนภารกิจทั้งด้านการจัดการหนี้และการฟื้นฟูอาชีพเกษตรกร โดยมีข้อมูลการชำระหนี้แทนเกษตรกรในช่วงปี 2549–2569 จำนวน 38,358 ราย 38,417 สัญญา คิดเป็นวงเงินรวมกว่า 12,642 ล้านบาท ขณะเดียวกัน ยังอนุมัติงบประมาณเพื่อฟื้นฟูอาชีพเกษตรกร 13,651 โครงการ วงเงินรวมกว่า 1,814 ล้านบาท
อย่างไรก็ตาม ภารกิจที่สะสมมายาวนานทำให้ กฟก. ต้องเผชิญโจทย์สำคัญ ทั้งช่องโหว่ในการซื้อหนี้ การบริหารทรัพย์สินที่ข้อมูลยังไม่ชัดเจน และการฟื้นฟูอาชีพที่ยังไม่เชื่อมโยงกับการแก้ปัญหาหนี้อย่างเต็มรูปแบบ
27 ปีชองการทำงาน ถึงเวลาที่จะปฏิรูปพัฒนาองค์กรไปในทิศทางใด “Policy Watch ThaiPBS “ ได้พูดคุยกับ สมคิด เชื้อคง ประธานกรรมการบริหารกองทุนฟื้นฟูและพัฒนาเกษตรกร ได้ประกาศเดินหน้าปรับระบบการทำงานของกองทุน โดยวาง 3 ภารกิจเร่งด่วน ได้แก่ การสำรวจทรัพย์สิน การปรับหลักเกณฑ์ซื้อหนี้ และการฟื้นฟูอาชีพเกษตรกรให้สร้างรายได้จริง
ปิดช่องอุทธรณ์ หยุดปัญหาหนี้เกินกรอบ
สมคิดกล่าวว่า ภารกิจด้านหนี้ของ กฟก. แบ่งออกเป็น 2 ส่วน คือ การซื้อหนี้จากงบประมาณที่รัฐบาลจัดสรร และการจัดการหนี้ตามมติคณะรัฐมนตรีในส่วนของการปรับโครงสร้างหนี้ โดยกระบวนการทั้งหมดต้องผ่านหลักเกณฑ์และการพิจารณาของคณะกรรมการหนี้
ปัญหาที่พบในอดีตส่วนหนึ่งอยู่ในกระบวนการอุทธรณ์ของผู้ที่ไม่ผ่านการพิจารณาตามขั้นตอนปกติในระดับจังหวัด เนื่องจากหลักเกณฑ์เดิมมีช่องว่าง จนทำให้บางกรณีมีหนี้เข้าสู่การพิจารณาเกินกว่ากรอบที่กองทุนควรรับผิดชอบ
แม้หลักการเดิมของ กฟก. กำหนดให้ซื้อหรือชำระหนี้ได้ไม่เกิน 5 ล้านบาทต่อราย แต่บางกรณีที่มีการสะสมของดอกเบี้ยทำให้มูลหนี้สูงถึง 10–20 ล้านบาท โดยส่วนหนึ่งมาจากกลุ่มที่ผ่านกระบวนการอุทธรณ์ สมคิดมองว่า ช่องว่างดังกล่าวอาจนำไปสู่การปฏิบัติที่ไม่ถูกต้อง และเพิ่มความเสี่ยงต่อการเรียกรับผลประโยชน์
กองทุนจึงเตรียมปรับหลักเกณฑ์การซื้อหนี้ใหม่ โดยให้ทุกขั้นตอนมีมาตรฐานเดียวกัน ตั้งแต่ระดับจังหวัด อนุกรรมการ คณะทำงาน และคณะกรรมการหนี้ เพื่อปิดช่องที่ทำให้เกิดการอนุมัติหนี้นอกกรอบ และทำให้ความช่วยเหลือไปถึงเกษตรกรที่มีคุณสมบัติตามเจตนารมณ์ของกฎหมายอย่างแท้จริง
“ปัญหาไม่ได้เกิดขึ้นในวันเดียว แต่สะสมมานานกว่า 10 ปี การแก้ไขจึงต้องค่อยเป็นค่อยไป และไม่โยนความผิดให้ฝ่ายใดฝ่ายหนึ่ง” สมคิดกล่าว
นอกจากการซื้อหนี้ กองทุนยังเตรียมจัดการหนี้ที่หมดสัญญา หนี้ถึงกำหนดชำระ และหนี้ที่ไม่มีสภาพบังคับ เพื่อให้มีแนวปฏิบัติที่ชัดเจน และให้หน่วยงานบริหารจัดการหนี้สามารถติดตามสถานะของแต่ละกรณีได้อย่างเป็นระบบ
งบซื้อหนี้ 700–800 ล้านบาท ต้องตรวจสอบได้
กฟก. ใช้งบประมาณซื้อหนี้ปีละประมาณ 700–800 ล้านบาท โดยในอดีตเคยอยู่ในระดับ 600–700 ล้านบาท สมคิดย้ำว่า แม้ฝ่ายบริหารจัดการหนี้จะมีอำนาจโดยตรงในการดำเนินการซื้อหนี้ แต่การใช้เงินทุกก้อนยังต้องรายงานต่อคณะกรรมการบริหารอย่างชัดเจน
เหตุผลสำคัญคือ คณะกรรมการบริหารมีหน้าที่กำกับการใช้เงินและทรัพย์สินของกองทุน รวมถึงต้องสามารถตอบคำถามต่อคณะกรรมการนโยบาย สื่อมวลชน และสาธารณชนได้ว่า เงินงบประมาณถูกใช้ซื้อหนี้ของใคร เป็นจำนวนเท่าใด และเป็นไปตามหลักเกณฑ์หรือไม่
แนวทางใหม่นี้มุ่งทำให้การซื้อหนี้ไม่ใช่เพียงกระบวนการของฝ่ายปฏิบัติการ แต่เป็นระบบที่มีการกำกับ ตรวจสอบ และรับผิดชอบร่วมกัน
เคลียร์ทรัพย์สินกว่า 90,000 ไร่ ให้รู้ว่าอยู่ที่ไหนและมีจริงหรือไม่
อีกภารกิจสำคัญคือการสำรวจและขึ้นทะเบียนทรัพย์สินของกองทุนใหม่ทั้งหมด โดยเฉพาะที่ดินที่โอนสิทธิหรือกรรมสิทธิ์มาอยู่ภายใต้การดูแลของกองทุนจากกระบวนการจัดการหนี้
สมคิดระบุว่า ปัจจุบันมีตัวเลขที่ดินของกองทุนในเอกสารมากกว่า 90,000 ไร่ แต่ยังไม่สามารถระบุได้อย่างชัดเจนว่าที่ดินทั้งหมดอยู่ที่ใด มีอยู่จริงครบถ้วนหรือไม่ อยู่ในความครอบครองของใคร และก่อให้เกิดรายได้หรือภาระภาษีอย่างไร
การสำรวจครั้งนี้จึงไม่ได้มุ่งเพียงนับจำนวนที่ดิน แต่ต้องตรวจสอบสถานะทรัพย์สินทั้งหมด รวมถึงสิทธิของเกษตรกรที่ยังอาศัยหรือทำกินอยู่ในที่ดินดังกล่าว เพื่อให้การบริหารทรัพย์สินเป็นไปอย่างถูกต้อง โปร่งใส และไม่กระทบต่อวิถีชีวิตของเกษตรกร
กองทุนตั้งเป้าเห็นความคืบหน้าของการสำรวจภายในประมาณ 3 เดือน โดยต้องมีกรอบเวลาและรายงานผลที่ชัดเจน เพื่อป้องกันไม่ให้การใช้งบประมาณกลายเป็นเพียงการดำเนินงานบนเอกสารโดยไม่เกิดผลลัพธ์ที่ตรวจสอบได้
ซื้อหนี้ต้องไม่จบแค่ปลดภาระ แต่ต้องพาเกษตรกรกลับมายืนได้
หัวใจสำคัญของการปรับทิศทาง กฟก. คือการเชื่อมการจัดการหนี้เข้ากับการฟื้นฟูอาชีพ สมคิดย้ำว่า การซื้อหนี้ไม่ควรจบลงเพียงการชำระหนี้แทนเกษตรกร เพราะหากไม่มีแผนสร้างรายได้ เกษตรกรอาจกลับไปมีปัญหาหนี้ซ้ำอีก
แนวคิดใหม่จึงกำหนดให้ผู้ที่ได้รับการช่วยเหลือด้านหนี้ต้องมีแผนฟื้นฟูอาชีพที่ชัดเจน เช่น จะทำอาชีพอะไร มีต้นทุนเท่าใด สร้างรายได้อย่างไร และมีแผนชำระหนี้คืนกองทุนแบบใด
ที่ผ่านมา กองทุนซื้อหนี้ให้เกษตรกรแล้วประมาณ 28,000 ราย แต่มีข้อมูลการฟื้นฟูอาชีพราว 4,000 ราย สมคิดมองว่าตัวเลขดังกล่าวสะท้อนว่าการดำเนินงานด้านหนี้และการฟื้นฟูยังไม่เดินควบคู่กันมากพอ ทั้งที่กฎหมายกำหนดให้การจัดการหนี้ต้องเชื่อมโยงกับการฟื้นฟูเกษตรกร
“การช่วยหนี้โดยไม่ฟื้นฟูอาชีพ เท่ากับช่วยให้เขาหลุดจากปัญหาชั่วคราว แต่ไม่ได้สร้างความสามารถให้เขายืนอยู่ได้ในระยะยาว” คือทิศทางที่ กฟก. ต้องการปรับเปลี่ยน
หนุนอาชีพระยะสั้น สร้างเงินหมุนเร็ว ลดพึ่งหนี้นอกระบบ
กฟก. เตรียมปรับแนวทางสนับสนุนอาชีพจากโครงการที่ใช้ระยะเวลายาว ไปสู่กิจกรรมเกษตรที่สร้างรายได้เร็วและสอดคล้องกับสภาพคล่องของเกษตรกรรายย่อย เช่น การเลี้ยงปลากระชัง การปลูกข้าวโพด การปลูกผัก และพืชผลที่สามารถเก็บเกี่ยวขายได้ภายในไม่กี่เดือน
สมคิดเห็นว่า โครงการระยะยาวอย่างการเลี้ยงวัว ซึ่งต้องใช้เวลา 2 ปีหรือมากกว่า อาจไม่เหมาะกับเกษตรกรที่ขาดสภาพคล่อง เพราะเมื่อครัวเรือนมีค่าใช้จ่ายเร่งด่วน อาจจำเป็นต้องขายสัตว์ก่อนถึงรอบการผลิต ทำให้โครงการไปไม่ถึงเป้าหมายและไม่สามารถชำระเงินคืนได้ตามแผน
จึงเสนอให้เน้นโครงการที่มีรอบการผลิตสั้น เช่น การเลี้ยงปลา 3–4 เดือน หรือการปลูกข้าวโพดที่ใช้เวลาประมาณ 95–100 วัน เพื่อให้เกษตรกรมีรายได้หมุนเวียนเร็วขึ้น ลดภาระหนี้นอกระบบ และค่อย ๆ สร้างความมั่นคงทางการเงิน
รูปแบบสนับสนุนอาจเป็นเงินกู้ไม่มีดอกเบี้ย ผ่อนชำระได้ถึง 5 ปี โดยปีแรกอาจยังไม่ต้องเริ่มชำระเงินต้น ก่อนทยอยชำระคืนในปีถัดไปตามศักยภาพของแต่ละโครงการ
ตัวอย่างการปลูกพุทราอินเดียหรือพุทราบอมเบย์บนพื้นที่ประมาณ 2 ไร่ ซึ่งเริ่มสร้างรายได้ภายใน 6–8 เดือน และมีตลาดรองรับ หากกองทุนสนับสนุนอาชีพที่เห็นรายได้เร็วในลักษณะนี้ ก็จะช่วยให้เกษตรกรมีโอกาสพึ่งพาตนเองได้มากขึ้น
ช่วยรายเล็กก่อน กระจายความช่วยเหลือให้ถึงคนส่วนใหญ่
แม้หลักเกณฑ์เดิมเปิดให้ซื้อหรือจัดการหนี้ได้สูงสุดไม่เกิน 5 ล้านบาทต่อราย แต่สมคิดต้องการให้ กฟก. ให้ความสำคัญกับเกษตรกรรายย่อยหรือ “ตัวเล็กตัวน้อย” มากขึ้น โดยเฉพาะกลุ่มที่มีหนี้ระดับต่ำกว่า 300,000–500,000 บาท
จากข้อมูลที่เขาอ้างอิง เกษตรกรที่มีพื้นที่เฉลี่ย 8–12 ไร่ มักมีภาระหนี้ราว 350,000 บาท ซึ่งสอดคล้องกับต้นทุนการผลิตและค่าใช้จ่ายในการทำนา ขณะที่ผู้มีหนี้ระดับ 1–2 ล้านบาทขึ้นไป อาจเป็นกลุ่มที่กู้เพื่อซื้อรถไถ รถเกี่ยว หรือเครื่องจักร ซึ่งมีศักยภาพด้านทรัพย์สินและรายได้มากกว่า
แนวทางนี้ไม่ได้หมายความว่ากองทุนจะตัดสิทธิผู้มีหนี้สูง แต่ต้องจัดลำดับความสำคัญตามความเปราะบาง หากใช้งบประมาณไปกับหนี้รายใหญ่เพียงไม่กี่ราย งบที่มีจำกัดอาจช่วยเกษตรกรได้น้อยลง ขณะที่การเน้นช่วยหนี้รายย่อยจะทำให้ความช่วยเหลือกระจายไปถึงคนจำนวนมากขึ้น
จับมือหน่วยงานเกษตร ลดต้นทุนให้เงินกองทุนเกิดผลสูงสุด
งบฟื้นฟูอาชีพของ กฟก. มีอยู่ราว 90 ล้านบาท ซึ่งไม่เพียงพอสำหรับช่วยเหลือเกษตรกรได้ครบทุกมิติ กองทุนจึงเตรียมประสานหน่วยงานที่เกี่ยวข้อง โดยเฉพาะกระทรวงเกษตรและสหกรณ์ กรมวิชาการเกษตร และกรมส่งเสริมการเกษตร เพื่อเสริมการทำงานของกองทุน
แนวทางที่อยู่ระหว่างหารือคือ การช่วยลดต้นทุนปัจจัยการผลิต เช่น ปุ๋ยราคาพิเศษ การให้คำแนะนำด้านการผลิต การสนับสนุนองค์ความรู้ การเชื่อมโยงตลาด และการลงพื้นที่ของเจ้าหน้าที่เกษตร เพื่อให้เกษตรกรที่ได้รับเงินสนับสนุนจากกองทุนมีโอกาสต่อยอดอาชีพได้จริง
กองทุนจะไม่ทำหน้าที่ซื้อหรือแจกปัจจัยการผลิตเอง แต่จะทำหน้าที่เป็นกลไกประสานความช่วยเหลือ เพื่อให้เงินทุกบาทของกองทุนเกิดประโยชน์สูงสุด และลดภาระต้นทุนของเกษตรกรที่เข้าร่วมโครงการฟื้นฟู
ทบทวนข้อมูล 52,000 องค์กร และสมาชิก 5.2 ล้านราย
การจัดระเบียบฐานข้อมูลเป็นอีกเรื่องที่ กฟก. ต้องเร่งดำเนินการ ปัจจุบันมีองค์กรเกษตรกรขึ้นทะเบียนประมาณ 52,000 องค์กร และมีสมาชิก 5.2 ล้านราย แต่ตัวเลขดังกล่าวจำเป็นต้องได้รับการทบทวนให้เป็นปัจจุบัน
จำนวนสมาชิกอาจเปลี่ยนแปลงจากการสมัครใหม่ การลาออก การเสียชีวิต หรือการเปลี่ยนแปลงสถานะอื่น ๆ การมีฐานข้อมูลที่ตรงกับความเป็นจริงจึงเป็นเรื่องจำเป็นต่อการวางแผนงบประมาณ การกำหนดเป้าหมาย และการจัดสรรความช่วยเหลือให้ตรงกับผู้ที่เดือดร้อนจริง
การตรวจสอบจะครอบคลุมทั้งสถานะขององค์กรเกษตรกร การขึ้นทะเบียนองค์กรใหม่ และข้อมูลสมาชิก โดยเป้าหมายไม่ใช่เพียงการปรับตัวเลขบนเอกสาร แต่เพื่อให้กองทุนรู้ว่าใครต้องการความช่วยเหลือด้านหนี้ การฟื้นฟูอาชีพ หรือการพัฒนาในรูปแบบใด
ใช้กติกาเดียวกัน 77 จังหวัด สร้างความเชื่อมั่นองค์กร
สมคิดเห็นว่า การบริหารกองทุนที่มีเครือข่ายทั่วประเทศไม่สามารถอาศัยการติดตามแบบรายกรณีหรือรายจังหวัดเพียงอย่างเดียวได้ เพราะทั้งล่าช้าและไม่ทั่วถึง สิ่งจำเป็นคือการออกกติกา มาตรฐาน และหลักเกณฑ์กลางที่ชัดเจน เพื่อให้ทุกจังหวัดปฏิบัติไปในทิศทางเดียวกัน
หากใครปฏิบัตินอกเหนือจากหลักเกณฑ์ ก็ต้องสามารถตรวจสอบได้ว่าเกิดจากเหตุใดและใครเป็นผู้รับผิดชอบ ควบคู่กับการแยกระบบรับเรื่องร้องทุกข์และร้องเรียนให้ชัดเจน เพื่อให้ผู้ร้องรู้ว่าคำร้องของตนอยู่ในขั้นตอนใด และกองทุนจะดำเนินการอย่างไรต่อไป
เขายังเสนอให้เปิดเผยความคืบหน้าของเรื่องร้องเรียนผ่านช่องทางสื่อสารของกองทุน เพื่อให้สมาชิกและสาธารณชนเข้าถึงข้อมูลได้ ลดความเข้าใจผิด ลดช่องว่างการสื่อสาร และลดปัญหาการแอบอ้างเรียกรับผลประโยชน์จากเกษตรกร
วัด กฟก. จากผลลัพธ์ ไม่ใช่เพียงภาพการเมือง
ต่อข้อสังเกตว่า กฟก. เป็นองค์กรกึ่งการเมือง สมคิดยอมรับว่าองค์กรลักษณะนี้มักถูกมองว่าเกี่ยวข้องกับการเมือง เพราะในอดีตมีบุคคลจากหลายฝ่ายเข้ามามีบทบาทในการบริหาร แต่เขาเห็นว่าสิ่งที่ควรถูกวัดไม่ใช่เพียงว่าใครเข้ามาทำงาน หากคือผลลัพธ์ที่เกิดกับเกษตรกร ความโปร่งใส และความสามารถในการแก้ปัญหาได้จริง
การปรับระบบ กฟก. จึงไม่อาจเกิดขึ้นจากประธานกรรมการเพียงคนเดียว แต่ต้องอาศัยความร่วมมือของคณะกรรมการ ผู้บริหาร เจ้าหน้าที่ องค์กรเกษตรกร และหน่วยงานภายนอก
เป้าหมายสุดท้ายคือทำให้การซื้อหนี้ การฟื้นฟูอาชีพ และการพัฒนาเกษตรกรเชื่อมโยงกันเป็นระบบเดียว พร้อมมีข้อมูลทรัพย์สิน ฐานสมาชิก และการใช้จ่ายงบประมาณที่ตรวจสอบได้ เพื่อให้ กฟก. กลับมาเป็นกลไกที่ช่วยเกษตรกรหลุดพ้นจากหนี้ และสร้างความมั่นคงในอาชีพได้อย่างยั่งยืน
บทความที่เกี่ยวข้อง: