
 สังคม คุณภาพชีวิต
เวลาเจ็บป่วยกะทันหัน ภาพของห้องฉุกเฉินที่คราคร่ำไปด้วยผู้ป่วย แถวยาวเหยียดที่รอคิวพบแพทย์ในโรงพยาบาลรัฐ และเวลาอันน้อยนิดในการคุยกับหมอ กลายเป็นภาพชินตาในสังคมไทย สิ่งนี้บีบให้คนจำนวนมากไม่ว่าจะพอมีเงินหรือระดับปานกลาง ต้องยอมควักเงินจ่ายเบือนหน้าเข้าหา “โรงพยาบาลเอกชน” เพื่อแลกกับความสะดวกสบาย ความรวดเร็ว และการรักษาที่ทันท่วงที
ขณะเดียวกันนวัตกรรมทางการแพทย์ที่ทันสมัย และเป้าหมายการดันประเทศไทยสู่การเป็น “ศูนย์กลางทางการแพทย์” (Medical Hub) ระดับโลก ทำระบบสุขภาพไทยถูกตั้งข้อสังเหตุว่านับวันก็จะยิ่งถ่างช่องว่างความเหลื่อมล้ำมากขึ้นเรื่อย ๆ หรือไม่
ปฏิเสธไม่ได้ว่าการเติบโตอย่างก้าวกระโดดของโรงพยาบาลเอกชนที่ขาดการกำกับทิศทางที่เหมาะสม กำลังเปลี่ยนภาคเอกชนจาก “ผู้เข้ามาช่วยเติมเต็มระบบ” ให้กลายเป็น “ผู้แย่งชิงทรัพยากร” ซึ่งส่งผลกระทบต่อระบบสุขภาพไทยในหลายมิติ
ประเด็นนี้ถูกเปิดเผยในงานเสวนาสาธารณะ “แนวทางส่งเสริมและกำกับดูแลโรงพยาบาลเอกชน เพื่อระบบสุขภาพที่เป็นธรรม” เมื่อวันที่ 20 ตุลาคม 2569 จัดโดย คณะแพทยศาสตร์โรงพยาบาลรามาธิบดี มหาวิทยาลัยมหิดล ร่วมกับ ศูนย์ความรู้นโยบายสาธารณะเพื่อการเปลี่ยนแปลง (101 PUB) และสถาบันวิจัยระบบสาธารณสุข (สวรส.)
Thai PBS Policy Watch สรุป 5 ข้อค้นพบสำคัญจากงานวิจัยชุดนี้ พร้อมมองภาพรวมเชิงนโยบาย เพื่อหาทางออกให้ทั้งรัฐและเอกชนเดินไปด้วยกันได้ โดยไม่ทิ้งใครไว้ข้างหลัง
ข้อค้นพบที่ 1: เอกชนไม่ใช่ ‘ทางเลือกคนรวย’ แต่เป็นหลักที่คนชั้นกลางพึ่งพา
ความเข้าใจผิดประการหนึ่งในสังคมไทยคือ การคิดว่าโรงพยาบาลเอกชนเป็นเรื่องของ “คนมีเงิน” เท่านั้น แต่งานวิจัยฉบับนี้ชี้ให้เห็นว่า ในปี 2567 โรงพยาบาลเอกชนมีจำนวนคิดเป็น 1 ใน 4 ของโรงพยาบาลทั้งประเทศและแบกรับการรักษาผู้ป่วยนอก (OPD) สูงถึง 1 ใน 4 ของทั้งระบบ
เมื่อสำรวจความคิดเห็นประชาชน 2,017 คน พบว่า กลุ่มคนที่ใช้โรงพยาบาลเอกชนเป็นประจำไม่ได้มีแค่คนรวย แต่เป็น “กลุ่มผู้ประกันตนในระบบประกันสังคม” (ม.33 และ ม.39) ซึ่งเป็นแรงงานชนชั้นกลาง
เมื่อเทียบในกลุ่มคนที่มีรายได้พอๆ กัน ผู้ประกันตนใช้บริการเอกชนเป็นประจำมากกว่าผู้ใช้สิทธิบัตรทองและสิทธิข้าราชการ แม้ในกลุ่มผู้ประกันตนทั้งหมดที่ตอบแบบสำรวจจะมีประมาณ 1 ใน 5 ที่เข้าเอกชนประจำ แต่ก็สะท้อนว่า โรงพยาบาลเอกชนกลายเป็นส่วนหนึ่งในชีวิตของคนทำงานทั่วไปไปแล้ว
การที่คนชั้นกลางยอมจ่ายเพิ่มหรือใช้สิทธิประกันสังคมเข้าเอกชน สะท้อนถึงความแออัดของโรงพยาบาลรัฐ ถ้าภาครัฐละเลยไม่เข้ามาดูแลเอกชน ก็เท่ากับปล่อยให้ประชาชนต้องแบกรับภาระค่าใช้จ่ายและความเสี่ยงเอาเอง
ข้อค้นพบที่ 2: ตลาดกระจุกตัว รายใหญ่ฟันกำไรสูง แต่กระจายตัวเหลื่อมล้ำ
ในมุมของโครงสร้างธุรกิจ ภาคเอกชนไทยไม่ได้แข่งขันกันอย่างเสรีจริง แต่เข้าข่าย “ตลาดกระจุกตัว” โดยค่ายใหญ่ไม่กี่รายกินส่วนแบ่งไปเกือบครึ่งประเทศ
- กระจุกตัวด้านรายได้: ปี 2567 ผู้ประกอบการรายใหญ่แค่ 4 ราย ครองส่วนแบ่งรายได้ไปถึง 49.3% ของตลาดโรงพยาบาลเอกชนทั้งหมด โดยเฉพาะกลุ่มที่อยู่ในตลาดหลักทรัพย์ฯ มีอัตรากำไรสูงมากเมื่อเทียบกับธุรกิจบริการอื่น
- กระจุกตัวด้านพื้นที่: โรงพยาบาลเอกชนเกือบครึ่งหนึ่งและจำนวนเตียงเกินครึ่ง ไปกองกันอยู่ในกรุงเทพฯ และปริมณฑล ขณะที่ต่างจังหวัด โดยเฉพาะจังหวัดเล็กๆ มีโรงพยาบาลเอกชนเฉลี่ยแค่ไม่กี่แห่ง
การกระจุกตัวแบบนี้ทำให้กลุ่มทุนใหญ่มีอำนาจต่อรองสูง ทั้งเรื่องการตั้งราคาค่ารักษาและการดึงตัวหมอ ส่วนคนต่างจังหวัดกลับไม่มีทางเลือก ต้องพึ่งพาแต่ระบบรัฐเพียงอย่างเดียว
ข้อค้นพบที่ 3: ค่ารักษาต่างกันลิ่ว บวกราคายาโหด คนไข้ไม่มีทางรู้และต่อรองไม่ได้
ปัญหาใหญ่ที่สุดของคนไข้เวลาเดินเข้าโรงพยาบาลเอกชนคือ “ความไม่รู้”
บริการทางการแพทย์ต่างจากสินค้าทั่วไปตรงที่ คนไข้ประเมินเองไม่ได้เลยว่าต้องตรวจอะไรบ้าง ยาตัวไหนจำเป็น หรือราคาที่คิดมาสมเหตุสมผลไหม ยิ่งตอนเจ็บป่วยฉุกเฉิน ยิ่งไม่มีเวลามานั่งเปรียบเทียบราคาหรือปฏิเสธการรักษา
ทีมวิจัยได้ลองนำข้อมูลราคายาของกรมการค้าภายในมาวิเคราะห์ แล้วพบตัวเลขการบวกกำไร (Markup) จากต้นทุนจัดซื้อของโรงพยาบาลเอกชนในระดับที่น่าตกใจ
|
ประเภทรายการยา |
ตัวอย่างตัวยา |
การบวกราคาเพิ่มจากต้นทุนจัดซื้อเฉลี่ย (โรงพยาบาลกลุ่มค่ากลาง) |
|
ยาสามัญทั่วไป |
พาราเซตามอล แอสไพริน |
ขายแพงกว่าต้นทุน ~9 เท่า ขายแพงกว่าต้นทุน ~20 เท่า |
|
ยาฉุกเฉินวิกฤต |
ไดอาซีแพม (Diazepam) อะดรีนาลีน(Adrenaline) อะโทรพีน (Atropine) |
ขายแพงกว่าต้นทุน ~45 เท่า ขายแพงกว่าต้นทุน ~39 เท่า ขายแพงกว่าต้นทุน ~33 เท่า |
(หมายเหตุ: นี่คือตัวเลขของโรงพยาบาลเอกชนกลุ่มกลางๆ แปลว่ายังมีเอกชนอีกครึ่งหนึ่งที่ขายแพงกว่านี้ไปอีก)
นอกจากนี้ แม้รัฐจะพยายามให้เปิดเผยราคายา แต่ก็โชว์แค่บางรายการ ผู้ป่วยไม่สามารถเอามานั่งเช็กเปรียบเทียบกันได้จริง เมื่อไม่มีความโปร่งใส กลไกราคาที่ควรจะแข่งขันกันตามธรรมชาติจึงไม่ทำงาน เปิดช่องให้ตั้งราคาตามใจชอบในบริการที่ผู้ป่วยปฏิเสธไม่ได้
ข้อค้นพบที่ 4: ต่างประเทศคุมเข้ม แต่ไทยเน้นแค่ตรวจเอกสาร
ถ้าลองไปดูในต่างประเทศ แม้กระทั่งประเทศที่ขึ้นชื่อเรื่องเสรีนิยมทางการแพทย์อย่างสหรัฐฯ หรือประเทศในยุโรป รัฐบาลเขากลับมีกลไกกำกับดูแลโรงพยาบาลเอกชนที่เข้มงวดกว่าไทยมาก
รัฐไทยทุกวันนี้เน้นตรวจแค่ “ปัจจัยนำเข้า” เช่น ตรวจขนาดอาคาร เครื่องมือ หรือจำนวนหมอพยาบาลตอนมาขออนุญาตเปิดโรงพยาบาล แต่เรื่องคุณภาพการรักษาจริงกลับปล่อยให้เป็นเรื่องความสมัครใจ หรือให้สภาวิชาชีพไปดูแลกันเอง
ในขณะที่ต่างประเทศเขาใช้มาตรการเชิงนโยบายที่จริงจังกว่านั้น เช่น
- คุมโครงสร้างการถือหุ้น: ไม่ให้ถือหุ้นไขว้กันจนเกิดการฮั้วราคาและสร้างกำไรเกินควร
- คุมการแข่งขันทางการค้า: ตรวจสอบการควบรวมกิจการโรงพยาบาล ไม่ให้มีใครใหญ่เกินไปจนผูกขาดตลาด
- ป้องกันการสั่งตรวจที่ไม่จำเป็น (Low-value Care): สุ่มตรวจและลงโทษโรงพยาบาลที่ยัดเยียดการตรวจรักษาเกินความจำเป็นเพื่อเพิ่มบิล
- มีเพดานราคา (Price Cap): กำหนดราคากลาง หรือตั้งเพดานราคาตายตัวสำหรับเคสอุบัติเหตุฉุกเฉินวิกฤต
ระบบของไทยจึงกลายเป็นว่าใช้กฎระเบียบโบราณที่สร้างภาระเอกสารให้เอกชน แต่กลับไม่มีกลไกคุ้มครองกระเป๋าเงินของประชาชนเลย
ข้อค้นพบที่ 5: รัฐอุดหนุนผิดจุด ดัน Medical Tourism จนทำบุคลากรสมองไหล
ข้อค้นพบสุดท้ายชี้ให้เห็นถึงความย้อนแย้งของนโยบายรัฐบาลไทย ที่ผ่านมา รัฐทุ่มอุดหนุนภาคเอกชนผ่านสิทธิประโยชน์ทางภาษี เช่น ยกเว้น VAT ให้สถานพยาบาล หรือให้สิทธิประโยชน์ BOI ควบคู่ไปกับการประโคมนโยบายดันไทยเป็น Medical Hub เพื่อดึงผู้ป่วยต่างชาติ
แต่ทีมวิจัยมองว่า นี่เป็นการ “อุดหนุนผิดจุด”
รัฐไปทุ่มเงินอุดหนุนบริการปลายน้ำ แต่ปัญหาคอขวดของระบบสาธารณสุขไทยจริงๆ อยู่ที่ต้นน้ำ นั่นคือ “หมอและพยาบาล”
ไทยไม่เคยมีการประเมินเลยว่า ภาษีที่ยอมเสียไปกับการเว้นให้ทุนใหญ่เอกชนนั้น ได้ผลตอบแทนกลับมาคุ้มค่ากับสุขภาพของคนในประเทศจริงไหม ยิ่งไปกว่านั้น เรายังไม่มีแผนรับมือเรื่องกำลังคนเลย
สิ่งที่เกิดขึ้นคือ โรงพยาบาลเอกชนที่ได้แรงหนุนจากรัฐ ใช้กำลังเงินที่เหนือกว่า ดึงหมอ พยาบาล และบุคลากรเก่งๆ ออกจากโรงพยาบาลรัฐ เพื่อไปดูแลผู้ป่วยต่างชาติหรือคนมีกำลังจ่าย กลายเป็นปัญหาหมอสมองไหล และคนที่รับกรรมก็คือคนธรรมดาที่ต้องไปยืนรอคิวในโรงพยาบาลรัฐที่ขาดแคลนบุคลากรหนักกว่าเดิม
4 ข้อเสนอทางออกปรับสมดุลใหม่ ‘เพื่อระบบสุขภาพที่เป็นธรรม’
ข้อเสนอจากทีมวิจัย นำโดย รศ.นพ.บวรศม ลีระพันธ์ (มหิดล) และ ฉัตร คำแสง (101 PUB) ย้ำตรงกันว่า การกำกับดูแลไม่ได้แปลว่าการไป “บีบ” หรือ “บดขยี้” เอกชน และไม่ใช่การปล่อยให้คุมกันเองตามมีตามเกิด แต่คือการ “หาจุดสมดุลใหม่” โดยเอาสุขภาพของประชาชนเป็นตัวตั้ง
1. ปรับนโยบายส่งเสริม ให้เอกชนช่วยหนุนระบบ ไม่ใช่มาแย่งทรัพยากร
- ปรับเงื่อนไข BOI และ Medical Hub ให้สิทธิประโยชน์ภาษีเฉพาะเอกชนที่ยอมคืนประโยชน์ให้สังคม
- บังคับร่วมสร้างประโยชน์สาธารณะ เช่น ให้เอกชนร่วมลงเงินในบริการป้องกันโรค บริการสุขภาพปฐมภูมิ หรือลงเงินช่วยผลิตหมอพยาบาลชดเชยส่วนที่ดึงไป
- วางแผนกำลังคนภาพรวม มีระบบจัดสรรหมอพยาบาลระดับชาติ ไม่ปล่อยให้เอกชนดึงตัวไปฟรีๆ โดยไม่ช่วยรับผิดชอบต้นทุนการผลิต
2. กำกับเรื่องกำไรและการซื้อขายกิจการให้อยู่ในระดับที่พอดี
- คุมการควบรวมกิจการ ตั้งเกณฑ์ซื้อขายคุมโรงพยาบาลเอกชนให้เข้มกว่าธุรกิจอื่น ไม่ให้เกิดการกินรวบผูกขาดในพื้นที่
- ตรวจสอบการถือหุ้น เช็กเรื่องการถือหุ้นไขว้เพื่อป้องกันการฮั้วราคา
3. ทำให้ข้อมูลราคาโปร่งใส ให้รัฐต่อรองแทนคนไข้
- เช็กราคาได้จริง ทำระบบออนไลน์เปิดเผยราคายา ค่ารักษา และค่าหัตถการของแต่ละโรงพยาบาลเอกชน ให้คนไข้เปิดดูเปรียบเทียบได้ง่ายๆ
- เดินถือใบสั่งยาไปซื้อข้างนอกได้ ส่งเสริมให้คนไข้เอาใบสั่งยาจากโรงพยาบาลเอกชนไปหาซื้อยาสามัญข้างนอกเองได้
- รวมพลังกันต่อรอง ให้กองทุนสุขภาพรัฐ (เช่น ประกันสังคม, สปสช.) รวมถึงบริษัทประกันเอกชน ใช้พลังเงินก้อนใหญ่เข้าไปต่อรองราคากลางแทนที่จะปล่อยให้คนไข้ไปยืนไฟต์ราคาเอง
4. คุมคุณภาพที่ ‘ผลการรักษา’ ไม่ใช่คุมที่เอกสาร
- เลิกกฎจิ๊บจ๊อยที่เพิ่มต้นทุน ตัดเกณฑ์ระเบียบเอกสารที่ไม่เกี่ยวข้องกับคุณภาพการรักษาออกไป จะได้ไม่เพิ่มต้นทุนให้เอกชนโดยไม่จำเป็น
- เน้นผลลัพธ์การรักษาจริง เปลี่ยนไปวัดคุณภาพที่อัตราการรอดชีวิต การเกิดภาวะแทรกซ้อน และความพึงพอใจของคนไข้ พร้อมหนุนการรับรองมาตรฐานโรงพยาบาล (HA)
ระบบสาธารณสุขไทย “ไม่ใช่โลกสองใบ” ที่แยกกันระหว่างรัฐกับเอกชน แต่ทั้งสองฝ่ายอยู่ใน “โลกใบเดียวกัน” ที่ส่งผลกระทบถึงกันตลอดเวลา
การปล่อยให้เอกชนเติบโตโดยไม่มีการกำกับดูแลเรื่องราคาและความโปร่งใส แถมรัฐยังอุดหนุนผิดจุด ไม่เพียงแต่จะสร้างภาระให้คนไข้ แต่มันกำลังกัดกินและบั่นทอนระบบสาธารณสุขของรัฐจนอาจจะพังทลายลงในอนาคต
ถึงเวลาแล้วที่รัฐบาลต้องปรับบทบาท จากคนที่คอยนั่งอนุมัติเอกสาร มาเป็น “ผู้กำกับเกมที่ชาญฉลาด” ดึงศักยภาพและกำลังทุนของเอกชนมาร่วมสร้างระบบสุขภาพของประเทศ เพื่อให้คนไทยทุกคนเข้าถึงการรักษาที่ “ได้ผล คุ้มค่า และเป็นธรรม” อย่างแท้จริง
โรงพยาบาลเริ่มอิ่มตัว หันไปหารายได้ผู้ป่วยเพิ่ม
ศูนย์วิเคราะห์เศรษฐกิจ ทีทีบี หรือ ttb analytics มองว่าธุรกิจโรงพยาบาลเอกชนไทยกำลังเผชิญจุดเปลี่ยนสำคัญจากแรงกดดันจากอุปสงค์ในประเทศที่เริ่มเข้าสู่จุดอิ่มตัว อันเป็นผลจากการเปลี่ยนแปลงเชิงโครงสร้างทั้งด้านประชากรและพฤติกรรมผู้บริโภค ส่งผลให้การเติบโตของธุรกิจในระยะข้างหน้ามีแนวโน้มชะลอลง โดยคาดว่ามูลค่าตลาดโรงพยาบาลเอกชนไทยในปี 2569 จะขยายตัวต่ำเพียง 2.4% จากปีก่อน
แม้โรงพยาบาลเอกชนจะเป็นหนึ่งในธุรกิจบริการที่มีการเติบโตสูงต่อเนื่องและมีความผันผวนต่อสภาวะเศรษฐกิจค่อนข้างต่ำ เนื่องจากเป็นธุรกิจบริการที่จำเป็นต่อการดำรงชีวิต แต่อย่างไรก็ตาม ในช่วง 3 ปีที่ผ่านมา (2566-2568) ธุรกิจโรงพยาบาลเอกชนเริ่มมองเห็นสัญญาณชะลอตัวมากขึ้น สะท้อนผ่านอัตราเติบโตเฉลี่ยเพียง 2.0% ต่อปี เมื่อเทียบกับในช่วง 10 ปีก่อนหน้า (2555-2565) ที่ขยายตัวด้วยอัตราเร่งระดับ 2 digit เฉลี่ย 11.6% ต่อปี ส่วนหนึ่งมาจากแรงขับเคลื่อนของอุปสงค์ในประเทศไม่ได้อยู่ในช่วง “โตตามจำนวนผู้ป่วย” เหมือนในอดีตที่ผ่านมา แต่กำลังเปลี่ยนผ่านสู่การเติบโตที่เน้น “คุณภาพมากกว่าปริมาณ”
สอดคล้องกับจำนวนผู้เข้ารับบริการทางการแพทย์ของโรงพยาบาลเอกชนไทยที่มีแนวโน้มทรงตัวต่ำ และเริ่มเข้าสู่จุดอิ่มตัวมากขึ้น โดยในปี 2566-2568 จำนวนผู้ป่วยในประเทศเฉลี่ยเพิ่มขึ้นเพียง 0.9% ต่อปี แม้ว่าจำนวนผู้ป่วยชาวต่างชาติยังคงเพิ่มขึ้นที่ 4.5% ต่อปี แต่ยังมีสัดส่วนที่ต่ำเมื่อเทียบกับจำนวนผู้ป่วยชาวไทย ในขณะที่ภาพรวมรายได้ยังคงขยายตัวได้จากค่ารักษาพยาบาลที่สูงขึ้นเป็นหลัก
สายงานธุรกิจ ธนาคารแลนด์ แอนด์ เฮ้าส์ จำกัด (มหาชน) ประเมินแนวโน้มการเติบโตของธุรกิจโรงพยาบาลเอกชนในระยะ 1 ปีข้างหน้า มีแนวโน้มเติบโตจำกัด โดยยังมีแรงหนุนจากปัจจัยเชิงโครงสร้างด้านสุขภาพ โดยเฉพาะ การเข้าสู่สังคมสูงวัยที่ทำให้ความต้องการรักษาโรคเรื้อรัง โรคซับซ้อน การฟื้นฟูสุขภาพ และการดูแลระยะยาวมีแนวโน้มเพิ่มขึ้น
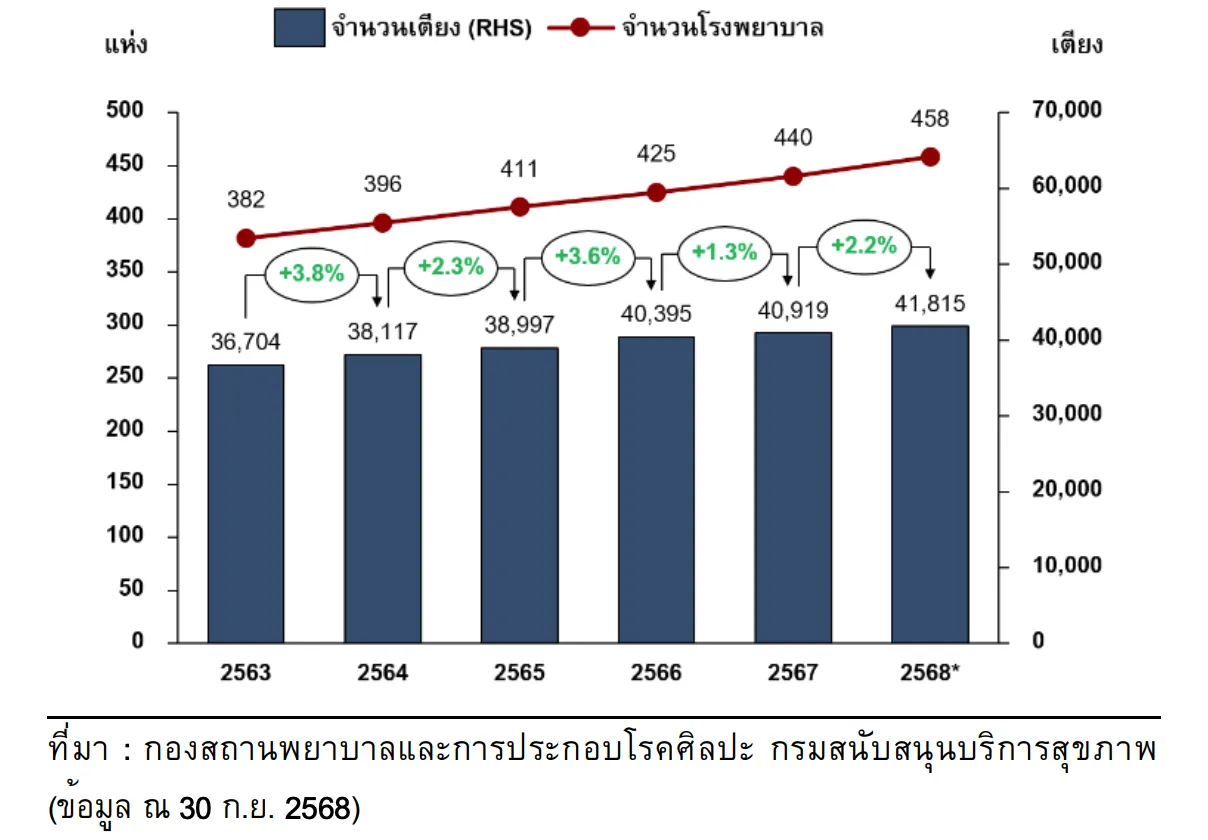
จำนวนโรงพยาบาลเอกชนและจำนวนเตียง ปี พ.ศ. 2563 – 2568
ประกอบกับ พฤติกรรมผู้บริโภคที่ให้ความสำคัญกับการดูแลสุขภาพเชิงป้องกันและ บริการทางการแพทย์เฉพาะทางมากขึ้น ส่งผลให้การเติบโตของธุรกิจมีแนวโน้มเปลี่ยนจากการเพิ่มจำนวนผู้ป่วยไปสู่การเพิ่มรายได้ต่อผู้ป่วยและบริการที่มีมูลค่าสูงมากขึ้น
ขณะเดียวกัน การมีประกันสุขภาพยังช่วย สนับสนุนความสามารถในการเข้าถึงบริการของโรงพยาบาลเอกชน โดยสมาคมประกันชีวิตไทย ระบุว่าเบี้ยประกันภัยรับรวมด้านสุขภาพยังมีแนวโน้มเพิ่มขึ้นต่อเนื่อง โดยในช่วง ปี 2562-2568 มีอัตราการเติบโตเฉลี่ยสะสม 9.2% ต่อปี แม้ในช่วงครึ่งแรกของปี 2569 จะเติบโตชะลอลงเหลือ 4.0 แต่ยังสะท้อนว่าความต้องการความคุ้มครองด้านสุขภาพยังมีอยู่ และเป็นปัจจัยที่ช่วยพยุงความสามารถในการเข้าถึงบริการโรงพยาบาลเอกชน
นอกจากนี้กลุ่มผู้ป่วยต่างชาติยังเป็นแรงขับเคลื่อนสำคัญ โดยเฉพาะโรงพยาบาลขนาดใหญ่ที่มีความเชี่ยวชาญในการรักษาโรคซับซ้อนและมี ชื่อเสียงในตลาดต่างประเทศ ซึ่งมีโอกาสได้รับประโยชน์จากศักยภาพของ ไทยด้าน Medical Tourism รวมถึงการขยายบริการเฉพาะทางด้าน Wellness และ Preventive Healthcare
จำนวนการใช้บริการของผู้ป่วยใน (IPD) ของโรงพยาบาลทั่วประเทศ
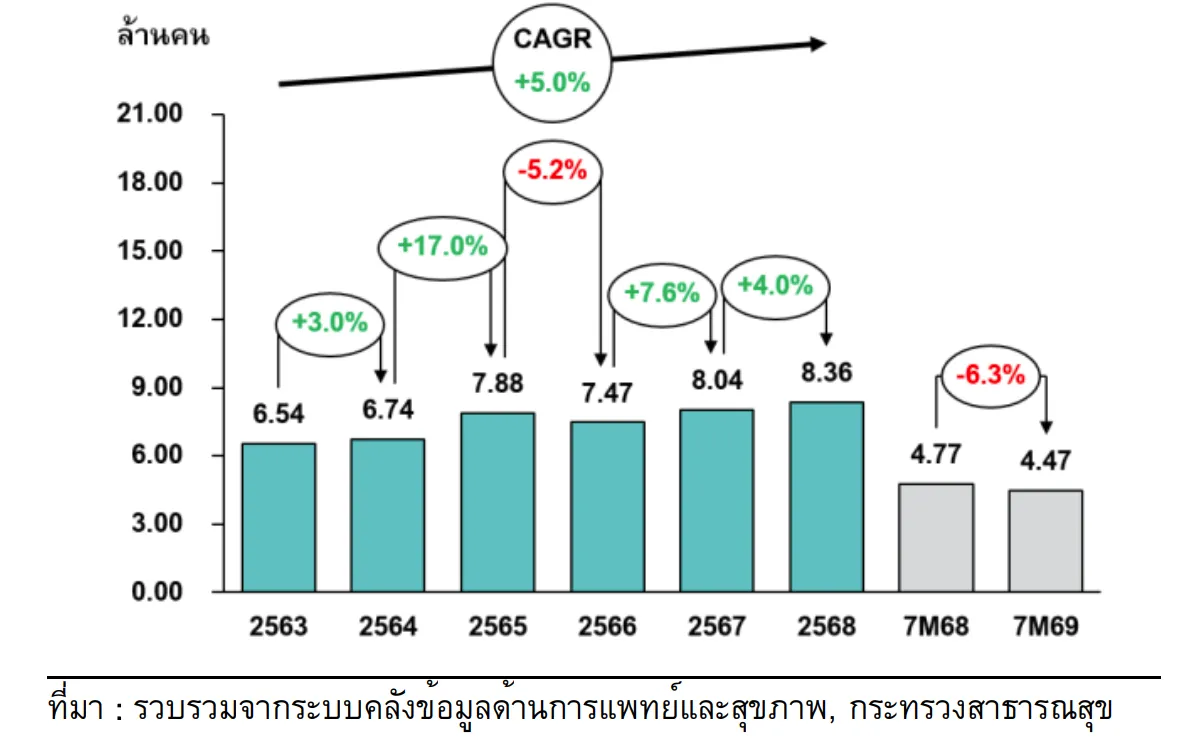
สถานการณ์ด้านความต้องการใช้บริการ จำนวนผู้ใช้บริการของโรงพยาบาลทั่วประเทศในปี 2568 เติบโต ชะลอลงเมื่อเทียบกับปีก่อน โดยจำนวนการใช้บริการของผู้ป่วยใน (IPD) อยู่ที่ 8.36 ล้านคน เพิ่มขึ้น 4.0% ขณะที่จำนวนการใช้บริการของผู้ป่วยนอก (OPD) อยู่ที่ 307.05 ล้านครั้ง ปรับลดลง 1.8% และยังคงลดลงต่อเนื่องในช่วง 7 เดือนแรกของปี 2569 อยู่ที่ 175.29 ล้านครั้ง ลดลง 1.8%
จำนวนการใช้บริการของผู้ป่วยนอก (OPD) ของโรงพยาบาลทั่วประเทศ
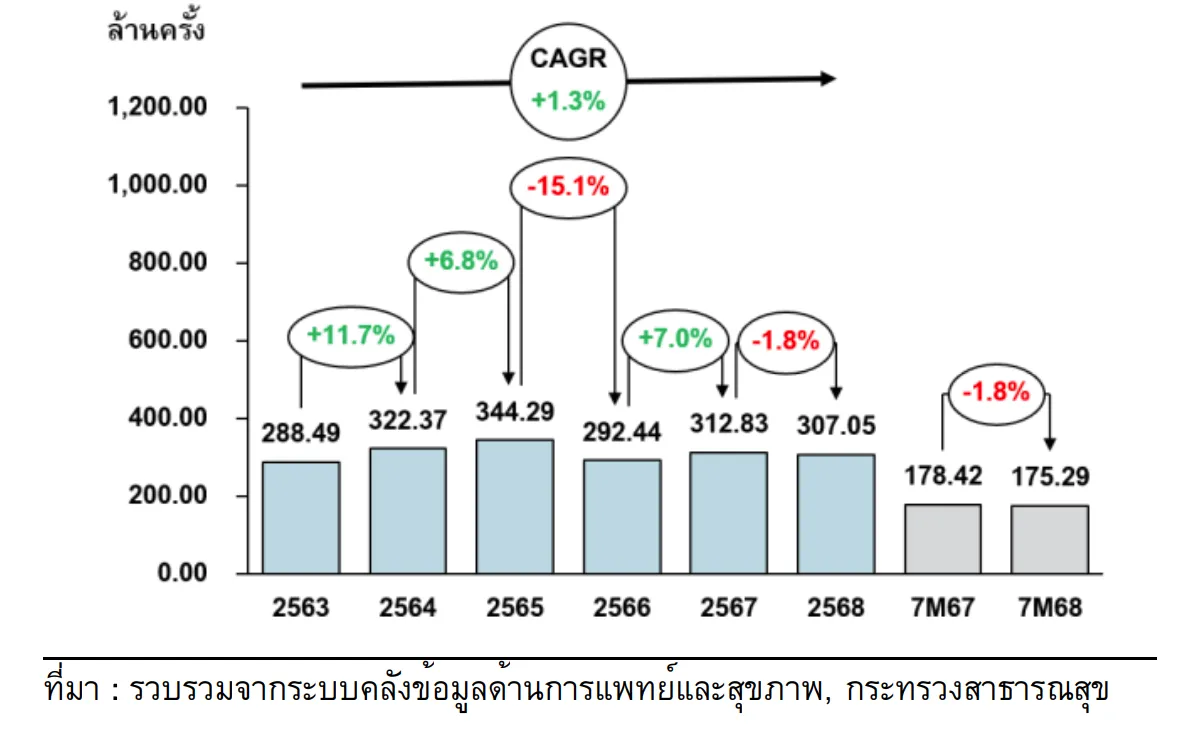
สาเหตุส่วนหนึ่งมาจากการที่โรคทั่วไปบางส่วนสามารถใช้ บริการคลินิกขนาดเล็กแทนการเข้ารับการรักษาในโรงพยาบาลเอกชนขนาดใหญ่ ประกอบกับกำลังซื้อของครัวเรือนที่ยังฟื้นตัวช้า ทำให้ผู้บริโภค บางส่วนเลือกใช้บริการในโรงพยาบาลรัฐหรือชะลอการรักษาที่ไม่เร่งด่วน
หมายเหตุ: เรียบเรียงจากงานเสวนาสาธารณะและการนำเสนอข้อค้นพบงานวิจัย ‘การสังเคราะห์กรอบแนวทางกำกับดูแลโรงพยาบาลเอกชนเพื่อสร้างระบบสุขภาพของประเทศไทยที่เป็นธรรม’ จัดโดย คณะแพทยศาสตร์โรงพยาบาลรามาธิบดี มหาวิทยาลัยมหิดล, 101 PUB และ สวรส. (20 ตุลาคม 2569)
บทความที่เกี่ยวข้อง: