ความสัมพันธ์ระหว่างประเทศ
บทวิเคราะห์ “ผลของ AI Cycle ต่อการส่งออกและเศรษฐกิจไทย” ในรายงานนโยบายการเงินไตรมาส 3 ปี 2569 กำลังตอกย้ำ “ปัญหาเดิม” ของเศรษฐกิจไทยท่ามกลางส่งออกเฟื่องฟูจากยุคปัญญาประดิษฐ์ (AI) นั่นคือ ประเทศไทยเป็น “ฐานประกอบ” สินค้าเพื่อส่งออก มากกว่าเป็น “ฐานผลิต” ทำให้การส่งออกที่เติบโตสูงในช่วงที่ผ่านมา กลับไม่ได้รับอานิสงส์มากนัก เพราะไม่ช่วยสร้าง “มูลค่าเพิ่ม” ให้กับเศรษฐกิจไทย “ส่งออกมาก ก็นำเข้ามาก” มีรายละเอียดดังนี้
กระแสการพัฒนา AI กระตุ้นให้เกิดการลงทุนในโครงสร้างพื้นฐานดิจิทัลทั่วโลก โดยเฉพาะการขยายการลงทุนใน data center ของกลุ่มผู้ให้บริการ cloud รายใหญ่ (hyperscalers) เพื่อรองรับความต้องการประมวลผลข้อมูลที่เพิ่มขึ้นอย่างรวดเร็ว การลงทุนดังกล่าวไม่เพียงส่งผลต่ออุตสาหกรรม AI โดยตรง
แต่ยังสร้างความต้องการสินค้าที่เกี่ยวเนื่องตลอดห่วงโซ่อุปทาน โดยหลายประเทศรวมถึงไทยได้รับผลดีจากวัฏจักร AI ผ่านการส่งออกสินค้า AI-related ซึ่งครอบคลุมสินค้าที่เกี่ยวข้องกับการก่อสร้างและการดำเนินงานของ data center เช่น สินค้าสำหรับการประมวลผลและจัดเก็บข้อมูล (compute hardware) อุปกรณ์เครือข่ายและโทรคมนาคม(networking/telecom) และระบบไฟฟ้า (electrical power)
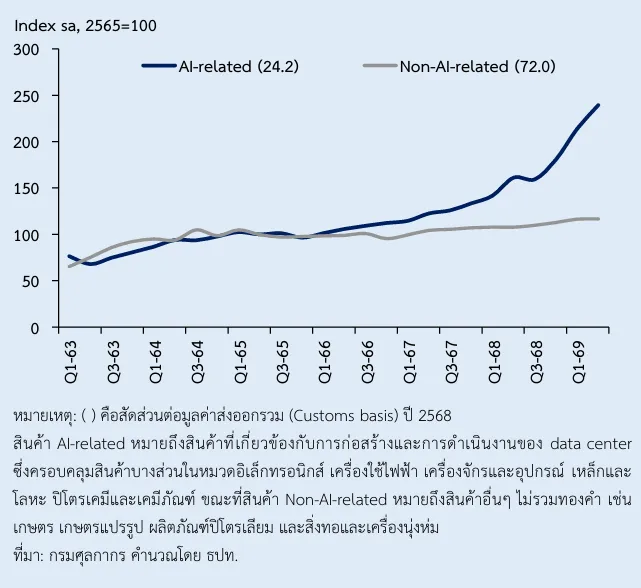
วัฏจักร AI เป็นแรงขับเคลื่อนสำคัญของการส่งออกไทยในช่วงที่ผ่านมา สะท้อนจากมูลค่าการส่งออกสินค้า AI-related ที่เพิ่มสูงขึ้นอย่างต่อเนื่อง โดยขยายตัว 29.9% ในปี 2568 และเร่งขึ้นเป็น 54.0% ในช่วง 8 เดือนแรกของปี 2569 เมื่อเทียบกับระยะเดียวกันปีก่อน ทำให้การส่งออกรวมขยายตัวสูงถึง 12.8% และ 18.9% ตามลำดับ
ทั้งนี้ การขยายตัวของสินค้า AI-related คิดเป็นประมาณ 50-67% ของการเติบโตของการส่งออกไทยโดยรวม โดยสินค้าส่งออกหลัก ได้แก่ อุปกรณ์สื่อสารและโทรคมนาคม อุปกรณ์จัดเก็บข้อมูล (ฮาร์ดดิสก์ไดรฟ์: HDD และโซลิดสเตทไดรฟ์: SSD) เซิร์ฟเวอร์ เครื่องกำเนิดไฟฟ้า แผงวงจรรวม (IC) และคอมพิวเตอร์ สะท้อนว่าไทยได้รับประโยชน์จากวัฏจักร AI ผ่านการเป็นฐานการผลิตและส่งออกสินค้าที่เกี่ยวข้องกับ data center
แม้วัฏจักร AI ทำให้การส่งออกไทยขยายตัวสูง แต่ผลประโยชน์ที่ได้รับมีความกระจุกตัวใน 2 มิติ ได้แก่
1. ด้านสินค้า การส่งออกสินค้า AI-related กระจุกตัวในสินค้าไม่กี่ชนิด ได้แก่ อุปกรณ์สื่อสารและโทรคมนาคม อุปกรณ์จัดเก็บข้อมูล และเซิร์ฟเวอร์ โดยมูลค่าของสินค้าส่งออก 5 อันดับแรกมีสัดส่วน 61% ต่อการส่งออกสินค้า AI-related ทั ้งหมดในช่วง 8 เดือนแรกของปี 2569 นอกจากนี้ การเติบโตของการส่งออกสินค้า AI-related ยังถูกขับเคลื่อนโดยกลุ่มสินค้าเดิมที่มีการส่งออกอยู่ แล้ว(intensive margin) เป็นสำคัญ ซึ่งคิดเป็น 76% ของการขยายตัวของการส่งออกสินค้า AI-related โดยเฉพาะอุปกรณ์สื่อสารและโทรคมนาคม เซิร์ฟเวอร์ และ SSD ที่ขยายตัวสูงในช่วงที่ผ่านมา
ขณะที่การขยายตัวของสินค้าใหม่ อาทิ กังหันผลิตพลังงานไฟฟ้าและโมดูลจอแสดงผล คิดเป็นเพียง 2% ของการขยายตัวของสินค้า AI-related ในช่วงดังกล่าว สะท้อนว่าผลประโยชน์จากวัฏจักร AI กระจุกตัวอยู่ในอุตสาหกรรมบางกลุ่ม
2. ด้านผู้ส่งออก การส่งออกสินค้า AI-related ของไทยที่ขยายตัวสูงถูกขับเคลื่อนโดยบริษัทขนาดใหญ่และบริษัทข้ามชาติเพียงไม่กี่ราย สะท้อนจากมูลค่าส่งออกของผู้ส่งออกรายใหญ่ Top 1% หรือประมาณ 69 ราย ที่คิดเป็น 83% ของการส่งออกสินค้า AI-related ทั้งหมดในช่วง 8 เดือนแรกของปี 2569 โดย กว่า 70% เป็นบริษัทต่างชาติ จึงอาจทำให้ผลประโยชน์จากวัฏจักร AI กระจายไปยังผู้ส่งออกรายเล็กและบริษัทไทยจำกัด
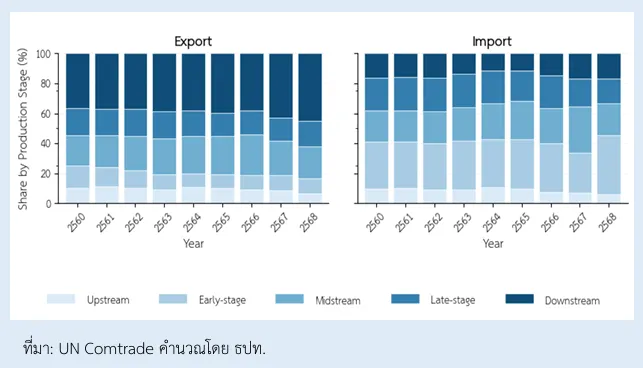
นอกจากนี้ การส่งผ่านผลประโยชน์จากวัฏจักร AI สู่เศรษฐกิจไทยยังจำกัด แม้ไทยจะมีบทบาทในห่วงโซ่อุปทานของอุตสาหกรรม AI เพิ่มขึ้นต่อเนื่องตามการขยายตัวของการผลิตและส่งออกสินค้า AI-related แต่กิจกรรมการผลิตส่วนใหญ่ยังอยู่ในช่วงกลางถึงปลายน้ำของห่วงโซ่อุปทานโลก สะท้อนจากสัดส่วนการส่งออกสินค้าปลายน้ำของไทยที่เพิ่มขึ้น โดยเฉพาะสินค้าที่มีค่าดัชนี Downstreamness สูง ได้แก่ อุปกรณ์สื่อสารและโทรคมนาคม HDD และเซิร์ฟเวอร์
ขณะที่ การนำเข้าสินค้าในระดับต้นน้ำมีทิศทางเพิ่มขึ้นต่อเนื่อง อาทิ IC และชิ้นส่วนอิเล็กทรอนิกส์ ขณะเดียวกันผู้ส่งออกสินค้า AI-related รายใหญ่ยังพึ่งพาวัตถุดิบนำเข้าสูง สะท้อนจากสัดส่วน import content ของผู้ส่งออก Top 1% ที่สูงถึง 68% ในช่วง 8 เดือนแรกของปี 2569 ส่งผลให้เศรษฐกิจไทยได้รับประโยชน์ในรูปมูลค่าเพิ่มไม่มากนัก
ความกระจุกตัวทั้งในมิติสินค้าและผู้ส่งออกทำให้การส่งออกสินค้า AI-related ของไทยมีความเสี่ยงที่ควรติดตามอย่างใกล้ชิด ได้แก่
- วัฏจักรของสินค้าและการเปลี่ยนแปลงทางเทคโนโลยีที่อาจนำไปสู่การทดแทนสินค้า
- การเปลี่ยนแปลงกลยุทธ์ทางธุรกิจและการตัดสินใจลงทุนของบริษัทผู้ส่งออกรายใหญ่
ขณะเดียวกัน การพึ่งพาประเทศคู่ค้าหลักเพียงไม่กี่แห่งยังเป็นอีกปัจจัยที่ทำให้การส่งออกมีความอ่อนไหวต่อปัจจัยภายนอก โดยเฉพาะสหรัฐฯ ในฐานะตลาดส่งออกสำคัญ (คิดเป็น 41% ของมูลค่าส่งออก AI-related ในช่วง 8 เดือนแรกของปี 2569) ขณะที่จีนเป็นแหล่งนำเข้าปัจจัยการผลิตหลัก(คิดเป็น 35% ของมูลค่าส่งออก AI-related ในช่วง 8 เดือนแรกของปี 2569) ซึ่งทั้งสองประเทศมีบทบาทสำคัญในห่วงโซ่อุปทาน AI ของโลก ส่งผลให้การส่งออกสินค้า AI-related ของไทยมีความอ่อนไหวต่อการเปลี่ยนแปลงของอุปสงค์โลก ตลอดจนมาตรการทางการค้าและนโยบายอุตสาหกรรมของประเทศคู่ค้าสำคัญ
ที่มา: รายงานนโยบายการเงินไตรมาส 3/2569
บทความที่เกี่ยวข้อง: