
 สังคม คุณภาพชีวิต
ข้อมูลจากกรมบัญชีกลาง เปิดเผยให้เห็นถึงบประมาณสวัสดิการรักษาพยาบาลข้าราชการเพิ่มขึ้นอย่างต่อเนื่อง โดยในปีงบประมาณ 2568 มีการเบิกจ่ายค่ารักษาพยาบาลรวมกว่า 1 แสนล้านบาท ขณะที่กรมบัญชีกลางเตรียมส่งเสริมการใช้ยาสามัญและยาชีววัตถุคล้ายคลึงที่มีมาตรฐานเพื่อลดค่าใช้จ่าย
ข้อมูลที่นำเสนอในการอบรมหลักสูตรหนึ่งของแพทยสภาเมื่อ ส.ค. 69 ระบุว่า ผู้แทนกรมบัญชีกลางได้นำเสนอข้อมูลการเบิกจ่ายค่ารักษาพยาบาลในระบบเบิกจ่ายตรงสำหรับผู้ป่วยนอกของสวัสดิการรักษาพยาบาลข้าราชการ โดยมีข้อมูลสำคัญเกี่ยวกับหมวดค่ารักษาพยาบาลที่มีมูลค่าเบิกจ่ายสูง พบว่างบสวัสดิการรักษาพยาบาลเพิ่มขึ้นทุกปี โดยเฉพาะยอดเบิกจ่ายจริงที่สูงกว่างบประมาณที่ตั้งไว้มาอย่างต่อเนื่อง
ข้อมูลดังกล่าวสะท้อนให้เห็นว่า ค่าใช้จ่ายด้านการรักษาพยาบาลข้าราชการยังคงเป็นโจทย์สำคัญทางการคลัง โดยเฉพาะค่ายาที่เพิ่มขึ้นต่อเนื่องและสัดส่วนการใช้ยาต้นแบบที่มีราคาสูง ขณะที่กรมบัญชีกลางกำลังเสนอแนวทางเพิ่มประสิทธิภาพการเบิกจ่ายและส่งเสริมการใช้ยาที่มีความคุ้มค่ามากขึ้น
งบสวัสดิการข้าราชการแตะ 9.42 หมื่นล้านบาท
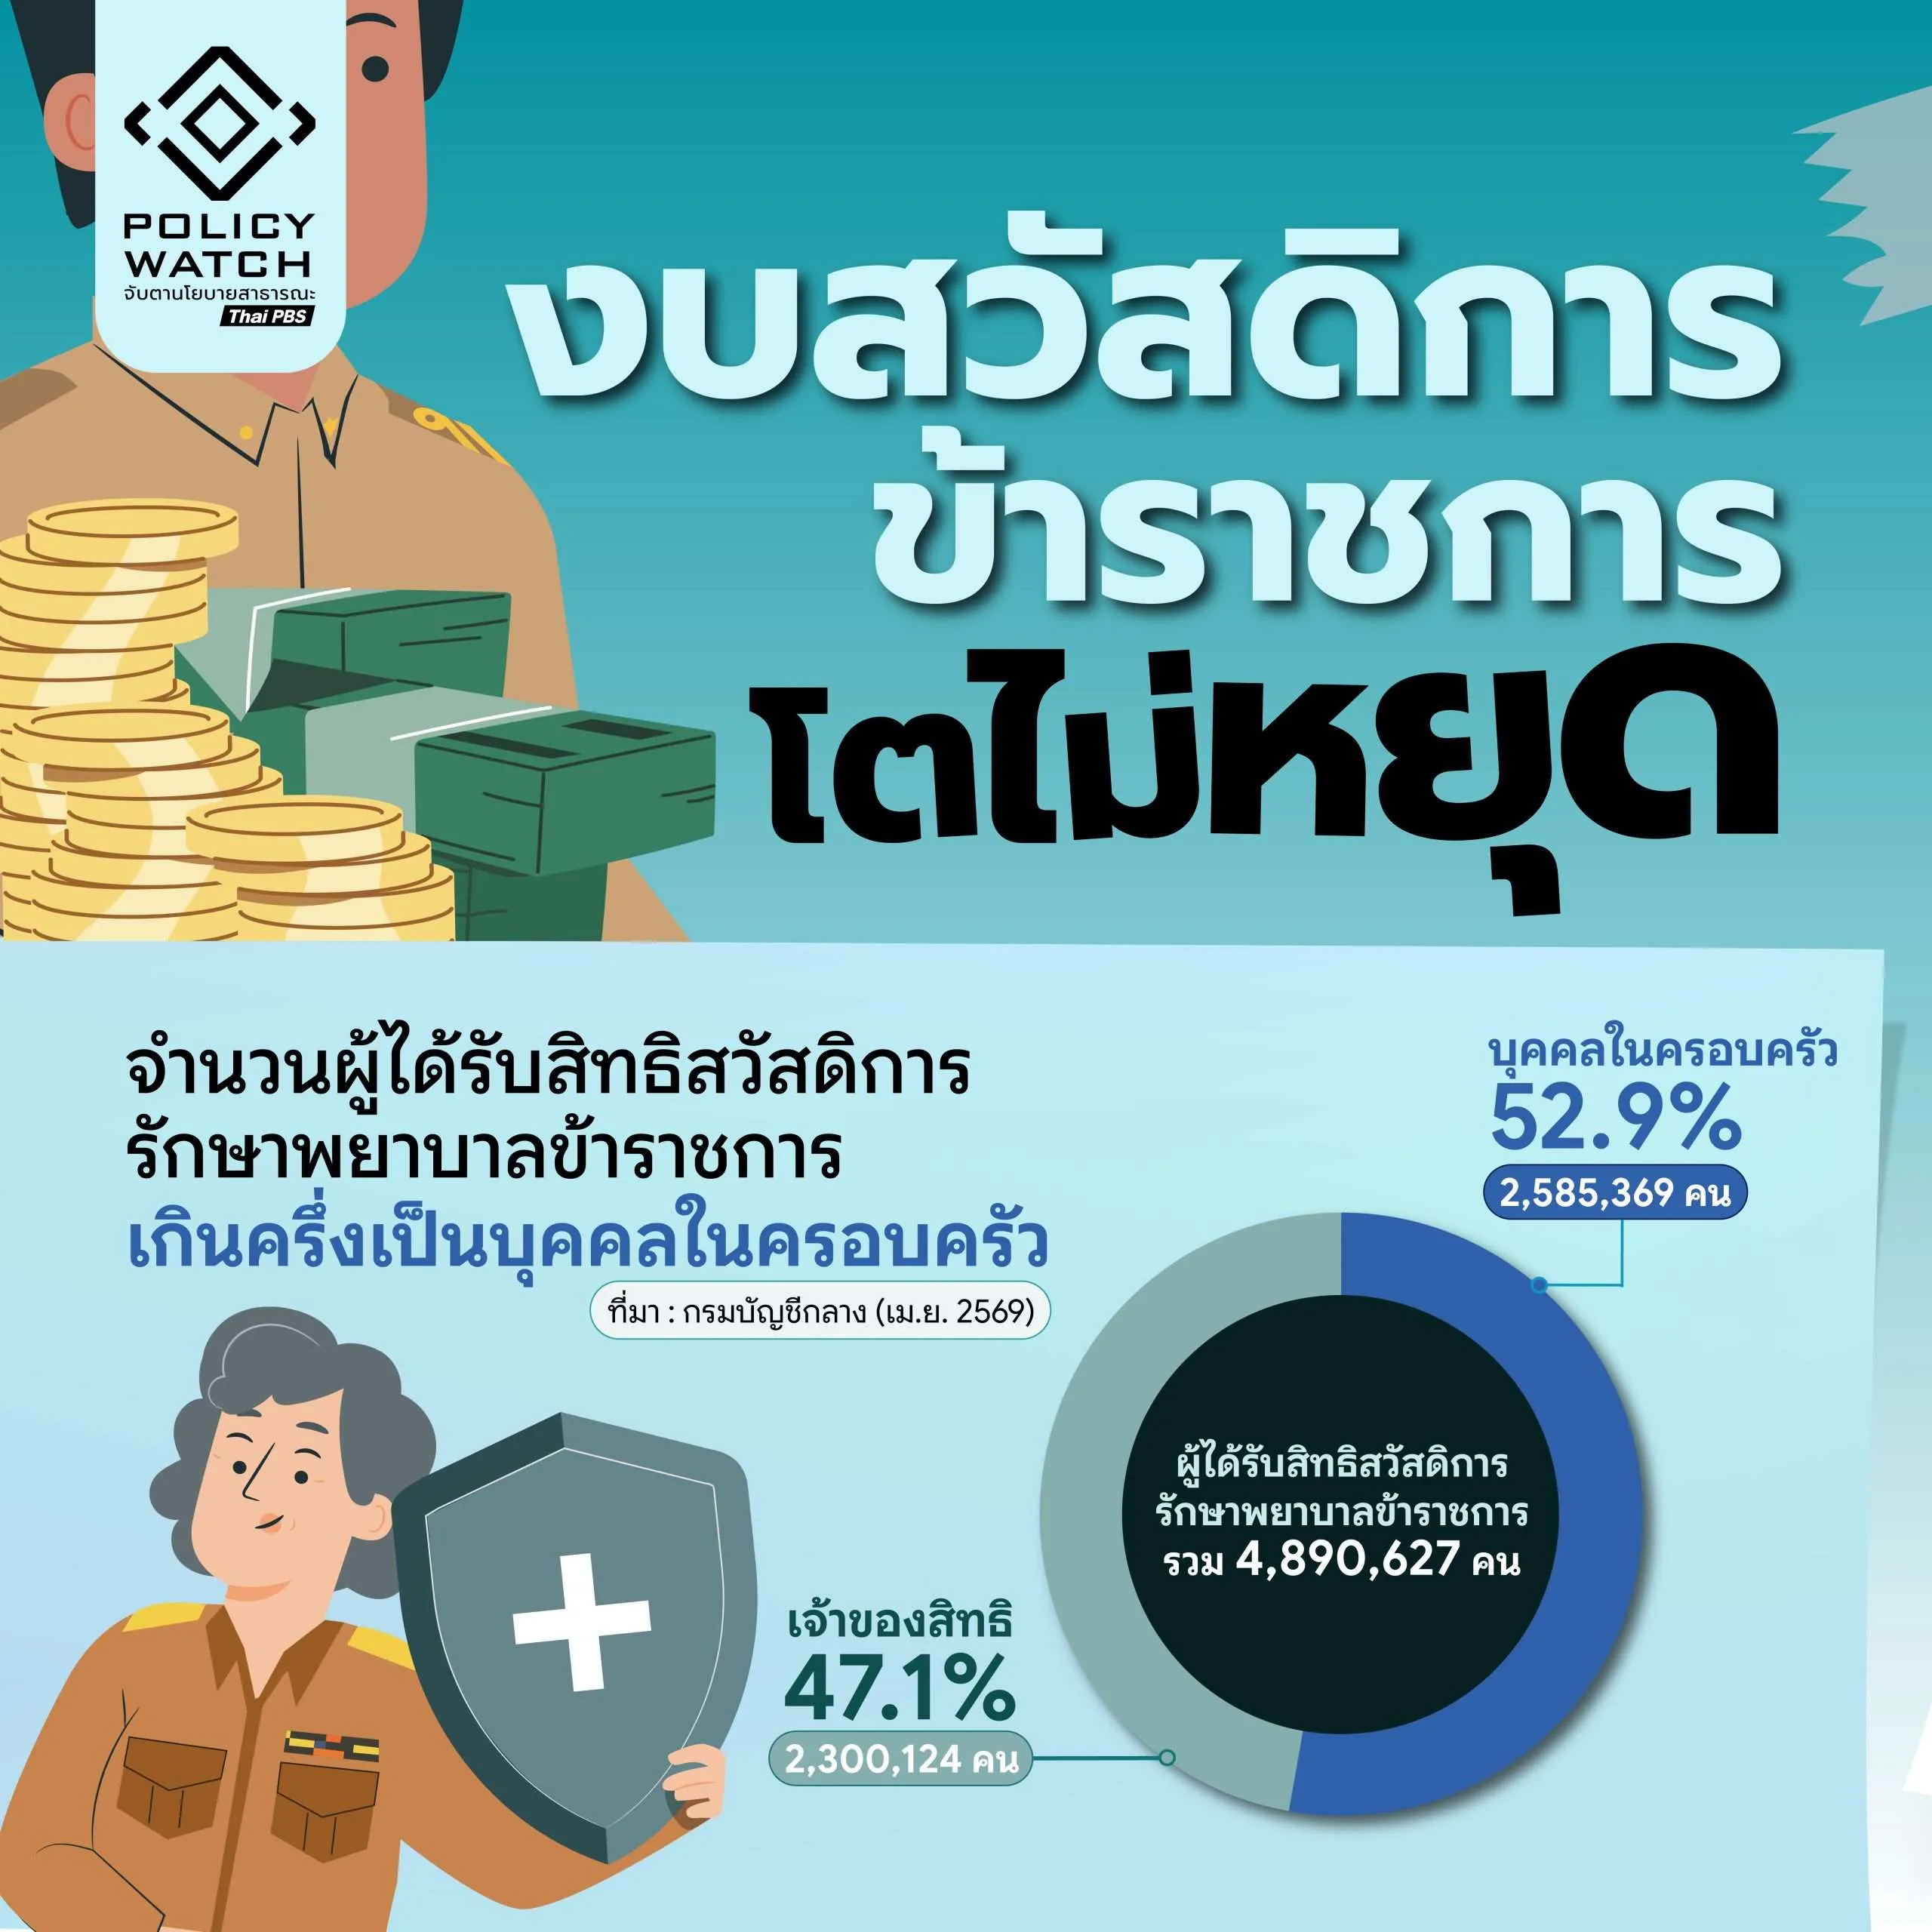
ข้อมูลจากคลังสารสนเทศรัฐสภา สำนักงานเลขาธิการสภาผู้แทนราษฎร ระบุว่า งบประมาณสำหรับสวัสดิการรักษาพยาบาลข้าราชการเพิ่มขึ้นจาก 60,000 ล้านบาทในปี 2560 เป็น 93,800 ล้านบาทในปี 2568 และ 94,200 ล้านบาทในปี 2569 โดยงบประมาณปี 2570 อยู่ที่ 94,200 ล้านบาท
ขณะที่ข้อมูลกรมบัญชีกลาง ณ เม.ย. 69 ระบุว่า ผู้มีสิทธิสวัสดิการรักษาพยาบาลข้าราชการมีจำนวน 4,890,627 คน แบ่งเป็นเจ้าของสิทธิ 2,300,124 คน หรือ 47.08% และบุคคลในครอบครัว 2,585,369 คน หรือ 52.92%
อย่างไรก็ตาม งบประมาณที่ได้รับจัดสรรไม่ได้สะท้อนค่าใช้จ่ายที่เกิดขึ้นจริงทั้งหมด เมื่อพิจารณาตัวเลขการเบิกจ่ายย้อนหลัง พบว่าหลายปีมีการเบิกจ่ายสูงกว่างบประมาณที่ได้รับ
8 ปี เบิกค่ารักษาจริงเกินงบประมาณต่อเนื่อง
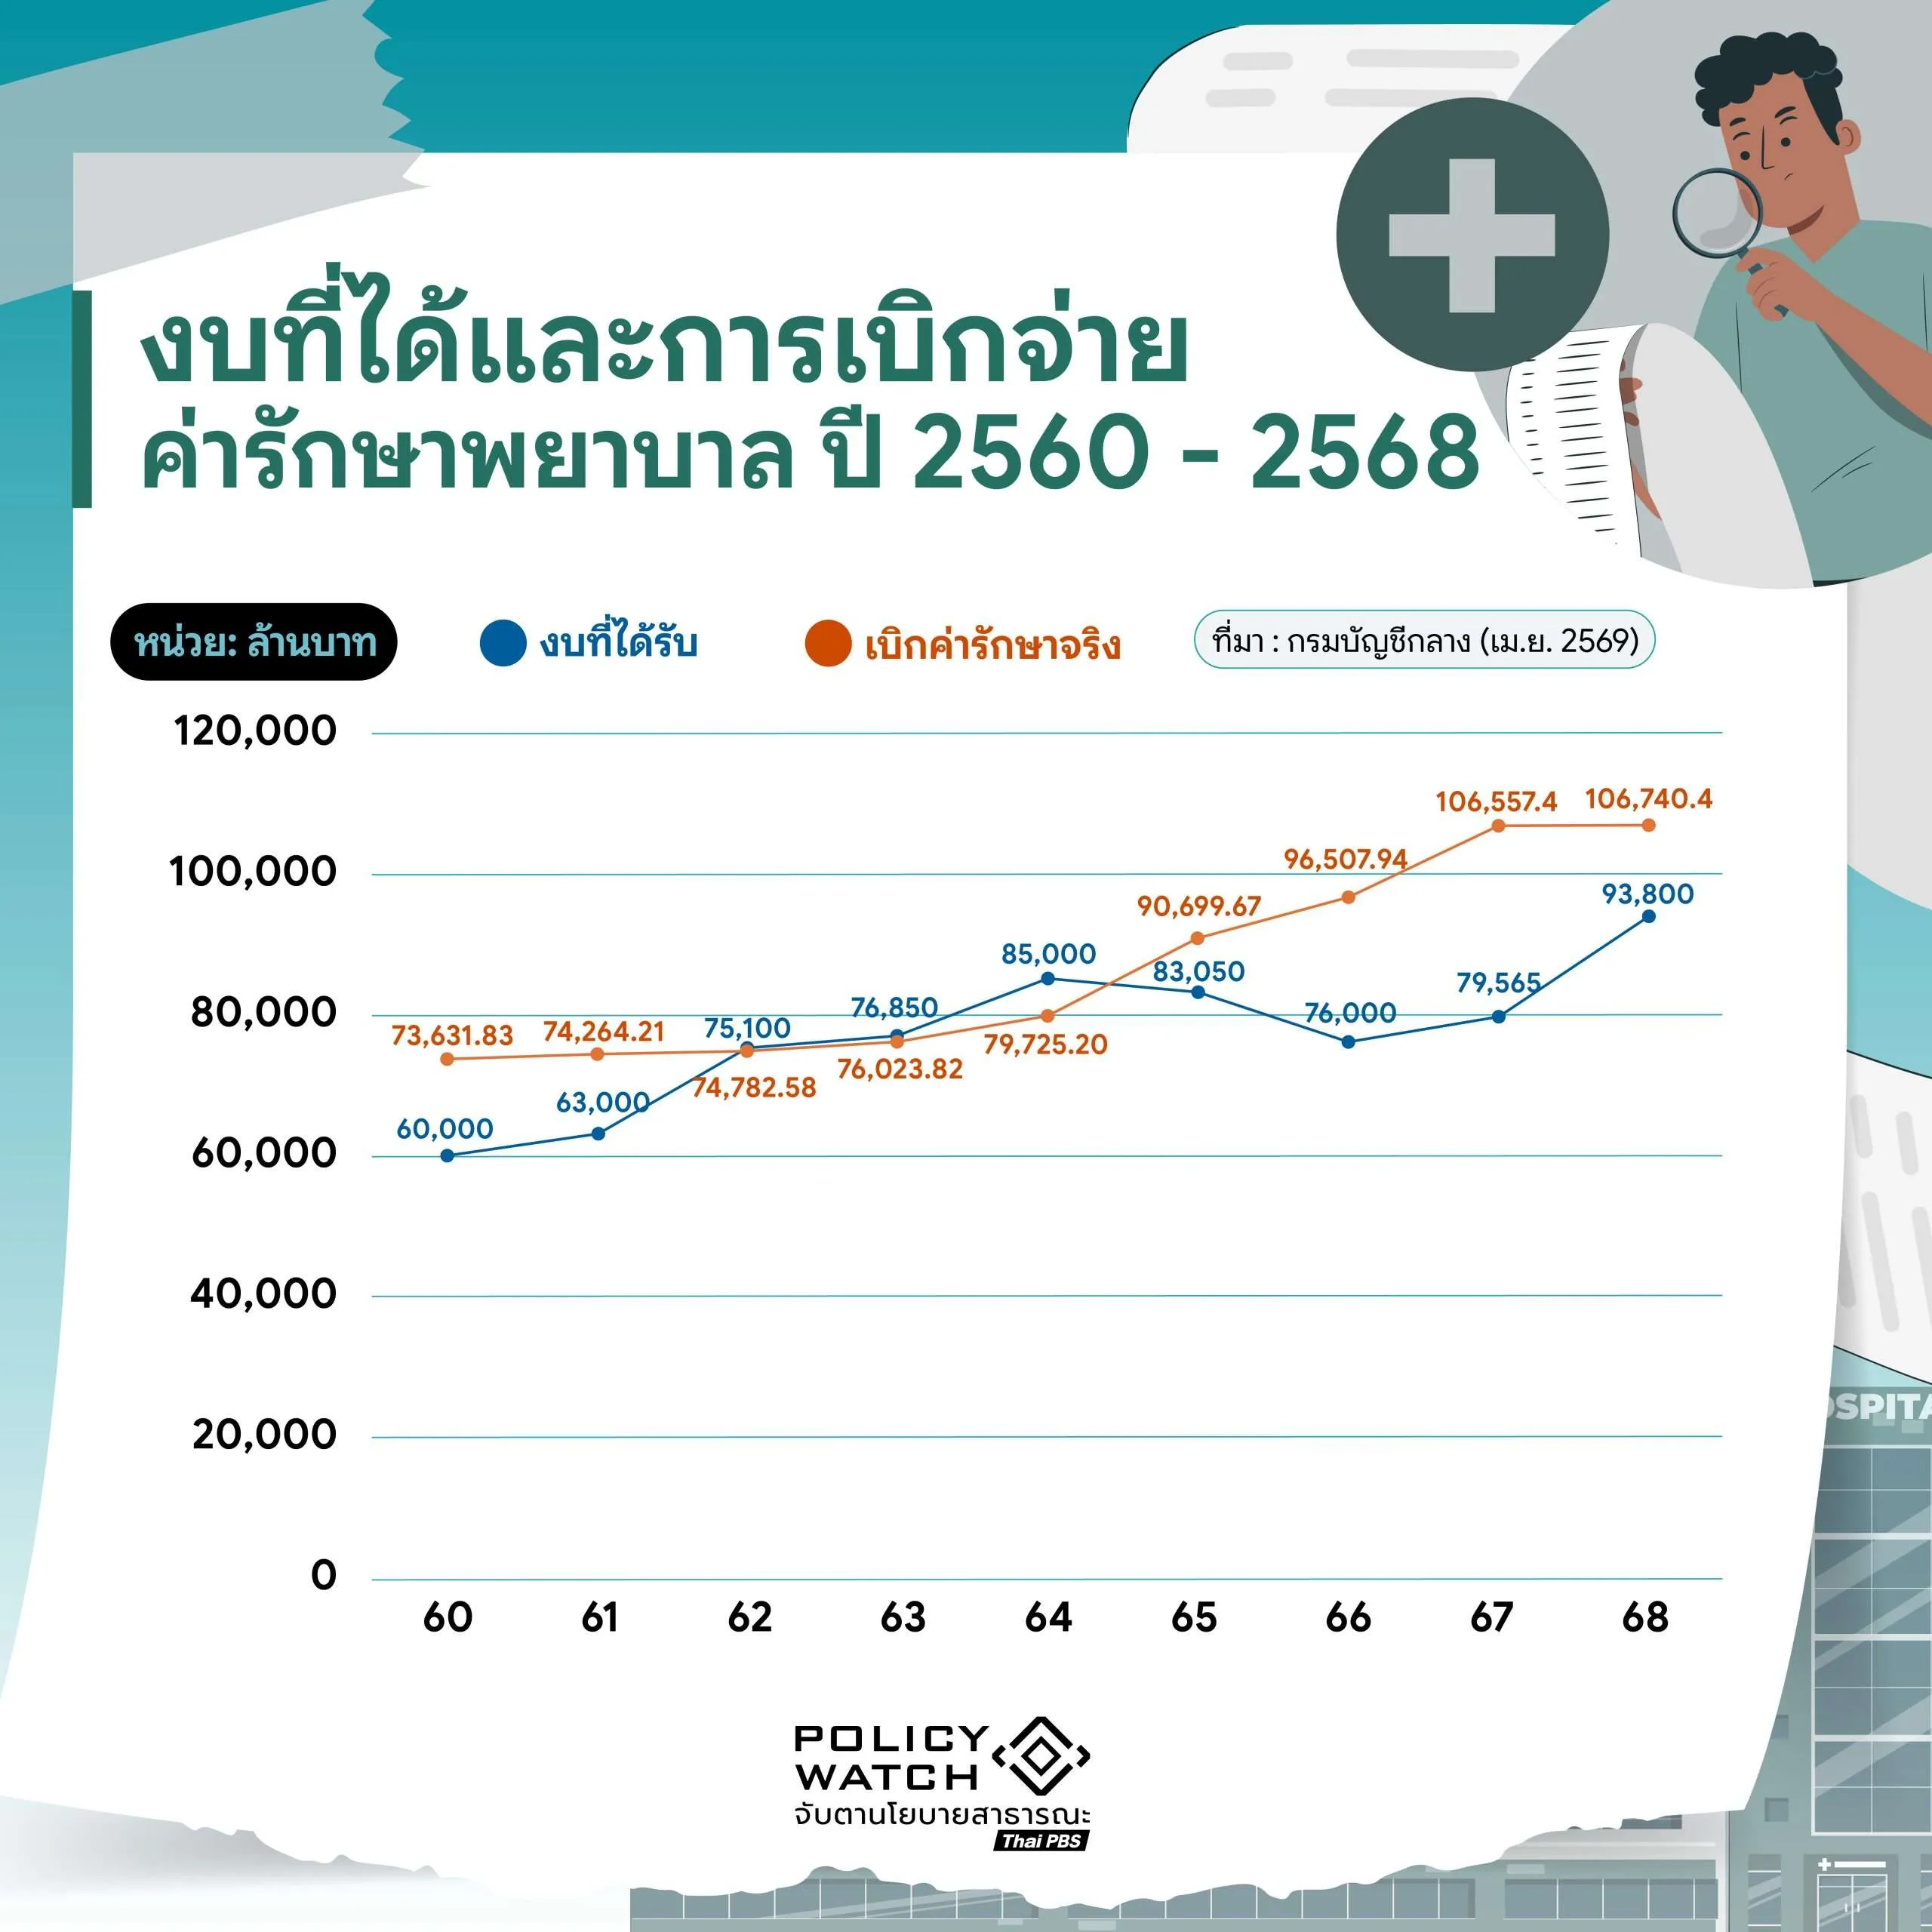
ไม่เพียงแต่งบประมาณที่เพิ่มขึ้นตลอดช่วง 11 ปีที่ผ่านมา แต่ในช่วง 8 ปี ตั้งแต่ปี 2560 ถึงปี 2568 ยังพบว่า ยอดเบิกจ่ายค่ารักษาพยาบาลสูงกว่างบประมาณที่ตั้งไว้ในหลายปีอย่างต่อเนื่อง
- ในปี 2560 ได้รับงบประมาณ 60,000 ล้านบาท แต่มีการเบิกจ่ายค่ารักษาพยาบาลจริง 73,631.83 ล้านบาท ส่วนปี 2561 ได้รับงบประมาณ 63,000 ล้านบาท และเบิกจ่ายจริง 74,264.21 ล้านบาท
- ปี 2562 ได้รับงบประมาณ 75,100 ล้านบาท และเบิกจ่ายจริง 74,782.58 ล้านบาท ขณะที่ปี 2563 ได้รับงบประมาณ 76,850 ล้านบาท และเบิกจ่ายจริง 76,023.82 ล้านบาท
- ปี 2564 ได้รับงบประมาณ 85,000 ล้านบาท และเบิกจ่ายจริง 79,725.20 ล้านบาท ส่วนปี 2565 ได้รับงบประมาณ 83,050 ล้านบาท และเบิกจ่ายจริง 90,699.67 ล้านบาท
- ปี 2566 ได้รับงบประมาณ 76,000 ล้านบาท และเบิกจ่ายจริง 96,507.94 ล้านบาท ส่วนปี 2567 ได้รับงบประมาณ 79,565 ล้านบาท และเบิกจ่ายจริง 106,557.40 ล้านบาท
- ปี 2568 ได้รับงบประมาณ 93,800 ล้านบาท และเบิกจ่ายจริง 106,740.40 ล้านบาท
ตัวเลขดังกล่าวแสดงให้เห็นถึงแรงกดดันต่อการบริหารงบประมาณด้านสุขภาพ โดยเฉพาะเมื่อประเทศไทยเข้าสู่สังคมสูงวัยและความต้องการรักษาโรคเรื้อรังเพิ่มขึ้น อย่างไรก็ตาม การประเมินสาเหตุของค่าใช้จ่ายที่เพิ่มขึ้นจำเป็นต้องพิจารณาทั้งจำนวนผู้ป่วย ความซับซ้อนของโรค ราคายา และรูปแบบการรักษาประกอบกัน
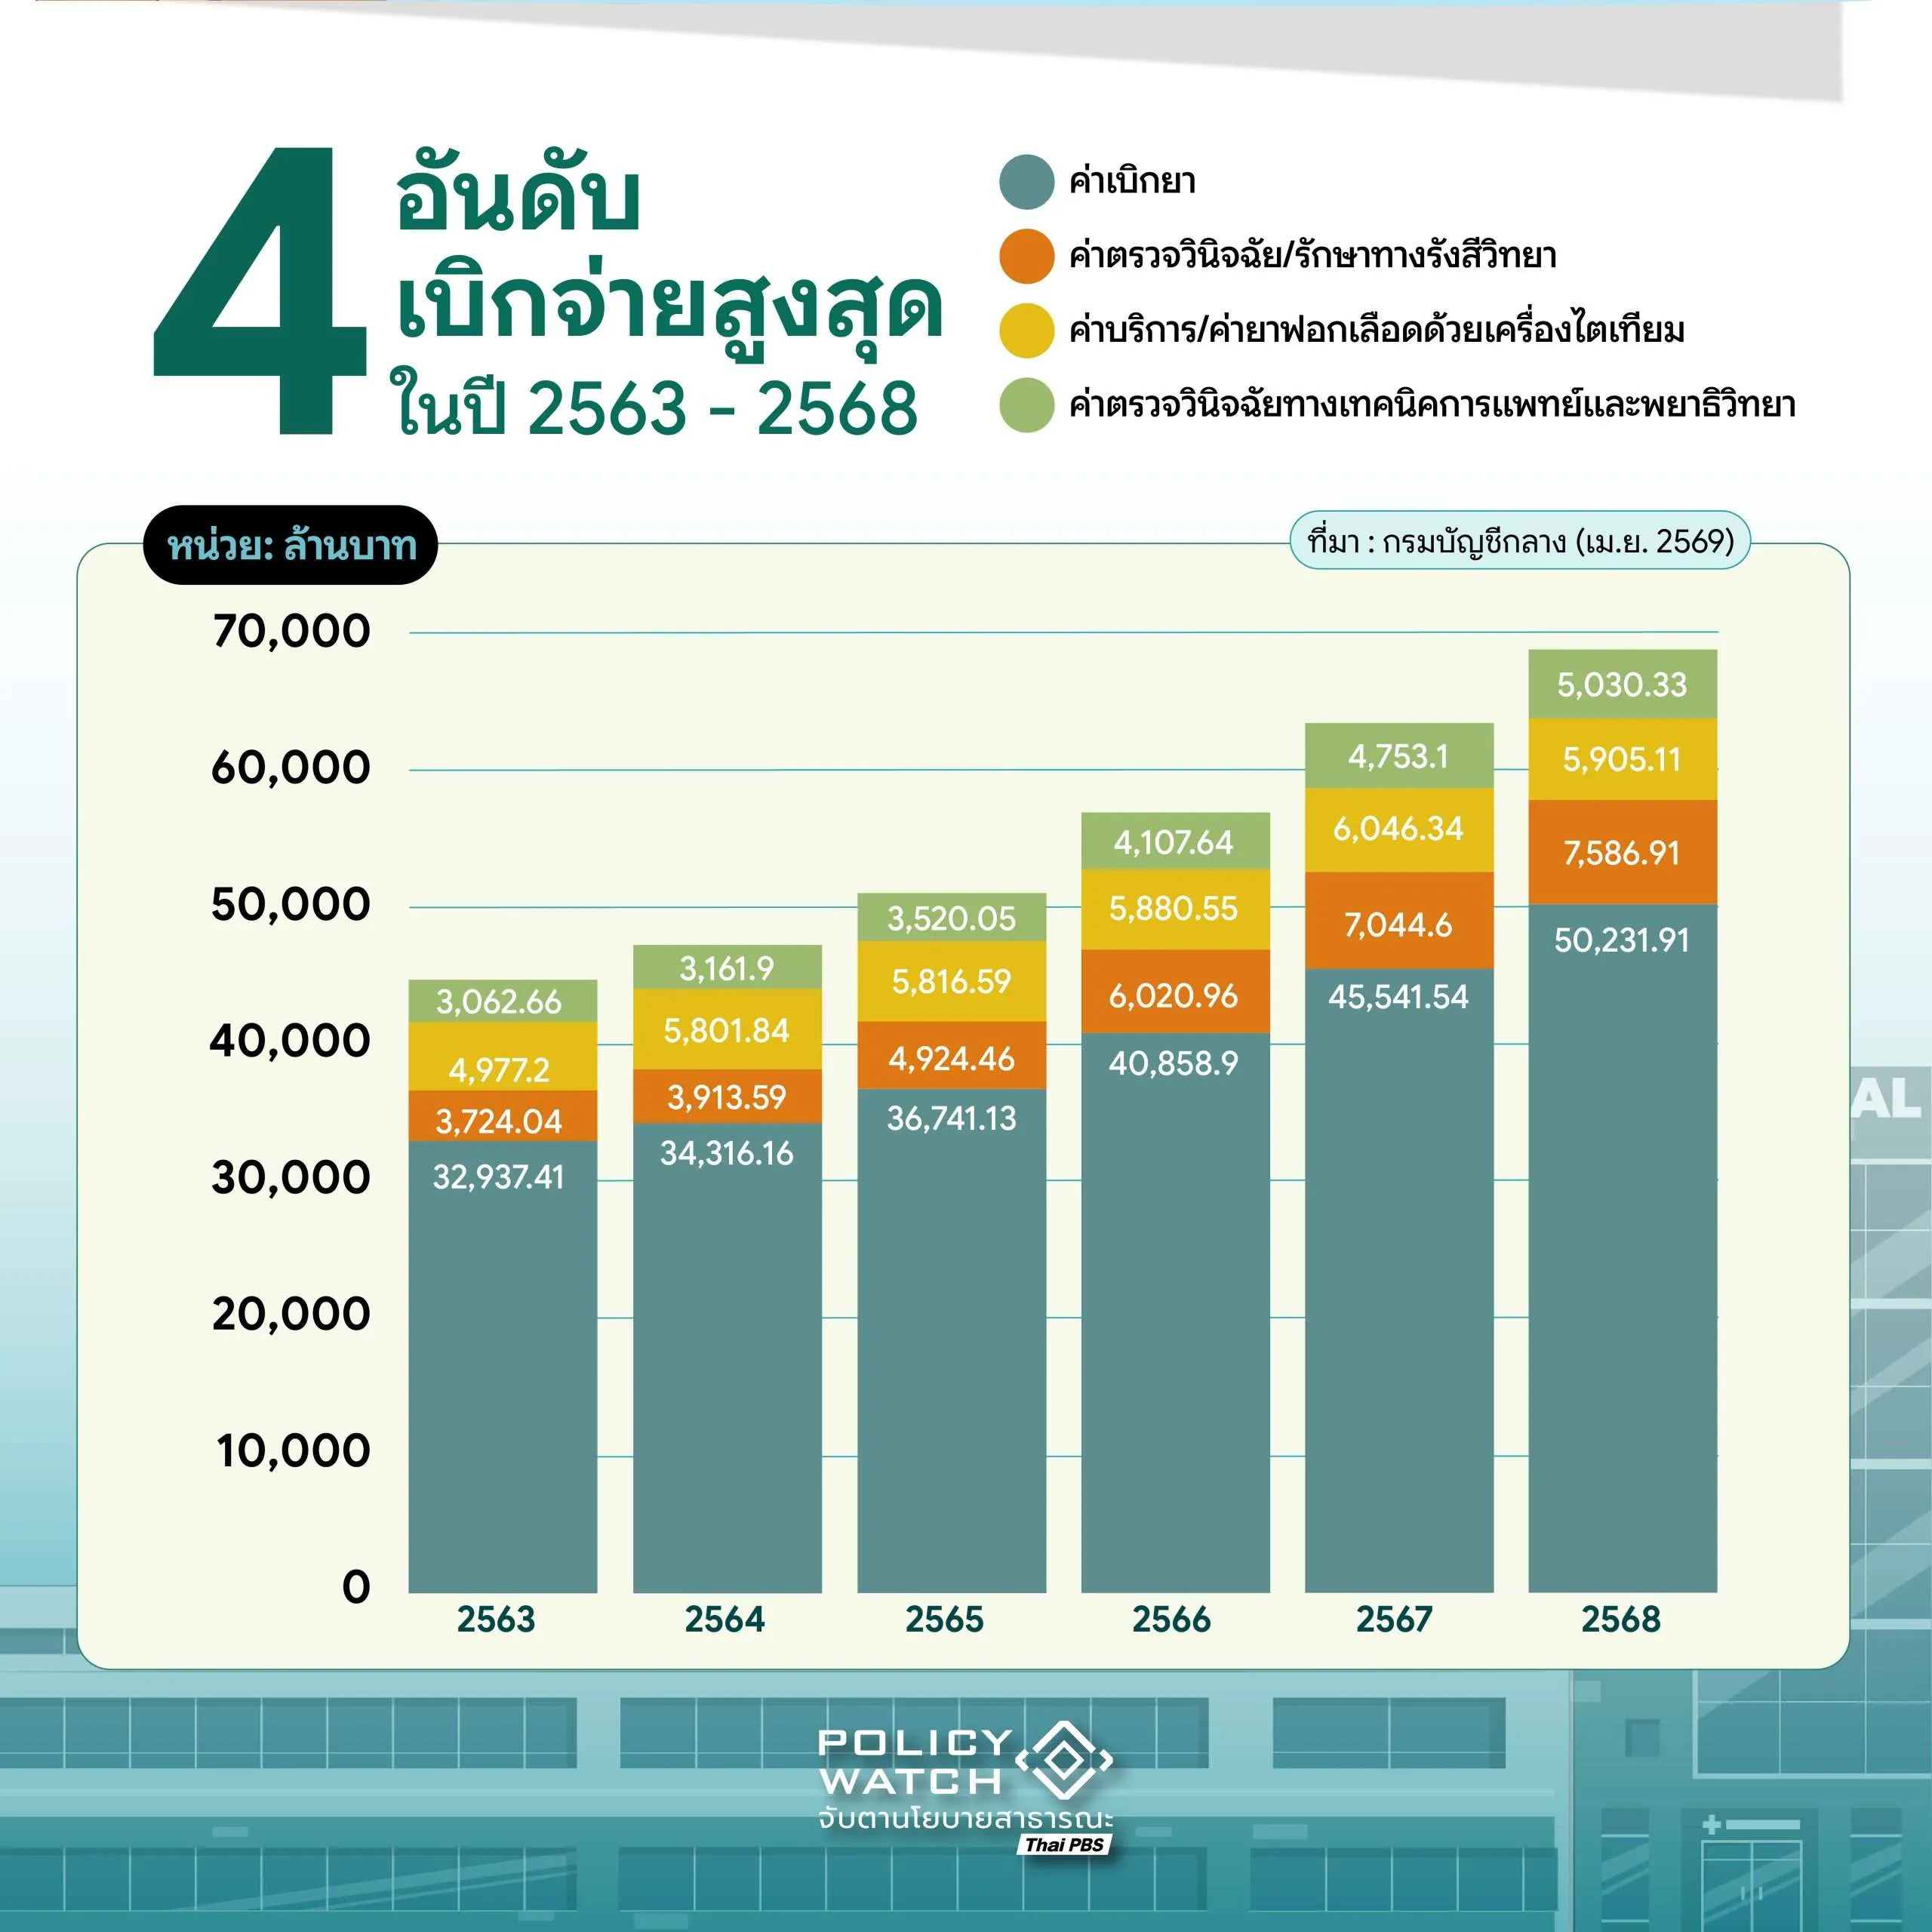
เบิกค่ายาอันดับ 1 ทะลุ 5 หมื่นล้านบาท
หากแยกตามหมวดค่ารักษาพยาบาล พบว่า ค่ายาเป็นหมวดที่มีมูลค่าเบิกจ่ายสูงที่สุด และเพิ่มขึ้นอย่างต่อเนื่องในช่วงปีงบประมาณ 2563–2568
โดยปี 2563 มีการเบิกค่ายา 32,937.41 ล้านบาท ก่อนเพิ่มเป็น 34,316.16 ล้านบาทในปี 2564 และ 36,741.13 ล้านบาทในปี 2565 จากนั้นเพิ่มเป็น 40,858.90 ล้านบาทในปี 2566 และ 45,541.54 ล้านบาทในปี 2567
ในปี 2568 มูลค่าเบิกจ่ายค่ายาเพิ่มเป็น 50,231.91 ล้านบาท นอกจากค่ายาแล้ว หมวดที่มีมูลค่าเบิกจ่ายสูง ได้แก่ ค่าตรวจวินิจฉัยและรักษาทางรังสีวิทยา ซึ่งเพิ่มจาก 3,724.04 ล้านบาทในปี 2563 เป็น 7,586.91 ล้านบาทในปี 2568
ส่วนค่าบริการและค่ายาฟอกเลือดด้วยเครื่องไตเทียมเพิ่มจาก 4,977.20 ล้านบาทในปี 2563 เป็น 5,905.11 ล้านบาทในปี 2568 ขณะที่ค่าตรวจวินิจฉัยทางเทคนิคการแพทย์และพยาธิวิทยาเพิ่มจาก 3,062.66 ล้านบาทเป็น 5,030.33 ล้านบาทในช่วงเวลาเดียวกัน
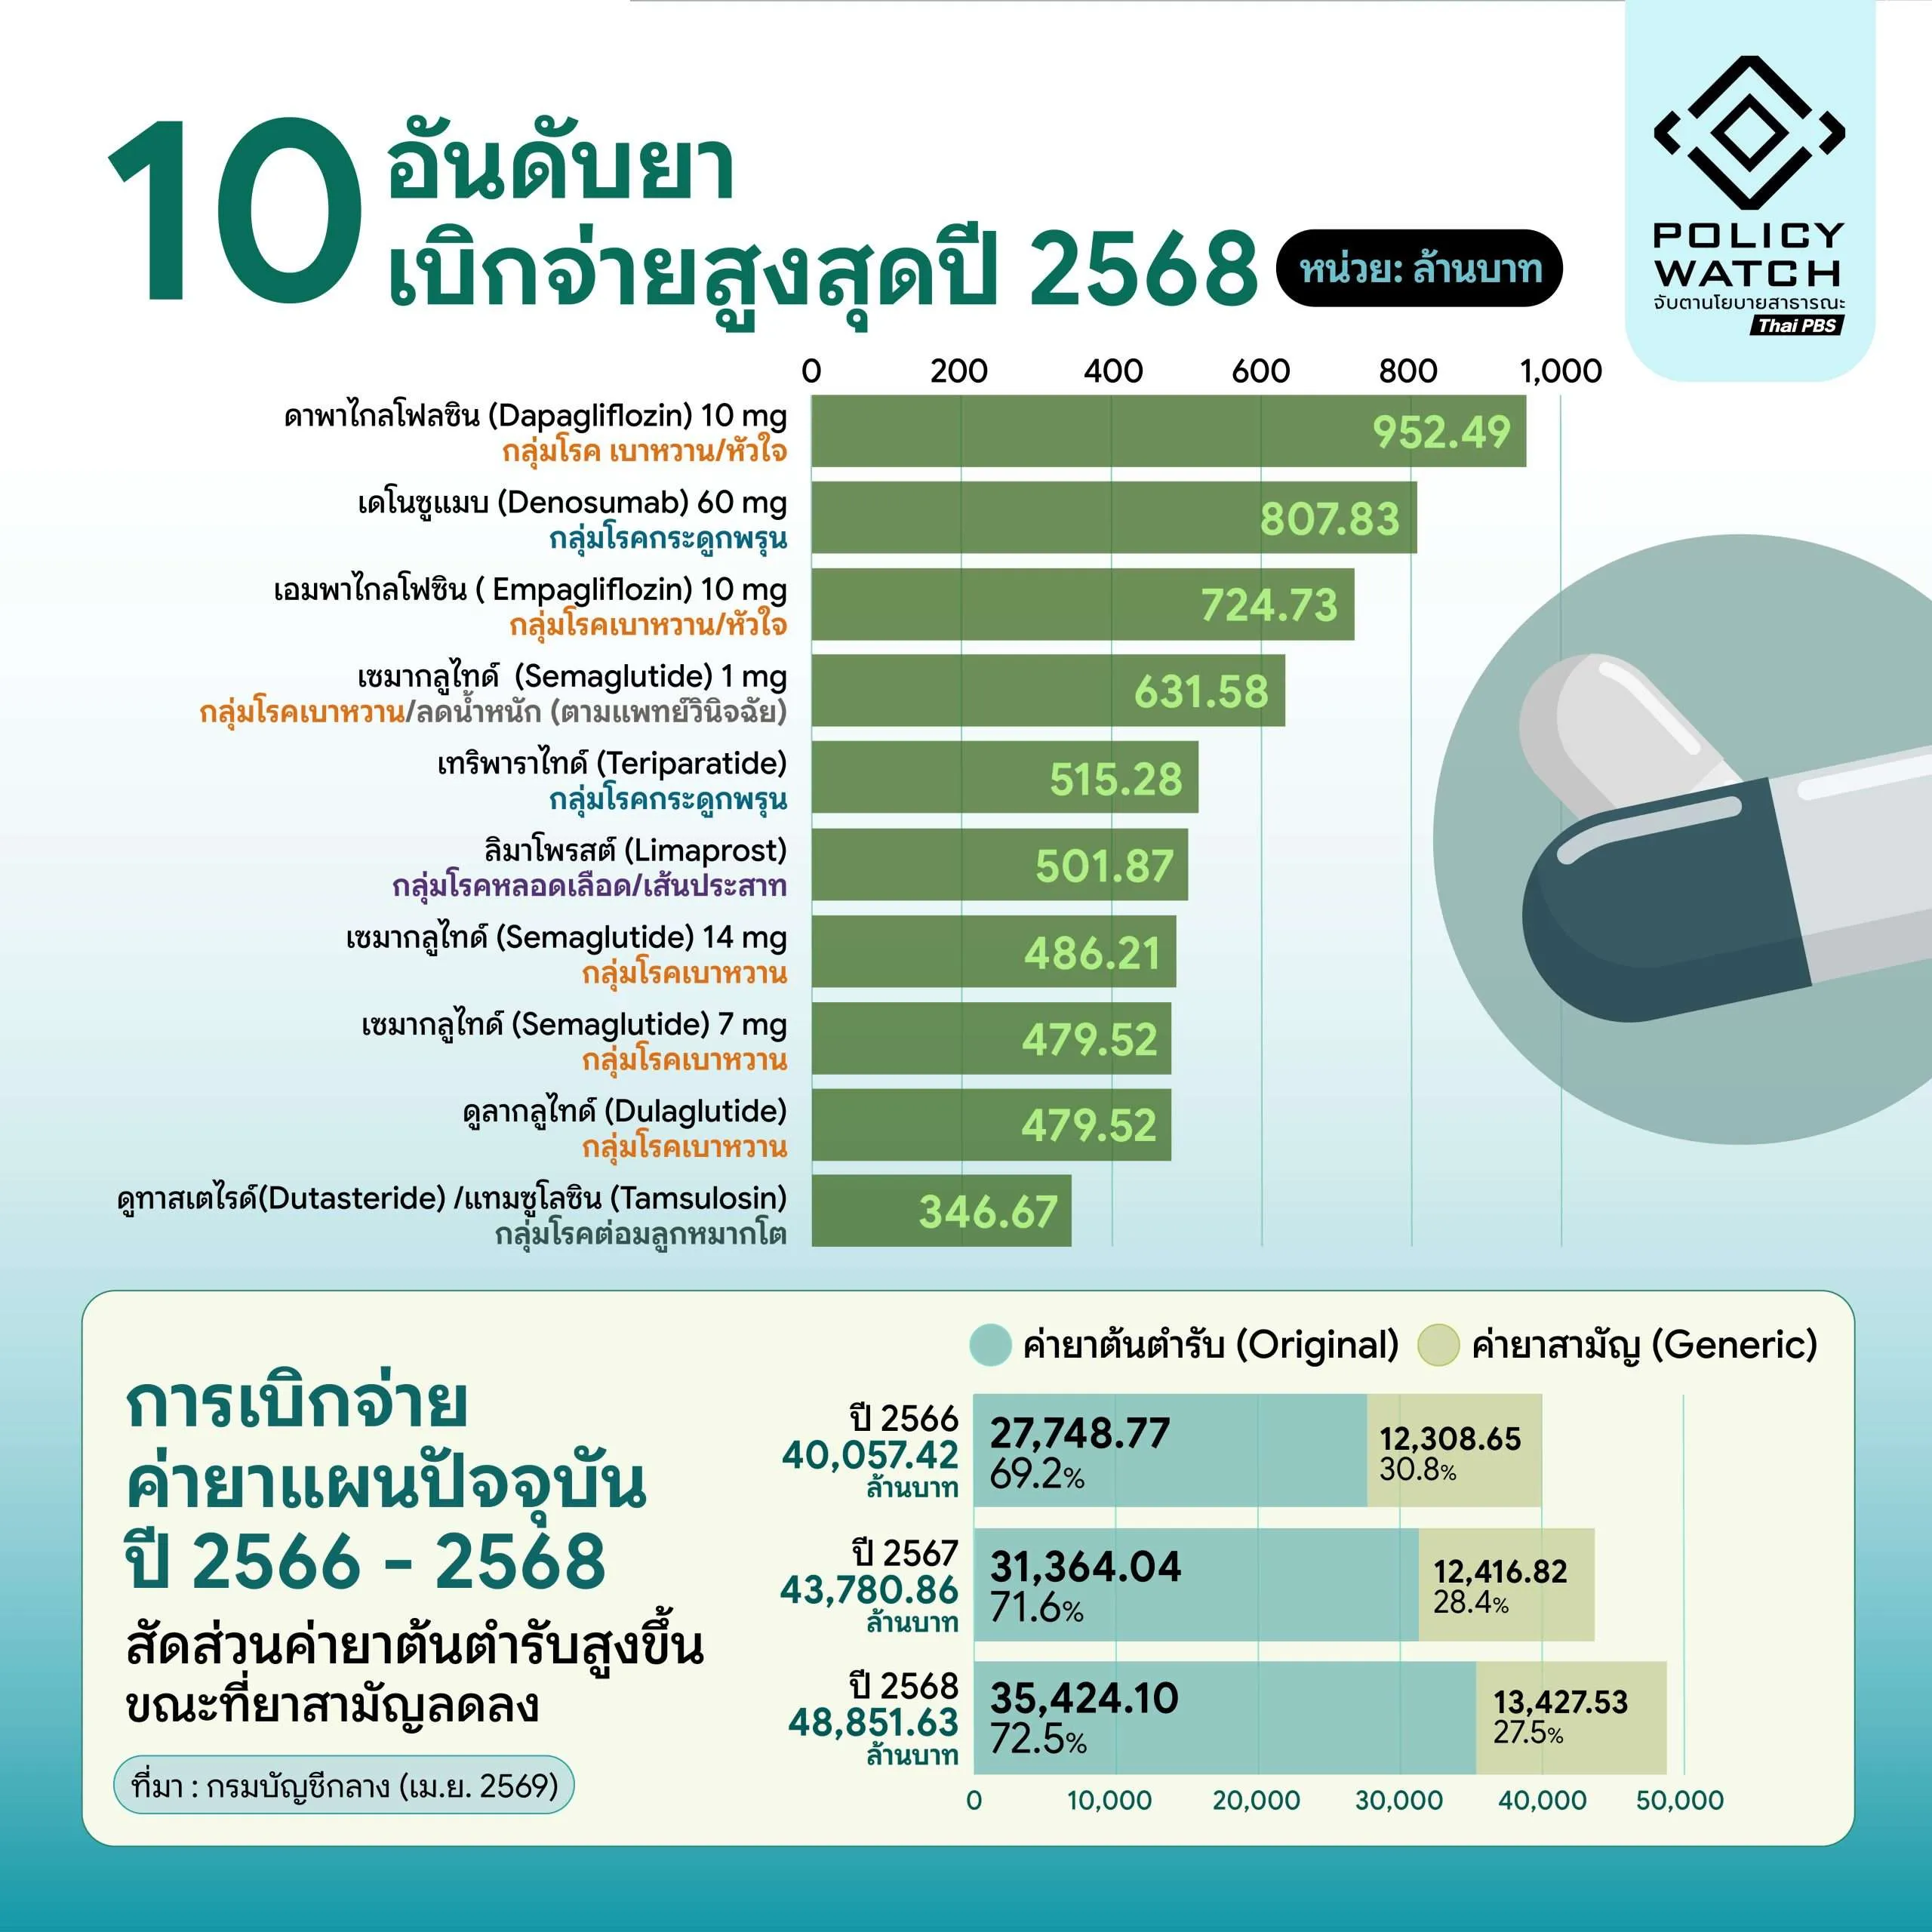
เปิด 10 อันดับยาเบิกจ่ายสูงสุด “ยารักษาเบาหวาน” ติดหลายรายการ
ในหมวดค่าใช้จ่ายด้านยา ข้อมูลปีงบประมาณ 2568 ระบุรายชื่อยา 10 อันดับแรกที่มีมูลค่าเบิกจ่ายสูงสุด โดยมียารักษาโรคเบาหวานและโรคหัวใจหลายรายการ รวมถึงยารักษาโรคกระดูกพรุนและโรคต่อมลูกหมากโต
- อันดับหนึ่งคือ ดาพาไกลโฟลซิน (Dapagliflozin) ขนาด 10 มิลลิกรัม ซึ่งใช้รักษาโรคเบาหวานและมีข้อบ่งใช้เกี่ยวกับโรคหัวใจบางประเภท มีมูลค่าเบิกจ่าย 952.49 ล้านบาท
- อันดับสองคือ เดโนซูแมบ (Denosumab) ขนาด 60 มิลลิกรัม ซึ่งใช้รักษาโรคกระดูกพรุน มีมูลค่าเบิกจ่าย 807.83 ล้านบาท ส่วนอันดับสามคือ เอมพาไกลโฟลซิน (Empagliflozin) ขนาด 10 มิลลิกรัม ซึ่งใช้รักษาโรคเบาหวานและมีข้อบ่งใช้เกี่ยวกับโรคหัวใจบางประเภท มีมูลค่าเบิกจ่าย 724.73 ล้านบาท
- ส่วนเซมากลูไทด์ (Semaglutide) ซึ่งเป็นยาที่ได้รับความสนใจจากการใช้รักษาโรคเบาหวานและการใช้ยาบางรูปแบบเพื่อควบคุมน้ำหนัก ปรากฏในรายการถึง 3 รายการ ได้แก่ ขนาด 1 มิลลิกรัม มูลค่าเบิกจ่าย 631.58 ล้านบาท ขนาด 14 มิลลิกรัม มูลค่า 486.21 ล้านบาท และขนาด 7 มิลลิกรัม มูลค่า 479.52 ล้านบาท
- ยาอื่นที่ติดอันดับ ได้แก่ เทริพาราไทด์ (Teriparatide) สำหรับรักษาโรคกระดูกพรุน มีมูลค่าเบิกจ่าย 515.28 ล้านบาท ลิมาโพรสต์ (Limaprost) มูลค่า 501.87 ล้านบาท ดูลากลูไทด์ (Dulaglutide) สำหรับรักษาโรคเบาหวาน มูลค่า 479.52 ล้านบาท และยาสูตรผสมดูทาสเตไรด์ (Dutasteride) กับแทมซูโลซิน (Tamsulosin) สำหรับรักษาโรคต่อมลูกหมากโต มูลค่า 346.67 ล้านบาท
ยาต้นแบบครองสัดส่วน 72.5% ขณะที่ยาสามัญมีสัดส่วนลดลง
อีกประเด็นที่น่าจับตาคือโครงสร้างการเบิกจ่ายค่ายาแผนปัจจุบันระหว่างยาต้นแบบ (Original) กับยาสามัญ (Generic) โดยข้อมูลกรมบัญชีกลางแสดงให้เห็นว่า มูลค่าการใช้ยาต้นแบบเพิ่มขึ้นทั้งในแง่จำนวนเงินและสัดส่วนของค่าใช้จ่ายรวม
ในปีงบประมาณ 2566 ค่ายาแผนปัจจุบันรวมอยู่ที่ 40,057.42 ล้านบาท แบ่งเป็นยาต้นแบบ 27,748.77 ล้านบาท หรือ 69.2% และยาสามัญ 12,308.65 ล้านบาท หรือ 30.8%
ปี 2567 ค่ายาแผนปัจจุบันเพิ่มเป็น 43,780.87 ล้านบาท โดยเป็นยาต้นแบบ 31,364.04 ล้านบาท หรือ 71.6% ขณะที่ยาสามัญอยู่ที่ 12,416.82 ล้านบาท หรือ 28.4%
ส่วนปี 2568 ค่ายาแผนปัจจุบันเพิ่มเป็น 48,851.63 ล้านบาท ในจำนวนนี้เป็นยาต้นแบบ 35,424.10 ล้านบาท หรือ 72.5% และยาสามัญ 13,427.53 ล้านบาท หรือ 27.5%
เมื่อเปรียบเทียบปี 2566 กับปี 2568 มูลค่าเบิกจ่ายยาต้นแบบเพิ่มขึ้นประมาณ 7,675 ล้านบาท ขณะที่สัดส่วนเพิ่มจาก 69.2% เป็น 72.5% ส่วนสัดส่วนยาสามัญลดลงจาก 30.8% เหลือ 27.5%
ข้อมูลดังกล่าวทำให้เกิดคำถามว่า ระบบสวัสดิการจะสามารถเพิ่มการใช้ยาสามัญหรือยาชีววัตถุคล้ายคลึงที่มีคุณภาพและเหมาะสมกับผู้ป่วยได้มากน้อยเพียงใด โดยต้องพิจารณาทั้งประสิทธิผล ความปลอดภัย ความเหมาะสมในการรักษา และราคาของยาแต่ละชนิด
ทั้งนี้ ยาต้นแบบไม่ได้หมายความว่าจะไม่คุ้มค่าเสมอไป เช่นเดียวกับยาสามัญที่ไม่ได้เหมาะสมกับผู้ป่วยทุกกรณี การตัดสินใจเลือกใช้ยาจึงควรตั้งอยู่บนหลักฐานทางการแพทย์และความจำเป็นของผู้ป่วย ควบคู่กับการพิจารณาต้นทุนการรักษา
ลดต้นทุนยา เพิ่มประสิทธิภาพงบประมาณ หวังขยายสิทธิประโยชน์ใหม่
แนวทางที่กรมบัญชีกลางนำเสนอเพื่อเพิ่มความคุ้มค่าทางการคลัง คือการส่งเสริมการใช้ยาสามัญและยาชีววัตถุคล้ายคลึงที่มีมาตรฐานด้านคุณภาพ ความปลอดภัย และประสิทธิผลเทียบเท่ากับยาต้นแบบในข้อบ่งใช้ที่เหมาะสม
เป้าหมายคือการลดส่วนต่างราคายาโดยไม่ลดทอนคุณภาพการรักษา พร้อมพัฒนาระบบตรวจสอบการเบิกจ่ายให้เชื่อมโยงข้อมูลทางการแพทย์อย่างเป็นระบบ โดยใช้รหัสโรค ICD-10 ประกอบการตรวจสอบความจำเป็นทางการแพทย์ (Medical Necessity) และการตรวจสอบการใช้ยาโดยอาศัยหลักฐานเชิงประจักษ์ (Evidence-based Medical Audit)
ระบบดังกล่าวจะช่วยตรวจสอบการใช้ยาซ้ำซ้อนหรือเกินความจำเป็น (Overuse) และทำให้การเบิกจ่ายสอดคล้องกับข้อบ่งใช้และแนวทางการรักษามากขึ้น ขณะเดียวกัน การพิจารณาเปลี่ยนจากยาต้นแบบไปใช้ยาสามัญหรือยาชีววัตถุคล้ายคลึงต้องคำนึงถึงความเหมาะสมกับผู้ป่วยแต่ละราย ไม่ใช่พิจารณาจากราคาเพียงอย่างเดียว
ข้อมูลการนำเสนอระบุว่า หากสามารถลดค่าใช้จ่ายจากส่วนต่างราคายาได้ อาจช่วยประหยัดงบประมาณได้ 30–70% ในกรณีที่มีส่วนต่างราคาตามเงื่อนไขดังกล่าว อย่างไรก็ตาม ตัวเลขนี้เป็นศักยภาพการประหยัดที่นำเสนอไว้ ไม่ใช่ผลประหยัดที่เกิดขึ้นแล้วหรืออัตราที่ใช้ได้กับยาทุกชนิด
หากดำเนินการได้อย่างมีประสิทธิภาพ เงินงบประมาณที่ประหยัดได้อาจนำไปเพิ่มความครอบคลุมของสิทธิประโยชน์ โดยเฉพาะการรักษาโรคที่มีค่าใช้จ่ายสูง เช่น โรคหายากและการรักษามะเร็งแบบมุ่งเป้า ซึ่งยังมีข้อจำกัดด้านการเข้าถึงในบางกรณี
ปรับระบบบริการปฐมภูมิ ลดภาระโรงพยาบาลใหญ่
นอกจากการบริหารค่ายาแล้ว กรมบัญชีกลางยังเสนอให้เพิ่มประสิทธิภาพระบบสวัสดิการรักษาพยาบาลข้าราชการผ่านบริการปฐมภูมิไร้รอยต่อ โดยเน้น 3 ด้าน ได้แก่ การเพิ่มความสะดวกในการเข้าถึงบริการ เพื่อลดภาระและกระจายบริการไปยังหน่วยบริการปฐมภูมิใกล้บ้านหรือที่ทำงาน การยกระดับคุณภาพและมาตรฐานการรักษา และการเชื่อมโยงข้อมูลกับระบบส่งต่อผู้ป่วยอย่างเป็นระบบ
แผนงานดังกล่าวมีเป้าหมายขยายระบบเบิกจ่ายตรงสวัสดิการรักษาพยาบาลข้าราชการให้ครอบคลุมหน่วยบริการปฐมภูมิทุกแห่งภายในปี 2570
โจทย์สำคัญจึงไม่ได้มีเพียงการควบคุมงบประมาณที่เพิ่มขึ้น แต่ยังอยู่ที่การออกแบบระบบให้ประชาชนเข้าถึงบริการที่จำเป็นได้อย่างสะดวก ขณะที่รัฐสามารถใช้เงินงบประมาณอย่างคุ้มค่าและตรวจสอบได้
เมื่อค่ายาแผนปัจจุบันมีมูลค่าเกือบ 4.9 หมื่นล้านบาทต่อปี และยาต้นแบบมีสัดส่วนเพิ่มขึ้นอย่างต่อเนื่อง การปรับระบบเบิกจ่ายจึงเป็นหนึ่งในเครื่องมือสำคัญ แต่ผลลัพธ์จะขึ้นอยู่กับความสามารถในการรักษาสมดุลระหว่างการควบคุมต้นทุน คุณภาพการรักษา และสิทธิของผู้ป่วย
ท้ายที่สุด การประหยัดงบประมาณไม่ควรหมายถึงการลดการเข้าถึงยาที่จำเป็น แต่ควรทำให้ระบบสามารถใช้ยาที่เหมาะสมกับผู้ป่วยในราคาที่สมเหตุสมผล และนำทรัพยากรที่มีอยู่อย่างจำกัดไปเพิ่มโอกาสในการรักษาให้ครอบคลุมผู้ป่วยได้มากขึ้น
บทความที่เกี่ยวข้อง: