การเงินการคลัง
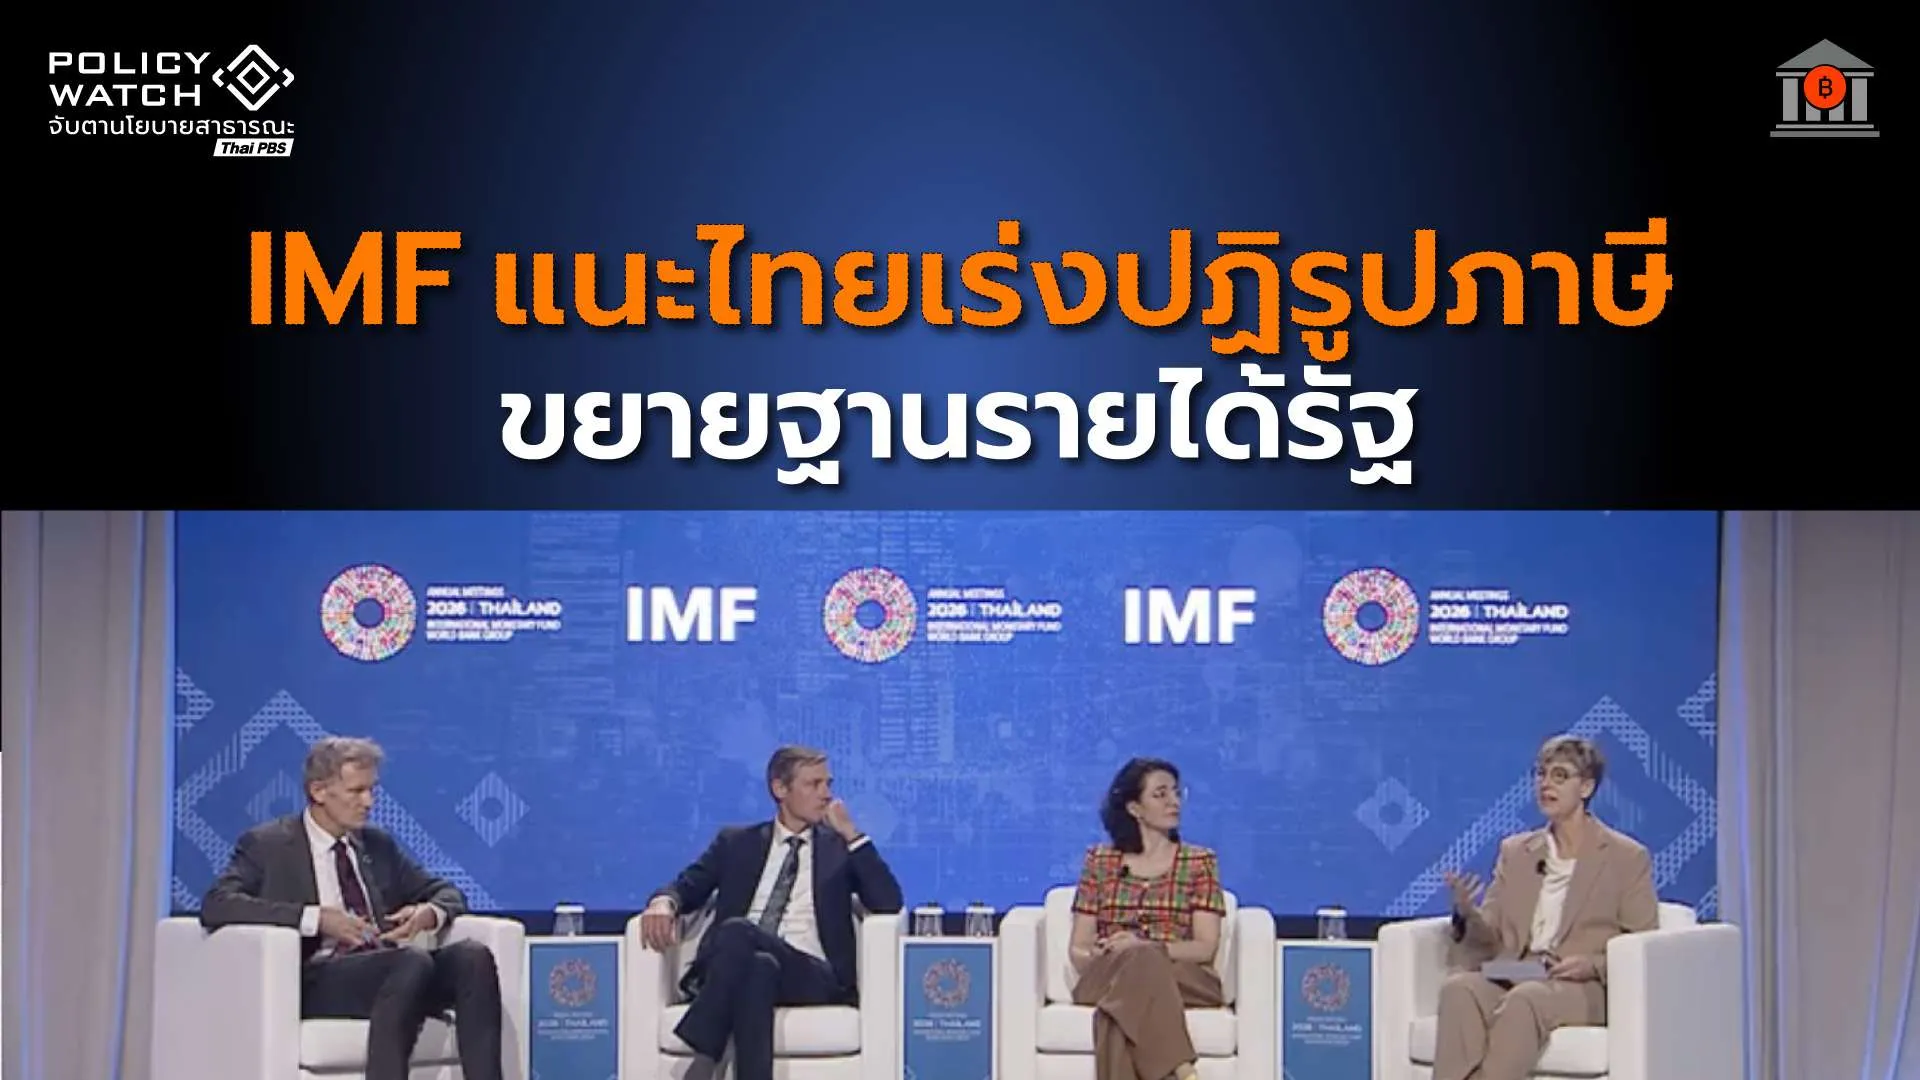
ในเวทีการประชุมประจำปีของกองทุนการเงินระหว่างประเทศ (IMF) และธนาคารโลกปี 2569 “ปีเตอร์ บรอยเออร์ “หัวหน้าคณะผู้แทนประจำประเทศไทย แผนกเอเชียและแปซิฟิก IMF มองถึงสถานการณ์เศรษฐกิจไทยที่ต้องเผชิญปัญหาหลายด้าน
“บรอยเออร์”บอกว่า ตลอดช่วงเวลาดังกล่าว เศรษฐกิจไทยมีพัฒนาการอย่างมาก ขนาดเศรษฐกิจเพิ่มขึ้นเกือบ 3 เท่า และรายได้ต่อหัวเพิ่มขึ้นเกือบ 4 เท่า ขณะที่อาเซียนเปลี่ยนแปลงไปอย่างมีนัยสำคัญ จนกลายเป็นหนึ่งในแรงขับเคลื่อนสำคัญของการเติบโตทางเศรษฐกิจโลก
อย่างไรก็ตาม พัฒนาการทางเศรษฐกิจในช่วงที่ผ่านมาไม่ได้ทำให้ประเทศไทยพ้นจากความท้าทาย โดยเฉพาะข้อจำกัดทางการคลังที่กำลังเพิ่มขึ้น ในขณะที่รัฐบาลยังมีความจำเป็นต้องใช้จ่ายเพื่อเตรียมเศรษฐกิจให้พร้อมสำหรับอนาคต ทั้งการศึกษา การพัฒนาทุนมนุษย์ โครงสร้างพื้นฐาน และระบบคุ้มครองทางสังคม แต่ในอีกด้านหนึ่ง หนี้สาธารณะเพิ่มขึ้นและพื้นที่ทางการคลังกลับแคบลง
“บรอยเออร์”ระบุว่า ผู้กำหนดนโยบายจึงต้องชั่งน้ำหนักระหว่างความจำเป็นในการลงทุนเพื่อการพัฒนาประเทศกับการรักษาความมั่นคงทางการคลัง โดยไทยควรดำเนินนโยบายการคลังอย่างรอบคอบ และฟื้นฟูเงินสำรองรองรับความเสี่ยงทางการคลัง (Fiscal Buffers) เพื่อรักษาความสามารถในการรับมือกับวิกฤตหรือแรงกระแทกทางเศรษฐกิจที่อาจเกิดขึ้นในอนาคต แม้ที่ผ่านมาเศรษฐกิจไทยจะแสดงให้เห็นถึงความสามารถในการปรับตัวต่อสถานการณ์ต่าง ๆ ได้ก็ตาม
ขยายฐานภาษี เพิ่มรายได้โดยไม่จำเป็นต้องขึ้นอัตราภาษีทุกประเภท
สำหรับแนวทางรับมือข้อจำกัดทางการคลัง บรอยเออร์เสนอให้ไทยดำเนินการควบคู่กัน 3 ด้าน ได้แก่
- การเพิ่มความสามารถในการระดมรายได้ภายในประเทศ
- การเพิ่มประสิทธิภาพการใช้จ่ายภาครัฐ และการกำหนดกลุ่มเป้าหมายให้แม่นยำขึ้น
- การพัฒนากรอบการคลังให้เข้มแข็ง เพื่อสร้างความน่าเชื่อถือและสนับสนุนความยั่งยืนทางการคลังในระยะยาว
ในบรรดาแนวทางเหล่านี้ เขาเห็นว่าการขยายฐานภาษีและเพิ่มรายได้ภายในประเทศเป็นเรื่องที่ไทยควรให้ความสำคัญเป็นอันดับต้น ๆ เพราะเป็นวิธีสร้างพื้นที่ทางการคลังที่ยั่งยืน โดยยุทธศาสตร์การปฏิรูปควรครอบคลุมทั้งนโยบายภาษีและการบริหารจัดเก็บภาษี
แนะรัฐทบทวนนโยบายภาษี 2 เรื่อง
เรื่องแรก คือ การปรับปรุงสิทธิประโยชน์ทางภาษีสำหรับภาคธุรกิจให้มีความเหมาะสม โดยมาตรการต่าง ๆ ควรมีความโปร่งใส กำหนดเป้าหมายชัดเจน และได้รับการประเมินอย่างสม่ำเสมอ เพื่อให้มั่นใจว่ารายได้ภาษีที่รัฐสูญเสียไปมีความคุ้มค่าเมื่อเทียบกับประโยชน์ทางเศรษฐกิจที่ได้รับ
บรอยเออร์เห็นว่า การรายงานรายจ่ายภาษี (Tax Expenditure) อย่างสม่ำเสมอ รวมถึงการวิเคราะห์ต้นทุนและผลประโยชน์ จะช่วยให้ภาครัฐประเมินได้ชัดเจนขึ้นว่า สิทธิประโยชน์ทางภาษีแต่ละประเภทสร้างผลตอบแทนทางเศรษฐกิจได้คุ้มค่าหรือไม่
เรื่องที่สอง คือ การทบทวนการยกเว้นภาษีและค่าลดหย่อนภาษีเงินได้บุคคลธรรมดาที่ทำให้ฐานภาษีแคบลง โดยต้องยังคงมาตรการคุ้มครองผู้เสียภาษีรายได้น้อยอย่างเหมาะสม แนวทางนี้อาจช่วยเพิ่มรายได้ภาครัฐและสร้างความเป็นธรรมในระบบภาษี โดยไม่จำเป็นต้องปรับขึ้นอัตราภาษีโดยตรงเสมอไป
ระหว่างที่การปฏิรูปเชิงนโยบายยังอยู่ในขั้นตอนการออกแบบและดำเนินการ รัฐบาลสามารถเพิ่มประสิทธิภาพการจัดเก็บภาษีได้ผ่านการใช้ระบบดิจิทัล การนำข้อมูลจากบุคคลที่สามมาใช้ให้เกิดประโยชน์มากขึ้น และการกำกับติดตามการปฏิบัติตามกฎหมายภาษีโดยพิจารณาจากระดับความเสี่ยง เพื่อเพิ่มรายได้และลดช่องว่างในการจัดเก็บภาษี
ปรับ VAT จาก 7% สู่ 10% ควบคู่การช่วยเหลือกลุ่มเปราะบาง
หนึ่งในข้อเสนอสำคัญของ IMF คือ การทบทวนภาษีมูลค่าเพิ่ม (VAT) ซึ่งเป็นแหล่งรายได้สำคัญของหลายประเทศ รวมถึงประเทศไทย โดยปัจจุบันไทยจัดเก็บ VAT ในอัตรา 7% ต่ำกว่าอัตราที่กำหนดไว้ตามกฎหมายที่ 10% และอยู่ในระดับต่ำเมื่อเทียบกับมาตรฐานระหว่างประเทศ
“บรอยเออร์”มองว่า การทยอยปรับขึ้นภาษีมูลค่าเพิ่มไปสู่อัตราตามกฎหมายสามารถสร้างรายได้เพิ่มเติมให้ภาครัฐได้อย่างมีนัยสำคัญ แต่การดำเนินการต้องคำนึงถึงผลกระทบต่อประชาชน โดยเฉพาะครัวเรือนรายได้น้อยและกลุ่มเปราะบาง ซึ่งเป็นประเด็นสำคัญในบริบทที่ประเทศไทยกำลังเผชิญปัญหาหนี้ครัวเรือนระดับสูง
เขาระบุว่า การยกเว้นภาษีและการให้สิทธิพิเศษทางภาษีบางประเภท แม้มีเป้าหมายเพื่อช่วยเหลือผู้มีรายได้น้อย แต่กลับอาจไม่ใช่วิธีที่มีประสิทธิภาพ เพราะผู้มีรายได้สูงก็ได้รับประโยชน์จากมาตรการเหล่านี้ด้วย ทำให้ทรัพยากรที่ตั้งใจนำไปช่วยเหลือกลุ่มรายได้น้อยไม่ได้ตกถึงกลุ่มเป้าหมายอย่างเต็มที่ นอกจากนี้ การยกเว้นภาษียังอาจทำให้การตัดสินใจด้านการผลิตและการบริโภคบิดเบือนไปจากกลไกที่ควรจะเป็น
ทางเลือกที่ IMF เสนอ คือ การปฏิรูป VAT ควบคู่กับมาตรการช่วยเหลือที่กำหนดกลุ่มเป้าหมายอย่างชัดเจน โดยเฉพาะการโอนเงินช่วยเหลือโดยตรงให้แก่ครัวเรือนที่เปราะบางที่สุด ร่วมกับระบบคุ้มครองทางสังคม เพื่อให้การช่วยเหลือไปถึงผู้ที่จำเป็นต้องได้รับความช่วยเหลือจริง ๆ และใช้ต้นทุนทางการคลังได้อย่างมีประสิทธิภาพมากขึ้น
“บรอยเออร์”อธิบายเพิ่มเติมว่า ประเทศไทยมีการปรับลดอัตรา VAT เป็นการชั่วคราวและต่ออายุมาตรการมาอย่างต่อเนื่องหลายปี แม้อัตราตามกฎหมายจะอยู่ที่ 10% ก็ตาม ดังนั้น การทยอยกลับไปใช้อัตราตามกฎหมาย โดยออกแบบมาตรการให้คุ้มครองคนยากจนและกลุ่มเปราะบาง จึงเป็นแนวทางหนึ่งในการเพิ่มรายได้ภายในประเทศ
ปฏิรูปอย่างเป็นขั้นตอน หากช้าเกินไปอาจกระทบงบประมาณ
เมื่อมองไปข้างหน้า IMF เห็นว่าไทยควรจัดทำยุทธศาสตร์รายได้ระยะปานกลางที่มีความน่าเชื่อถือและกำหนดลำดับการดำเนินงานอย่างเหมาะสม โดยครอบคลุมการปฏิรูป VAT การทบทวนสิทธิประโยชน์ทางภาษีสำหรับภาคธุรกิจ การปรับปรุงค่าลดหย่อนภาษีเงินได้บุคคลธรรมดา ตลอดจนการพัฒนาประสิทธิภาพการจัดเก็บภาษีและการปฏิบัติตามกฎหมายภาษีอย่างต่อเนื่อง
อย่างไรก็ตาม การปฏิรูปจำเป็นต้องคำนึงถึงจังหวะเวลาและการออกแบบมาตรการ เพราะมีความเสี่ยงทั้งจากการขึ้นภาษีเร็วเกินไปและการชะลอการปฏิรูปนานเกินไป
“บรอยเออร์”ระบุว่า การปรับขึ้นภาษีควรดำเนินการอย่างค่อยเป็นค่อยไป โดยคำนึงถึงภาวะเศรษฐกิจในขณะนั้น ขณะเดียวกัน หากเลื่อนการปฏิรูปออกไปนานเกินไป พื้นที่ทางการคลังจะยิ่งแคบลง และอาจจำกัดความสามารถของรัฐบาลในการจัดสรรงบประมาณสำหรับรายจ่ายที่จำเป็นในอนาคต
โจทย์สำคัญจึงไม่ใช่เพียงการเพิ่มรายได้ภาครัฐ แต่เป็นการออกแบบการปฏิรูปที่สร้างรายได้อย่างยั่งยืน ควบคู่กับการคุ้มครองประชาชนที่ได้รับผลกระทบ และการสื่อสารให้สังคมเข้าใจถึงเหตุผลและผลที่จะเกิดขึ้นจากมาตรการต่าง ๆ
ทั้งนี้ IMF ระบุว่าจะหารือกับหน่วยงานภาครัฐของไทยอย่างต่อเนื่อง เพื่อพิจารณาทางเลือกในการปฏิรูปและกำหนดลำดับการดำเนินงานที่เหมาะสมกับบริบทเศรษฐกิจไทย
อ่านบทความที่เกี่ยวข้อง