
 ความสัมพันธ์ระหว่างประเทศ
ในการประชุมประจำปี 2569 ของกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) หรือการประชุม IMF–World Bank Annual Meetings ได้มีการเผยแพร่รายงานแนวโน้มเศรษฐกิจภูมิภาคเอเชียและแปซิฟิก ประจำปี 2569 (Regional Economic Outlook: Asia and Pacific) ซึ่งจัดทำโดย IMF
รายงานดังกล่าวประเมินว่า แนวโน้มเศรษฐกิจในภูมิภาคเอเชียและแปซิฟิกกำลังได้รับอิทธิพลจาก 3 ปัจจัยสำคัญ ได้แก่
- ปัจจัยแรก วิกฤตด้านพลังงาน ที่เริ่มขึ้นตั้งแต่เดือน ก.พ. ที่ผ่านมา ได้ส่งผลกระทบต่อภูมิภาคที่พึ่งพาน้ำมันและก๊าซธรรมชาติอย่างมาก เนื่องจากพลังงานส่วนใหญ่ต้องนำเข้าจากภูมิภาคตะวันออกกลาง ทั้งนี้ภูมิภาคเอเชียและแปซิฟิกมีการใช้พลังงานคิดเป็นมูลค่าประมาณ 4% ของผลิตภัณฑ์มวลรวมในประเทศ (GDP) ซึ่งเกือบ 2% ของ GDP เป็นพลังงานที่ต้องนำเข้าจากต่างประเทศ
- ปัจจัยที่สอง การเติบโตอย่างรวดเร็วของอุตสาหกรรมเทคโนโลยี ซึ่งเริ่มเร่งตัวมาตั้งแต่ช่วงกลางปีที่ผ่านมา และส่งผลให้การลงทุน การส่งออก และราคาหุ้นปรับตัวเพิ่มขึ้นอย่างมาก
- ปัจจัยที่สาม ผลกระทบด้านการค้า ซึ่งเริ่มเกิดขึ้นตั้งแต่ช่วงต้นปี 2568 ภายหลังการปรับขึ้นอัตราภาษีนำเข้าสินค้าของสหรัฐอเมริกา
จากรายงานแนวโน้มเศรษฐกิจโลก (World Economic Outlook) ที่บ่งชี้ว่า เศรษฐกิจโลกสามารถรับมือกับแรงกระแทกต่าง ๆ ได้ดีกว่าที่คาดการณ์ไว้ โดยเศรษฐกิจเอเชียถือเป็นปัจจัยสำคัญที่ช่วยให้เศรษฐกิจโลกสามารถรับมือกับความท้าทายเหล่านั้นได้
แม้ประเทศในภูมิภาคนี้ส่วนใหญ่จะพึ่งพาการนำเข้าน้ำมันจากตะวันออกกลาง แต่บางประเทศสามารถปรับตัวได้ด้วยการกระจายแหล่งนำเข้าน้ำมัน ลดความต้องการใช้พลังงาน และหันไปใช้พลังงานทางเลือกอื่นมากขึ้น
ขณะที่ประเทศเศรษฐกิจขนาดใหญ่หลายแห่งยังนำพลังงานสำรองที่สะสมไว้มาใช้ เพื่อบรรเทาผลกระทบจากสถานการณ์ที่เกิดขึ้น
นอกจากนี้ ประเทศต่าง ๆ ยังใช้มาตรการเชิงนโยบายที่หลากหลาย เพื่อบรรเทาผลกระทบจากวิกฤตพลังงาน เช่น มาตรการควบคุมแรงกดดันด้านเงินเฟ้อ การลดผลกระทบจากการหยุดชะงักของอุปทาน และการช่วยพยุงรายได้ของประชาชน
ขณะที่อีกด้านหนึ่ง การเติบโตอย่างรวดเร็วของอุตสาหกรรมเทคโนโลยีได้กลายเป็นแรงขับเคลื่อนสำคัญที่ช่วยกระตุ้นเศรษฐกิจของหลายประเทศขนาดใหญ่ในเอเชีย สะท้อนจากการส่งออกของภูมิภาคที่เร่งตัวขึ้นอย่างมากในช่วงครึ่งแรกของปี 2569 โดยมีสินค้าเทคโนโลยีเป็นปัจจัยขับเคลื่อนหลัก ความต้องการโครงสร้างพื้นฐานสำหรับปัญญาประดิษฐ์ (AI) ที่เพิ่มขึ้นอย่างรวดเร็ว ส่งผลให้ความต้องการเซมิคอนดักเตอร์ (Semiconductor) พุ่งสูงขึ้น เช่นเดียวกับการลงทุนในศูนย์ข้อมูล หรือดาตาเซ็นเตอร์ (Data Center)
ความแข็งแกร่งของภาคการส่งออกเอเชียไม่ได้จำกัดอยู่เพียงการเติบโตของอุตสาหกรรมเทคโนโลยีเท่านั้น แต่การค้าของภูมิภาคยังสามารถรักษาระดับได้ดีกว่าที่คาดการณ์ไว้ แม้จะเผชิญมาตรการภาษีนำเข้าจากสหรัฐฯ รวมถึงการส่งออกสินค้าที่ไม่ใช่เทคโนโลยีด้วย
ปัจจัยสนับสนุนสำคัญมาจากการกระจายตลาดส่งออกไปยังประเทศต่าง ๆ มากขึ้น และการค้าระหว่างประเทศภายในภูมิภาคที่ยังคงแข็งแกร่ง โดยได้รับแรงสนับสนุนจากความตกลงทางการค้าที่ช่วยเชื่อมโยงเศรษฐกิจระหว่างประเทศให้ใกล้ชิดกันมากขึ้น
อย่างไรก็ตาม ความสามารถในการรับมือกับแรงกระแทกทางเศรษฐกิจของเอเชียยังมีข้อจำกัด เช่น พลังงานสำรองที่ออกมาใช้นั้นมีจำกัด และต้นทุนทางการคลังจากการดำเนินมาตรการช่วยเหลือต่าง ๆ กำลังเพิ่มสูงขึ้น
คาดเศรษฐกิจเอเชียชะลอตัว แต่ยังโตสูงกว่าเศรษฐกิจโลก
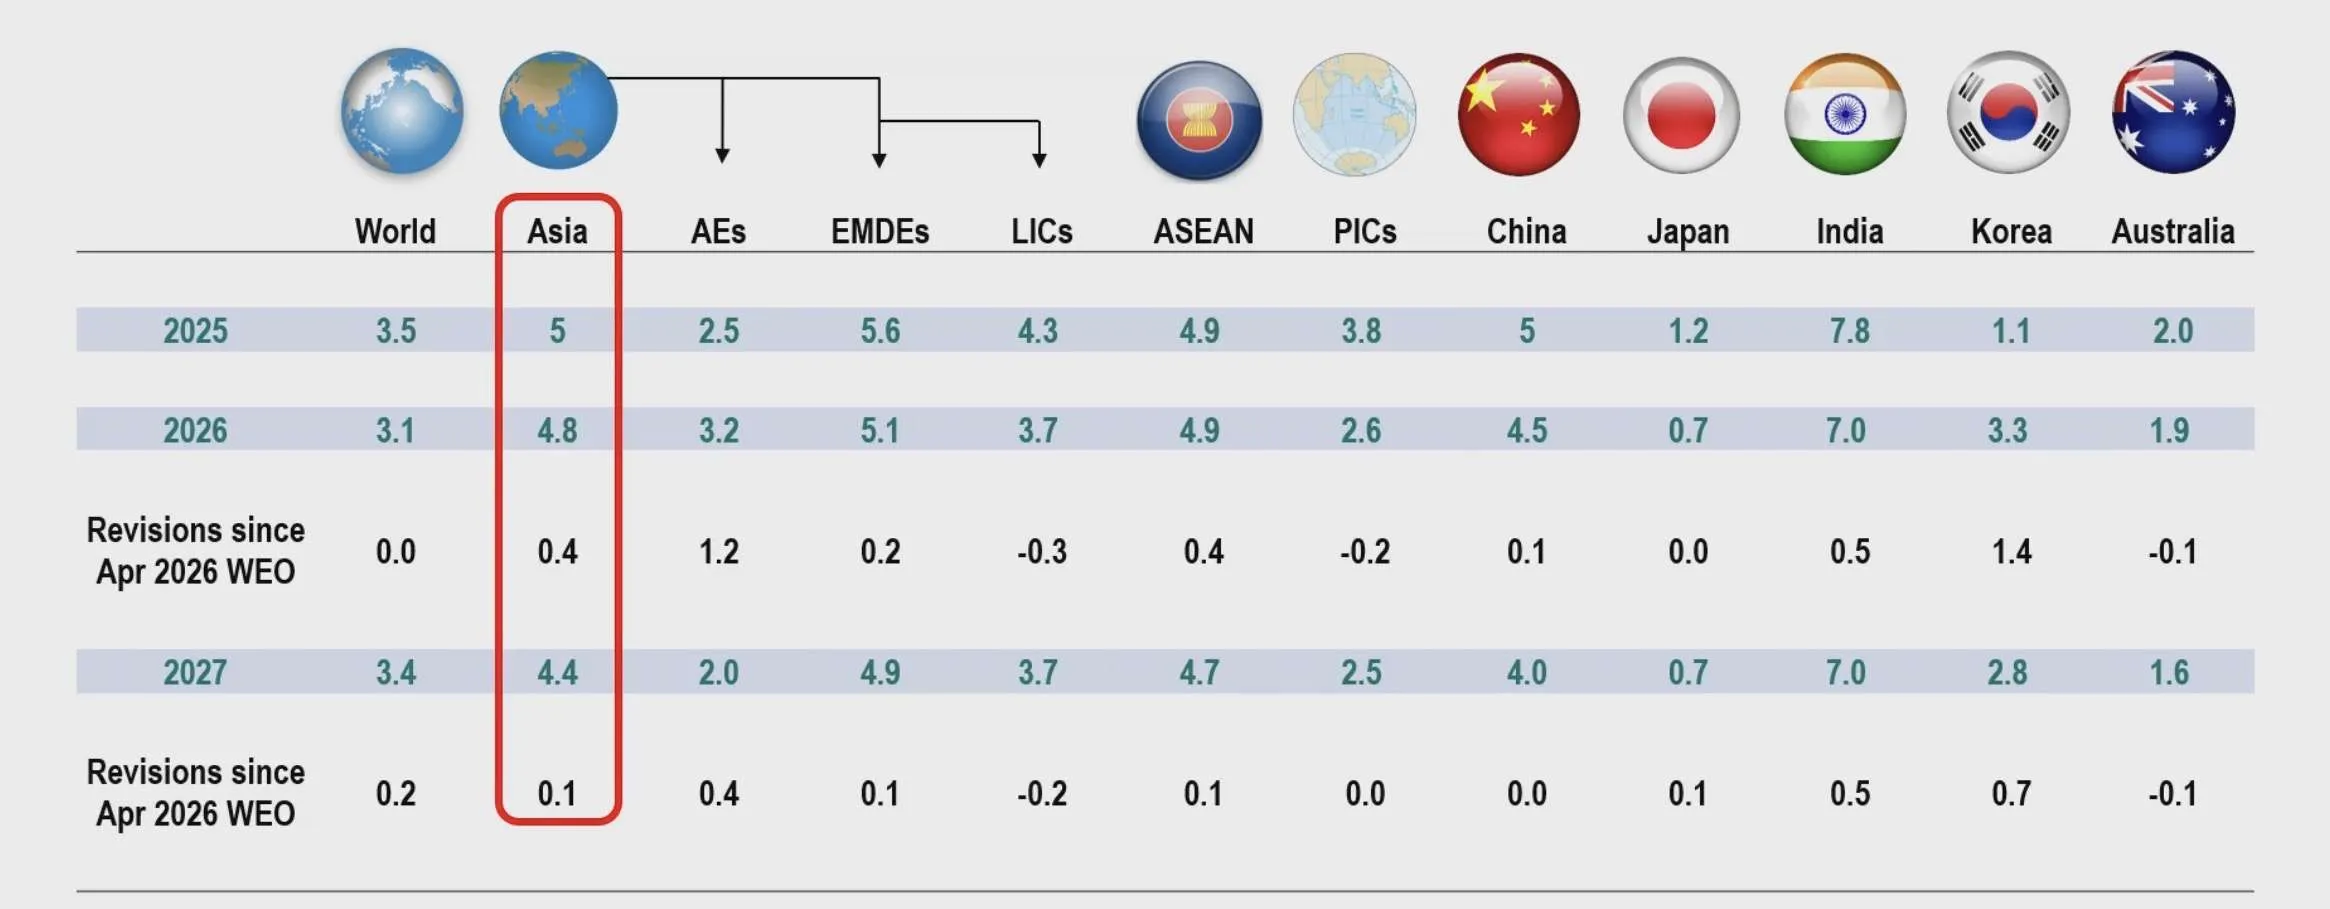
ในระยะข้างหน้า IMF คาดการณ์ว่าเศรษฐกิจเอเชียจะชะลอตัวลง แต่ยังคงเติบโตได้เร็วกว่าค่าเฉลี่ยของเศรษฐกิจโลก โดยอัตราการเติบโตทางเศรษฐกิจของเอเชียจะลดลงจาก 5% ในปี 2568 เหลือ 4.8% ในปี 2569 และ 4.4% ในปี 2570
ตัวเลขดังกล่าวสะท้อนแนวโน้มการเติบโตที่แข็งแกร่งกว่าที่ IMF เคยคาดการณ์ไว้เมื่อเดือน เม.ย. ที่ผ่านมา และหมายความว่าเอเชียจะมีส่วนสนับสนุนการเติบโตของเศรษฐกิจโลกมากกว่า 2 ใน 3 หรือคิดเป็น 68%
อย่างไรก็ตาม ความสามารถในการรับมือกับแรงกระแทกทางเศรษฐกิจดังกล่าวมีความแตกต่างกันอย่างมากระหว่างประเทศ
เศรษฐกิจอินเดียขยายตัวได้ดีกว่าที่คาดการณ์ไว้ ขณะที่เกาหลีใต้และประเทศสมาชิกอาเซียนบางประเทศได้รับการปรับเพิ่มประมาณการเติบโตทางเศรษฐกิจอย่างมีนัยสำคัญ โดยได้รับแรงสนับสนุนจากการเติบโตอย่างรวดเร็วของอุตสาหกรรมเทคโนโลยี
ในทางกลับกัน ประเทศที่ไม่ได้รับประโยชน์โดยตรงจากการเติบโตของอุตสาหกรรมเทคโนโลยีกลับถูกปรับลดประมาณการเติบโตทางเศรษฐกิจ โดยเฉพาะประเทศรายได้ต่ำในภูมิภาค เช่น กัมพูชาและบังกลาเทศ รวมถึงประเทศหมู่เกาะแปซิฟิกบางแห่ง ซึ่งถูกปรับลดประมาณการเติบโตทางเศรษฐกิจลงค่อนข้างมาก
สงครามตะวันออกกลาง ยังเป็นความเสี่ยงเอเชีย
นอกจากแนวโน้มเศรษฐกิจที่ชะลอตัวลงแล้ว IMF ยังประเมินว่าความเสี่ยงทางเศรษฐกิจยังคงโน้มเอียงไปในด้านลบ โดยมีปัจจัยสำคัญ 4 ประการ ได้แก่
- ความตึงเครียดในภูมิภาคตะวันออกกลางที่อาจยืดเยื้อ หรือกลับมาทวีความรุนแรงมากขึ้นอีกครั้ง
- การที่นักลงทุนและภาคธุรกิจกลับมาประเมินใหม่เกี่ยวกับความสามารถในการทำกำไรและการเพิ่มผลิตภาพจากเทคโนโลยี AI
- ความเปราะบางทางการคลังและต้นทุนการกู้ยืมของรัฐบาลที่เพิ่มสูงขึ้น
- วัฏจักรปรากฏการณ์เอลนีโญ (El Niño) ซึ่งอาจทำให้แรงกดดันด้านการคลังและเงินเฟ้อรุนแรงมากขึ้น โดยข้อมูลอุณหภูมิผิวน้ำทะเลบ่งชี้ว่า ปรากฏการณ์เอลนีโญรอบนี้อาจมีความรุนแรงเป็นพิเศษ
ทั้งนี้ ความเสี่ยงที่กล่าวมาทั้งหมดไม่ได้เรียงลำดับตามความสำคัญหรือระดับความรุนแรง
อย่างไรก็ตาม IMF มองว่า ยังมีโอกาสที่เศรษฐกิจในเอเชีย จะเติบโตได้ดีกว่าที่คาดการณ์ไว้ หากการลงทุนที่เกี่ยวข้องกับ AI สามารถเติบโตต่อเนื่องได้ยาวนานกว่าที่คาด และประโยชน์จากการเพิ่มผลิตภาพด้วย AI เกิดขึ้นได้เร็วกว่าที่ประเมินไว้รวมถึงหากความตกลงทางการค้าต่าง ๆ ช่วยสร้างความชัดเจนและทำให้ภาคธุรกิจสามารถคาดการณ์สถานการณ์ทางการค้าในอนาคตได้มากขึ้น
หนี้สาธารณะเอเชียสูงกว่าก่อนโควิด-19
จากผลกระทบของวิกฤตราคาน้ำมันที่ปรับตัวสูงขึ้น ส่งผลให้การคาดการณ์เงินเฟ้อในระยะสั้นเพิ่มขึ้นตามไปด้วย แต่การคาดการณ์เงินเฟ้อในระยะยาวยังคงอยู่ในระดับที่ค่อนข้างมีเสถียรภาพ
ดังนั้น นโยบายการเงินยังควรให้ความสำคัญกับการรักษาเสถียรภาพด้านราคาเป็นหลัก โดยธนาคารกลางควรสื่อสารนโยบายอย่างชัดเจน และเตรียมพร้อมที่จะใช้นโยบายการเงินที่เข้มงวดมากขึ้น โดยเฉพาะในประเทศที่การคาดการณ์เงินเฟ้อยังไม่มีเสถียรภาพเพียงพอ กรอบนโยบายขาดความน่าเชื่อถือ หรือแรงกดดันด้านเงินเฟ้อมีแนวโน้มยืดเยื้อ โดยจำเป็นต้องรักษาความเป็นอิสระของธนาคารกลางเอาไว้
กราฟแสดงหนี้สาธารณะของรัฐบาลในประเทศเอเชีย ตั้งแต่ปี 2557 ถึงปัจจุบัน และคาดการณ์ไปถึงปี 2573
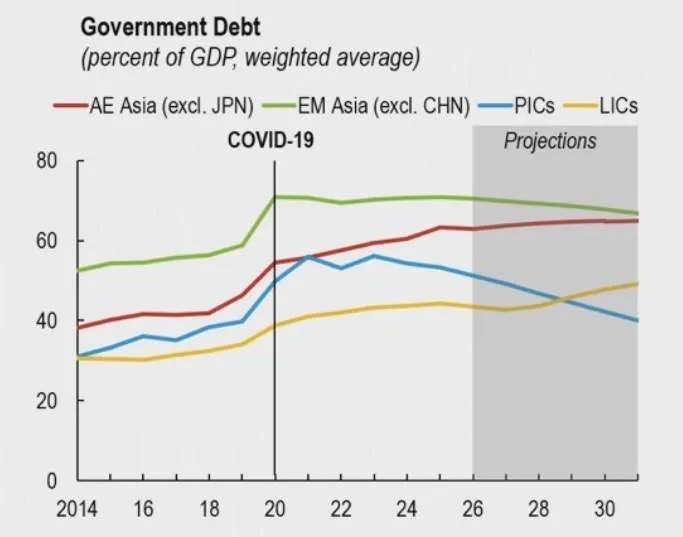
สำหรับนโยบายการคลัง หนี้สาธารณะของประเทศในภูมิภาคเอเชียยังคงอยู่ในระดับสูงกว่าช่วงก่อนการระบาดของโควิด-19 ขณะที่พื้นที่ทางการคลังสำหรับรองรับวิกฤตเศรษฐกิจต่าง ๆ มีข้อจำกัดเพิ่มมากขึ้น
โดยเฉพาะหนี้สาธารณะของประเทศพัฒนาแล้วในเอเชีย เมื่อไม่รวมญี่ปุ่น ซึ่งคาดว่าจะยังคงเพิ่มสูงขึ้นต่อเนื่อง สะท้อนถึงความล่าช้าในการปรับฐานะการคลังให้เข้มแข็งมากขึ้น
ส่วนหนี้สาธารณะของประเทศเศรษฐกิจเกิดใหม่ในเอเชีย เมื่อไม่รวมจีน คาดว่าจะเริ่มทรงตัว แต่ยังคงอยู่ในระดับสูง
ขณะที่ประเทศหมู่เกาะแปซิฟิกและประเทศรายได้ต่ำ แม้จะมีสัดส่วนหนี้สาธารณะต่ำกว่า แต่เงินสำรองและความสามารถทางการคลังในการรองรับวิกฤตกำลังลดน้อยลง
การที่หลายประเทศชะลอการปรับฐานะการคลัง ประกอบกับระดับหนี้สาธารณะที่สูง เงินสำรองทางการเงินที่ลดลง และอัตราผลตอบแทนพันธบัตรทั่วโลกที่ปรับตัวสูงขึ้น ล้วนเป็นปัจจัยที่ทำให้ประเทศต่าง ๆ จำเป็นต้องดำเนินนโยบายการคลังอย่างรอบคอบ โดยควรมุ่งเน้นการสร้างกรอบนโยบายการคลังระยะกลางที่เข้มแข็ง
สำหรับการช่วยเหลือประชาชนที่ได้รับผลกระทบจากวิกฤตต่าง ๆ หลักการสำคัญคือ “ปกป้องประชาชน ไม่ใช่ปกป้องราคา” (Protect People, Not Prices) กล่าวคือ รัฐบาลควรให้ความช่วยเหลือโดยมุ่งเป้าไปยังประชาชนกลุ่มที่ได้รับผลกระทบโดยตรง ซึ่งเป็นสิ่งจำเป็นสำหรับหลายประเทศ
ทั้งนี้ การปรับฐานะการคลังให้มีความเข้มแข็งมากขึ้นจะสามารถดำเนินการได้ง่ายขึ้น หากเศรษฐกิจยังคงขยายตัวอย่างแข็งแกร่งต่อเนื่อง โดยได้รับแรงสนับสนุนจากการปฏิรูปเชิงโครงสร้าง
4 แนวทางปฏิรูปเศรษฐกิจเอเชีย
IMF ระบุว่า ภูมิภาคเอเชียและแปซิฟิกยังมีความจำเป็นต้องดำเนินการปฏิรูปเชิงโครงสร้างในหลายด้าน โดยเน้น 4 ประเด็นสำคัญ ประกอบด้วย
- การแก้ปัญหาการว่างงานของคนรุ่นใหม่และปัญหาทักษะแรงงานที่ไม่ตรงกับความต้องการของตลาด ควบคู่กับการสนับสนุนให้แรงงานสามารถปรับตัวเข้ากับการเปลี่ยนแปลงจาก AI
- การเสริมสร้างระบบคุ้มครองทางสังคมให้เข้มแข็งมากขึ้น เพื่อรองรับความเสี่ยงและผลกระทบที่อาจเกิดขึ้นกับประชาชน
- การยกระดับความมั่นคงทางพลังงาน ผ่านการกระจายแหล่งพลังงาน เพิ่มการใช้พลังงานหมุนเวียน และฟื้นฟูพลังงานสำรอง เพื่อรองรับวิกฤตใหม่ในอนาคต
- การส่งเสริมความร่วมมือและการเชื่อมโยงทางเศรษฐกิจระหว่างประเทศภายในภูมิภาคให้มากขึ้น
AI กระทบจ้างงานในเอเชีย ความต้องการแรงงานบางกลุ่มลด 10%
ในรายงานแนวโน้มเศรษฐกิจภูมิภาคเอเชียและแปซิฟิกฉบับนี้ ยังมีบทวิเคราะห์เชิงลึกทั้งหมด 3 เรื่อง
เรื่องแรก ตลาดแรงงานและ AI ในเอเชีย ผลการศึกษาพบว่า AI ส่งผลกระทบด้านลบต่อการจ้างงานในกลุ่มอาชีพที่มีแนวโน้มได้รับผลกระทบจาก AI สูง โดยความต้องการจ้างงานของนายจ้างในกลุ่มอาชีพดังกล่าวลดลง 10%
อย่างไรก็ตาม ยังพบว่าความต้องการจ้างงานที่ลดลงดังกล่าวเริ่มทรงตัวแล้ว แม้ว่าความสามารถของ AI จะยังคงพัฒนาเพิ่มขึ้นอย่างต่อเนื่องก็ตาม
สิ่งนี้สะท้อนว่า AI กำลังเปลี่ยนรูปแบบการทำงานมากกว่าที่จะเข้ามาทำให้งานหายไปทั้งหมด เนื่องจากนายจ้างกำลังมองหาแรงงานที่มีทักษะในการใช้ AI มากขึ้น ดังนั้น แม้ความต้องการจ้างงานจะลดลง 10% แต่ขณะนี้แนวโน้มดังกล่าวเริ่มทรงตัวแล้ว
เรื่องที่สอง การเสริมสร้างระบบคุ้มครองทางสังคม ผลการศึกษาพบว่า การมีระบบคุ้มครองทางสังคมที่เข้มแข็งมากขึ้น สามารถช่วยสนับสนุนการบริโภคของประชาชนและยกระดับมาตรฐานการครองชีพได้
บทวิเคราะห์นี้ได้เสนอแนวทางการปฏิรูปที่ประเทศต่าง ๆ สามารถดำเนินการได้ เพื่อให้มั่นใจว่าการยกระดับระบบคุ้มครองทางสังคมจะสามารถดำเนินต่อไปได้อย่างยั่งยืน โดยไม่สร้างภาระทางการคลังมากเกินไป
เรื่องที่สาม การค้าและภาคบริการ ผลการศึกษาพบว่า การค้าภาคบริการในเอเชียยังมีการเชื่อมโยงระหว่างประเทศในระดับต่ำ เมื่อเปรียบเทียบกับภูมิภาคอื่น ๆ ของโลก ขณะเดียวกัน ยังมีอุปสรรคสำคัญจากนโยบายและกฎระเบียบภายในประเทศต่าง ๆ ที่จำกัดการค้าภาคบริการ
ดังนั้น การลดอุปสรรคเหล่านี้จะช่วยสร้างประโยชน์ทางเศรษฐกิจอย่างมีนัยสำคัญ และช่วยเพิ่มผลผลิตทางเศรษฐกิจของภูมิภาคในระยะยาว
บทความที่เกี่ยวข้อง: